



Le VWAP expliqué : comment le volume modifie la signification du prix moyen


Une moyenne ordinaire accorde la même importance à chaque observation. Les marchés financiers n’enregistrent cependant pas le même niveau d’activité de négociation à chaque période. Certaines bougies représentent une activité relativement faible, tandis que d’autres contiennent un volume considérablement plus important.
Le prix moyen pondéré par le volume, communément appelé VWAP, tient compte de cette différence. Il calcule un prix moyen en accordant une influence plus grande aux périodes durant lesquelles le volume d’échanges a été plus élevé.
Le VWAP peut aider les traders à observer si le prix actuel est supérieur ou inférieur à la moyenne pondérée par le volume de la séance. Toutefois, il décrit l’activité de négociation déjà enregistrée et ne prédit pas le prochain mouvement de prix.
Qu’est-ce que le VWAP ?
VWAP est l’acronyme de Volume Weighted Average Price (prix moyen pondéré par le volume). Il représente le prix moyen d’un instrument sur une période sélectionnée, pondéré en fonction du volume des échanges.
L’indicateur apparaît normalement sous la forme d’une ligne unique superposée au graphique des prix. Les périodes à volume plus élevé ont davantage d’influence sur la ligne, tandis que les périodes à volume plus faible en ont moins.
Le VWAP de séance se met à jour au fur et à mesure que de nouvelles informations sur les prix et les volumes deviennent disponibles au cours de la journée de négociation. Il commence généralement son calcul à l’ouverture de la séance et se réinitialise au début de la séance suivante.
Le VWAP est principalement utilisé sur les graphiques intrajournaliers. Les investisseurs institutionnels peuvent également l’utiliser comme référence pour évaluer le prix moyen obtenu lors de l’exécution d’un ordre.
Comment le VWAP est-il calculé ?
Le calcul commence par le prix typique de chaque bougie :
Prix typique = (Haut + Bas + Clôture) ÷ 3
Le prix typique est ensuite multiplié par le volume enregistré durant cette bougie. Ces valeurs sont additionnées depuis le début de la séance.
Le VWAP est calculé comme suit :
VWAP = Cumul (prix typique × volume) ÷ volume cumulé
Chaque nouvelle bougie apporte des informations supplémentaires sur les prix et les volumes. Cela rend le VWAP cumulatif, plutôt que basé sur un nombre fixe de bougies glissantes.
Pourquoi le VWAP se réinitialise-t-il ?
Le VWAP de séance se réinitialise normalement au début de chaque nouvelle séance de négociation. Cela empêche l’activité des séances précédentes de continuer à influencer la moyenne de la séance en cours.
Cette réinitialisation distingue le VWAP d’une moyenne mobile classique. Une moyenne mobile utilise généralement un nombre glissant de bougies, tandis que le VWAP de séance accumule les informations depuis l’ouverture de la séance en cours.
La définition exacte d’une séance dépend de l’instrument, de la bourse, du fournisseur de données et des paramètres du graphique.
Le VWAP de séance est généralement utilisé sur des graphiques intrajournaliers comportant plusieurs bougies par séance. L’application d’un ancrage de séance à un graphique journalier entraînerait une réinitialisation du VWAP à chaque bougie, rendant la ligne d’une utilité pratique limitée.
Lire le prix par rapport au VWAP
Prix au-dessus du VWAP
Lorsque le prix est supérieur au VWAP, le dernier prix de marché est plus élevé que la moyenne pondérée par le volume de la séance calculée jusqu’à ce moment.
Cela peut accompagner un mouvement haussier intrajournalier plus marqué. Cependant, cela ne garantit pas que le prix continuera à monter. Un mouvement au-dessus du VWAP ne doit pas être considéré comme un signal d’achat automatique.
Prix en dessous du VWAP
Lorsque le prix est inférieur au VWAP, le dernier prix de marché est plus bas que la moyenne pondérée par le volume de la séance.
Cela peut accompagner un mouvement baissier intrajournalier plus marqué. Cela ne garantit pas de nouvelles baisses ni ne constitue un signal de vente automatique.
Croisements répétés du VWAP par le prix
Le prix peut osciller de part et d’autre du VWAP lorsque le marché manque d’une direction intrajournalière cohérente.
Des croisements répétés peuvent produire des indications trompeuses si chaque passage à travers la ligne est traité comme un signal d’entrée ou de sortie. L’action des prix et la structure de marché au sens large sont nécessaires pour comprendre le contexte.
Le VWAP en pratique
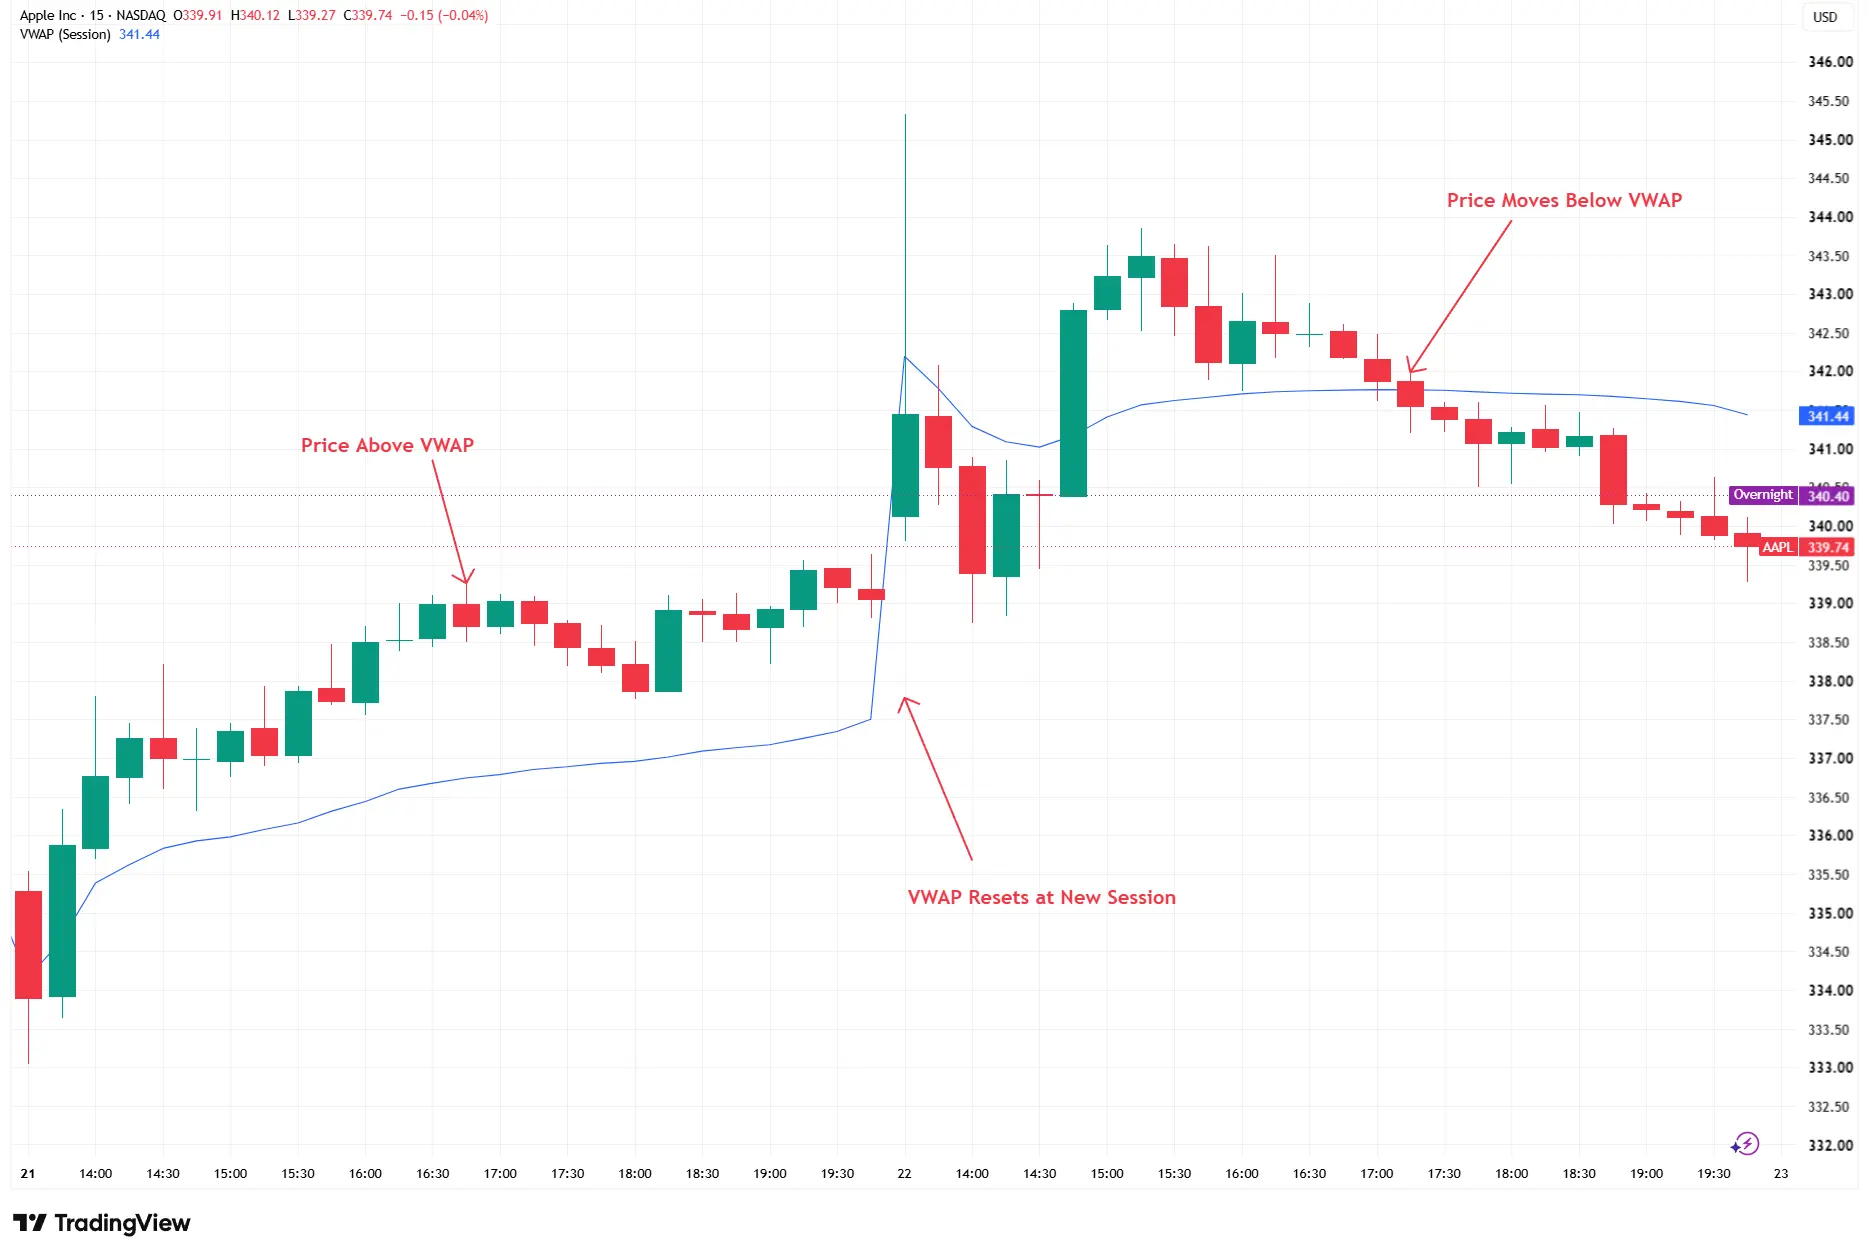
Graphique Apple en 15 minutes avec VWAP de séance, du 21 au 22 septembre 2026
Source : TradingView. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données exactes au 23 septembre 2026.
Le graphique montre Apple évoluant au-dessus et en dessous de son VWAP de séance les 21 et 22 septembre 2026. La ligne VWAP se réinitialise au début de la nouvelle séance du 22 septembre, avant de se développer au fur et à mesure que de nouvelles informations sur les prix et les volumes sont enregistrées.
Durant la séance du 21 septembre, Apple progresse d’abord à la hausse, puis reste au-dessus de la ligne VWAP bleue pendant la majeure partie de la période représentée. Cela signifie que le prix de marché est supérieur à la moyenne pondérée par le volume calculée à partir de l’activité enregistrée plus tôt dans cette séance.
Au début de la séance du 22 septembre, la ligne bleue se réinitialise et commence un nouveau calcul en utilisant les données de prix et de volume de la nouvelle séance. Le changement brusque de la ligne ne représente pas un changement soudain dans la moyenne de la séance précédente. Il reflète le début d’un calcul distinct.
Durant le 22 septembre, le prix évolue d’abord au-dessus du VWAP à mesure que la progression intrajournalière se développe. Le prix s’affaiblit ensuite et passe en dessous de la ligne aux alentours de 17h00 à 17h30 sur le graphique. Il reste par la suite en dessous du VWAP pendant la majeure partie du reste de la séance.
Cet exemple illustre comment le VWAP évolue tout au long d’une séance et comment la relation entre le prix et la ligne peut changer. Il ne suggère pas que le VWAP ait prédit l’un ou l’autre des mouvements de prix, à la hausse ou à la baisse.
Limites du VWAP
Le VWAP est basé sur des informations historiques concernant les prix et les volumes, et peut être en retard par rapport au marché actuel.
Le calcul peut devenir plus lent à réagir en fin de séance, car il intègre une quantité croissante de données cumulées. Des actualités soudaines peuvent également faire évoluer le prix de manière significative loin de la ligne.
Un prix au-dessus du VWAP ne garantit pas de nouveaux gains, tandis qu’un prix en dessous du VWAP ne garantit pas de nouvelles baisses. Un croisement ne constitue pas un signal d’entrée ou de sortie automatique.
Le VWAP ne doit pas être considéré comme une juste valeur exacte ni comme un niveau de support ou de résistance garanti. Ses lectures dépendent également des définitions de séance ainsi que de la qualité et de l’étendue des données de volume disponibles.
Les traders peuvent prendre en compte le VWAP conjointement avec l’action des prix, les niveaux de support et de résistance, la structure de marché, les plus hauts et plus bas de séance, le volume ainsi que les événements pertinents liés aux entreprises ou à l’économie. La combinaison de ces outils ne supprime pas la possibilité de faux signaux ou de mouvements de marché inattendus.
Conclusion
Le VWAP combine le prix et le volume des échanges pour calculer le prix moyen pondéré par le volume de la séance. Les périodes à volume plus élevé ont davantage d’influence sur le calcul. Un prix supérieur ou inférieur au VWAP peut fournir un contexte sur le mouvement intrajournalier, mais ne prédit pas ce qui se passera ensuite. Le VWAP est le plus utile comme description de l’activité de négociation en cours de développement durant la séance, plutôt que comme signal de trading autonome.