



La Fed sube tipos mientras los bancos centrales globales hacen frente a la inflación persistente | Resumen semanal: 14-18 de septiembre de 2026


La política monetaria global volvió a ocupar un lugar central mientras la Reserva Federal y el Banco de Japón subían los tipos de interés, al tiempo que el Banco de Inglaterra los mantenía pero advertía de que la persistente presión energética podría requerir una política más restrictiva.
Los mercados reaccionaron de forma desigual. Los valores tecnológicos se mantuvieron resilientes a pesar de los tipos más altos, el dólar estadounidense se fortaleció y los rendimientos de los bonos gubernamentales permanecieron elevados. Por su parte, el petróleo registró su primera caída semanal en tres semanas, ofreciendo cierto alivio respecto a las presiones inflacionarias impulsadas por la energía que han dominado los movimientos recientes del mercado.
Resumen económico
Las decisiones de los bancos centrales dominaron los mercados mientras los responsables de política monetaria respondían a la inflación persistente y a los elevados precios de la energía.
La Reserva Federal elevó su rango objetivo en 0,25 puntos porcentuales hasta el 3,75%-4,00% el miércoles, su primera subida desde 2023. La decisión fue unánime. El presidente Kevin Warsh afirmó que la inflación seguía siendo demasiado alta y que las presiones subyacentes sobre los precios no habían mejorado de forma significativa, al tiempo que describió la actividad económica como sólida y el mercado laboral como próximo al pleno empleo.
Las proyecciones actualizadas reforzaron el mensaje más restrictivo. Los responsables de política monetaria elevaron su previsión mediana del tipo de los fondos federales para finales de 2026 hasta el 4,1%, frente al 3,8% de junio, lo que indica que otra subida seguía siendo posible. La proyección mediana para el crecimiento económico de 2026 subió al 2,3%, mientras que la tasa de desempleo se redujo al 4,1%. Las previsiones de inflación PCE general y subyacente aumentaron hasta el 3,7% y el 3,4%, respectivamente.
Las ventas minoristas de EE. UU. aumentaron un 1,2% mensual en agosto, su mayor incremento desde marzo, mientras que el grupo de control utilizado en los cálculos del PIB creció un 1,4%. La producción industrial no varió, con una caída del 0,3% en la producción manufacturera. Las solicitudes iniciales de subsidio de desempleo descendieron a 196.000, lo que apunta a una resiliencia continuada del mercado laboral.
El Banco de Inglaterra mantuvo el tipo bancario en el 3,75% por una votación de 6 a 3, con tres miembros que preferían una subida al 4,00%. Los responsables de política monetaria advirtieron de que el prolongado conflicto en Oriente Medio y los mayores precios de la energía habían incrementado los riesgos al alza para la inflación. El Banco también introdujo un plan plurianual de endurecimiento cuantitativo, con ventas anuales de gilts por valor de 20.000 millones de libras junto a los bonos que van venciendo.
La inflación del Reino Unido se aceleró hasta el 3,1% en agosto, frente al 2,9% de julio, aunque la inflación subyacente se mantuvo en el 2,6% y la inflación de servicios permaneció en el 3,4%. Los volúmenes de ventas minoristas aumentaron un 0,5% en agosto, superando las expectativas.
El Banco de Japón elevó su tipo de política monetaria del 1,00% al 1,25%, el nivel más alto en 31 años, y señaló que nuevas subidas seguían siendo posibles. En China, el crecimiento de la producción industrial se aceleró hasta el 5,2% interanual en agosto, pero el crecimiento de las ventas minoristas se ralentizó hasta el 0,4% y la inversión en activos fijos cayó un 7,2% durante los primeros ocho meses del año.
En conjunto, la semana mostró que la actividad económica se mantuvo resiliente, pero la inflación persistente y la incertidumbre sobre los precios de la energía estaban impulsando a los principales bancos centrales a mantener o adoptar configuraciones de política más restrictivas.
Renta variable, bonos y materias primas
La renta variable estadounidense mostró divergencias, ya que el entusiasmo continuado en torno a la inteligencia artificial ayudó a los valores tecnológicos a resistir la presión de los tipos de interés más altos. El Nasdaq Composite ganó un 0,7%, mientras que el S&P 500 cedió un 0,1% y el Dow Jones Industrial Average cayó un 1,7%.
Los valores tecnológicos se mantuvieron comparativamente resilientes, ya que los inversores siguieron favoreciendo a las empresas expuestas a la inteligencia artificial y a la inversión en centros de datos. Sin embargo, la subida de tipos de la Reserva Federal y la senda de política proyectada más alta pesaron sobre las áreas más sensibles a los tipos de interés y con mayor exposición económica.
Los mercados europeos se debilitaron. El STOXX Europe 600 cayó un 0,6% en la semana, cerrando el viernes en 635,45. Volkswagen descendió tras reducir sus perspectivas debido al debilitamiento de las condiciones en China, los costes de reestructuración y los cargos vinculados a Porsche. El FTSE 100 registró una modesta ganancia semanal a pesar de caer un 1,4% el viernes hasta 10.659,13, cuando los valores financieros y energéticos se vieron presionados.
Los mercados de deuda pública permanecieron volátiles mientras los inversores asimilaban un renovado giro hacia una política monetaria más restrictiva. La rentabilidad del bono del Tesoro estadounidense a 10 años volvió a situarse en torno al 5% tras la decisión de la Fed, mientras que los rendimientos japoneses permanecieron bajo presión tras la subida de tipos del Banco de Japón.
Los rendimientos de los gilts del Reino Unido se relajaron tras la decisión del Banco de Inglaterra y los cambios en su marco de endurecimiento cuantitativo a largo plazo, con el rendimiento a 30 años retrocediendo desde su nivel más alto desde 1998.
El Brent crudo cerró a 104,87 dólares por barril el viernes y registró su primera caída semanal en tres semanas (un descenso de aproximadamente el 4,20% desde su máximo de apertura del lunes). Los precios se aproximaron a máximos de cuatro meses a principios de semana tras los ataques que dañaron el oleoducto East West de Arabia Saudí, pero se moderaron cuando China instó a Irán a ayudar a limitar nuevos ataques hutíes y Arabia Saudí trabajó para restablecer la capacidad.
El oro ganó aproximadamente un 1% en la semana, alcanzando un máximo de una semana y cotizando cerca de los 4.390 dólares por onza el viernes. La caída del precio del petróleo redujo algunas preocupaciones inflacionarias e impulsó a los inversores a deshacer posiciones bajistas, aunque el dólar más fuerte y los tipos de interés más altos siguieron siendo factores adversos.
Rendimiento sectorial
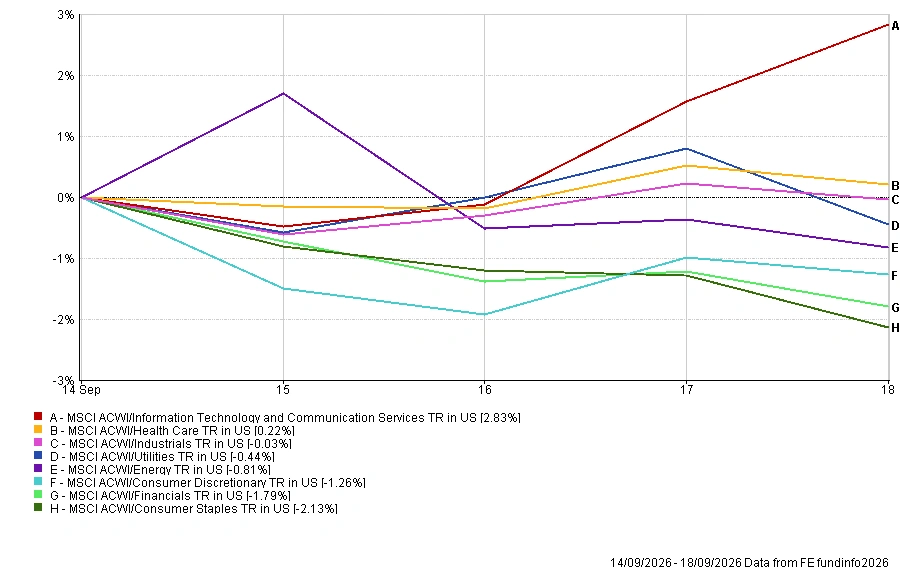
El rendimiento sectorial reflejó la divergencia más amplia de la semana, con la tecnología superando significativamente al resto del mercado, ya que la demanda de IA y centros de datos continuó atrayendo a los inversores a pesar de los tipos de interés más altos.
Tecnología de la Información y Servicios de Comunicación ganó un 2,83%, convirtiéndose en el claro líder de rentabilidad, mientras que Salud fue el único otro sector en avanzar, con un 0,22%.
Industria se mantuvo prácticamente sin cambios con un -0,03%, seguido de Utilities (-0,44%), Energía (-0,81%), Consumo discrecional (-1,26%) y Finanzas (-1,79%). Consumo básico fue el sector más débil, con una caída del 2,13%.
El patrón reflejó una fortaleza concentrada en la tecnología, mientras que los tipos más altos y el menor apetito por el riesgo presionaron gran parte del mercado en sentido amplio.
Rendimiento sectorial 14-18 de septiembre de 2026
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 18 de septiembre de 2026.
Mercados regionales
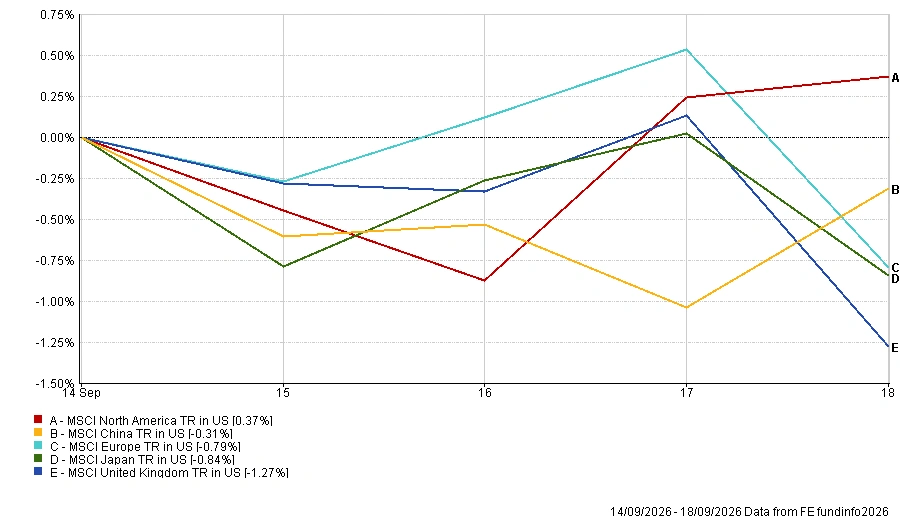
América del Norte fue la región más fuerte, con el MSCI North America TR ganando un 0,37% en términos de dólares estadounidenses, respaldado por la resiliencia de los valores tecnológicos.
China cayó un 0,31%, ya que la mayor producción industrial quedó compensada por los datos más débiles de consumo e inversión. Europa retrocedió un 0,79%, Japón cayó un 0,84% y el Reino Unido fue la región más débil con un -1,27%.
Los movimientos de divisas también afectaron a los rendimientos en dólares estadounidenses, con la libra esterlina, el euro y el yen debilitándose frente al dólar durante la semana.
Rendimiento regional 14-18 de septiembre de 2026
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 18 de septiembre de 2026.
Mercados de divisas
El dólar estadounidense se fortaleció de forma generalizada tras la subida de tipos de la Reserva Federal y las proyecciones de política más restrictiva.
El EUR/USD cayó de 1,1593 a 1,1484, mientras que el GBP/USD descendió de 1,3525 a 1,3395 a pesar de los resistentes datos de ventas minoristas del Reino Unido.
El yen también se debilitó a pesar de la subida de tipos del Banco de Japón, con el USD/JPY subiendo de 153,45 a 156,89. El GBP/JPY aumentó de 207,67 a 210,15, lo que significa que la libra esterlina se fortaleció frente al yen aunque se debilitara frente al dólar.
En general, los movimientos de divisas de la semana pusieron de relieve la fortaleza relativa del dólar estadounidense, a medida que los mercados se ajustaban a la senda de política más elevada de la Fed.
Perspectivas y la semana que viene
Tras una semana dominada por los bancos centrales, la atención se desplaza ahora de nuevo hacia la actividad económica y hacia si los tipos de interés más altos están empezando a pesar más sobre el crecimiento.
Los PMI preliminares de septiembre para Estados Unidos, el Reino Unido y la zona euro ofrecerán la primera evaluación amplia de la actividad empresarial, el empleo y las presiones sobre los precios desde la última ronda de decisiones de política monetaria.
En EE. UU., las solicitudes semanales de subsidio de desempleo y las ventas de viviendas nuevas se publicarán el jueves, mientras que los pedidos de bienes duraderos y la lectura final del índice de confianza del consumidor de la Universidad de Michigan están previstos para el viernes. Los inversores también seguirán de cerca a los portavoces de la Reserva Federal para obtener más orientación sobre si otra subida de tipos sigue siendo probable.
En el ámbito corporativo, la atención se centra en los resultados trimestrales de Costco el jueves, que ofrecerán otra indicación de la resiliencia del consumidor y el impacto de la inflación en el gasto de los hogares.
La geopolítica seguirá siendo una fuente importante de incertidumbre, con los mercados atentos a los desarrollos en Oriente Medio junto a las conversaciones entre EE. UU. y China sobre comercio, inteligencia artificial y minerales críticos.
Con los principales bancos centrales manteniendo una postura restrictiva, los mercados se enfrentan ahora a una pregunta crucial: ¿puede la actividad económica mantenerse resiliente mientras los tipos más altos y la inflación persistente continúan transmitiéndose a través de la economía global?