



CapEx คืออะไร: เหตุใดการลงทุนขนาดใหญ่วันนี้จึงส่งผลต่อกำไรในอนาคต


CapEx คืออะไร และสามารถอธิบายได้อย่างไรว่าเหตุใดบริษัทจึงรายงานกำไรที่เพิ่มขึ้น ในขณะที่กระแสเงินสดอิสระกลับลดลง คำตอบอยู่ที่วิธีที่ธุรกิจบันทึกบัญชีการลงทุนระยะยาวของตน
หลังจากที่บริษัทลงทุนหลายพันล้านในโรงงาน อุปกรณ์ หรือโครงสร้างพื้นฐานด้านเทคโนโลยี บริษัทจะรับรู้ต้นทุนดังกล่าวอย่างค่อยเป็นค่อยไปตลอดหลายปี แม้ว่าเงินสดจะถูกจ่ายออกไปทันที ซึ่งสร้างความแตกต่างที่สำคัญระหว่างความสามารถในการทำกำไรและการสร้างกระแสเงินสด
การทำความเข้าใจว่าการลงทุนในสินทรัพย์ถาวร (CapEx) ส่งผลต่อผลการดำเนินงานทางการเงินอย่างไร ช่วยให้นักลงทุนประเมินได้ว่าการใช้จ่ายของบริษัทนั้นเป็นการสนับสนุนการเติบโตในอนาคต หรือกำลังสร้างแรงกดดันต่อกระแสเงินสดและอัตรากำไร
CapEx คืออะไร?
รายจ่ายฝ่ายทุน ซึ่งเรียกกันทั่วไปว่า CapEx คือเงินที่บริษัทใช้จ่ายเพื่อซื้อสินทรัพย์ที่มีอายุการใช้งานยาวนาน ซึ่งคาดว่าจะใช้งานได้นานกว่าหนึ่งปี
สินทรัพย์เหล่านี้ครอบคลุมถึงโรงงาน เครื่องจักร ยานพาหนะ เซิร์ฟเวอร์คอมพิวเตอร์ และศูนย์ข้อมูล
แตกต่างจากค่าใช้จ่ายในการดำเนินงานประจำวัน เช่น ค่าจ้างแรงงานและค่าไฟฟ้า CapEx โดยทั่วไปจะถูกบันทึกเป็นสินทรัพย์ แทนที่จะหักออกจากกำไรทันที โดยจะรับรู้ต้นทุนอย่างค่อยเป็นค่อยไปตลอดอายุการใช้งานของสินทรัพย์ผ่านการคิดค่าเสื่อมราคา
ความแตกต่างนี้มีความสำคัญ เนื่องจากระยะเวลาที่บริษัทจ่ายเงินสดออกไปกับการรับรู้ค่าใช้จ่ายในงบการเงินอาจแตกต่างกันอย่างมาก
CapEx ส่งผลต่อกำไรและกระแสเงินสดอย่างไร
สมมติว่าบริษัทแห่งหนึ่งซื้ออุปกรณ์มูลค่า 10 ล้านดอลลาร์ และคาดว่าจะใช้งานเป็นเวลาห้าปี
สมมติว่าบริษัทชำระเงินเต็มจำนวนเป็นเงินสดในปีแรก และตัดค่าเสื่อมราคาของอุปกรณ์อย่างสม่ำเสมอตลอดอายุการใช้งาน โดยไม่มีมูลค่าซาก
| ตัวชี้วัดทางการเงิน | จำนวนเงิน |
| การซื้ออุปกรณ์ | $10 million |
| เงินสดจ่ายออกเริ่มต้น | $10 million |
| อายุการใช้งานที่คาดไว้ | 5 years |
| ค่าเสื่อมราคาต่อปี | $2 million |
บริษัทจ่ายเงินสด 10 ล้านดอลลาร์เมื่อซื้ออุปกรณ์ อย่างไรก็ตาม แทนที่จะรับรู้จำนวนเงินทั้งหมดเป็นค่าใช้จ่ายในทันที บริษัทจะบันทึกค่าเสื่อมราคา 2 ล้านดอลลาร์ต่อปีเป็นเวลาห้าปี
การจ่ายเงินค่าอุปกรณ์ส่งผลต่อกระแสเงินสด ในขณะที่ค่าใช้จ่ายที่ค่อยๆ รับรู้จะลดกำไรทางบัญชีลงทีละน้อย
ความแตกต่างนี้มีความสำคัญเป็นพิเศษเมื่อวิเคราะห์ กระแสเงินสดอิสระ (FCF)
นักวิเคราะห์มักคำนวณกระแสเงินสดอิสระจากกระแสเงินสดที่ได้จากกิจกรรมดำเนินงานหักด้วยรายจ่ายฝ่ายทุน ซึ่งช่วยให้นักลงทุนประเมินได้ว่ามีเงินสดเหลืออยู่เท่าใดหลังจากที่ธุรกิจได้ลงทุนในสินทรัพย์ของตนแล้ว กระแสเงินสดอิสระยังเป็นข้อมูลนำเข้าที่สำคัญในการวิเคราะห์มูลค่าปัจจุบันของกระแสเงินสด (DCF) ซึ่งเป็นการประเมินมูลค่าของบริษัทโดยอิงจากการสร้างกระแสเงินสดในอนาคตที่คาดการณ์ไว้
ดังนั้น บริษัทจึงอาจรายงานกำไรที่เพิ่มขึ้น ในขณะที่กระแสเงินสดอิสระลดลง เนื่องจากมีการใช้จ่ายมากขึ้นในอุปกรณ์ โครงสร้างพื้นฐาน หรือการลงทุนระยะยาวอื่นๆ
CapEx เพื่อการบำรุงรักษา vs CapEx เพื่อการเติบโต
รายจ่ายฝ่ายทุนไม่ได้มีวัตถุประสงค์เดียวกันทั้งหมด
CapEx เพื่อการบำรุงรักษา หมายถึงการใช้จ่ายที่จำเป็นในการดูแลรักษาหรือเปลี่ยนทดแทนสินทรัพย์ที่มีอยู่เพื่อให้การดำเนินงานดำเนินต่อไปได้ ตัวอย่างเช่น ผู้ผลิตอาจเปลี่ยนเครื่องจักรที่ล้าสมัยเพื่อรักษากำลังการผลิตในปัจจุบัน
CapEx เพื่อการเติบโต ในทางกลับกัน หมายถึงการลงทุนในกำลังการผลิตเพิ่มเติม เทคโนโลยีใหม่ หรือการขยายตัวสู่ตลาดใหม่ ตัวอย่างเช่น บริษัทเทคโนโลยีที่สร้างศูนย์ข้อมูลใหม่เพื่อรองรับความต้องการที่เพิ่มขึ้น
ความแตกต่างนี้มีความสำคัญ เนื่องจากการใช้จ่ายเพื่อการบำรุงรักษาอาจจำเป็นสำหรับการดำเนินงานอย่างต่อเนื่อง ในขณะที่การใช้จ่ายเพื่อการเติบโตควรสนับสนุนรายได้หรือประสิทธิภาพการดำเนินงาน
อย่างไรก็ตาม บริษัทต่างๆ ไม่ได้รายงาน CapEx เพื่อการบำรุงรักษาและ CapEx เพื่อการเติบโตแยกออกจากกันเสมอไป นักลงทุนอาจจำเป็นต้องศึกษาคำอธิบายของฝ่ายบริหารและการเปิดเผยข้อมูลทางการเงินเพื่อทำความเข้าใจวัตถุประสงค์ของการใช้จ่ายดังกล่าว
เหตุใดบริษัทจึงเพิ่ม CapEx?
บริษัทอาจเพิ่มรายจ่ายฝ่ายทุนด้วยเหตุผลหลายประการ ได้แก่ การขยายกำลังการผลิต การตอบสนองต่อความต้องการที่เพิ่มขึ้น การเปลี่ยนทดแทนอุปกรณ์ที่ล้าสมัย การนำเทคโนโลยีใหม่มาใช้ หรือการเข้าสู่ตลาดใหม่
การเพิ่มการใช้จ่ายอาจเป็นสัญญาณว่าฝ่ายบริหารคาดว่าความต้องการจะแข็งแกร่งขึ้น หรือเห็นโอกาสในการพัฒนาธุรกิจในระยะยาว
ตัวอย่างเช่น บริษัทที่ลงทุนในโรงงานผลิตใหม่อาจคาดหวังว่าจะผลิตสินค้าได้มากขึ้น ในขณะที่ธุรกิจเทคโนโลยีที่ขยายโครงสร้างพื้นฐานการประมวลผลอาจกำลังเตรียมพร้อมเพื่อรองรับลูกค้าได้มากขึ้น
อย่างไรก็ตาม CapEx ที่สูงขึ้นไม่ได้รับประกันผลตอบแทนที่สูงขึ้น
หากความต้องการเติบโตช้ากว่าที่คาดการณ์ไว้ บริษัทอาจใช้สินทรัพย์ที่เพิ่งได้มาอย่างไม่เต็มประสิทธิภาพ ธุรกิจอาจยังคงต้องแบกรับค่าเสื่อมราคาและค่าใช้จ่ายในการดำเนินงานอื่นๆ แม้ว่าการลงทุนยังไม่สร้างรายได้ตามที่คาดหวังไว้
นี่คือเหตุผลที่นักลงทุนควรพิจารณาไม่เพียงแค่จำนวนเงินที่บริษัทใช้จ่าย แต่ยังต้องพิจารณาว่าการใช้จ่ายนั้นมุ่งหวังผลลัพธ์อะไร
CapEx ส่งผลต่ออัตรากำไรได้อย่างไร
รายจ่ายฝ่ายทุนสามารถส่งผลต่อความสามารถในการทำกำไรได้นานหลังจากการลงทุนเริ่มต้น
เมื่อนำสินทรัพย์ที่ต้องตัดค่าเสื่อมราคาเข้าใช้งาน เราจะรับรู้ค่าใช้จ่ายค่าเสื่อมราคาตลอดอายุการใช้งานของสินทรัพย์ วิธีที่ใช้สินทรัพย์เหล่านั้นจะเป็นตัวกำหนดว่าค่าเสื่อมราคาจะถูกจัดอยู่ในต้นทุนขายหรือค่าใช้จ่ายในการดำเนินงาน
ซึ่งหมายความว่าค่าเสื่อมราคาที่สูงขึ้นอาจส่งผลกระทบต่อ อัตรากำไรขั้นต้น อัตรากำไรจากการดำเนินงาน หรือทั้งสองอย่าง
ค่าเสื่อมราคาของเครื่องจักรที่ใช้ในการผลิตสินค้าอาจรวมอยู่ในต้นทุนรายได้ และองค์กรจะบันทึกค่าเสื่อมราคาของสินทรัพย์บางประเภทที่ใช้ในการบริหารงานไว้ในค่าใช้จ่ายจากการดำเนินงาน
หากการลงทุนใหม่สามารถสร้างรายได้เพิ่มเติมได้อย่างเพียงพอหรือช่วยเพิ่มประสิทธิภาพ ก็อาจช่วยชดเชยต้นทุนเหล่านี้และสนับสนุนความสามารถในการทำกำไรได้
อย่างไรก็ตาม หากรายได้เติบโตช้ากว่าค่าใช้จ่ายที่เกี่ยวข้อง อัตรากำไรอาจเผชิญกับแรงกดดัน
กระแสเงินสดอิสระอาจสะท้อนให้เห็นผลกระทบในระยะแรกของการลงทุนจำนวนมาก เนื่องจากรายจ่ายฝ่ายทุนต้องใช้การชำระเงินสด ซึ่งก่อให้เกิดกระแสเงินสดไหลออก
สิ่งนี้ช่วยอธิบายว่าเหตุใดการเติบโตของกำไรและการสร้างกระแสเงินสดจึงไม่ได้เคลื่อนไหวในทิศทางเดียวกันเสมอไป
Microsoft: CapEx ขนาดใหญ่ส่งผลต่อกระแสเงินสดอิสระและอัตรากำไรได้อย่างไร
Microsoft เป็นตัวอย่างที่เป็นประโยชน์ในการแสดงให้เห็นว่ารายจ่ายฝ่ายทุนจำนวนมากสามารถส่งผลต่อผลการดำเนินงานทางการเงินของบริษัทได้อย่างไร
บริษัทได้ใช้จ่ายอย่างหนักไปกับศูนย์ข้อมูล เซิร์ฟเวอร์ และชิป เพื่อรองรับความต้องการด้านคลาวด์คอมพิวติ้งและปัญญาประดิษฐ์ (AI)
ปีการเงินของ Microsoft สิ้นสุดในวันที่ 30 มิถุนายน ในตัวอย่างนี้ capex หมายถึงเงินสดที่ใช้จ่ายไปกับทรัพย์สินและอุปกรณ์
ในปีการเงิน 2022 รายจ่ายฝ่ายทุนของ Microsoft อยู่ที่ 23.9 พันล้านดอลลาร์ และภายในปีการเงิน 2026 ตัวเลขดังกล่าวเพิ่มขึ้นเป็น 115.9 พันล้านดอลลาร์ คิดเป็นประมาณ 35% ของรายได้ประจำปี
กระนั้น การเพิ่มขึ้นอย่างมีนัยสำคัญของการใช้จ่ายนี้เกิดขึ้นพร้อมกับการเติบโตทางธุรกิจที่แข็งแกร่ง
ในปีการเงิน 2026 รายได้เพิ่มขึ้น 18% สู่ระดับ 331.8 พันล้านดอลลาร์ ขณะที่กำไรสุทธิเพิ่มขึ้น 31% สู่ระดับ 133.7 พันล้านดอลลาร์
อย่างไรก็ตาม กระแสเงินสดอิสระกลับเคลื่อนไหวในทิศทางที่แตกต่างออกไป
หลังจากแตะระดับ 74.1 พันล้านดอลลาร์ในปีการเงิน 2024 ก็ปรับลดลงมาอยู่ที่ 67.0 พันล้านดอลลาร์ในปีการเงิน 2026
ความแตกต่างนี้แสดงให้เห็นว่าเหตุใดนักลงทุนจึงพิจารณากระแสเงินสดควบคู่ไปกับกำไรที่รายงาน กำไรของ Microsoft ยังคงเติบโตต่อเนื่อง แต่เงินสดที่เหลืออยู่หลังจากรายจ่ายฝ่ายทุนนั้นต่ำกว่าเมื่อสองปีก่อน
ผลกระทบในระยะยาวต่อความสามารถในการทำกำไรก็มีความสำคัญเช่นกัน
อัตรากำไรขั้นต้นของ Microsoft ปรับลดลงจาก 69.8% ในปีการเงิน 2024 มาอยู่ที่ 67.9% ในปีการเงิน 2026 ต้นทุนที่เกี่ยวข้องกับโครงสร้างพื้นฐานที่สูงขึ้น รวมถึงค่าเสื่อมราคา อาจมีส่วนทำให้เกิดการเปลี่ยนแปลงนี้ แม้ว่าจะมีหลายปัจจัยที่ส่งผลต่ออัตรากำไร
คำถามสำคัญคือการลงทุนเหล่านี้จะสามารถสร้างรายได้ ศักยภาพ และประสิทธิภาพเพิ่มเติมได้เพียงพอที่จะคุ้มค่ากับต้นทุนหรือไม่
ความต้องการในอนาคตและผลการดำเนินงานทางธุรกิจเป็นตัวกำหนดผลลัพธ์ ซึ่งเป็นสิ่งที่เราไม่อาจทราบได้ล่วงหน้า
รายจ่ายฝ่ายทุนและกระแสเงินสดอิสระของ Microsoft ปี 2022 ถึง 2026
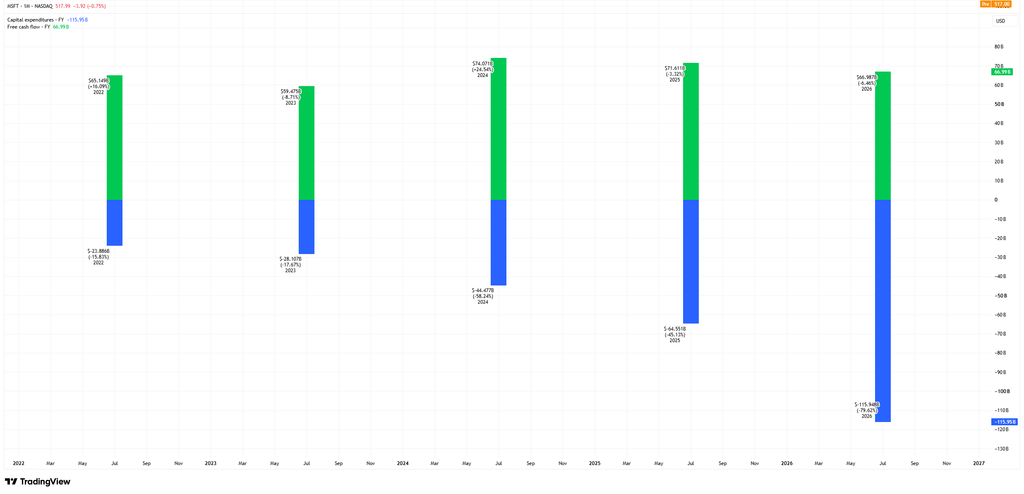
แหล่งที่มา & วิธีการ: TradingView กราฟนี้เปรียบเทียบรายจ่ายฝ่ายทุนประจำปีและกระแสเงินสดอิสระของ Microsoft สำหรับปีการเงิน 2022 ถึง 2026 กราฟนี้แสดงตัวชี้วัดทั้งสองในหน่วยพันล้านดอลลาร์สหรัฐ ในรูปแบบคอลัมน์ รายจ่ายฝ่ายทุนแสดงเป็นค่าลบ เนื่องจาก TradingView บันทึกเป็นกระแสเงินสดไหลออก Microsoft กำหนดตัวเลขประจำปีให้กับปีการเงินของบริษัท ซึ่งสิ้นสุดในวันที่ 30 มิถุนายน ข้อมูลแต่ละจุดถูกกำหนดไว้ที่ปลายปีการเงิน ดังนั้นตำแหน่งบนแกนปฏิทินอาจไม่สอดคล้องกับป้ายกำกับปีการเงินอย่างแม่นยำ ข้อมูลทางการเงินที่ได้มาตรฐานของ TradingView อาจแตกต่างจากตัวเลขที่รายงานโดยตรงในรายงานทางการเงินของ Microsoft เนื่องจากวิธีการและการจัดประเภทของผู้ให้บริการข้อมูล ตัวเลขย้อนหลังอาจได้รับการปรับปรุงแก้ไขด้วย ผลการดำเนินงานในอดีตไม่ใช่สิ่งบ่งชี้ที่เชื่อถือได้สำหรับผลการดำเนินงานในอนาคต ข้อมูล ณ วันที่ 17 พฤศจิกายน 2026
กราฟนี้แสดงให้เห็นถึงความแตกต่างระหว่างรายจ่ายฝ่ายทุนของ Microsoft ที่เพิ่มขึ้นอย่างต่อเนื่องกับกระแสเงินสดอิสระที่เหลืออยู่หลังจากการลงทุน
CapEx เพิ่มขึ้นจากประมาณ 23.9 พันล้านดอลลาร์ในปีการเงิน 2022 มาอยู่ที่ 115.9 พันล้านดอลลาร์ในปีการเงิน 2026 ในช่วงเวลาเดียวกัน กระแสเงินสดอิสระเคลื่อนไหวจากประมาณ 65.1 พันล้านดอลลาร์ในปีการเงิน 2022 มาอยู่ที่ 59.5 พันล้านดอลลาร์ในปีการเงิน 2023 ก่อนจะเพิ่มขึ้นสู่ 74.1 พันล้านดอลลาร์ในปีการเงิน 2024 และปรับลดลงมาอยู่ที่ 67.0 พันล้านดอลลาร์ในปีการเงิน 2026
แม้ว่าการใช้จ่ายด้านการลงทุนจะเพิ่มขึ้นอย่างมีนัยสำคัญ แต่กระแสเงินสดอิสระกลับไม่ได้เคลื่อนไหวในแนวโน้มขาขึ้นเดียวกัน
สิ่งนี้ไม่ได้บ่งชี้ว่าการใช้จ่ายของ Microsoft จะให้ผลตอบแทนที่น่าพึงพอใจในท้ายที่สุดหรือไม่ การวิเคราะห์นี้แสดงให้เห็นว่าเหตุใดรายจ่ายฝ่ายทุนและกระแสเงินสดอิสระจึงควรได้รับการพิจารณาร่วมกันเมื่อประเมินฐานะทางการเงินและกลยุทธ์การลงทุนของบริษัท
ตัวเลขที่ได้มาตรฐานซึ่งใช้ในกราฟอาจแตกต่างจากตัวเลขที่รายงานโดยตรงในผลการดำเนินงานทางการเงินของ Microsoft
บทสรุป
รายจ่ายฝ่ายทุนหมายถึงการลงทุนในสินทรัพย์ที่อาจสนับสนุนการดำเนินงานและการเติบโตในอนาคตของบริษัท เงินสดจะลดลงเมื่อมีการชำระเงิน ในขณะที่บริษัทรับรู้ต้นทุนของสินทรัพย์ที่มีการตัดค่าเสื่อมราคาออกไปในช่วงหลายปี
ความแตกต่างนี้ช่วยอธิบายว่าเหตุใดบริษัทจึงสามารถรายงานกำไรที่เพิ่มขึ้นได้ในขณะที่สร้างกระแสเงินสดอิสระได้น้อยลง การลงทุนของ Microsoft ในโครงสร้างพื้นฐาน AI และคลาวด์แสดงให้เห็นว่า capex จำนวนมากสามารถเกิดขึ้นพร้อมกันกับการเติบโตของกำไรที่แข็งแกร่งและแรงกดดันต่อการสร้างกระแสเงินสดได้
สำหรับนักลงทุน คำถามไม่ใช่แค่เรื่องจำนวนเงินที่บริษัทใช้จ่าย แต่คือการใช้จ่ายนั้นมีแนวโน้มที่จะสร้างผลตอบแทนที่เพียงพอในระยะยาวหรือไม่ ดังนั้น นักลงทุนควรพิจารณา capex ควบคู่ไปกับการเติบโตของรายได้ กระแสเงินสดอิสระ อัตรากำไร และคำอธิบายของฝ่ายบริหารเกี่ยวกับการตัดสินใจลงทุน