



แรงกดดันเงินเฟ้อเพิ่มขึ้นท่ามกลางความปั่นป่วนของ Nvidia | สรุปรายสัปดาห์: 9-13 พฤศจิกายน 2569


ตลาดการเงินโลกผ่านพ้นอีกหนึ่งสัปดาห์ท่ามกลางแรงกดดันจากเงินเฟ้อที่ยังคงยืดเยื้อ ผลตอบแทนพันธบัตรที่ปรับตัวสูงขึ้น และความไม่แน่นอนเกี่ยวกับปัญญาประดิษฐ์ ดัชนีราคาผู้บริโภคของสหรัฐฯ ที่แข็งแกร่งกว่าคาด ยิ่งตอกย้ำความคาดหวังว่าธนาคารกลางสหรัฐฯ (Federal Reserve) จะดำเนินนโยบายการเงินที่เข้มงวดยิ่งขึ้น ขณะที่การเปลี่ยนแปลงผู้นำของ Nvidia สร้างแรงกดดันต่อหุ้นกลุ่มเทคโนโลยี
แม้จะปิดตลาดในแดนลบในวันศุกร์ แต่ดัชนีหุ้นหลักของสหรัฐฯ และยุโรปยังคงปิดบวกสำหรับทั้งสัปดาห์ ในขณะเดียวกัน ราคาน้ำมันและทองคำปรับตัวลดลง และค่าเงินดอลลาร์สหรัฐฯ แข็งค่าขึ้นเมื่อเทียบกับสกุลเงินหลักอื่น ๆ
ภาพรวมเศรษฐกิจ
ข้อมูลเงินเฟ้อและการเปลี่ยนแปลงในความคาดหวังด้านอัตราดอกเบี้ยเป็นปัจจัยสำคัญที่ขับเคลื่อนตลาดในสัปดาห์นี้ โดยพัฒนาการในสหรัฐฯ สหราชอาณาจักร ยุโรป และจีน ให้ข้อมูลเชิงลึกเพิ่มเติมเกี่ยวกับแนวโน้มเศรษฐกิจโลก
เงินเฟ้อสหรัฐฯ เสริมแรงคาดหวังการขึ้นอัตราดอกเบี้ย
ดัชนีราคาผู้บริโภคของสหรัฐฯ ปรับตัวขึ้น 0.4% ในเดือนตุลาคม หลังจากเพิ่มขึ้น 0.6% ในเดือนกันยายน สูงกว่าที่นักวิเคราะห์คาดการณ์ไว้ที่ 0.3% ส่วนเงินเฟ้อพื้นฐานซึ่งไม่รวมหมวดอาหารและพลังงาน ปรับตัวขึ้น 0.3%
การเปรียบเทียบรายปีสำหรับดัชนี CPI ส่วนใหญ่ไม่สามารถดำเนินการได้ เนื่องจากการปิดทำการของรัฐบาลสหรัฐฯ ในปี 2025 ทำให้ไม่สามารถเก็บรวบรวมข้อมูลที่เทียบเคียงได้ในเดือนตุลาคมของปีนั้น
ก่อนการเปิดเผยข้อมูล ผู้ว่าการธนาคารกลางสหรัฐฯ คริสโตเฟอร์ วอลเลอร์ ระบุว่าควรพิจารณาปรับขึ้นอัตราดอกเบี้ยครึ่งจุดหากเงินเฟ้อพื้นฐานอยู่ที่ 0.3% หรือสูงกว่า ภายหลังการเปิดเผยรายงาน ตลาดได้ตอบสนองด้วยการรับรองอย่างเต็มที่ต่อการปรับขึ้นอัตราดอกเบี้ยหนึ่งในสี่จุดในเดือนธันวาคม ขณะที่การปรับขึ้นครึ่งจุดมีความน่าจะเป็นต่ำกว่า
ดัชนีราคาผู้ผลิตปรับตัวขึ้น 0.3% ในเดือนตุลาคม และเพิ่มขึ้น 6.5% เมื่อเทียบกับปีก่อน โดยการเพิ่มขึ้นรายปีนี้เป็นระดับสูงสุดนับตั้งแต่เดือนพฤศจิกายน 2022 แม้ว่าตัวเลขรายเดือนจะต่ำกว่าที่คาดการณ์ไว้เล็กน้อย
ข้อมูลทั้งสองชุดยิ่งตอกย้ำความกังวลว่าแรงกดดันด้านเงินเฟ้ออาจทำให้อัตราดอกเบี้ยของสหรัฐฯ คงอยู่ในระดับสูงต่อไป
เศรษฐกิจสหราชอาณาจักรและยุโรปยังคงมีความยืดหยุ่น
GDP ของสหราชอาณาจักรเพิ่มขึ้น 0.7% ในไตรมาสที่สาม ต่อเนื่องจากการเติบโต 0.5% ในไตรมาสที่สอง ภาคบริการขยายตัว 0.9% ในขณะที่ผลผลิตภาคก่อสร้างปรับตัวลดลง นอกจากนี้ เศรษฐกิจยังเติบโต 0.2% ในเดือนกันยายน
ตัวเลขดังกล่าวบ่งชี้ว่าธนาคารกลางอังกฤษ (Bank of England) อาจจำเป็นต้องปรับขึ้นอัตราดอกเบี้ยอีกครั้ง หลังจากที่ได้ปรับ Bank Rate ขึ้นสู่ระดับ 4.00% แล้วในช่วงต้นเดือนพฤศจิกายน
GDP ของกลุ่มประเทศยูโรโซนเติบโต 0.4% ในไตรมาสที่สาม เทียบกับ 0.6% ในไตรมาสที่สอง ในขณะที่การจ้างงานไม่เปลี่ยนแปลงจากไตรมาสก่อนหน้า
จีนเผชิญกับอุปสงค์ผู้บริโภคที่อ่อนแอ
อัตราเงินเฟ้อผู้บริโภคของจีนปรับตัวลดลงสู่ระดับ 0.7% ในเดือนตุลาคม จาก 0.9% ในเดือนกันยายน สะท้อนให้เห็นถึงอุปสงค์ภาคครัวเรือนที่ยังคงซบเซา
ดัชนีราคาผู้ผลิตเพิ่มขึ้น 5.7% เมื่อเทียบกับปีก่อน ซึ่งเป็นอัตราที่เร็วที่สุดนับตั้งแต่เดือนมิถุนายน 2022 เนื่องจากต้นทุนพลังงานโลกที่สูงขึ้นสร้างแรงกดดันต่อผู้ผลิต
โดยรวมแล้ว การเติบโตทางเศรษฐกิจยังคงมีความยืดหยุ่น แต่เงินเฟ้อที่ยืดเยื้อและต้นทุนพลังงานที่อยู่ในระดับสูงยิ่งเสริมความคาดหวังว่าธนาคารกลางหลักจะคงนโยบายการเงินที่เข้มงวดหรือปรับขึ้นอัตราดอกเบี้ยต่อไป
หุ้น พันธบัตร และสินค้าโภคภัณฑ์
หุ้นสหรัฐฯ บันทึกการปรับตัวขึ้นในรายสัปดาห์แม้จะอ่อนแอในช่วงปลายสัปดาห์ ขณะที่ผลตอบแทนพันธบัตรที่ปรับตัวสูงขึ้นและค่าเงินดอลลาร์ที่แข็งแกร่งสร้างแรงกดดันต่อสินค้าโภคภัณฑ์
หุ้น
หุ้นสหรัฐฯ ปรับตัวขึ้นในรายสัปดาห์แม้จะร่วงลงในวันศุกร์ ดัชนี S&P 500 เพิ่มขึ้น 2.5% ดัชนี Nasdaq Composite ปรับตัวขึ้น 2.3% และดัชนี Dow Jones Industrial Average เพิ่มขึ้น 2.1%
หุ้นกลุ่มเทคโนโลยีเผชิญแรงกดดันในช่วงปลายสัปดาห์ ภายหลังการลาออกของเจนเซน หวง ประธานเจ้าหน้าที่บริหารของ Nvidia ซึ่งเพิ่มความไม่แน่นอนให้กับหนึ่งในบริษัทที่มีความเกี่ยวข้องกับปัญญาประดิษฐ์มากที่สุด
หุ้น Nvidia ร่วงลงประมาณ 12.8% ในรายสัปดาห์ ในวันศุกร์ ดัชนี S&P 500 ปรับตัวลดลง 0.4% และดัชนี Nasdaq ร่วงลง 0.9% ในขณะที่ดัชนี Dow ปรับตัวขึ้นเล็กน้อย 0.1%
หุ้นยุโรปมีผลการดำเนินงานที่โดดเด่นกว่า ดัชนี STOXX Europe 600 ปรับตัวขึ้น 2.44% และปิดที่ระดับสูงสุดเป็นประวัติการณ์ ในขณะที่ดัชนี FTSE 100 เพิ่มขึ้น 2.14%
การที่ยุโรปมีสัดส่วนหุ้นที่เกี่ยวข้องกับ AI ต่ำกว่า ประกอบกับผลประกอบการองค์กรที่แข็งแกร่งและอุปสงค์ต่อหุ้นกลุ่มประกันภัย ผู้ผลิตน้ำมัน และบริษัทในกลุ่มดีเฟนซีฟ เป็นปัจจัยสนับสนุนการปรับตัวขึ้นดังกล่าว
พันธบัตร
ผลตอบแทนพันธบัตรรัฐบาลปรับตัวสูงขึ้นหลังจากข้อมูลเงินเฟ้อยิ่งเสริมความคาดหวังว่าจะมีการดำเนินนโยบายการเงินที่เข้มงวดยิ่งขึ้น
ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ปิดใกล้ระดับ 5.15% สูงขึ้นประมาณ 29 จุดพื้นฐานในรายสัปดาห์ ส่วนผลตอบแทนพันธบัตรอายุ 2 ปี ซึ่งมีความอ่อนไหวต่อความคาดหวังด้านอัตราดอกเบี้ยเป็นพิเศษ ปรับตัวขึ้นประมาณ 37 จุดพื้นฐานสู่ระดับ 4.88%
ผลตอบแทนที่สูงขึ้นสะท้อนให้เห็นถึงการประเมินใหม่ของนักลงทุนเกี่ยวกับขอบเขตที่ Federal Reserve อาจจำเป็นต้องดำเนินนโยบายการเงินให้เข้มงวดยิ่งขึ้น
สินค้าโภคภัณฑ์
น้ำมันดิบเบรนท์ปิดที่ 95.84 ดอลลาร์สหรัฐฯ ต่อบาร์เรลในวันศุกร์ ปรับตัวลดลงประมาณ 2.5% ในรายสัปดาห์
ความกังวลเกี่ยวกับอุปทานส่วนเกินและความเสี่ยงทางภูมิรัฐศาสตร์ที่ลดลงในทันที มีน้ำหนักมากกว่าความไม่แน่นอนเกี่ยวกับโครงสร้างพื้นฐานด้านพลังงานในตะวันออกกลาง
ราคาฟิวเจอร์สทองคำก็ปรับตัวลดลงอย่างรวดเร็วเช่นกัน โดยปิดใกล้ระดับ 3,880 ดอลลาร์สหรัฐฯ ต่อออนซ์ และสูญเสียมูลค่าไปมากกว่า 4% ในรายสัปดาห์
ผลตอบแทนพันธบัตรที่สูงขึ้น ค่าเงินดอลลาร์สหรัฐฯ ที่แข็งแกร่งขึ้น และความคาดหวังว่า Federal Reserve จะดำเนินนโยบายที่เข้มงวดยิ่งขึ้น ล้วนลดอุปสงค์ต่อโลหะที่ไม่มีผลตอบแทนดอกเบี้ยนี้
ผลการดำเนินงานรายภาคส่วน
กลุ่มพลังงานนำการปรับตัวขึ้นในระดับโลกแม้ราคาน้ำมันดิบจะปรับตัวลดลง ในขณะที่กลุ่มสินค้าดิสเครชันนารีเป็นภาคส่วนเดียวที่ปิดสัปดาห์ในแดนลบ
ดัชนี MSCI ACWI Energy TR ในสกุลเงินดอลลาร์สหรัฐฯ ปรับตัวขึ้น 3.35% ได้รับแรงหนุนจากราคาน้ำมันที่ยังคงอยู่ในระดับสูงแม้จะลดลงในรายสัปดาห์ กลุ่มสินค้าอุปโภคบริโภคพื้นฐานเพิ่มขึ้น 1.42% สะท้อนถึงผลการดำเนินงานที่แข็งแกร่งกว่าในกลุ่มธุรกิจที่มีอุปสงค์ค่อนข้างคงที่ ขณะที่กลุ่มการเงินเพิ่มขึ้น 0.70% ท่ามกลางผลตอบแทนพันธบัตรที่สูงขึ้น
กลุ่มเทคโนโลยีสารสนเทศและบริการการสื่อสาร (Information Technology & Communication Services) ปรับตัวขึ้น 0.34% แม้จะมีความไม่แน่นอนเกี่ยวกับ Nvidia กลุ่มอุตสาหกรรมเพิ่มขึ้น 0.31% กลุ่มสาธารณูปโภคปรับตัวขึ้น 0.30% และกลุ่มดูแลสุขภาพเพิ่มขึ้นเล็กน้อย 0.07%
กลุ่มสินค้าดิสเครชันนารีเป็นภาคส่วนที่มีผลการดำเนินงานอ่อนแอที่สุด โดยปรับตัวลดลง 1.11% เนื่องจากมีผลงานต่ำกว่าตลาดโดยรวม
ผลการดำเนินงานรายภาคส่วน 9-13 พฤศจิกายน 2026
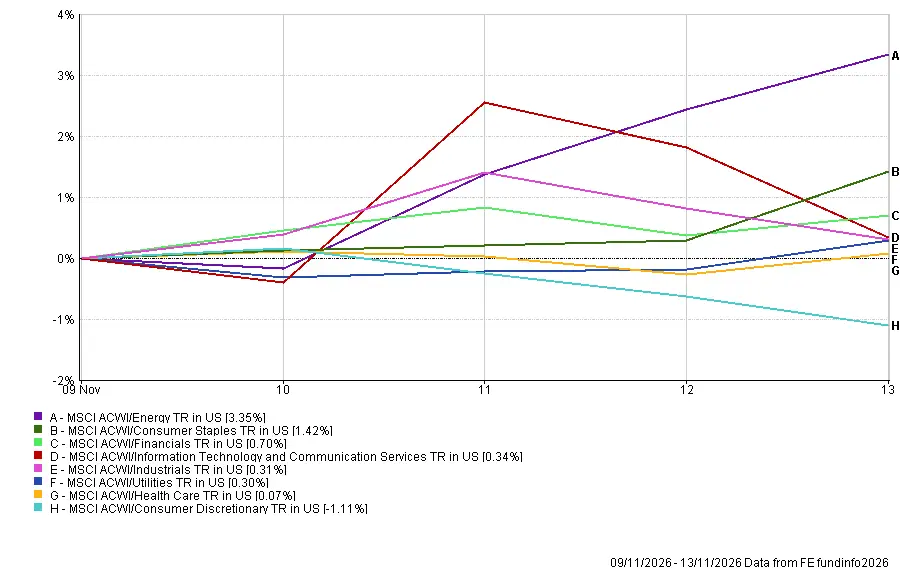
ที่มา: FE Analytics. ดัชนีทั้งหมดคิดผลตอบแทนรวมในสกุลเงิน USD ผลการดำเนินงานในอดีตไม่ใช่สิ่งบ่งชี้ที่เชื่อถือได้สำหรับผลการดำเนินงานในอนาคต ข้อมูล ณ วันที่ 13 พฤศจิกายน 2026
ตลาดภูมิภาค
ญี่ปุ่นนำในด้านผลการดำเนินงานของภูมิภาค ขณะที่จีนบันทึกการสูญเสียมากที่สุด เนื่องจากความกังวลเกี่ยวกับข้อจำกัดด้านเทคโนโลยีประกอบกับสัญญาณอุปสงค์ภายในประเทศที่อ่อนแอลง
MSCI Japan TR ในสกุลเงิน USD ปรับตัวขึ้น 2.08% ทำให้เป็นดัชนีภูมิภาคที่แข็งแกร่งที่สุด ตามมาด้วยอเมริกาเหนือที่ปรับตัวขึ้นเล็กน้อย 0.14%
MSCI United Kingdom TR ในสกุลเงิน USD ปรับตัวลง 0.06% ขณะที่ MSCI Europe ลดลง 0.35% ผลตอบแทนเหล่านี้แตกต่างจากผลกำไรที่บันทึกโดยดัชนีในยุโรปและสหราชอาณาจักรในสกุลเงินท้องถิ่น ส่วนหนึ่งเป็นเพราะเงินยูโรและเงินปอนด์สเตอร์ลิงอ่อนค่าลงเมื่อเทียบกับดอลลาร์สหรัฐ
จีนเป็นภูมิภาคที่อ่อนแอที่สุด โดย MSCI China TR ในสกุลเงิน USD ร่วงลง 4.38%
ความเคลื่อนไหวเกี่ยวกับ Nvidia ก่อให้เกิดความกังวลว่าบริษัทคลาวด์ของจีนอาจเผชิญกับข้อจำกัดที่เข้มงวดยิ่งขึ้นจากสหรัฐฯ ในการเข้าถึงชิปขั้นสูง Alibaba ร่วงลงประมาณ 7% ในวันพฤหัสบดี ขณะที่อัตราเงินเฟ้อของผู้บริโภคที่อ่อนแอยิ่งตอกย้ำความกังวลเกี่ยวกับอุปสงค์ภายในประเทศที่ซบเซา
ผลการดำเนินงานรายภูมิภาค 9-13 พฤศจิกายน 2026
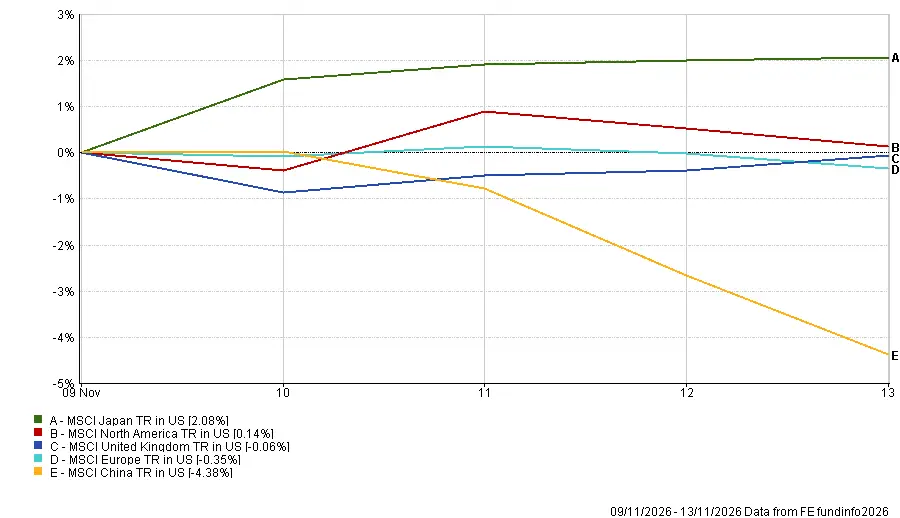
ที่มา: FE Analytics. ดัชนีทั้งหมดคิดผลตอบแทนรวมในสกุลเงิน USD ผลการดำเนินงานในอดีตไม่ใช่สิ่งบ่งชี้ที่เชื่อถือได้สำหรับผลการดำเนินงานในอนาคต ข้อมูล ณ วันที่ 13 พฤศจิกายน 2026
ตลาดสกุลเงิน
ดอลลาร์สหรัฐแข็งค่าขึ้นเมื่อเทียบกับเงินยูโร เงินปอนด์สเตอร์ลิง และเงินเยน เนื่องจากอัตราเงินเฟ้อที่สูงขึ้นและผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ที่ปรับตัวสูงขึ้นได้เสริมความคาดหวังว่า Federal Reserve จะดำเนินนโยบายการเงินที่เข้มงวดต่อไป
เปรียบเทียบระดับราคาเปิดตลาดวันจันทร์กับระดับราคาปิดตลาดวันศุกร์:
- EUR/USD 1.1138 → 1.1023: เงินยูโรอ่อนค่าลงเมื่อเทียบกับดอลลาร์ เนื่องจากความคาดหวังด้านอัตราดอกเบี้ยของสหรัฐฯ แข็งแกร่งขึ้น
- GBP/USD 1.3361 → 1.3217: เงินปอนด์สเตอร์ลิงอ่อนค่าลง แม้ตัวเลข GDP ของสหราชอาณาจักรจะแข็งแกร่งกว่าคาด เนื่องจากความแข็งแกร่งของดอลลาร์มีน้ำหนักมากกว่าแรงสนับสนุนจากข้อมูลเศรษฐกิจในประเทศ
- USD/JPY 158.36 → 159.69: เงินเยนอ่อนค่าลงเมื่อเทียบกับดอลลาร์ท่ามกลางผลตอบแทนพันธบัตรสหรัฐฯ ที่ปรับตัวสูงขึ้น
- GBP/JPY 211.73 → 211.05: เงินปอนด์สเตอร์ลิงอ่อนค่าลงเมื่อเทียบกับเงินเยน โดยการอ่อนค่าของเงินปอนด์มีมากกว่าการสูญเสียของเงินเยนเมื่อเทียบกับดอลลาร์
โดยรวม ดอลลาร์ปรับตัวแข็งค่าขึ้นในทุกคู่สกุลเงินหลักทั้งสามคู่ ได้รับแรงหนุนจากความคาดหวังว่าอัตราดอกเบี้ยของสหรัฐฯ อาจคงอยู่ในระดับสูงต่อไปอีกระยะหนึ่ง
แนวโน้มและสัปดาห์ข้างหน้า
สัปดาห์ที่ 16-20 พฤศจิกายน จะมีการเปิดเผยข้อมูลเศรษฐกิจและพัฒนาการของบริษัทต่างๆ เพิ่มเติม โดยนโยบายของ Federal Reserve และแนวโน้มการลงทุนด้าน AI ยังคงเป็นปัจจัยสำคัญที่ส่งผลต่อทิศทางตลาด
เหตุการณ์สำคัญที่ต้องติดตาม ได้แก่:
- วันจันทร์: ตัวเลขการผลิตภาคอุตสาหกรรม ยอดค้าปลีก และการลงทุนของจีน ต่อจากการเปิดเผย GDP เบื้องต้นไตรมาสที่สามของญี่ปุ่น
- วันอังคาร: ยอดค้าปลีกและการผลิตภาคอุตสาหกรรมของสหรัฐฯ พร้อมกับตัวเลขตลาดแรงงานของสหราชอาณาจักร Nvidia รายงานผลประกอบการรายไตรมาสหลังตลาดสหรัฐฯ ปิดทำการ
- วันพุธ: ตัวเลขอัตราเงินเฟ้อของสหราชอาณาจักร และรายงานการประชุม Federal Reserve ประจำเดือนตุลาคม
- วันศุกร์: ยอดค้าปลีกของสหราชอาณาจักร พร้อมกับข้อมูลอัตราเงินเฟ้อของญี่ปุ่นที่คาดว่าจะเปิดเผยในช่วงปลายสัปดาห์เช่นกัน
นักลงทุนจะพิจารณารายงานการประชุม Fed เพื่อหาหลักฐานที่สนับสนุนการขึ้นอัตราดอกเบี้ยเพิ่มเติม แม้ว่าการประชุมดังกล่าวจะเกิดขึ้นก่อนการเปิดเผยข้อมูลเงินเฟ้อล่าสุดของสหรัฐฯ
ผลประกอบการของ Nvidia จะได้รับความสนใจอย่างใกล้ชิดเพื่อดูหลักฐานความต้องการชิป AI และการใช้จ่ายของลูกค้ารายสำคัญ โดยเฉพาะอย่างยิ่งภายหลังการเปลี่ยนแปลงผู้นำของบริษัท
ตัวเลขอัตราเงินเฟ้อและการจ้างงานของสหราชอาณาจักรจะช่วยให้ตลาดประเมินได้ว่า Bank of England อาจจำเป็นต้องขึ้นอัตราดอกเบี้ยอีกครั้งหรือไม่ ขณะที่ข้อมูลเศรษฐกิจจากจีนและญี่ปุ่นจะให้ข้อมูลเชิงลึกเพิ่มเติมเกี่ยวกับสภาวะทั่วทั้งเอเชีย
ด้วยแรงกดดันจากอัตราเงินเฟ้อต่ออัตราดอกเบี้ยและผลประกอบการของ Nvidia ที่กำลังจะมาถึง สัปดาห์ข้างหน้าจะเป็นบทพิสูจน์ว่าตลาดหุ้นจะสามารถรักษาผลกำไรไว้ได้หรือไม่ ท่ามกลางต้นทุนการกู้ยืมที่สูงขึ้นและความไม่แน่นอนเกี่ยวกับการลงทุนด้าน AI