


米雇用統計が利上げ観測を強化、テクノロジー株と原油が下落|週間マーケットレビュー:2026年11月2日~6日


世界市場にとって波乱の多い一週間となった。予想を上回る米国の雇用統計が連邦準備制度(FRB)の追加利上げ観測を高め、人工知能(AI)への支出や規制に対する懸念がテクノロジー株の重荷となった。
米国の中間選挙が市場の不透明感を高める中、原油価格は急落し、金は回復した。一方、英国とオーストラリアはインフレへの懸念が根強い中、相次いで利上げを実施した。
経済概況
堅調な米国経済指標、各中央銀行の政策決定、そして中間選挙が今週を通じて市場センチメントを左右した。
米雇用の堅調さが追加利上げ観測を強化
米国経済は10月に16万5,000人の雇用を創出し、市場予想の6万5,000人を大幅に上回った。失業率は4.2%から4.1%に低下し、賃金は前月比0.4%、前年比3.1%の上昇となった。9月の雇用増加数も6万人に上方修正された。
この強い雇用統計を受け、連邦準備制度(FED)が12月に再度利上げを実施するとの観測が高まり、市場では25ベーシスポイントの利上げ確率が約77%に織り込まれた。
米国の企業景況感調査も引き続き堅調だった。ISM製造業PMIは54.5から55.5に上昇し、サービス業PMIは54.9から54.5にわずかに低下した。いずれも50を上回り、景気拡大の継続を示した。
英国とオーストラリアが利上げを実施
イングランド銀行(BoE)は政策金利を25ベーシスポイント引き上げ、4.00%とした。これは3年以上ぶりの利上げとなる。8名の委員が利上げを支持し、キャサリン・マン委員はより大幅な50ベーシスポイントの利上げを主張した。
イングランド銀行は、9月に3.5%に達した英国のインフレ率がエネルギーコストの上昇により、2027年半ばまでに5%に迫る可能性があると警告した。
オーストラリア中央銀行も政策金利を25ベーシスポイント引き上げ、4.85%とした。
欧州では、10月の速報インフレ率が2023年以来の高水準となる4.0%に上昇し、欧州中央銀行(ECB)への圧力が増した。
米中間選挙が市場の不透明感を高める
米国の中間選挙では民主党が議会の主導権を握り、経済・規制政策の方向性をめぐる不確実性が高まった。
水曜日には米国株が上昇した一方、イランを巡る緊張緩和への期待から原油価格は約8%下落した。
木曜日には、AIへの規制強化やデータセンター建設への投資鈍化に対する懸念を投資家が意識し、テクノロジー株が急落した。
株式・債券・コモディティ
株式
AI支出および規制を巡る懸念が、堅調な雇用統計と追加利上げ観測と相まって、米国株を押し下げた。
S&P 500は2.7%下落し、2025年4月以来最大の週間下落率となった。ナスダック総合指数は3.4%安となり、ダウ・ジョーンズ工業株価平均は0.9%下落した。テクノロジー株は金曜日に一部回復したが、週間の損失を取り戻すには至らなかった。
欧州株式は比較的落ち着いた動きとなった。STOXX Europe 600は週間で約0.2%上昇したが、金曜日には1%下落した。
FTSE 100は約0.5%下落し、金曜日の終値は10,673.94となった。AIへの懸念と米国規制を巡る不確実性が重荷となり、同日だけで1%下落した。
債券
金曜日は、予想を上回る雇用統計を受けてFRBの追加利上げ観測が高まり、米国債利回りが上昇した。
米国10年国債利回りは約4.9%となり、2年国債利回りは約4.5%に達した。
債券価格と利回りは逆方向に動く。利上げ観測の高まりは、既存の債券価格の低下と利回りの上昇をもたらす可能性がある。
コモディティ
中東の供給環境を巡る見方が変化する中、原油は今週最も大きな値動きを記録した。ブレント原油は約13%下落し、1月限の取引は金曜日に1バレル当たり約98米ドル近辺で推移した。
中間選挙後のイランを巡る緊張緩和への期待と、世界的な原油供給過剰への懸念が価格を押し下げた。ただし、ホルムズ海峡付近での船舶への攻撃が続き、海上輸送とエネルギー供給へのリスクが改めて意識された。
金は逆方向に動き、約5%上昇して1トロイオンス当たり約4,070米ドルと、2ヵ月超ぶりの最高の週間パフォーマンスを記録した。
水曜日は原油安を受けて3.3%急騰したが、金曜日にはエネルギー価格の変動がインフレ懸念を再び意識させ、値を戻した。
セクター別パフォーマンス
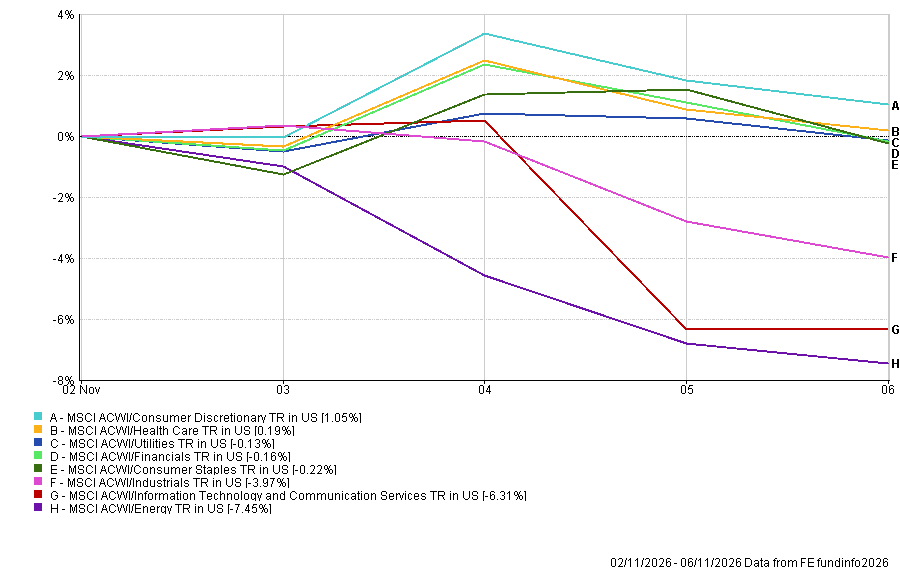
世界のセクター別パフォーマンスは、相対的に底堅い消費関連・ディフェンシブ株と、テクノロジー支出やエネルギー価格の影響を受けやすいセクターとの間で明確な格差が生じた。
一般消費財セクターが1.05%上昇してトップとなり、ヘルスケアセクターは0.19%の上昇となった。
公益事業セクターは0.13%下落、金融セクターは0.16%安、生活必需品セクターは0.22%安となり、今週の最弱セクターと比較すると値動きは相対的に限定的だった。
資本財・サービスセクターは3.97%下落し、景気敏感株への広範な圧力が反映された。
最も大きな損失はテクノロジーとエネルギーセクターに集中した。
情報技術・通信サービスセクターは6.31%下落した。投資家がAIインフラ支出、規制リスク、データセンター開発の進捗を再評価した木曜日に、下落の大部分が生じた。
エネルギーセクターは原油価格の急落が生産企業の重荷となり、7.45%下落して最弱セクターとなった。
セクター別パフォーマンス 2026年11月2日~6日
出所:FE Analytics。全指数のトータルリターン(米ドル建て)。過去のパフォーマンスは将来の結果を示すものではありません。データは2026年11月6日時点。
地域別市場
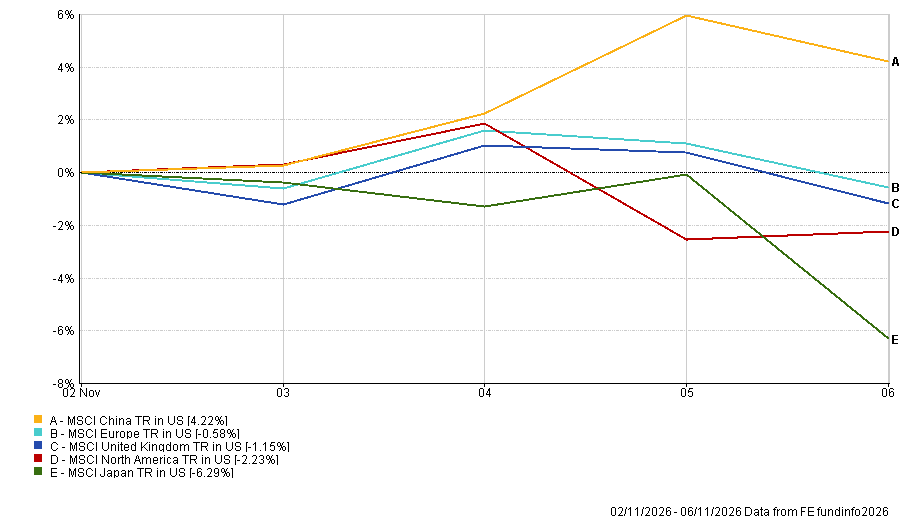
テクノロジーセクターへのエクスポージャー、為替変動、投資家センチメントの変化がリターンに影響を与え、地域別パフォーマンスも大きく分かれる結果となりました。
中国は最も好調な地域となり、MSCIチャイナ指数は米ドル建てで4.22%上昇しました。
欧州は0.58%下落、英国は1.15%下落しましたが、いずれも北米を上回るパフォーマンスを維持しました。北米は、テクノロジー株の軟調が米国市場の重荷となり、2.23%の下落となりました。
日本は最大の下落を記録し、6.29%の下落となりました。日経平均は米国テクノロジー株の売りを受けて金曜日に6%超下落し、2020年3月以来最悪の週となりました。
地域別パフォーマンス:2026年11月2日〜6日
出所:FE Analytics。全指数のトータルリターン(米ドル建て)。過去のパフォーマンスは将来の結果を示すものではありません。データは2026年11月6日時点。
通貨市場
雇用統計の改善により米連邦準備制度(FRB)の追加利上げ期待が高まる中、米ドルはユーロ、英ポンド、日本円に対して上昇しました。
月曜日の始値と金曜日の終値を比較すると:
- EUR/USDは1.1159から1.1144に下落し、ユーロはわずかに軟化しました。
- GBP/USDは1.3390から1.3350に下落しました。英ポンドはイングランド銀行の利上げにもかかわらず、小幅に軟化しました。
- USD/JPYは157.51から158.48に上昇し、円は軟化しました。
- GBP/JPYは210.96から211.57に上昇し、英ポンドは対ドルで下落したものの、対円では上昇しました。
米ドルの強さは米国の金利上昇期待を反映したものであり、円は対ドル・対英ポンドともに引き続き圧力下に置かれました。
今後の見通しと注目イベント
今後の焦点はインフレと成長に関するデータに移り、中央銀行がさらなる利上げ圧力に直面するかどうかを見極める材料として注目されます。
2026年11月9日〜13日の主要イベント:
- 月曜日:中国の10月インフレ指標。
- 火曜日:米国の10月消費者物価指数(CPI)。
- 木曜日:英国の第3四半期GDP速報値。
- 金曜日:米国の生産者物価指数(PPI)。
雇用統計が予想を上回る強い結果となったことを受け、火曜日に発表される米国インフレ指標は特に重要な意味を持ちます。再び高い数値が示された場合、12月のFRB利上げ期待がさらに強まる可能性があります。
英国では、GDP速報値がイングランド銀行の最新の利上げを受けた経済の現状を示す指標となります。
市場はまた、イランおよびホルムズ海峡を通じた海上輸送をめぐる動向と、AI投資および規制に関する懸念についても注視していきます。
米国の雇用統計の改善が利上げ期待を下支えする中、次回のインフレ指標が今後数週間の市場センチメントを左右する決定的な要因となる可能性があります。