


중앙은행들의 신중한 기조 속 기술주 하락 | 주간 시장 리뷰: 2026년 10월 26일~30일


인공지능(AI) 지출에 대한 우려가 미국 기술주를 압박하면서 글로벌 시장은 10월을 약세로 마감했습니다. 한편 미국, 유럽, 일본의 중앙은행은 기준금리를 동결했으며, 지속적인 인플레이션과 중동 긴장 고조로 통화정책 전망이 복잡해졌습니다.
미국 경제가 견조한 성장세를 보이는 가운데, 투자자들은 AI에 대한 막대한 투자가 기대한 수익을 가져다줄지에 의문을 제기했습니다. 기술주가 압박을 받는 동안 방어적 섹터와 유럽 주식은 상대적으로 선방했습니다.
경제 개요
미국, 유럽, 일본의 중앙은행은 지속적인 인플레이션, 높은 에너지 가격, 중동 긴장이 정책 전망을 복잡하게 만드는 가운데 기준금리를 동결했습니다.
미국 연방준비제도(연준)는 수요일 기준금리를 3.75%~4.00%로 유지했습니다. 10명의 위원이 동결에 찬성한 반면, 리사 쿡 이사와 클리블랜드 연방준비은행 총재 베스 해맥 2명은 25bp 인상을 지지했습니다. 케빈 워시 연준 의장은 경제가 강한 성장세를 이어가고 있지만, 다음 행보를 결정하기 전에 더 많은 정보가 필요하다고 밝히며 연준의 2% 물가 목표를 재확인했습니다.
미국 경제 지표들은 이러한 과제를 더욱 부각시켰습니다. 3분기 GDP 성장률은 연율 기준 2.2%에서 3.4%로 가속화됐으며, 연준이 선호하는 인플레이션 지표인 PCE 물가지수는 9월에 전월 대비 0.5%, 전년 대비 3.6% 상승했습니다. 신규 실업수당 청구 건수는 19만 4,000건으로 감소했습니다.
유럽중앙은행(ECB)도 3가지 주요 기준금리를 동결하면서, 에너지 가격 상승이 인플레이션을 자극하고 성장을 둔화시킬 수 있다고 경고했습니다. 유로존 GDP는 3분기에 0.4% 성장했으며, 독일 인플레이션은 10월에 3.3%에서 2.8%로 완화됐습니다. 크리스틴 라가르드 ECB 총재는 2027년 2월 7일 사임할 예정임을 밝혔습니다.
일본은행은 기준금리를 1.25%로 유지했으며, 8명의 위원이 동결에 찬성하고 1명이 인상을 지지했습니다. 일본은행은 인플레이션 전망치를 상향 조정하고, 추가 금리 인상 가능성을 시사했습니다.
영국에서는 가을 예산안에서 예상보다 적은 국채 발행이 제안되어 장기 국채 수익률 안정에 기여했습니다.
주식, 채권 및 원자재
주식
AI 투자의 규모와 수익성에 대한 우려가 기술주를 짓누르면서 미국 주식이 하락했습니다.
S&P 500은 주간 기준 0.6% 하락했으며, 나스닥 종합지수는 2.0% 손실을 기록했고 다우존스 산업평균지수는 0.9% 하락했습니다.
금요일이 약세를 주도했습니다. 기업 실적 발표가 기술 지출에 대한 우려를 심화시키면서 S&P 500은 해당 세션에서 1.8% 하락했고, 나스닥은 2.9% 떨어졌습니다.
인텔 주가는 1974년 이후 최대 하루 낙폭인 약 29% 폭락했으며, 아마존은 1.9% 하락했습니다. 엔비디아는 4.9% 하락했으며, AMD, 마이크론, 브로드컴도 압박을 받았습니다. 에너지 주식은 엑슨모빌과 쉐브런의 실적 발표 이후 상대적으로 양호한 성과를 보였습니다.
유럽 주식은 상대적으로 선방했습니다. STOXX Europe 600은 주간 기준 약 1.7% 상승했으며, FTSE 100은 금요일 10,729.78로 마감했습니다. 아스트라제네카와 BT의 강세가 지수를 지지했으나, 은행주와 광산주의 약세가 상승폭을 제한했습니다.
채권
미국 국채 수익률은 주식 매도세 속에 투자자들이 안전 자산을 찾으면서 주 후반 하락했습니다. 10년물 국채 수익률은 4.9% 근방에서 마감했으며, 2년물 수익률도 소폭 하락했습니다. 영국의 장기 국채 수익률은 예산안 발표 이후 하락했으며, 일본의 10년물 국채 수익률은 금요일 2.8% 수준을 유지했습니다.
원자재
원자재 시장에서 브렌트유는 중동 에너지 인프라와 해운 항로에 대한 공격 우려에 힘입어 약 1.5% 상승한 배럴당 $117.64를 기록했습니다.
금은 반대 방향으로 움직여 약 3% 하락하며 온스당 $3,900 아래로 마감, 1년 이상 만에 최저 수준을 기록했습니다. 높은 금리 유지에 대한 기대감이 금 가격을 압박했으며, 금요일의 주식 매도세로 인해 투자자들이 손실을 보전하기 위해 금을 매도했을 가능성도 있습니다.
섹터별 성과
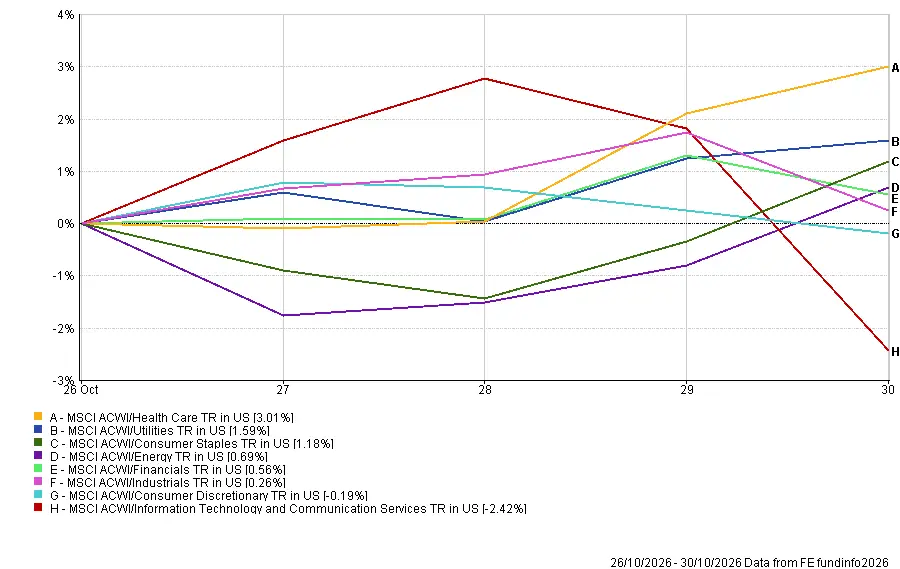
헬스케어 섹터가 선두를 이끌었습니다. MSCI ACWI 헬스케어 지수는 배당금 포함 기준 미국 달러화로 3.01% 상승했습니다. 유틸리티는 1.59%, 필수소비재는 1.18%, 에너지는 0.69%, 금융은 0.56%, 산업재는 0.26% 상승했습니다.
임의소비재는 0.19% 하락했습니다. 정보기술 및 커뮤니케이션 서비스 섹터가 2.42% 하락으로 가장 부진한 성과를 보였습니다.
이러한 결과는 투자자들이 기술주 밸류에이션과 AI 투자의 잠재적 수익을 재평가하면서 보다 방어적인 섹터로 이동하는 흐름을 보여줍니다.
섹터별 성과 2026년 10월 26일~30일
출처: FE Analytics. 과거 성과는 미래 성과의 신뢰할 수 있는 지표가 아닙니다. 데이터 기준일: 2026년 10월 30일.
지역별 시장
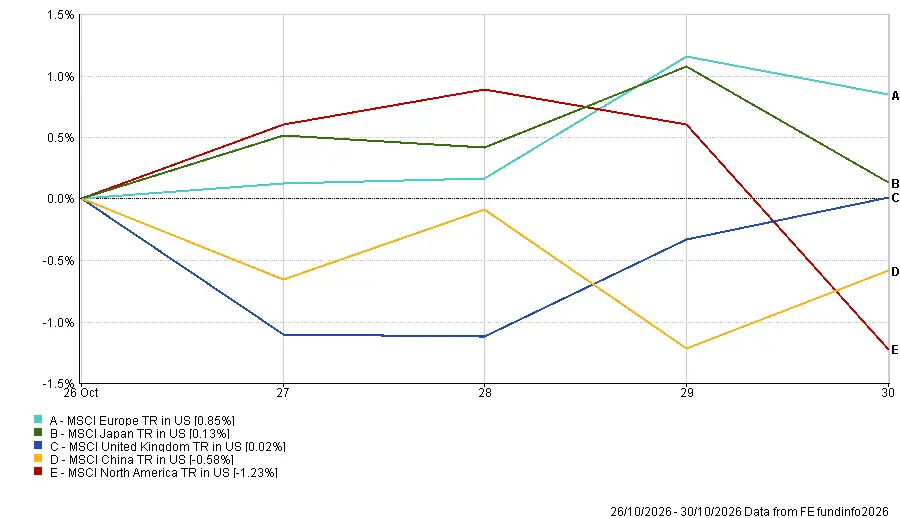
유럽이 최고 성과 지역이었습니다. MSCI 유럽 지수는 미국 달러화 기준 0.85% 상승했습니다. 일본은 0.13% 상승했으며, 영국은 0.02%로 거의 보합세를 유지했고, 중국은 0.58% 하락했습니다. 북미는 금요일의 기술주 매도세가 초반 상승분을 상쇄하면서 1.23% 하락으로 가장 부진한 성과를 보였습니다.
미국 달러화 기준으로 측정할 때 환율 움직임도 수익률에 영향을 미쳤습니다. 유로화와 엔화가 달러 대비 약세를 보이면서 유럽과 일본의 달러화 환산 수익률이 낮아진 반면, 파운드화는 소폭 강세를 보였습니다.
지역별 성과 2026년 10월 26일~30일
출처: FE Analytics. 과거 성과는 미래 성과의 신뢰할 수 있는 지표가 아닙니다. 데이터 기준일: 2026년 10월 30일.
외환 시장
미국 달러는 주간 기준 유로화 및 일본 엔화 대비 강세를 보였으나, 파운드화 대비로는 소폭 약세를 나타냈습니다.
월요일 시가와 금요일 종가를 비교하면 다음과 같습니다:
- EUR/USD: 1.1202에서 1.1160으로 0.37% 하락했습니다. 유로화는 월요일과 화요일에 약세를 보이다가 주 중반에 회복했으나, 금요일에 다시 하락했습니다.
- GBP/USD: 1.3379에서 1.3392로 0.10% 상승했습니다. 영국 예산안이 제한적인 시장 반응만을 불러일으키며 파운드화가 소폭 강세를 보였습니다.
- USD/JPY: 156.83에서 157.55로 0.46% 상승했습니다. 일본은행이 인플레이션 전망을 상향 조정했음에도 불구하고 엔화는 달러 대비 약세를 나타냈습니다.
- GBP/JPY: 파운드화가 엔화 대비 강세를 보이며 209.87에서 211.00으로 0.54% 상승했습니다.
전망 및 금주 주요 일정
이제 시장의 관심은 영국은행의 금리 결정과 미국 10월 고용 보고서, 그리고 추가적인 경제 지표 발표 및 기업 실적에 집중됩니다.
2026년 11월 2일~6일의 주요 일정은 다음과 같습니다:
- 월요일: 미국 ISM 제조업 PMI. 애플, 미국 시장 마감 후 실적 발표.
- 화요일: 미국 JOLTS 구인 건수, 미국 중간선거, 호주 준비은행(RBA) 금리 결정. AMD, 미국 시장 마감 후 실적 발표.
- 수요일: 미국 ADP 고용 데이터, 무역 지표, ISM 서비스업 PMI 및 유로존 10월 인플레이션 추정치.
- 목요일: 영국은행 금리 결정 및 통화정책 보고서, 미국 실업 수당 청구 건수 및 생산성 데이터. 클리블랜드 연방준비은행 총재 베스 해맥 발언.
- 금요일: 미국 10월 고용 보고서.
영국은행은 기준금리를 25bp 인상하여 4.00%로 올릴 것으로 예상되며, 이는 3년여 만의 첫 인상이 될 것입니다. 시장에서는 화요일 RBA 금리 인상 가능성도 약 79%로 보고 있습니다.
강력한 GDP 및 인플레이션 지표에 이어 금요일 미국 고용 보고서가 특히 중요할 것으로 보입니다. 해당 데이터는 연준의 12월 결정에 대한 기대에 영향을 미칠 수 있으며, 미국 중간선거는 재정 정책 및 시장 심리를 둘러싼 추가적인 불확실성을 야기할 수 있습니다.