


科技股下滑,央行維持謹慎立場|每週市場回顧:2026年10月26日至30日


十月份全球市場在壓力下收盤,市場對人工智能(AI)支出的憂慮拖累美國科技股表現。與此同時,美國、歐洲及日本的央行均維持利率不變,持續的通脹壓力與中東局勢緊張令貨幣政策前景更趨複雜。
儘管美國經濟保持強勁增長,投資者仍對AI重磅投資能否帶來預期回報存有疑慮。科技股承壓之際,防禦性板塊及歐洲股市則表現相對穩健。
經濟概覽
美國、歐洲及日本央行均維持利率不變,持續的通脹壓力、高企的能源價格以及中東局勢緊張令政策前景更趨複雜。
美國聯邦儲備委員會(聯儲局)於週三維持利率於3.75%至4.00%不變。十名官員投票支持維持利率,另有兩名官員——理事Lisa Cook及克利夫蘭聯儲主席Beth Hammack——則主張加息25個基點。聯儲局主席Kevin Warsh表示,美國經濟持續強勁增長,但官員在決定下一步行動前仍需蒐集更多資訊,並重申聯儲局2%的通脹目標。
美國數據進一步凸顯了政策挑戰。第三季GDP增長按年率計加速至3.4%,高於前值2.2%;聯儲局偏好的通脹指標——個人消費支出(PCE)價格指數——9月環比上升0.5%,同比上升3.6%。初領失業救濟金人數下降至194,000人。
歐洲央行(ECB)亦維持三項主要利率不變,並警告能源價格上漲可能推升通脹、拖累經濟增長。歐元區第三季GDP增長0.4%,德國10月通脹率從3.3%回落至2.8%。ECB行長Christine Lagarde亦宣布將於2027年2月7日卸任。
日本銀行維持利率於1.25%不變,八名委員投票支持維持,一名委員主張加息。日本銀行上調通脹預測,並暗示不排除進一步加息的可能性。
在英國,秋季財政預算案提出的新增政府債券發行規模低於市場預期,有助於長期英國國債孳息率有所回落。
股票、債券與大宗商品
股票
市場對AI投資規模及盈利能力的憂慮拖累科技股,美國股市整體下跌。
標普500指數週內下跌0.6%,納斯達克綜合指數下跌2.0%,道瓊斯工業平均指數下跌0.9%。
週五單日跌幅佔整週跌幅的大部分。標普500指數當日下跌1.8%,納斯達克指數下跌2.9%,企業業績報告加劇了市場對科技支出的憂慮。
英特爾股價暴跌約29%,創下1974年以來最大單日跌幅;亞馬遜下跌1.9%;英偉達下跌4.9%,AMD、美光及博通亦同樣承壓。受埃克森美孚及雪佛龍業績帶動,能源股表現相對較好。
歐洲股市表現相對穩健。STOXX歐洲600指數週內上漲約1.7%,富時100指數週五收報10,729.78點。阿斯利康及英國電信股價上漲提供支撐,但銀行及礦業股走弱限制了整體升幅。
債券
週末股市拋售潮帶動資金流向避險資產,美國國債孳息率於週後段回落。10年期美國國債孳息率收盤報約4.9%,2年期孳息率亦有所下滑。英國預算案公布後,長期英國國債孳息率下跌,日本10年期政府債券孳息率於週五收於約2.8%。
大宗商品
大宗商品方面,受中東能源基礎設施及航運路線遭受攻擊的憂慮支撐,布蘭特原油價格上漲約1.5%至每桶117.64美元。
黃金則走勢相反,下跌約3%,收盤跌破每盎司3,900美元,為逾一年以來的最低水平。市場對利率維持高位的預期持續壓制金價,而週五的股市拋售或亦促使投資者沽售黃金以填補其他倉位虧損。
板塊表現
醫療保健板塊領漲。MSCI ACWI醫療保健指數(含股息,以美元計)上漲3.01%。公用事業板塊上漲1.59%,必需消費品上漲1.18%,能源上漲0.69%,金融上漲0.56%,工業上漲0.26%。
非必需消費品板塊微跌0.19%。資訊科技及通訊服務板塊表現最為疲弱,下跌2.42%。
上述結果反映出,隨著投資者重新評估科技板塊估值及AI投資的潛在回報,市場出現轉向防禦性板塊的趨勢。
板塊表現(2026年10月26日至30日)
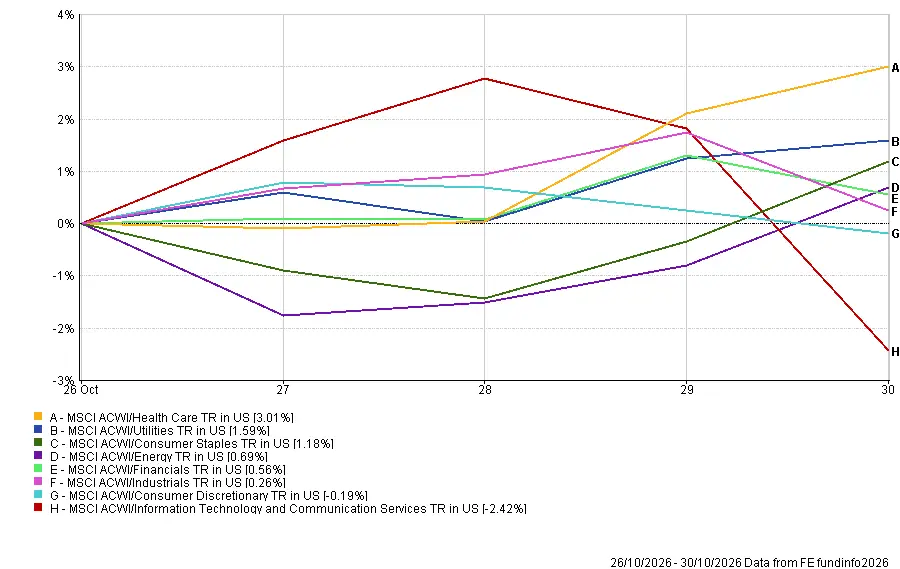
資料來源:FE Analytics。過往表現並非未來表現的可靠指標。數據截至2026年10月30日。
區域市場
歐洲為表現最佳的區域。MSCI歐洲指數(以美元計)上漲0.85%。日本上漲0.13%,英國幾乎持平,漲幅為0.02%,中國下跌0.58%。北美表現最弱,下跌1.23%,週五的科技股拋售抵消了此前的漲幅。
以美元計算回報時,匯率走勢亦對收益產生影響。歐元及日圓兌美元走弱,拖低了歐洲及日本以美元計算的回報,而英鎊則略為走強。
區域表現(2026年10月26日至30日)
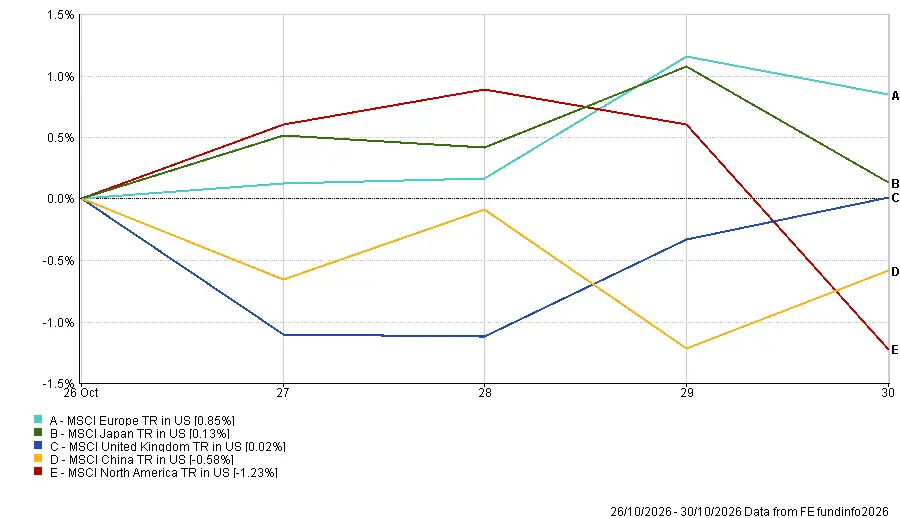
資料來源:FE Analytics。過往表現並非未來表現的可靠指標。數據截至2026年10月30日。
外匯市場
週內美元兌歐元及日圓走強,但兌英鎊則略為走弱。
比較週一開盤價與週五收盤價:
- EUR/USD:下跌0.37%,從1.1202跌至1.1160。歐元週一及週二走弱,週中段反彈,週五再度回落。
- GBP/USD:上漲0.10%,從1.3379升至1.3392。英鎊小幅走高,英國預算案對市場影響有限。
- USD/JPY:上漲0.46%,從156.83升至157.55。儘管日本銀行上調通膨預測,日圓兌美元仍走弱。
- GBP/JPY:上漲0.54%,從209.87升至211.00,英鎊兌日圓走強。
前景展望與未來一週
市場焦點現轉向英格蘭銀行利率決議及美國10月就業報告,以及其他經濟數據發布與企業財報。
2026年11月2日至6日的重要事件包括:
- 週一:美國ISM製造業採購經理人指數。蘋果公司於美股收盤後公布財報。
- 週二:美國JOLTS職位空缺數據、美國中期選舉,以及澳洲儲備銀行(RBA)利率決議。AMD於美股收盤後公布財報。
- 週三:美國ADP就業數據、貿易數據、ISM服務業採購經理人指數及歐元區10月通膨預估值。
- 週四:英格蘭銀行利率決議及貨幣政策報告、美國初次申請失業救濟人數及生產力數據。克里夫蘭聯邦儲備銀行行長Beth Hammack發表講話。
- 週五:美國10月就業報告。
英格蘭銀行預計將升息25個基點至4.00%,這將是其逾三年來的首次升息。市場亦預計週二RBA升息的概率約為79%。
繼強勁的GDP及通膨數據公布後,週五的美國就業報告將尤為重要。該數據可能影響市場對聯準會12月決策的預期,而美國中期選舉或將為財政政策及市場情緒帶來進一步的不確定性。