
Le pétrole atteint un plus haut de six mois tandis que les inquiétudes autour de l'IA pèsent sur les actions | Récapitulatif hebdomadaire : 19-23 octobre 2026


Le Récapitulatif hebdomadaire des marchés de cette semaine examine comment la flambée des prix du pétrole, les inquiétudes concernant le financement de l’IA et la pression croissante sur les marchés obligataires européens ont perturbé les marchés mondiaux.
Le Brent a atteint son cours de clôture le plus élevé depuis avril, tandis que l’or a enregistré sa plus forte baisse hebdomadaire depuis début juin. Les valeurs technologiques américaines ont connu leur plus forte correction journalière depuis plusieurs mois, et les actions européennes ont signé leur pire semaine depuis début septembre.
Dans le même temps, les bons du Trésor américain ont enregistré leur plus fort rebond journalier en plus de trois ans, même si les coûts d’emprunt français ont bondi. Ces mouvements contrastés ont illustré la façon dont les investisseurs réévaluaient l’inflation, la croissance et le risque financier à l’approche d’une semaine cruciale pour les banques centrales.
Aperçu économique
L’activité économique américaine est restée résiliente malgré la volatilité des marchés. Les inscriptions hebdomadaires au chômage sont tombées à 194 000, tandis que les indices PMI préliminaires d’octobre pour le secteur manufacturier et les services ont atteint respectivement 56,0 et 57,9, signalant une expansion continue.
Au Royaume-Uni, l’inflation annuelle a accéléré à 3,5 % en septembre, contre 3,1 % auparavant et au-dessus des prévisions de 3,4 %. Le taux de chômage est tombé à 4,7 %, renforçant les anticipations d’une hausse des taux de la Banque d’Angleterre en novembre.
L’activité des entreprises s’est également améliorée. L’indice PMI composite britannique d’octobre a progressé à 53,1, son niveau le plus élevé depuis février, les nouvelles commandes enregistrant leur plus forte hausse en plus de deux ans. Toutefois, les ventes au détail ont reculé de 0,4 %, témoignant de pressions persistantes sur les dépenses des ménages.
La zone euro a présenté un tableau plus morose. Son PMI composite est retombé de 53,1 à 51,9, son plus bas niveau en quatre mois, sous l’effet de la hausse des coûts énergétiques et du durcissement des conditions financières qui ont pesé sur la confiance des entreprises.
L’indicateur français est tombé à 48,4, signalant une contraction dans un contexte d’incertitude politique et budgétaire, tandis que l’Allemagne restait en zone d’expansion à 52,8.
Le contraste était saisissant : le Royaume-Uni abordait le dernier trimestre avec une dynamique entrepreneuriale plus solide, tandis que la zone euro montrait des signes de ralentissement. Les deux restaient vulnérables à l’impact inflationniste de la hausse des prix de l’énergie.
Actions, obligations et matières premières
Actions
Les actions américaines ont terminé la semaine en ordre dispersé, les inquiétudes concernant les dépenses en infrastructure d’IA ayant déclenché une forte correction dans le secteur technologique.
Le S&P 500 a reculé de 0,5 % à 7 623,68, tandis que le Nasdaq Composite a clôturé à 25 955,34, (soit un recul de 0,7 % sur la semaine). Le Dow Jones a progressé de 0,4 % sur la semaine, malgré une chute de plus de 650 points vendredi.
Le mouvement le plus marquant est survenu jeudi, lorsque le Nasdaq a plongé de 2,6 %, sa plus forte baisse journalière depuis juin, et que l’indice Philadelphia Semiconductor a cédé 6,7 %.
L’action Meta a chuté de 7 % malgré des revenus supérieurs aux attentes, après que d’importantes dépenses en IA ont contribué au premier flux de trésorerie négatif de l’entreprise en plus d’une décennie. Cette correction a mis en lumière le contrôle croissant exercé par les investisseurs sur la capacité des investissements en IA à générer des rendements suffisants pour justifier leur coût.
En Europe, le STOXX Europe 600 a reculé d’environ 1,4 % à 635,77, tandis que le FTSE 100 a décliné de 1,76 % à 10 690,36, sa plus forte baisse hebdomadaire depuis le 2 octobre.
Des résultats d’entreprises décevants ont accentué la pression. Kering a plongé de 16,6 % vendredi à la suite de la faiblesse des ventes de Gucci, tandis que Volvo Cars a chuté de plus de 24 % après avoir annoncé une perte trimestrielle supérieure aux prévisions.
Obligations
Les bons du Trésor américain ont enregistré un net rebond, les investisseurs ayant cherché refuge lors de la correction du secteur technologique.
Le rendement des bons du Trésor à 10 ans a chuté d’environ 19 points de base jeudi, sa plus forte baisse journalière depuis mars 2023, passant brièvement sous les 5 %. Malgré un rebond vendredi, le rendement a terminé la semaine en baisse d’environ neuf points de base, à 5,00 %.
Les obligations d’État françaises ont évolué en sens inverse.
Le rendement français à 10 ans a progressé d’environ 27 points de base sur la semaine, dépassant les 5 % dans un contexte d’agitation politique et d’inquiétudes concernant les finances publiques du pays. La prime de rendement par rapport aux obligations d’État allemandes s’est élargie jusqu’à des niveaux observés pour la dernière fois lors de la crise de la dette de la zone euro.
Cette divergence a mis en évidence les différentes réponses des investisseurs aux risques de marché : recherche de sécurité dans la dette souveraine américaine d’un côté, et exigence de rendements plus élevés pour détenir des obligations françaises de l’autre.
Matières premières
Le Brent a bondi de 6 % à 116,72 USD le baril, à la suite de nouvelles attaques contre les infrastructures énergétiques saoudiennes et de craintes d’une escalade impliquant l’Iran. Le WTI a également progressé, gagnant 2,3 % à 103,27 USD le baril.
La hausse des prix du pétrole a eu des implications économiques plus larges. Un coût de l’énergie durablement élevé peut augmenter les coûts de production et de transport, réduire le pouvoir d’achat des ménages et compliquer les efforts des banques centrales pour maîtriser l’inflation.
L’or a reculé d’environ 4 % à environ 4 000 USD l’once, passant brièvement sous ce seuil vendredi.
Ce recul était inhabituel, car l’or s’est affaibli alors même que les actions baissaient et que les rendements des bons du Trésor reculaient. Les anticipations de taux d’intérêt élevés sont restées un frein, tandis que la vente simultanée suggérait que les relations traditionnelles de valeur refuge ne se maintenaient pas de manière cohérente.
Performance sectorielle
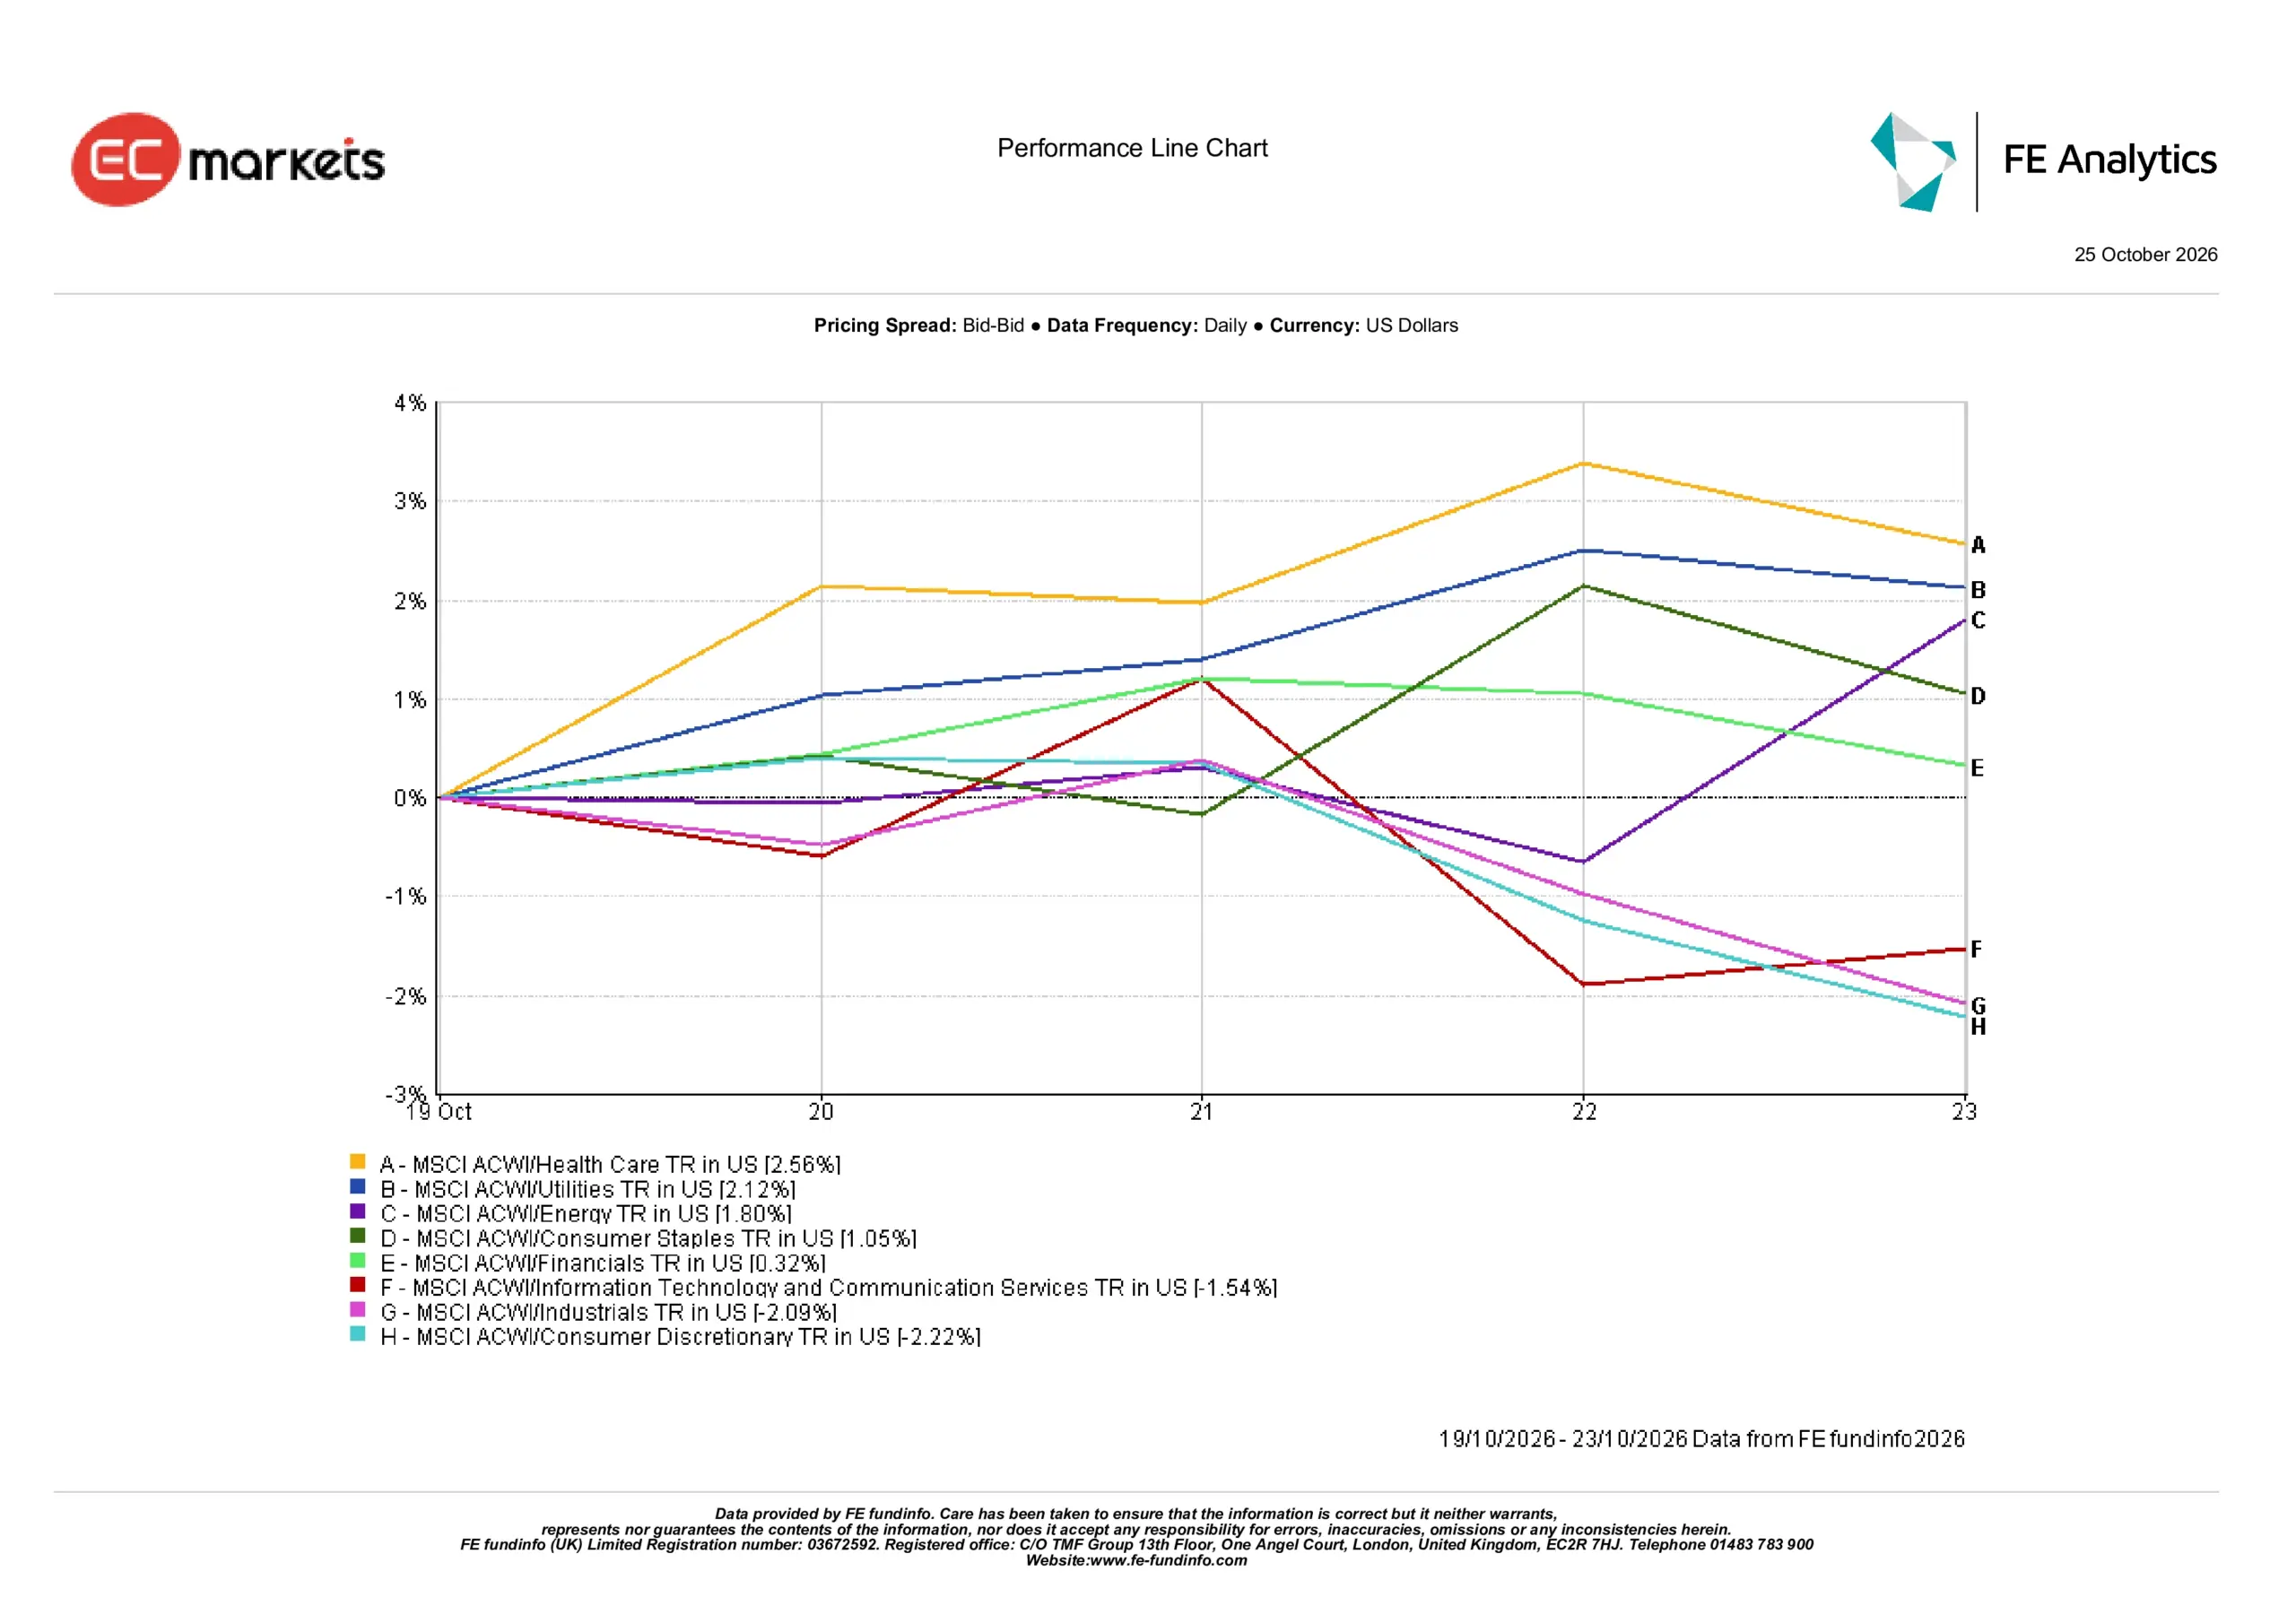
Les performances sectorielles mondiales ont révélé une nette préférence pour les secteurs défensifs au détriment des secteurs plus sensibles à la conjoncture économique.
La santé a mené la progression avec un gain de 2,56 %, suivie des services aux collectivités à 2,12 %. Leur surperformance a reflété la relative résilience des entreprises dont la demande est plus stable en période d’incertitude sur les marchés.
L’énergie a progressé de 1,80 %, soutenue par la hausse des prix du brut, tandis que la consommation de base a gagné 1,05 % et que les services financiers ont avancé de 0,32 %.
À l’autre extrémité, la consommation discrétionnaire a été le secteur le plus faible, en recul de 2,22 %, suivi de l’industrie à -2,09 %. Ces deux secteurs font face à des défis liés à la hausse des coûts d’exploitation et à la pression potentielle sur les dépenses des consommateurs et des entreprises.
Les technologies de l’information et les services de communication ont reculé de 1,54 %, les investisseurs continuant de s’interroger sur les rendements des investissements massifs dans l’IA.
L’écart de 4,78 points de pourcentage entre les secteurs les plus forts et les plus faibles a mis en évidence un repositionnement plus large vers des valeurs défensives. La faiblesse s’est étendue au-delà de la technologie, suggérant que les investisseurs étaient de plus en plus préoccupés par l’impact que des coûts plus élevés pourraient avoir sur l’économie dans son ensemble.
Performance sectorielle : 19-23 octobre 2026
Source : FE Analytics. Tous les indices en performance totale en USD. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 23 octobre 2026.
Marchés régionaux
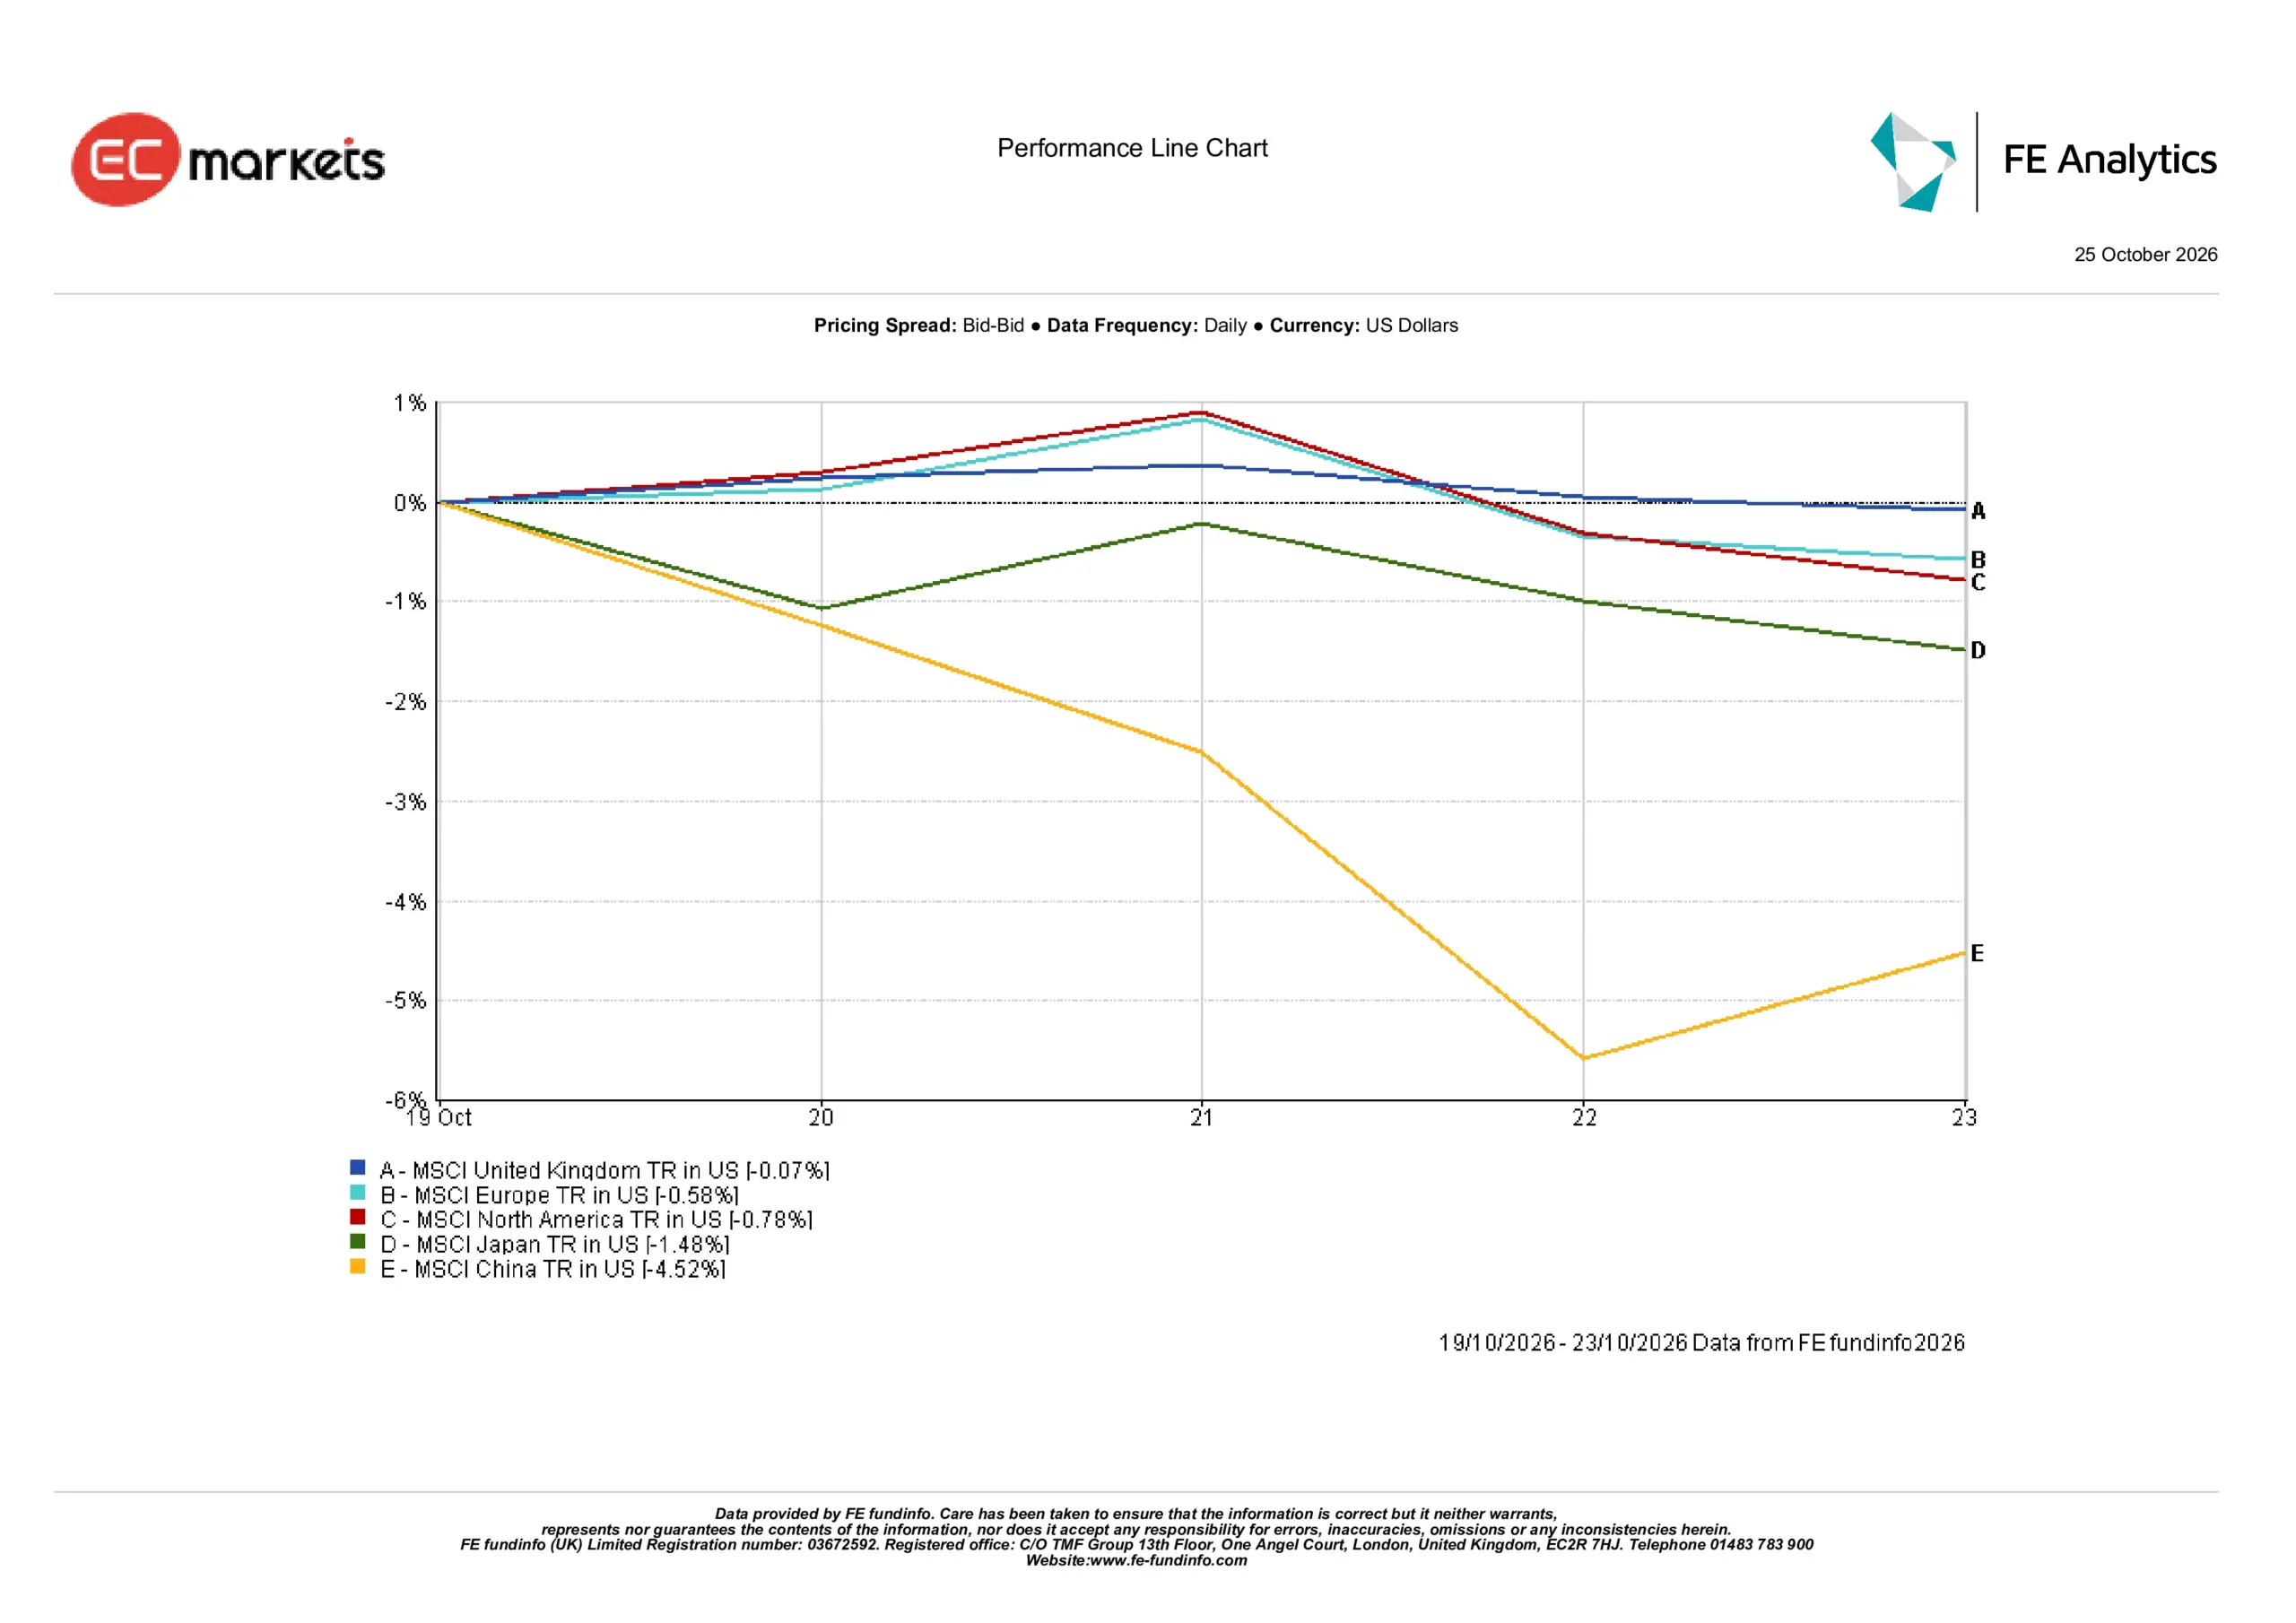
Les cinq indices régionaux MSCI ont tous enregistré des performances hebdomadaires négatives, bien que l’ampleur des pertes ait varié considérablement.
Le MSCI United Kingdom TR a été le plus résistant, ne reculant que de 0,07 % en dollars américains. Ce résultat contraste avec le recul de 1,76 % du FTSE 100, reflétant les différences de composition des indices, de traitement des dividendes et de conversion de devises.
Le MSCI Europe TR a cédé 0,58 %, la faiblesse des résultats d’entreprises et la hausse des coûts énergétiques ayant pesé sur le sentiment.
L’Amérique du Nord a reculé de 0,78 %, la faiblesse du secteur technologique ayant contribué aux pertes malgré des données économiques américaines relativement résilientes.
En Asie, le Japon a cédé 1,48 %, la faiblesse du secteur technologique et la vigueur du yen ayant pesé sur le sentiment. Le Nikkei a connu des baisses particulièrement marquées au cours de la semaine, soulignant l’exposition de la région à l’évolution des anticipations concernant les investissements liés à l’IA.
La Chine a été la région la plus faible, avec une baisse de 4,52 %. Les actions chinoises et hongkongaises ont également subi des pressions, les principaux indices atteignant des plus bas de plusieurs mois avant de récupérer une partie de leurs pertes.
Les résultats régionaux ont mis en évidence un repli mondial inégal. Si les actions britanniques et européennes se sont révélées relativement résilientes en termes de performance totale en dollars américains, les pertes ont été nettement plus prononcées sur les marchés asiatiques, en particulier en Chine.
Performance régionale : 19-23 octobre 2026
Source : FE Analytics. Tous les indices en performance totale en USD. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 23 octobre 2026.
Marchés des devises
Les marchés des devises ont reflété l’évolution des anticipations de taux d’intérêt, la divergence économique et une demande accrue d’actifs plus sûrs.
EUR/USD a légèrement reculé d’environ 1,1214 à 1,1202, le ralentissement de l’activité en zone euro et l’incertitude budgétaire ayant pesé sur la monnaie unique.
GBP/USD a terminé aux environs de 1,3373, soutenu par des chiffres de l’emploi britannique plus solides et une inflation supérieure aux prévisions. La livre sterling a brièvement atteint un sommet de cinq semaines au-dessus de 1,34, alors que les anticipations d’une hausse des taux de la Banque d’Angleterre en novembre se renforçaient.
USD/JPY a reculé de 158,52 à 156,86, soit environ 1,05 %, la baisse des rendements des bons du Trésor américain et l’aversion accrue au risque ayant soutenu le yen.
GBP/JPY a reculé de 210,42 à 209,76, effaçant ses gains antérieurs alors que la demande de yen se renforçait lors de la vente d’actions de fin de semaine.
Dans l’ensemble, les mouvements de devises ont mis en évidence des divergences croissantes en matière d’anticipations de politique monétaire et de performances économiques. La livre sterling a bénéficié de données britanniques plus solides, tandis que le yen a été soutenu par la baisse des rendements américains. La Fed, la BCE et la Banque du Japon se réunissant toutes la semaine prochaine, leur orientation en matière de politique monétaire pourrait s’avérer déterminante pour la direction des principales paires de devises.
Perspectives et semaine à venir
Les marchés abordent désormais une semaine cruciale sur le plan de la politique monétaire, des données économiques et des résultats d’entreprises.
La Réserve fédérale annoncera sa décision mercredi, suivie de la Banque centrale européenne jeudi et de la Banque du Japon vendredi. Les investisseurs évalueront la manière dont les décideurs équilibrent l’inflation persistante face au durcissement des conditions de financement et à une croissance économique inégale.
Les données du PIB américain du troisième trimestre et les chiffres de l’inflation PCE apporteront un éclairage supplémentaire sur la résilience économique et les pressions sur les prix. En Europe, les premières estimations du PIB et les publications d’inflation nationales permettront de déterminer si le ralentissement de l’activité des entreprises affecte la croissance au sens large.
Le budget britannique du 28 octobre sera également surveillé de près pour ses implications sur les emprunts publics, la crédibilité budgétaire et la confiance des investisseurs.
Par ailleurs, Alphabet, Microsoft et Amazon doivent publier leurs résultats. Leurs plans de dépenses d’investissement, leurs revenus dans le cloud et les rendements de leurs investissements en IA seront particulièrement importants dans le contexte du regain de scrutin sur les valorisations technologiques.
Avec des prix du pétrole élevés et des conditions de financement de plus en plus importantes, la question clé est de savoir si les résultats des entreprises peuvent rétablir la confiance dans l’investissement en IA, tandis que les banques centrales continuent de lutter contre une inflation persistante.