



L'inflation américaine au centre de l'attention alors que les marchés évaluent les perspectives de taux de la Fed


L’inflation américaine devrait s’accélérer en septembre, attirant à nouveau l’attention sur les perspectives de taux d’intérêt de la Réserve fédérale, alors que les investisseurs cherchent à déterminer si les décideurs peuvent se permettre une pause plus tard ce mois-ci. Les prévisions indiquent une hausse mensuelle de 0,6 % de l’Indice des prix à la consommation (IPC), portant potentiellement l’inflation annuelle à environ 3,6 %, contre 3,4 % précédemment. Malgré les anticipations de pressions inflationnistes plus fortes, les contrats à terme sur les taux d’intérêt suggèrent que les marchés parient toujours sur une stabilité des coûts d’emprunt lors de la réunion d’octobre de la Réserve fédérale.
Le rapport sur l’inflation de septembre est prévu pour le 14 octobre et intervient à un moment où la Réserve fédérale cherche à concilier une inflation persistante avec des signes de ralentissement de l’activité économique. L’emploi aux États-Unis n’a progressé que de 29 000 postes en septembre, tandis que le taux de chômage s’établissait à 4,2 %, laissant penser que le marché du travail pourrait perdre de son dynamisme. Ces développements ont rendu moins évidente la perspective de nouvelles hausses des taux d’intérêt.
La Réserve fédérale a relevé son taux directeur de 25 points de base en septembre, portant la fourchette cible à 3,75 % – 4,00 %. Cependant, les investisseurs s’attendent de plus en plus à ce que les décideurs laissent les taux inchangés lors de leur réunion des 27 et 28 octobre. Selon le CME FedWatch, les contrats à terme sur les taux d’intérêt indiquent une probabilité d’environ 80 % d’absence de changement, reflétant l’anticipation que la Fed pourrait attendre de nouvelles données économiques avant de procéder à un autre ajustement.
Les récentes déclarations des responsables de la Réserve fédérale ont renforcé cette approche prudente. Le président de la Fed de New York, John Williams, a indiqué qu’une nouvelle hausse des taux pourrait encore être appropriée cette année, mais qu’il n’y a pas d’urgence immédiate à resserrer davantage la politique monétaire. Ses propos mettent en lumière la distinction entre le maintien de taux d’intérêt restrictifs pour maîtriser l’inflation et leur relèvement avant que les perspectives économiques ne soient plus claires.
Les prix de l’énergie restent un élément important du tableau inflationniste. La hausse des coûts de l’essence et des carburants peut tirer l’IPC global vers le haut, même lorsque les pressions inflationnistes dans d’autres secteurs de l’économie sont plus modérées. En août, l’inflation globale a progressé de 0,4 % sur le mois, tandis que l’IPC sous-jacent, qui exclut l’alimentation et l’énergie, a augmenté de 0,3 %. L’inflation sous-jacente annuelle s’établissait à 2,4 %, en dessous du taux global de 3,4 %, illustrant la contribution des coûts énergétiques à l’écart entre les deux mesures.
Le dollar américain recule par rapport à son récent sommet avant la publication des données sur l’inflation
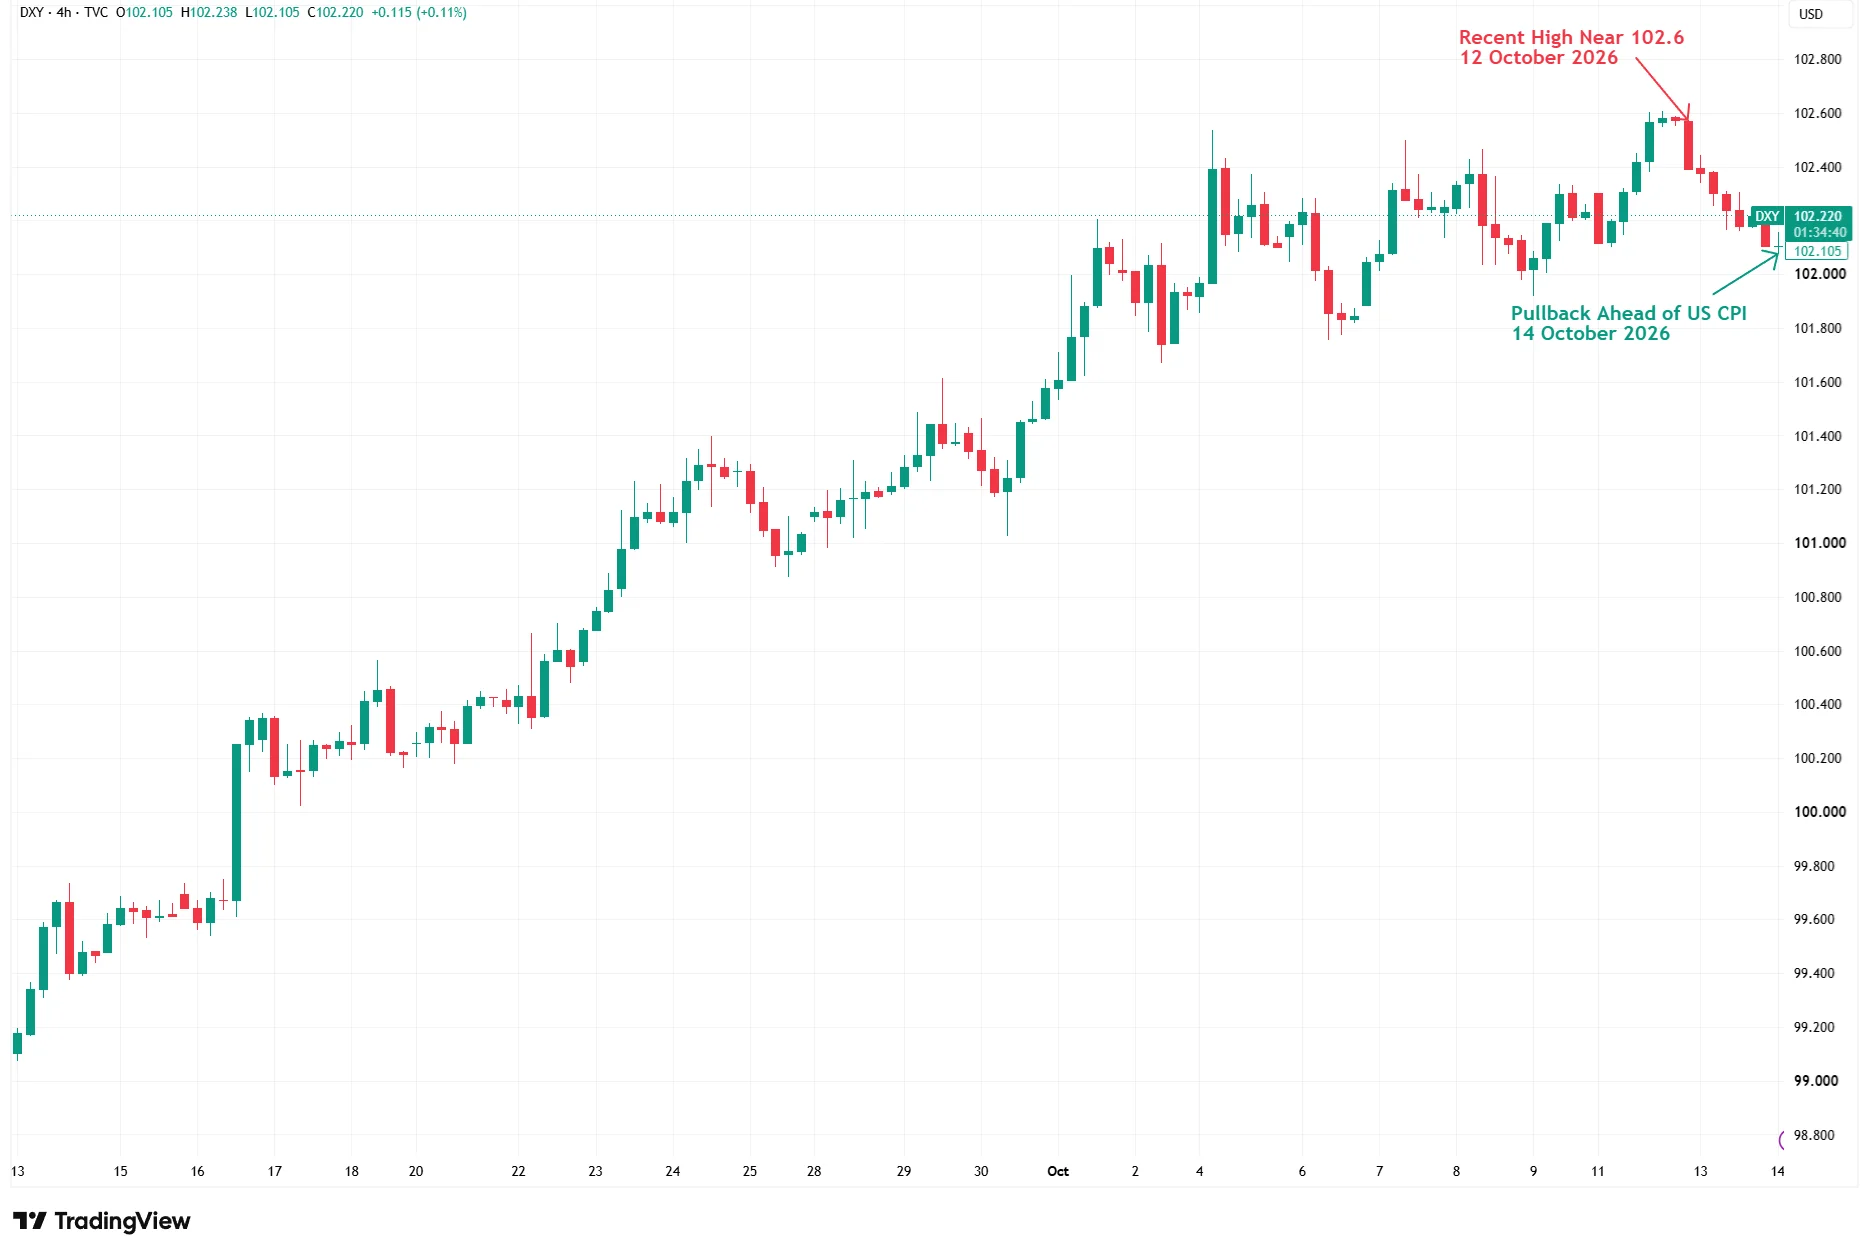
Source : TradingView. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 14 octobre 2026.
L’indice du dollar américain s’est renforcé au cours du mois écoulé, atteignant environ 102,6 avant de reculer vers 102,2 à l’approche du rapport sur l’inflation américaine de septembre. Malgré ce repli récent, l’indice reste au-dessus de ses niveaux de mi-septembre, soulignant la vigueur globale du dollar alors que les investisseurs réévaluent leurs anticipations concernant les taux d’intérêt de la Réserve fédérale.
L’évolution récente du dollar reflète l’incertitude entourant la prochaine phase de la politique monétaire américaine. Bien que l’indice se soit replié par rapport à son sommet d’octobre, sa hausse globale suggère que les investisseurs ont continué à privilégier cette devise ces dernières semaines. Les rendements des bons du Trésor américain ont également légèrement reculé, le rendement à 10 ans se rapprochant de 5,20 %. Les variations des anticipations de taux d’intérêt peuvent influencer à la fois les rendements obligataires et les valorisations des devises, bien que d’autres facteurs économiques et internationaux jouent également un rôle.
Pour les marchés actions, les implications sont tout aussi mitigées. Une inflation plus élevée pourrait renforcer les anticipations d’un maintien des taux d’intérêt à des niveaux élevés, alourdissant les coûts d’emprunt des entreprises et pesant potentiellement sur les valorisations. En revanche, des signes d’un ralentissement de l’inflation sous-jacente pourraient offrir aux décideurs une plus grande flexibilité, notamment si la croissance de l’emploi continue de s’affaiblir.
Les investisseurs suivront également l’indice des prix à la production de septembre, dont la publication est prévue le 15 octobre, ainsi que les nouvelles déclarations de la Réserve fédérale avant la réunion de politique monétaire d’octobre. Ensemble, ces développements pourraient fournir une image plus claire de la persistance ou de l’atténuation progressive des pressions inflationnistes.
Pour l’heure, le marché met en balance le risque d’une résurgence de l’inflation et les signes de refroidissement de l’économie. Le rapport sur l’IPC de septembre pourrait influencer les anticipations concernant le calendrier du prochain mouvement de taux d’intérêt, mais les décisions de la Réserve fédérale continueront de dépendre de l’équilibre global entre inflation, emploi et croissance économique.