



Revisão de Mercado Q3 2026: Petróleo, Inflação e Taxas Mais Elevadas Reformulam os Mercados Globais


Índice
A nossa Revisão de Mercado do Q3 2026 analisa um trimestre marcado pela renovada pressão inflacionista. Os preços do petróleo dispararam e as yields obrigacionistas mantiveram-se em alta. Os principais mercados acionistas demonstraram uma resiliência surpreendente.
O terceiro trimestre de 2026 colocou à prova a resiliência que os mercados haviam recuperado durante o Q2. Após a queda dos preços da energia e a moderação da inflação terem contribuído para restaurar a confiança no início do ano, o Q3 trouxe uma reversão abrupta. Os preços do petróleo dispararam à medida que o conflito no Médio Oriente perturbou os mercados energéticos. As preocupações com a inflação regressaram e as yields obrigacionistas globais subiram de forma acentuada.
Apesar destas pressões, os mercados acionistas revelaram uma resiliência notável. Os sólidos resultados empresariais, o investimento contínuo em inteligência artificial e a robustez da atividade económica ajudaram a compensar o impacto do aperto das condições financeiras. Contudo, a liderança do mercado voltou a mudar, com a energia a recuperar protagonismo enquanto vários setores cíclicos e defensivos registaram dificuldades.
O resultado foi um trimestre definido menos pelo apetite generalizado pelo risco e mais pela seletividade entre mercados e setores. As ações mantiveram-se positivas em vários mercados principais, mas o aumento dos custos de financiamento e a renovada ameaça inflacionista criaram um enquadramento mais difícil para o rendimento fixo e os ativos sensíveis às taxas de juro.
Panorama Macroeconómico
As condições económicas divergiram entre regiões durante o Q3, com os preços mais elevados da energia, a renovada pressão inflacionista e as expectativas em torno da política monetária a moldarem as perspetivas globais.
Estados Unidos
A economia norte-americana manteve-se resiliente durante o Q3, sustentada pelo consumo privado, pelo forte investimento empresarial e pela continuação das despesas de capital associadas à inteligência artificial. O mercado de trabalho manteve-se relativamente estável, enquanto a atividade económica continuou a expandir-se a um ritmo sólido. No entanto, a acentuada subida dos preços da energia complicou as perspetivas de inflação, revertendo parte dos progressos registados no Q2.
A Reserva Federal manteve as taxas inalteradas em julho, antes de aumentar o intervalo-alvo para os fundos federais em 25 pontos base, para 3,75%-4,00%, em setembro, dado que a inflação se manteve acima do objetivo. Embora alguns indicadores de inflação tenham dado sinais de moderação perto do final do trimestre, os decisores de política monetária continuaram a equilibrar as persistentes pressões sobre os preços com um mercado de trabalho que se manteve genericamente saudável. A mudança para expectativas de política mais restritiva contribuiu para uma subida significativa das yields do Tesouro durante o trimestre.
Europa
A Europa enfrentou uma combinação mais desafiante de preços da energia mais elevados e crescimento contido. O novo aumento nos custos do petróleo e da energia exerceu pressão sobre as empresas e as famílias, enquanto a inflação acelerou em várias das principais economias da zona euro no final do trimestre.
O Banco Central Europeu respondeu com uma subida das suas taxas de juro diretoras em 25 pontos base em setembro, invocando as persistentes pressões inflacionistas associadas ao conflito no Médio Oriente. Apesar destes ventos contrários, a economia da zona euro mostrou-se mais resiliente do que o esperado, sustentada pela melhoria da atividade manufatureira, pelas despesas em infraestruturas e defesa, e pelo investimento contínuo em tecnologia. Não obstante, os custos de financiamento mais elevados e a renovada preocupação com a inflação pesaram sobre os mercados financeiros europeus.
Ásia e Mercados Emergentes
O desempenho na Ásia manteve-se misto, embora o Japão e a China tenham registado melhorias durante o trimestre. O Japão continuou a beneficiar das reformas empresariais, da melhoria dos resultados e de um maior interesse dos investidores, enquanto as expectativas de uma maior normalização da política monetária apoiaram o iene japonês.
A China mostrou sinais incipientes de estabilização após um prolongado período de fraqueza. Os decisores políticos introduziram apoios adicionais para infraestruturas, investimento em tecnologia e o mercado imobiliário, enquanto a atividade manufatureira melhorou no final do trimestre. No entanto, o fraco consumo interno e os persistentes desafios no setor imobiliário significaram que a recuperação mais ampla se manteve desigual. Os mercados emergentes, em geral, enfrentaram pressão decorrente da subida das yields globais e dos custos mais elevados da energia.
As Ações Globais Mantêm Resiliência Apesar da Subida das Taxas
As ações globais mantiveram-se surpreendentemente resilientes durante o Q3, apesar de um aumento significativo nos preços do petróleo e nos custos de financiamento.
Estados Unidos
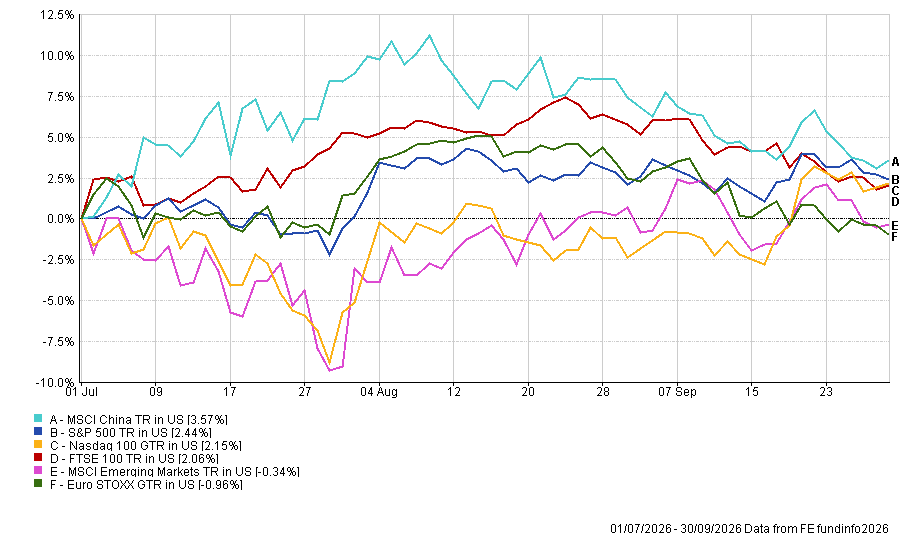
As ações norte-americanas prolongaram a sua recuperação, embora os ganhos tenham sido consideravelmente mais moderados do que no Q2. O S&P 500 avançou 2,44%, enquanto o Nasdaq 100 ganhou 2,15%. O entusiasmo contínuo em torno da inteligência artificial e os sólidos resultados empresariais ajudaram a compensar o impacto da subida das yields do Tesouro e do aperto da política monetária.
Europa
Os mercados europeus registaram dificuldades, com os custos mais elevados da energia e as renovadas pressões inflacionistas a pesarem sobre o sentimento. O Euro STOXX recuou 0,96%, enquanto o FTSE 100 ganhou 2,06%, beneficiando da sua maior exposição a empresas do setor energético e de matérias-primas.
Ásia e Mercados Emergentes
A Ásia apresentou um quadro mais positivo. O MSCI China ganhou 3,57%, revertendo parte da fraqueza do Q2 à medida que o apoio político e a melhoria dos dados manufatureiros beneficiaram o sentimento. O Japão foi a região principal com melhor desempenho, com um retorno de 5,46%. O índice MSCI Emerging Markets mais alargado recuou 0,34%, refletindo a pressão decorrente dos custos de financiamento globais mais elevados e a significativa divergência entre mercados individuais.
Desempenho dos Mercados Acionistas Globais no Q3 2026
Rotação Setorial e Temas de Mercado
Por baixo do desempenho global das ações, os retornos setoriais divergiram consideravelmente à medida que os preços mais elevados da energia e as yields obrigacionistas reformularam a liderança do mercado.
A Energia Recupera o Protagonismo
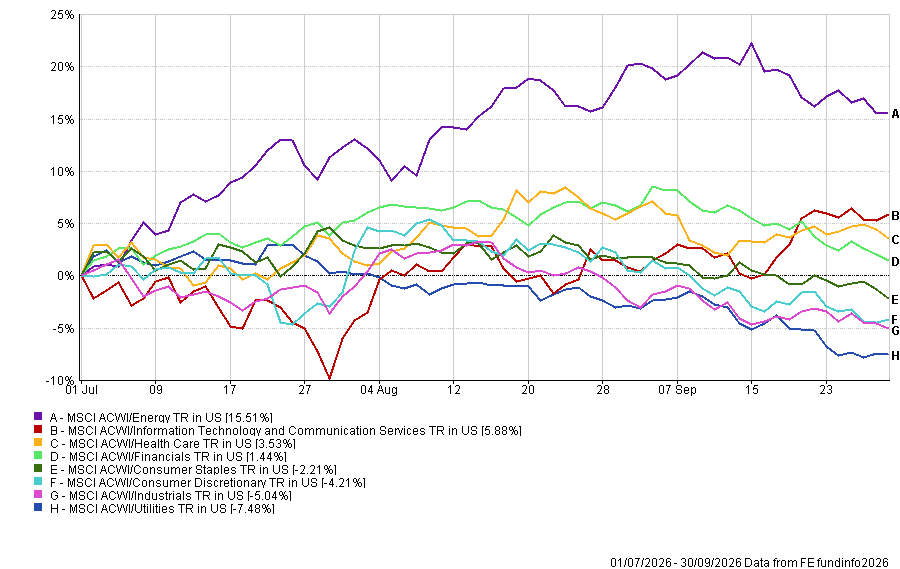
A energia recuperou a liderança do mercado durante o Q3, subindo 15,51% com o disparo dos preços do petróleo. A acentuada reversão face ao Q2 refletiu o renovado risco geopolítico e as perturbações nos fluxos energéticos do Médio Oriente, que impulsionaram significativamente os preços do crude e melhoraram as perspetivas de resultados dos produtores de energia.
A Tecnologia Mantém-se Resiliente
As Tecnologias de Informação e os Serviços de Comunicação ganharam 5,88%, demonstrando que o entusiasmo em torno da inteligência artificial se manteve intacto apesar da subida das yields obrigacionistas. O investimento contínuo em infraestruturas de IA, semicondutores e centros de dados apoiou o setor, embora os retornos tenham sido consideravelmente mais moderados após o rally excecional do Q2.
Os Setores Sensíveis às Taxas Registam Dificuldades
As yields obrigacionistas mais elevadas criaram um ambiente mais difícil noutros setores. Os serviços públicos caíram 7,48%, tornando-se o setor com pior desempenho, enquanto os industriais recuaram 5,04% e o consumo discricionário caiu 4,21%. Os bens de consumo essenciais também recuaram 2,21%. A saúde e os serviços financeiros revelaram-se mais resilientes, ganhando 3,53% e 1,44%, respetivamente.
Desempenho Setorial Global no Q3 2026
Rendimento Fixo sob Pressão com a Subida das Yields Obrigacionistas
Os mercados obrigacionistas atravessaram um trimestre difícil, com a subida dos preços da energia a reanimar as preocupações com a inflação e os investidores a reavaliarem as perspetivas para a política monetária global. As yields dos títulos de dívida pública subiram de forma acentuada, revertendo grande parte do ambiente mais favorável observado durante o Q2.
As obrigações governamentais da zona euro recuaram 4,4%, enquanto as obrigações indexadas à inflação caíram 3,7% e o crédito investment grade norte-americano recuou 3,3%. A dívida de mercados emergentes registou -2,8%, enquanto as obrigações investment grade da zona euro e os Treasuries norte-americanos caíram 2,5% e 2,4%, respetivamente.
O high yield revelou-se relativamente mais resiliente, com o high yield europeu e norte-americano a recuar 1,8% e 1,9%. A relativa robustez refletiu a confiança continuada nos fundamentos empresariais, mas a tendência mais ampla espelhou o renovado risco de inflação e as expectativas de que as taxas de juro poderiam permanecer elevadas por mais tempo, o que voltou a exercer pressão sobre os ativos sensíveis à duração.
Desempenho do Rendimento Fixo no Q3 2026
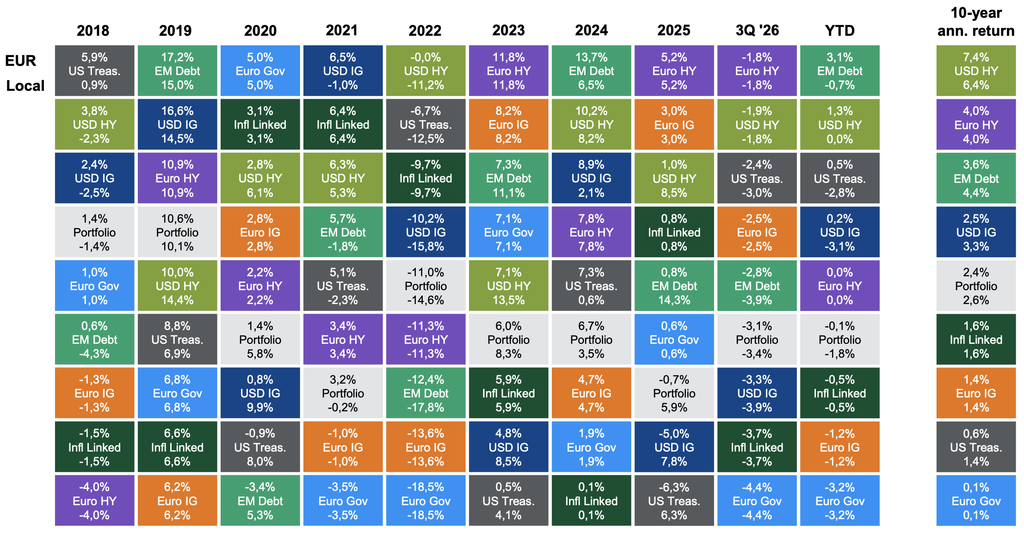
O documento refere ainda UK Gilts Bloomberg Sterling Gilts; US Treasuries Bloomberg US Agg. Gov. – Treasury; Infl Linked ICE BofA UK Gilt Inflation-Linked Government. Carteira hipotética (apenas ilustrativa): 20% UK Gilts; 15% US Treasuries; 10% Linkers; 15% US IG; 10% GBP IG; 10% US HY; 5% EUR HY; 15% EM Debt. Os retornos não estão cobertos em euros e em moedas locais. O desempenho passado não é um indicador fiável de resultados futuros. Guia dos Mercados – EMEA. Dados a 30 de setembro de 2026.
Matérias-Primas e Divisas: A Energia Inverte o Curso
Os mercados de matérias-primas refletiram muitas das forças que moldaram o enquadramento mais amplo do Q3, com a energia a registar o movimento mais significativo do trimestre.
O Petróleo Dispara
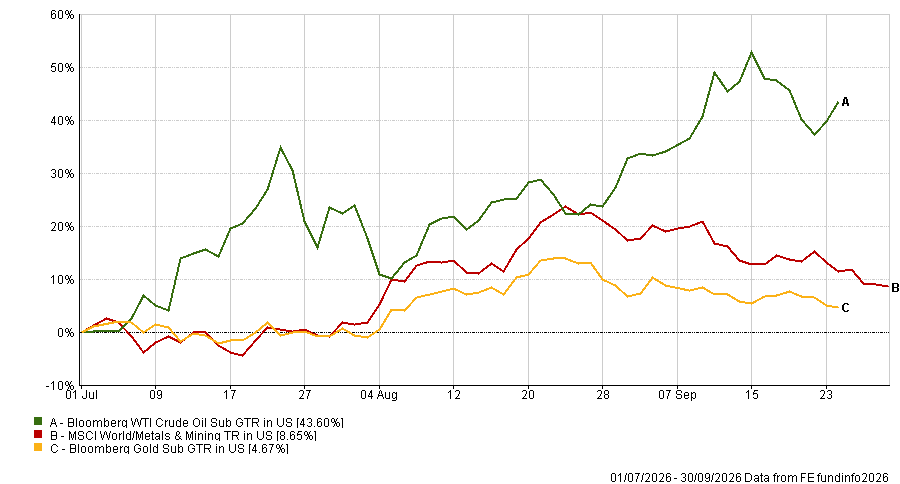
O movimento de mercado mais significativo do Q3 veio da energia. O crude WTI disparou 43,60%, revertendo o acentuado recuo do Q2 à medida que o conflito no Médio Oriente perturbou os fluxos energéticos regionais e intensificou as preocupações em torno da oferta global. O petróleo voltou a superar os 100 dólares por barril durante o trimestre, contribuindo diretamente para o regresso das preocupações com a inflação e para a reavaliação das expectativas globais em relação às taxas de juro.
O Ouro e os Metais Avançam
O ouro ganhou 4,67%, apoiado pela incerteza geopolítica e pela procura de ativos defensivos, apesar da subida das yields obrigacionistas. O índice MSCI World Metals & Mining subiu 8,65%, sustentado pelo investimento em infraestruturas, pela procura estratégica de matérias-primas industriais e pela continuação das despesas associadas às infraestruturas de tecnologia e IA.
Desempenho das Matérias-Primas no Q3 2026
Mercados Cambiais
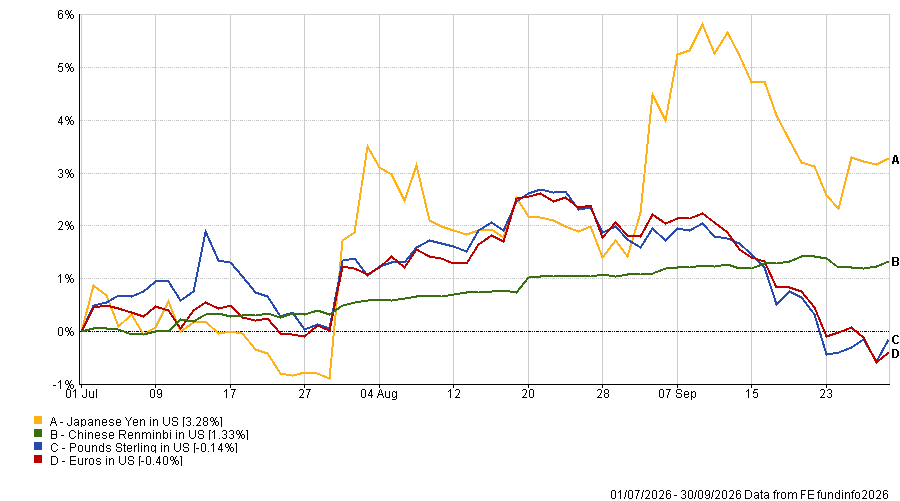
Os movimentos cambiais mantiveram-se relativamente contidos, embora o iene japonês tenha valorizado 3,28% à medida que as expectativas de uma maior normalização da política do Banco do Japão aumentaram. O renminbi chinês ganhou 1,33%, enquanto a libra esterlina recuou 0,14% e o euro caiu 0,40% face ao dólar norte-americano.
Desempenho Cambial no Q3 2026
Perspetivas de Mercado para o Q4 2026
À medida que os mercados entram no último trimestre de 2026, as perspetivas tornaram-se mais complexas. O crescimento económico mantém-se resiliente e os resultados empresariais continuam a dar suporte às ações, mas o regresso das pressões inflacionistas colocou em causa as expectativas de uma política monetária mais acomodatícia.
Os preços da energia deverão permanecer um fator determinante tanto para a inflação como para o sentimento dos mercados. A perturbação continuada no Médio Oriente poderá manter os preços do petróleo elevados, pressionando consumidores e empresas e limitando a capacidade dos bancos centrais de flexibilizarem a política monetária. Ao mesmo tempo, o forte investimento em inteligência artificial e em infraestruturas digitais continua a constituir uma fonte estrutural de crescimento.
No mercado acionista, as acentuadas rotações observadas ao longo de 2026 evidenciam a forma como a liderança do mercado se deslocou significativamente entre setores. A energia recuperou a liderança, enquanto a tecnologia continua a beneficiar do investimento estrutural de longo prazo apesar das yields mais elevadas. As yields do rendimento fixo subiram, enquanto a inflação persistente e as preocupações fiscais continuam a moldar as perspetivas para os ativos sensíveis à duração.
A interação entre crescimento, preços da energia, inflação e política monetária deverá, portanto, continuar a ser central para as perspetivas de mercado ao longo do último trimestre de 2026.
Perspetivas Futuras
O Q3 demonstrou a resiliência dos mercados acionistas globais apesar da acentuada subida dos preços do petróleo, da renovada pressão inflacionista e de um trimestre difícil para o rendimento fixo. A liderança do mercado deslocou-se para a energia, enquanto a tecnologia se manteve sustentada pelo investimento contínuo em inteligência artificial e em infraestruturas digitais.
As atenções voltam-se agora para saber se os preços mais elevados da energia continuam a transmitir-se à inflação e como os bancos centrais irão responder. A trajetória das yields obrigacionistas, da política monetária e dos resultados empresariais será determinante para avaliar se a resiliência das ações pode prolongar-se ao longo do último trimestre de 2026.
Com a liderança do mercado a continuar a mudar, o Q4 começa num contexto de atividade económica resiliente, condições financeiras mais restritivas e renovada incerteza em torno da inflação.
Quer manter-se atualizado? Consulte a nossa mais recente Análise de Mercado ou saiba mais com os nossos Guias Educativos.