



2026年第三季度市場回顧:油價、通膨與升息重塑全球市場


我們的2026年第三季度市場回顧審視了這個受通膨壓力重燃所塑造的季度。油價急漲與債券殖利率持續上升,主要股票市場卻展現出令人意外的韌性。
2026年第三季度考驗了市場在第二季度重新確立的韌性。年初時,能源價格下跌與通膨趨緩有助於恢復市場信心,然而第三季度卻出現急劇逆轉。中東衝突擾亂能源市場,推動油價大幅飆升。通膨憂慮再度浮現,全球債券殖利率亦顯著走高。
儘管面臨上述壓力,股票市場仍展現出相當強勁的韌性。強勁的企業盈利、持續擴大的人工智慧投資,以及穩健的經濟活動,有效抵銷了金融環境收緊所帶來的衝擊。然而,市場領導地位再度轉移,能源板塊重返前沿,而多個週期性及防禦性板塊則陷入困境。
此季度的市場走勢,與其說是廣泛的風險偏好,不如說更多體現在跨市場與跨板塊的精選佈局上。多個主要市場的股市仍維持正報酬,但借貸成本上升與通膨風險重燃,為固定收益及利率敏感資產帶來了更為艱難的市場環境。
宏觀經濟環境
第三季度,各地區經濟狀況出現分化,能源價格走高、通膨壓力重燃以及貨幣政策預期轉變,共同塑造了全球經濟前景。
美國
第三季度,美國經濟在消費支出、強勁商業投資及持續的人工智慧相關資本支出支撐下,維持穩健態勢。勞動市場保持相對穩定,經濟活動繼續以扎實步伐擴張。然而,能源價格的急劇上漲使通膨前景更趨複雜,逆轉了部分第二季度的改善成果。
聯準會在7月維持利率不變,隨後在9月將聯邦基金目標利率區間上調25個基點至3.75%至4.00%,原因是通膨仍高於目標水準。儘管部分通膨指標在季末出現趨緩跡象,決策者仍需在持續的物價壓力與相對健康的勞動市場之間取得平衡。貨幣政策預期轉向收緊,推動本季度美國公債殖利率顯著上升。
歐洲
歐洲面臨能源價格走高與經濟成長疲軟的雙重挑戰。石油與能源成本的再度上漲對企業和家庭造成壓力,而通膨在季末亦於數個主要歐元區經濟體加速升溫。
歐洲央行回應此壓力,於9月將主要利率上調25個基點,理由是與中東衝突相關的持續通膨壓力。儘管面臨上述逆風,歐元區經濟表現優於預期,製造業活動改善、基礎設施及國防支出增加,以及科技領域的持續投資均提供了支撐。然而,借貸成本上升與通膨憂慮重燃仍對歐洲金融市場造成壓力。
亞洲及新興市場
亞洲各地區表現參差,但日本與中國在本季度均有所改善。日本持續受益於企業改革、盈利提升及投資者興趣增加,而進一步貨幣政策正常化的預期亦支撐了日圓走強。
中國在經歷長期疲弱後,出現初步企穩跡象。政策制定者推出更多基礎設施支持措施、加大科技投資力度並扶持房地產市場,製造業活動亦在季末有所改善。然而,疲弱的國內消費以及持續的房地產行業挑戰,意味著整體復甦仍不均衡。新興市場整體而言則面臨全球殖利率上升及能源成本走高的雙重壓力。
全球股市在利率上升環境下展現韌性
儘管油價與借貸成本大幅攀升,全球股市在第三季度仍展現出令人意外的韌性。
美國
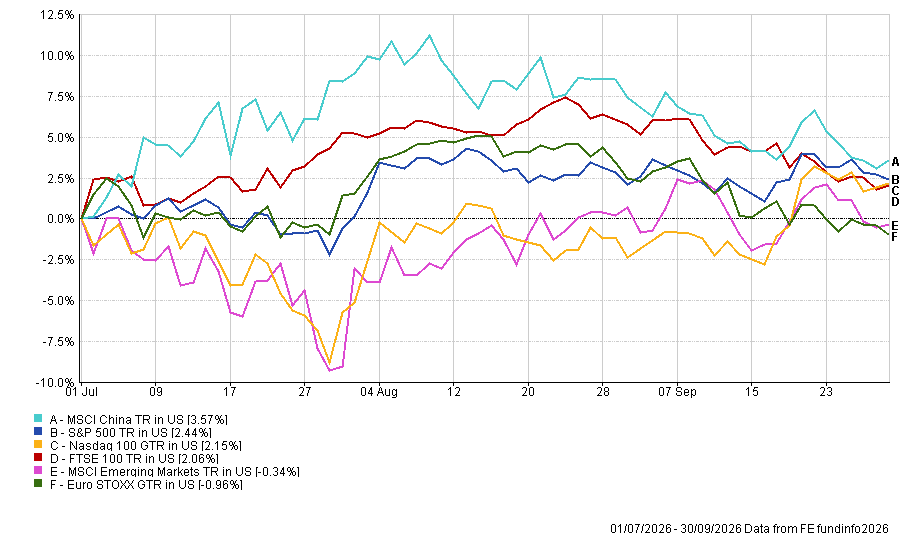
美國股市延續復甦走勢,但漲幅較第二季度明顯收窄。標普500指數上漲2.44%,納斯達克100指數則上漲2.15%。圍繞人工智慧持續高漲的熱情及強勁的企業盈利,有效抵銷了美國公債殖利率上升與貨幣政策收緊的負面影響。
歐洲
歐洲市場承壓,能源成本走高與通膨壓力重燃拖累市場情緒。歐洲STOXX指數下跌0.96%,而富時100指數則因能源及大宗商品相關企業佔比較高而上漲2.06%。
亞洲及新興市場
亞洲市場呈現較為正面的走勢。MSCI中國指數上漲3.57%,政策支持與製造業數據改善提振市場情緒,部分收復第二季度跌幅。日本表現最為亮眼,主要市場中回報率達5.46%。MSCI新興市場指數則微跌0.34%,反映出全球借貸成本上升的壓力以及各個市場之間的顯著分化。
2026年第三季度全球股票市場表現
板塊輪動與市場主題
在整體股市表現的背後,各板塊回報出現顯著分化,能源價格走高與債券殖利率上升重塑了市場領導格局。
能源板塊重返前沿
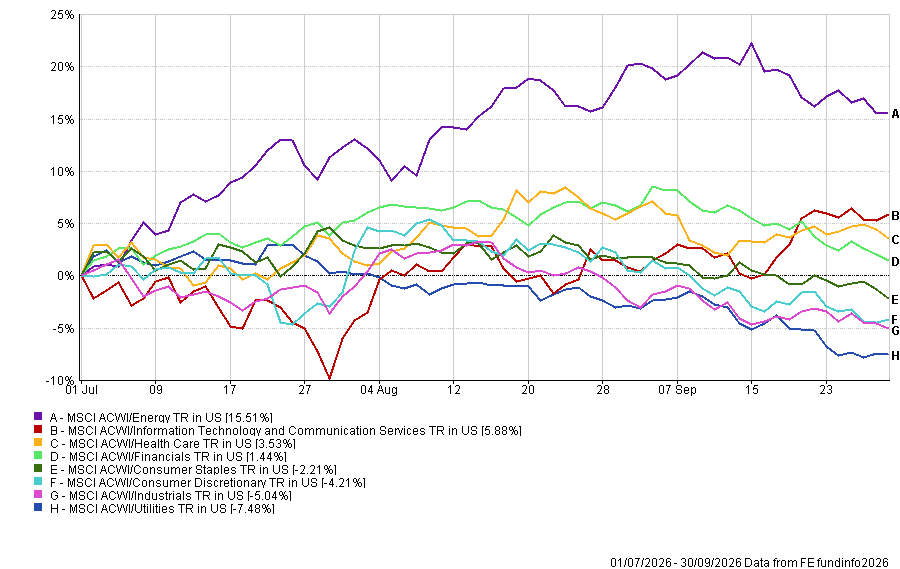
能源板塊在第三季度重奪市場領導地位,隨油價飆升而上漲15.51%。相對於第二季度的急劇逆轉,此次反映了地緣政治風險重燃及中東能源流通受阻,油價大幅走高,改善了能源生產商的盈利前景。
科技板塊維持韌性
資訊科技與通訊服務板塊上漲5.88%,表明儘管債券殖利率上升,市場對人工智慧的熱情仍然不減。持續的人工智慧基礎設施、半導體及數據中心投資支撐了板塊表現,但在第二季度大幅反彈後,本季度回報已明顯趨於溫和。
利率敏感板塊承壓
債券殖利率走高在其他板塊造成更為艱難的環境。公用事業板塊下跌7.48%,成為表現最差的板塊,工業板塊下跌5.04%,非必需消費品板塊則下跌4.21%。必需消費品板塊亦下滑2.21%。醫療保健與金融板塊相對具有韌性,分別上漲3.53%及1.44%。
2026年第三季度全球板塊表現
債券殖利率上升令固定收益承壓
債券市場在本季度面臨嚴峻考驗,能源價格上漲重燃通膨憂慮,投資者重新評估全球貨幣政策前景。政府公債殖利率急劇上升,逆轉了第二季度形成的相對有利環境。
歐元區政府公債下跌4.4%,通膨連結債券下跌3.7%,美國投資級信用債下跌3.3%。新興市場債券回報為-2.8%,歐元投資級債券與美國公債分別下跌2.5%及2.4%。
高收益債券相對較具韌性,歐元及美元高收益債券分別下跌1.8%及1.9%。這種相對強勢反映了市場對企業基本面仍具信心,但整體趨勢反映出通膨風險重燃,以及利率或將長期維持高位的預期,再度對存續期敏感資產形成壓力。
2026年第三季度固定收益表現
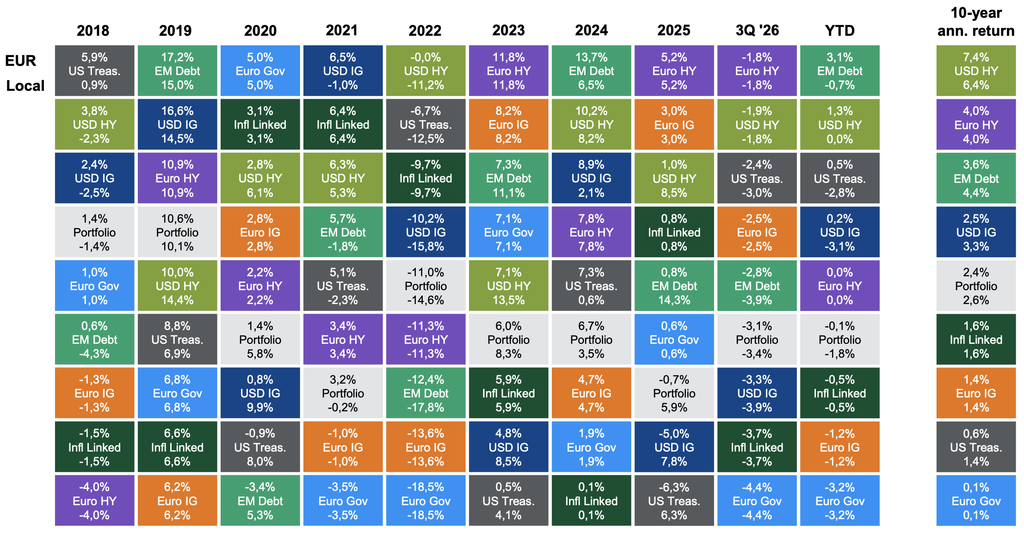
文件另附註:英國金邊債券 Bloomberg Sterling Gilts;美國公債 Bloomberg US Agg. Gov. – Treasury;通膨連結債 ICE BofA UK Gilt Inflation-Linked Government。假設投資組合(僅供說明):20% 英國金邊債券;15% 美國公債;10% 通膨連結債;15% 美元投資級;10% 英鎊投資級;10% 美元高收益;5% 歐元高收益;15% 新興市場債務。回報以歐元及當地貨幣計算,未作對沖。過往表現不能作為未來業績的可靠指標。市場指南 – 歐洲、中東及非洲地區。數據截至2026年9月30日。
大宗商品與貨幣:能源走勢逆轉
大宗商品市場反映了第三季度整體市場環境的多重力量,其中能源錄得本季度最顯著的漲幅。
油價急漲
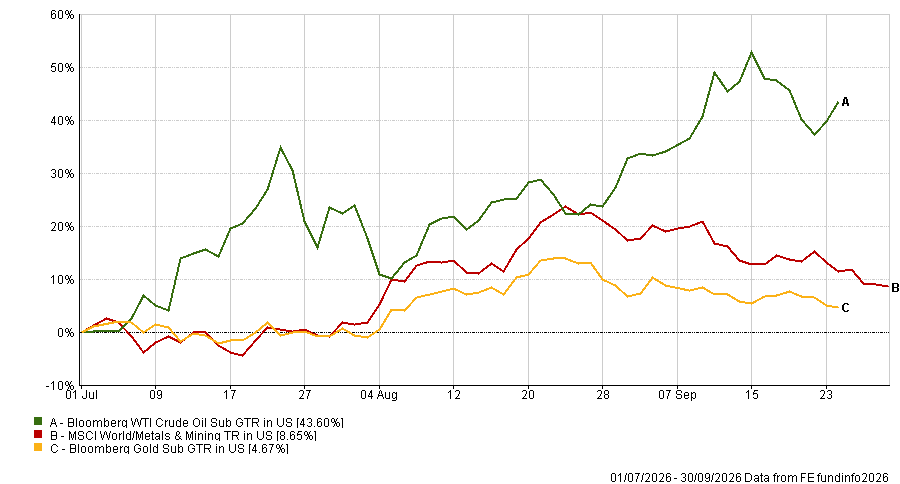
第三季度最顯著的市場走勢來自能源板塊。WTI原油價格飆升43.60%,逆轉了第二季度的急跌走勢,中東衝突擾亂區域能源流通,加劇了市場對全球供應的憂慮。本季度油價重回每桶100美元以上,直接助推通膨憂慮重燃,並導致全球利率預期重新定價。
黃金與金屬上漲
黃金上漲4.67%,在地緣政治不確定性及防禦性資產需求的支撐下,即便債券殖利率上升亦保持升勢。MSCI全球金屬與採礦指數上漲8.65%,受益於基礎設施投資、工業大宗商品的戰略需求,以及與科技和人工智慧基礎設施相關的持續支出。
2026年第三季度大宗商品表現
外匯市場
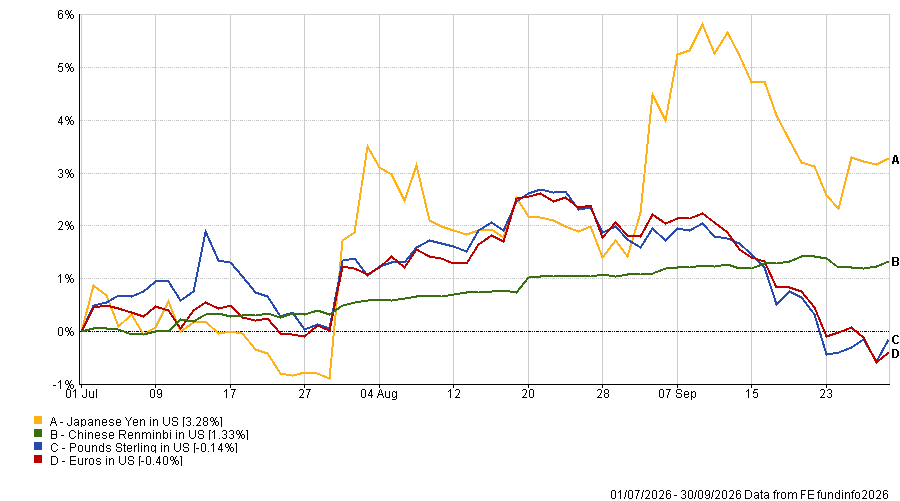
貨幣市場波動相對溫和,但日圓升值3.28%,因市場對日本銀行進一步推進貨幣政策正常化的預期升溫。人民幣上漲1.33%,英鎊對美元下跌0.14%,歐元對美元則下跌0.40%。
2026年第三季度貨幣表現
2026年第四季度市場展望
隨著市場進入2026年最後一個季度,前景變得更加複雜。經濟成長仍具韌性,企業盈利持續為股市提供支撐,但通膨壓力的回歸已對貨幣政策放寬的預期構成挑戰。
能源價格可能繼續成為通膨走勢與市場情緒的重要驅動因素。中東局勢持續動盪或使油價維持高位,對消費者和企業形成壓力,同時限制央行放寬貨幣政策的空間。與此同時,人工智慧與數位基礎設施的強勁投資仍為市場提供結構性成長動力。
就股市而言,2026年全年出現的急劇板塊輪動凸顯了市場領導格局的顯著轉變。能源板塊重奪領導地位,而科技板塊儘管面臨殖利率走高壓力,仍持續受益於長期結構性投資。固定收益殖利率進一步走高,持續的通膨及財政憂慮繼續左右存續期敏感資產的前景。
因此,成長、能源價格、通膨與貨幣政策之間的相互作用,很可能在2026年最後一個季度繼續主導市場走向。
前景展望
第三季度展示了全球股票市場在油價急漲、通膨壓力重燃及固定收益市場艱難環境下的韌性。市場領導地位向能源板塊轉移,而科技板塊則繼續受到人工智慧及數位基礎設施持續投資的支撐。
市場焦點現已轉向能源價格上漲是否持續傳導至通膨,以及各央行將如何回應。債券殖利率走勢、貨幣政策方向及企業盈利,將是決定股市韌性能否延續至2026年最後一個季度的關鍵因素。
在市場領導地位持續輪動的背景下,第四季度在經濟活動韌性、金融環境收緊及通膨不確定性重燃的態勢下揭幕。