



美國就業放緩、通脹持續且債券殖利率飆升 | 每週市場回顧:2026年9月28日至10月2日


我們的每週市場回顧將梳理每週影響全球市場的主要經濟動態、市場走勢及重要事件。
上週全球市場在相互矛盾的信號中尋求平衡——美國就業數據疲弱降低了市場對聯準會再度升息的預期,而持續的通脹壓力與借貸成本上升則繼續對債券及廣泛風險資產形成壓力。
美國10年期國債殖利率升至5.34%,創2002年以來最高水準,美元走強,黃金下跌。股票市場表現分化,科技股保持韌性,而美國及歐洲更廣泛的市場則在借貸成本高企的壓力下承壓。
經濟概覽
市場在美國就業降溫的跡象與持續通脹及全球借貸成本上升之間尋求平衡。
美國經濟9月新增就業崗位29,000個,低於經濟學家預期的90,000個。7月及8月的薪資增長合計下修60,000個,失業率則從4.1%上升至4.2%。平均時薪環比增長0.1%,同比增長3.0%。就業數據的疲弱降低了市場對聯準會10月再度升息的預期。
其他美國數據進一步凸顯這一分歧。8月職位空缺從修正後的734萬個降至708萬個,離職率維持低位。然而製造業活動依然具韌性,ISM製造業指數9月報54.5,與54.6幾乎持平,而投入成本上升則顯示通脹壓力持續存在。
通脹持續頑固。8月PCE價格指數環比上漲0.3%,同比上漲3.4%,核心PCE環比上漲0.2%,同比上漲3.0%。消費者需求亦保持強勁,支出增長0.9%,儘管個人收入僅增長0.2%,部分原因在於儲蓄率下降至4.1%。與此同時,第三次修正顯示美國經濟第二季年化增長率為2.2%,較此前的1.5%上調。
澳洲儲備銀行將現金利率上調25個基點至4.60%,理由是國內產能壓力、能源成本上漲及通脹預期偏高。
歐元區9月通脹率加速至3.8%,創三年來最高水準,核心通脹率升至2.5%。此次上升強化了市場對歐洲央行進一步收緊政策的預期。
在亞洲,中國官方製造業PMI從49.8升至50.1,顯示製造業重返擴張區間。日本大型製造商短觀指數從22升至24,反映企業信心有所改善。
整體而言,數據為各國央行帶來愈發棘手的挑戰:就業顯示降溫跡象,但經濟活動具韌性且通脹持續,令政策制定者幾乎沒有空間宣告戰勝通脹壓力。
股票、債券與大宗商品
股票
美國股市本週收盤表現不一,科技股繼續跑贏大市。納斯達克綜合指數上漲0.5%,標普500指數下跌0.3%,道瓊斯工業平均指數下跌1.3%。科技股相對具韌性,受持續的人工智能投資及輝達宣佈增加1,500億美元股份回購授權所支撐。
週五薪資增長疲弱支撐了股市,市場對聯準會10月升息的預期下降。然而,借貸成本及能源價格高企繼續限制更廣泛的漲幅。
歐洲市場在通脹上升、政府借貸成本走高及法國財政隱憂的影響下走弱,情緒承壓。泛歐STOXX 600指數本週下跌1.1%。富時100指數下跌2.2%,創4月以來最大單週跌幅,全球債券拋售潮打壓了風險偏好。
債券
政府債券市場再度經歷動盪的一週。美國10年期國債殖利率升至5.34%,創2002年以來最高水準,週五收盤時回落至5.28%附近。英國公債及歐元區政府債券殖利率亦隨之上升,而在法國財政狀況引發擔憂的背景下,法德10年期國債殖利率息差擴大。日本政府債券殖利率維持在數十年高位附近。
大宗商品
布倫特原油週五收盤於每桶102.25美元,以可比近月合約計算,本週價格基本持平。油價走勢反映出多重相互矛盾的信號:中東出口有所改善,但地緣政治風險重燃、中國限制燃料出口,以及釋放緊急石油和柴油儲備的計劃,共同左右市場方向。
現貨黃金本週下跌約3.4%,至每盎司約4,140美元。美元走強及國債殖利率高企削弱了市場對這一非生息資產的需求。
板塊表現
資訊科技與通訊服務板塊表現最為強勁,上漲2.42%,人工智能及半導體相關公司持續吸引投資者需求。公用事業板塊上漲0.67%,非必需消費品板塊上漲0.42%,工業板塊上漲0.38%。
能源板塊下跌0.03%,金融板塊下跌2.22%,必需消費品板塊下跌2.35%。醫療保健板塊表現最弱,下跌2.91%。整體格局顯示科技板塊持續強勁,而金融及防禦性板塊則普遍走弱。
板塊表現:2026年9月28日至10月2日
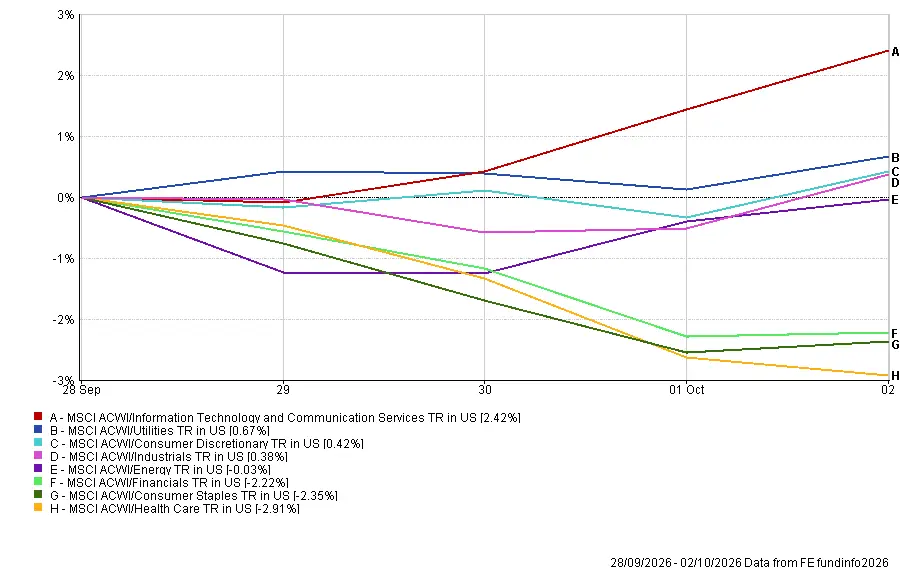
資料來源:FE Analytics。所有指數均為美元計算之總回報。過往表現並非未來表現的可靠指標。數據截至2026年10月2日。
區域市場
日本領跑區域市場,MSCI日本全收益指數以美元計算上漲0.73%,受企業信心改善及科技相關股票走強支撐。
北美上漲0.51%,中國下跌1.76%。歐洲下跌1.80%,英國表現最弱,跌幅達2.12%,通脹及財政隱憂打壓市場情緒。
美元走強亦拖累了部分海外市場的換算回報。
區域表現:2026年9月28日至10月2日
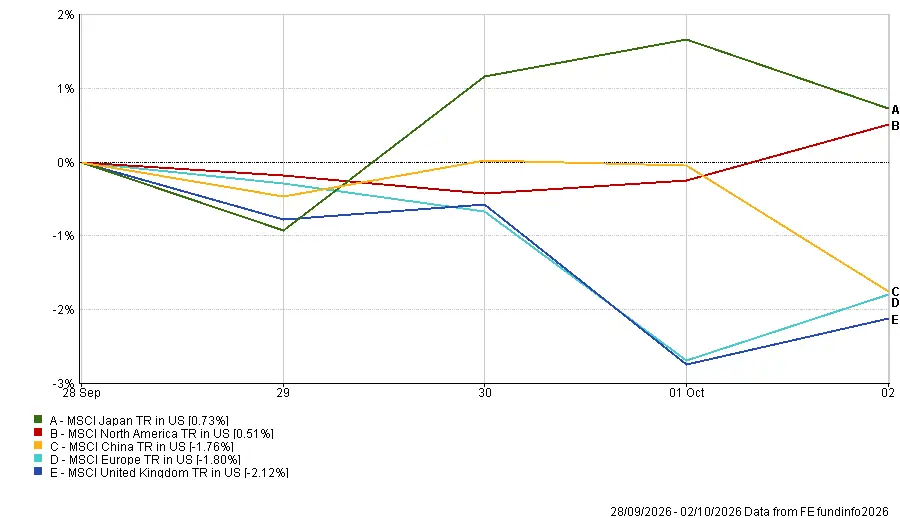
資料來源:FE Analytics。所有指數均為美元計算之總回報。過往表現並非未來表現的可靠指標。數據截至2026年10月2日。
外匯市場
美元兌歐元及日圓走強,受國債殖利率高企及歐洲通脹與財政狀況引發的擔憂所支撐。
EUR/USD從週一開盤的1.1388下跌至週五收盤的1.1254,歐元兌美元走弱。
GBP/USD從1.3245移動至1.3243,英鎊兌美元幾乎持平,略微偏弱。
USD/JPY從157.23升至157.86,即使日本企業信心有所改善,日圓仍然走弱。美日利率差距持續支撐美元。
GBP/JPY從週一開盤的208.33升至週五收盤的209.04,英鎊本週兌日圓走強。
展望與下週前瞻
市場焦點現轉向週三公佈的聯準會9月會議紀錄。投資者將關注升息決策的更多細節,以及在就業增長放緩後,政策制定者是否仍認為再度升息是適當之舉。
美國ISM服務業調查、貿易數據、每週初請失業救濟人數及密歇根大學消費者信心指數初值亦將相繼公佈,為經濟活動、就業及通脹預期提供進一步信號。
在歐洲,市場將密切關注歐洲央行的溝通表態及經濟數據,以研判進一步收緊政策的可能性。紐西蘭儲備銀行亦將公佈最新利率決議,中國市場則將在黃金週假期後重新開市。
在企業財報方面,百事可樂及達美航空將公佈季度業績,為消費者支出、出行需求及成本壓力提供進一步參考。
債券殖利率、油價及中東局勢的發展亦可能繼續對市場情緒產生重要影響。
在美國就業降溫但通脹仍然高企的背景下,關鍵問題在於:疲弱的勞動市場數據是否足以削減聯準會再度升息的理由。