



Fed Menaikkan Kadar Faedah ketika Bank-bank Pusat Global Berhadapan dengan Inflasi Berterusan | Ringkasan Mingguan: 14-18 September 2026


Dasar monetari global kembali menjadi tumpuan utama apabila Rizab Persekutuan dan Bank of Japan menaikkan kadar faedah, sementara Bank of England mengekalkan kadar faedah tetapi memberi amaran bahawa tekanan tenaga yang berterusan mungkin memerlukan dasar yang lebih ketat.
Pasaran memberikan respons yang tidak seragam. Saham teknologi kekal berdaya tahan walaupun kadar faedah lebih tinggi, dolar AS mengukuh dan hasil bon kerajaan kekal pada paras tinggi. Sementara itu, minyak mencatatkan penurunan mingguan pertama dalam tiga minggu, memberikan sedikit kelegaan daripada tekanan inflasi yang didorong oleh tenaga yang telah mendominasi pergerakan pasaran baru-baru ini.
Gambaran Keseluruhan Ekonomi
Keputusan bank pusat mendominasi pasaran apabila penggubal dasar bertindak balas terhadap inflasi yang berterusan dan harga tenaga yang tinggi.
Rizab Persekutuan menaikkan julat sasarannya sebanyak 0.25 mata peratusan kepada 3.75%-4.00% pada hari Rabu, kenaikan pertamanya sejak 2023. Keputusan itu sebulat suara. Pengerusi Kevin Warsh berkata inflasi masih terlalu tinggi dan tekanan harga asas belum bertambah baik secara bermakna, sambil menggambarkan aktiviti ekonomi sebagai kukuh dan pasaran buruh hampir mencapai guna tenaga penuh.
Unjuran yang dikemas kini memperkukuh mesej yang lebih ketat. Penggubal dasar menaikkan median ramalan kadar dana persekutuan bagi penghujung 2026 kepada 4.1%, daripada 3.8% pada bulan Jun, menunjukkan bahawa kenaikan lain masih mungkin berlaku. Median unjuran pertumbuhan ekonomi 2026 meningkat kepada 2.3%, manakala pengangguran diturunkan kepada 4.1%. Ramalan inflasi PCE keseluruhan dan teras meningkat kepada 3.7% dan 3.4%, masing-masing.
Jualan runcit AS meningkat 1.2% bulan ke bulan pada bulan Ogos, peningkatan terkuat sejak Mac, manakala kumpulan kawalan yang digunakan dalam pengiraan KDNK meningkat 1.4%. Pengeluaran perindustrian tidak berubah, dengan output pembuatan menurun 0.3%. Tuntutan faedah pengangguran awal jatuh kepada 196,000, menunjukkan daya tahan pasaran buruh yang berterusan.
Bank of England mengekalkan Kadar Bank pada 3.75% dengan undi 6-3, dengan tiga ahli lebih memilih kenaikan kepada 4.00%. Penggubal dasar memberi amaran bahawa konflik Timur Tengah yang berpanjangan dan harga tenaga yang lebih tinggi telah meningkatkan risiko terbalik kepada inflasi. Bank itu juga memperkenalkan pelan berbilang tahun untuk pengetatan kuantitatif, dengan jualan gilt tahunan sebanyak £20 bilion bersama bon yang matang.
Inflasi UK meningkat kepada 3.1% pada bulan Ogos daripada 2.9% pada bulan Julai, walaupun inflasi teras kekal pada 2.6% dan inflasi perkhidmatan kekal pada 3.4%. Jumlah jualan runcit meningkat 0.5% pada bulan Ogos, melebihi jangkaan.
Bank of Japan menaikkan kadar dasar dari 1.00% kepada 1.25%, paras tertinggi dalam 31 tahun, dan memberi isyarat bahawa kenaikan selanjutnya masih mungkin berlaku. Di China, pertumbuhan pengeluaran perindustrian meningkat kepada 5.2% tahun ke tahun pada bulan Ogos, tetapi pertumbuhan jualan runcit melambat kepada 0.4% dan pelaburan aset tetap jatuh 7.2% dalam tempoh lapan bulan pertama tahun ini.
Secara keseluruhan, minggu ini menunjukkan bahawa aktiviti ekonomi kekal berdaya tahan, tetapi inflasi yang berterusan dan ketidaktentuan harga tenaga mendorong bank-bank pusat utama untuk mengekalkan atau mengamalkan tetapan dasar yang lebih ketat.
Ekuiti, Bon dan Komoditi
Ekuiti AS berbeza-beza kerana semangat yang berterusan di sekitar kecerdasan buatan membantu saham teknologi menahan tekanan daripada kadar faedah yang lebih tinggi. Nasdaq Composite mencatatkan kenaikan 0.7%, manakala S&P 500 turun 0.1% dan Dow Jones Industrial Average jatuh 1.7%.
Saham teknologi kekal agak berdaya tahan apabila pelabur terus memilih syarikat yang terdedah kepada kecerdasan buatan dan pelaburan pusat data. Walau bagaimanapun, kenaikan kadar Rizab Persekutuan dan laluan dasar yang diunjurkan lebih tinggi membebankan kawasan yang lebih sensitif kepada kadar faedah dan terdedah secara ekonomi.
Pasaran Eropah melemah. STOXX Europe 600 jatuh 0.6% sepanjang minggu, berakhir pada hari Jumaat di 635.45. Volkswagen merosot selepas mengurangkan prospeknya akibat keadaan yang lebih lemah di China, kos penstrukturan semula dan caj berkaitan Porsche. FTSE 100 mencatatkan kenaikan mingguan yang sederhana walaupun jatuh 1.4% pada hari Jumaat kepada 10,659.13, apabila saham kewangan dan tenaga tertekan.
Pasaran bon kerajaan kekal tidak menentu apabila pelabur menyerap perubahan semula ke arah dasar monetari yang lebih ketat. Hasil Perbendaharaan AS 10 tahun kembali kepada sekitar 5% berikutan keputusan Fed, manakala hasil Jepun kekal tertekan selepas Bank of Japan menaikkan kadar faedah.
Hasil gilt UK menurun berikutan keputusan Bank of England dan perubahan kepada rangka kerja pengetatan kuantitatif jangka panjangnya, dengan hasil 30 tahun berundur daripada paras tertingginya sejak 1998.
Minyak mentah Brent menetap pada AS$104.87 sesuku tong pada hari Jumaat dan mencatatkan penurunan mingguan pertama dalam tiga minggu (turun kira-kira 4.20% daripada harga pembukaan tinggi hari Isnin). Harga mendekati paras tertinggi empat bulan pada awal minggu selepas serangan merosakkan saluran paip East West Arab Saudi, tetapi menurun apabila China menggalakkan Iran membantu mengehadkan serangan Houthi selanjutnya dan Arab Saudi berusaha memulihkan kapasiti.
Emas meningkat kira-kira 1% sepanjang minggu, mencapai paras tertinggi satu minggu dan didagangkan berhampiran AS$4,390 seauns pada hari Jumaat. Harga minyak yang lebih rendah mengurangkan beberapa kebimbangan inflasi dan mendorong pelabur membatalkan kedudukan jual, walaupun dolar yang lebih kukuh dan kadar faedah yang lebih tinggi kekal sebagai halangan.
Prestasi Sektor
Prestasi sektor mencerminkan perbezaan yang lebih luas pada minggu ini, dengan teknologi jauh mengatasi yang lain apabila permintaan AI dan pusat data terus menarik minat pelabur walaupun kadar faedah lebih tinggi.
Teknologi Maklumat & Perkhidmatan Komunikasi mencatatkan kenaikan 2.83%, menjadikannya sektor yang jelas mengatasi yang lain, manakala Penjagaan Kesihatan adalah satu-satunya sektor lain yang maju pada 0.22%.
Perindustrian hampir tidak berubah pada -0.03%, diikuti oleh Utiliti (-0.44%), Tenaga (-0.81%), Budi Bicara Pengguna (-1.26%) dan Kewangan (-1.79%). Keperluan Asas Pengguna adalah sektor paling lemah, jatuh 2.13%.
Corak ini mencerminkan kekuatan tertumpu dalam teknologi manakala kadar faedah yang lebih tinggi dan selera risiko yang lemah membebankan sebahagian besar pasaran yang lebih luas.
Prestasi Sektor 14-18 September 2026
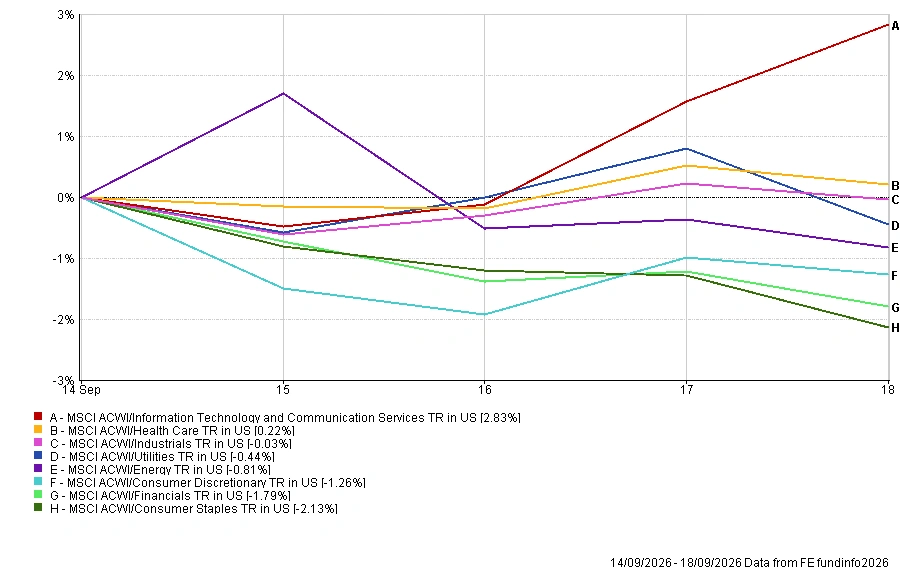
Sumber: FE Analytics. Jumlah pulangan semua indeks dalam USD. Prestasi masa lalu bukan petunjuk yang boleh dipercayai bagi prestasi masa hadapan. Data setakat 18 September 2026.
Pasaran Serantau
Amerika Utara adalah rantau terkuat, dengan MSCI North America TR mencatatkan kenaikan 0.37% dalam terma dolar AS, disokong oleh daya tahan saham teknologi.
China merosot 0.31%, apabila pengeluaran perindustrian yang lebih kukuh diimbangi oleh data penggunaan dan pelaburan yang lebih lemah. Eropah jatuh 0.79%, Jepun merosot 0.84% dan United Kingdom adalah rantau paling lemah pada -1.27%.
Pergerakan mata wang turut mempengaruhi pulangan dalam dolar AS, dengan sterling, euro dan yen semuanya melemah berbanding dolar sepanjang minggu ini.
Prestasi Serantau 14-18 September 2026
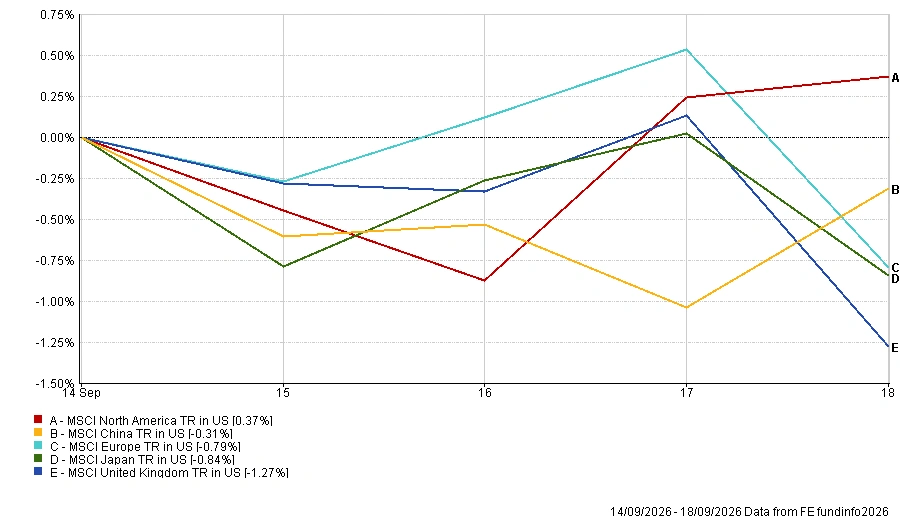
Sumber: FE Analytics. Jumlah pulangan semua indeks dalam USD. Prestasi masa lalu bukan petunjuk yang boleh dipercayai bagi prestasi masa hadapan. Data setakat 18 September 2026.
Pasaran Mata Wang
Dolar AS mengukuh secara meluas berikutan kenaikan kadar Rizab Persekutuan dan unjuran dasar yang lebih ketat.
EUR/USD jatuh daripada 1.1593 kepada 1.1484, manakala GBP/USD merosot daripada 1.3525 kepada 1.3395 walaupun data jualan runcit UK yang berdaya tahan.
Yen turut melemah walaupun Bank of Japan menaikkan kadar faedah, dengan USD/JPY meningkat daripada 153.45 kepada 156.89. GBP/JPY meningkat daripada 207.67 kepada 210.15, bermakna sterling mengukuh berbanding yen walaupun melemah berbanding dolar.
Secara keseluruhan, pergerakan mata wang pada minggu ini menonjolkan kekuatan relatif dolar AS apabila pasaran menyesuaikan diri dengan laluan dasar Fed yang lebih tinggi.
Prospek dan Minggu Hadapan
Selepas minggu yang didominasi oleh bank-bank pusat, perhatian kini beralih semula kepada aktiviti ekonomi dan sama ada kadar faedah yang lebih tinggi mula membebankan pertumbuhan dengan lebih berat.
PMI September awal untuk Amerika Syarikat, United Kingdom dan zon euro akan memberikan penilaian pertama yang menyeluruh mengenai aktiviti perniagaan, pekerjaan dan tekanan harga sejak pusingan terbaru keputusan dasar.
Di AS, tuntutan faedah pengangguran mingguan dan jualan rumah baharu menyusul pada hari Khamis, dengan pesanan barangan tahan lama dan pembacaan akhir sentimen pengguna Universiti Michigan dijangka pada hari Jumaat. Pelabur juga akan memantau ucapan panelis Rizab Persekutuan untuk panduan lanjut mengenai sama ada kenaikan kadar faedah lain masih berkemungkinan berlaku.
Perhatian korporat beralih kepada keputusan suku tahunan Costco pada hari Khamis, memberikan petunjuk lain mengenai daya tahan pengguna dan kesan inflasi terhadap perbelanjaan isi rumah.
Geopolitik akan kekal sebagai sumber ketidaktentuan yang penting, dengan pasaran memantau perkembangan di Timur Tengah bersama perbincangan AS-China mengenai perdagangan, kecerdasan buatan dan mineral kritikal.
Dengan bank-bank pusat utama mengekalkan pendirian yang ketat, pasaran kini berhadapan dengan soalan kritikal: bolehkah aktiviti ekonomi kekal berdaya tahan apabila kadar faedah yang lebih tinggi dan inflasi yang berterusan terus mempengaruhi ekonomi global?