


Qué revela el margen bruto sobre una empresa a los inversores


Los ingresos muestran cuánto dinero genera una empresa a través de sus ventas, pero no revelan cuánto queda tras descontar los costes directos asociados a dichas ventas. El margen bruto ayuda a cubrir esa brecha, al mostrar la proporción de los ingresos que se retiene en forma de beneficio bruto.
Las variaciones en el margen bruto pueden revelar si una empresa retiene más o menos de sus ventas, incluso cuando los ingresos están creciendo.
Comprender qué impulsa esos cambios puede ayudar a los inversores a evaluar la política de precios, las presiones sobre los costes y la composición de las ventas de una empresa.
¿Qué es el beneficio bruto?
El beneficio bruto es el resultado de restar a los ingresos el coste directo de producir o adquirir los bienes y servicios vendidos por una empresa. Estos gastos directos suelen registrarse como coste de ventas o coste de los bienes vendidos.
Imagine una empresa que genera 100 millones de dólares en ingresos y registra 60 millones de dólares en coste de ventas. Su beneficio bruto es de 40 millones de dólares.
El beneficio bruto no es el beneficio final de la empresa. Gastos como los de marketing, administración, investigación, intereses e impuestos aún no han sido deducidos.
¿Qué es el margen bruto y cómo se calcula?
Expresa el beneficio bruto como porcentaje de los ingresos.
Margen bruto (%) = (Beneficio bruto ÷ Ingresos) × 100
En el ejemplo, la empresa obtiene 40 millones de dólares de beneficio bruto sobre 100 millones de dólares en ingresos. Por tanto, su margen bruto es del 40%.
Esto significa que la empresa retiene 40 céntimos de beneficio bruto por cada dólar de ingresos, antes de deducir el resto de sus gastos operativos.
El margen bruto difiere del margen operativo y del margen de beneficio neto porque no tiene en cuenta todos los gastos asociados al funcionamiento y la financiación de un negocio. Comprender otros ratios financieros puede ayudar a los inversores a evaluar la rentabilidad junto con la valoración y la solidez financiera.
Este es un ejemplo hipotético simplificado con fines exclusivamente educativos y no representa a ninguna empresa real.
Por qué puede aumentar el margen bruto
El porcentaje puede aumentar cuando una empresa sube sus precios sin que los costes de producción experimenten un incremento equivalente.
Una reducción en los costes de materias primas, transporte o fabricación también puede mejorar el margen. Una mayor eficiencia puede permitir a la empresa producir cada unidad a un coste inferior.
La combinación de productos también puede influir en el resultado. Esta combinación hace referencia al conjunto de productos que vende una empresa. Si los productos con mayor margen representan una proporción más elevada de las ventas, el margen bruto global puede aumentar.
Una empresa también puede beneficiarse de una menor aplicación de descuentos, una mejor gestión del inventario o una mayor proporción de ventas directas.
Una mejora del margen bruto sugiere que la empresa está reteniendo más por cada venta. Sin embargo, el motivo de dicha mejora es importante. Una caída temporal en los costes de flete o materiales puede no traducirse en un cambio duradero.
Por qué puede disminuir el margen bruto
El margen puede contraerse cuando los costes de producción o adquisición aumentan más rápido que los precios de venta.
Los descuentos más elevados también pueden presionar el margen. Una empresa puede reducir sus precios para atraer clientes o liquidar productos que no se han vendido según lo previsto.
El inventario puede volverse obsoleto o menos demandado. En ese caso, la empresa puede registrar una provisión por obsolescencia de inventario. Se trata de un importe que se reconoce cuando la dirección prevé que algunos productos podrían necesitar venderse por debajo del precio inicialmente esperado o que podrían no llegar a venderse.
El margen bruto también puede disminuir cuando los clientes optan por productos más baratos o cuando los productos de menor margen adquieren un mayor peso en las ventas.
Una caída no es necesariamente evidencia de una debilidad estructural del negocio. Una empresa puede aceptar temporalmente un margen inferior para liquidar inventario antiguo, entrar en un nuevo mercado o captar nuevos clientes.
Nike: ingresos y margen bruto
Nike ofrece un ejemplo ilustrativo de cómo los cambios en precios, costes de producción, descuentos y canales de venta pueden afectar al margen bruto, incluso cuando los ingresos evolucionan en una dirección diferente.
Entre los ejercicios fiscales 2020 y 2022, los ingresos declarados por Nike aumentaron de 37.400 millones a 46.700 millones de dólares, mientras que el margen bruto pasó del 43,4% al 46,0%. Nike atribuyó la mejora del margen en el ejercicio fiscal 2022 en parte a una mayor proporción de ventas a precio completo, a márgenes más sólidos en Nike Direct y a movimientos favorables del tipo de cambio, pese al incremento de los costes de flete y logística.
Sin embargo, el crecimiento de los ingresos no siempre se tradujo en márgenes más sólidos. En el ejercicio fiscal 2023, los ingresos aumentaron hasta 51.200 millones de dólares, pero el margen cayó al 43,5%. El alza en los costes de inputs de producto, los gastos de flete, los descuentos y los movimientos desfavorables del tipo de cambio presionaron sobre el margen.
El margen bruto se recuperó hasta el 44,6% en el ejercicio fiscal 2024, impulsado por una política de precios estratégica y la reducción de los costes de flete marítimo y logística. Al año siguiente, los ingresos cayeron a 46.300 millones de dólares y el margen bruto descendió al 42,7%, reflejando mayores descuentos, cambios en la combinación de canales de venta y un aumento en las provisiones por obsolescencia de inventario.
En el ejercicio fiscal 2026, los ingresos se mantuvieron prácticamente sin cambios en 46.400 millones de dólares, mientras que el margen bruto mejoró ligeramente hasta el 42,9%. No obstante, el margen permaneció por debajo del nivel alcanzado en el ejercicio fiscal 2024.
Las cifras ilustran por qué los inversores deben mirar más allá del crecimiento de los ingresos. Unas ventas más elevadas no significan necesariamente que una empresa esté reteniendo más beneficio bruto por cada dólar de ingresos. Comprender las razones detrás de estos cambios es una parte importante del análisis fundamental.
Ingresos anuales de Nike y margen bruto estandarizado, 2020 a 2026
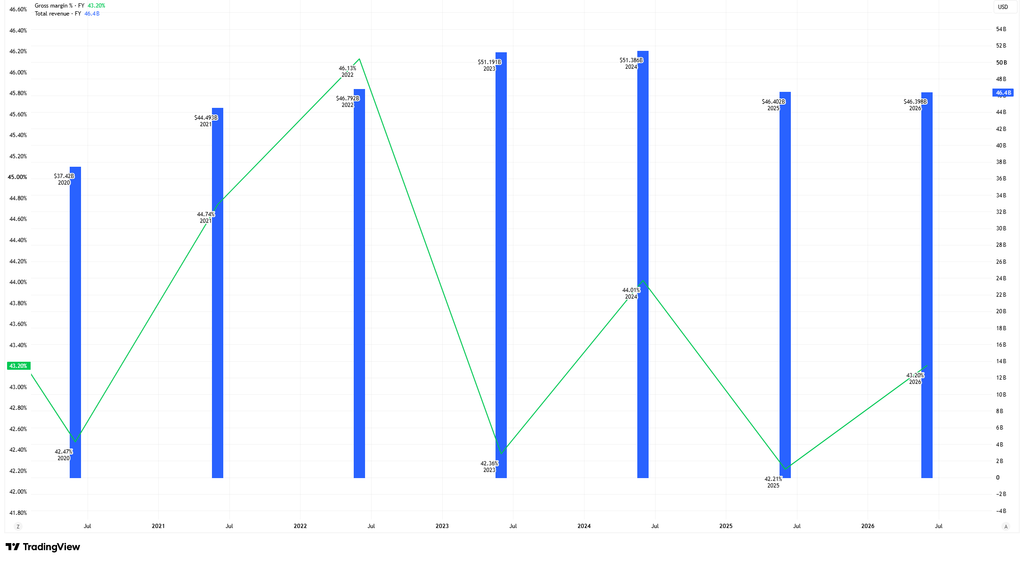
Fuente y metodología: TradingView. El gráfico compara los ingresos totales anuales de Nike y el margen bruto estandarizado para los ejercicios fiscales 2020 a 2026. El gráfico muestra los ingresos totales de Nike en dólares estadounidenses, en miles de millones, como columnas azules en el eje derecho. El margen bruto estandarizado se muestra como porcentaje mediante la línea verde en el eje izquierdo. Las cifras anuales se etiquetan según el ejercicio fiscal de Nike, que finaliza el 31 de mayo. El gráfico sitúa cada observación al cierre del año, por lo que la posición en el calendario puede no coincidir con la etiqueta del año. Los datos financieros estandarizados de TradingView pueden diferir de las cifras comunicadas directamente en los informes de Nike debido a la metodología y clasificación del proveedor. Los investigadores pueden revisar las cifras históricas. El rendimiento pasado no es un indicador fiable del rendimiento futuro. Datos a 3 de noviembre de 2026.
El gráfico de TradingView muestra que los ingresos estandarizados y el margen bruto de Nike no evolucionaron de forma consistente en la misma dirección entre los ejercicios fiscales 2020 y 2026. Los ingresos aumentaron durante parte del período incluso cuando el margen bruto disminuía, lo que ilustra cómo los cambios en los costes, los descuentos y la combinación de ventas pueden afectar a la proporción de ingresos retenida como beneficio bruto.
Las cifras estandarizadas difieren de los resultados comunicados por Nike debido a diferencias en la metodología y clasificación del proveedor de datos.
¿Qué deben buscar los inversores al comparar márgenes brutos?
Esta métrica es más útil cuando se examina a lo largo de varios períodos de presentación de resultados y junto con otras medidas financieras.
Los inversores pueden considerar si un cambio en el margen refleja un cambio duradero en la fijación de precios o en la eficiencia productiva, o un factor temporal como los costes de transporte o los ajustes de inventario.
Las comparaciones entre empresas también requieren cautela. Los márgenes brutos pueden variar considerablemente entre sectores, ya que las empresas tienen estructuras de costes, productos y prácticas contables diferentes.
Un margen bruto más elevado no significa necesariamente que una empresa sea más rentable en su conjunto. Los gastos operativos, los costes de la deuda, los impuestos y el flujo de caja pueden afectar de forma significativa a su situación financiera.
Analizar estos factores en conjunto, incluyendo la relación entre beneficios y flujo de caja, ofrece una visión más completa.
Conclusión
El margen bruto muestra cuánto beneficio bruto retiene una empresa de sus ingresos tras contabilizar los costes directos de sus ventas.
Los cambios en el margen pueden revelar variaciones en la fijación de precios, los costes de producción, los descuentos y la combinación de productos. Como demuestran los resultados de Nike, el crecimiento de los ingresos y las métricas de rentabilidad no siempre evolucionan de forma paralela.
Para los inversores, la pregunta importante no es simplemente si el margen bruto ha subido o bajado, sino por qué. Comprender los factores subyacentes, junto con los gastos operativos, el flujo de caja y el rendimiento financiero general, proporciona una evaluación más significativa de la rentabilidad de una empresa.