Comment les prix des matières premières affectent les bénéfices des entreprises


Table des matières
- Comment les prix des matières premières affectent les producteurs
- Comment les prix des matières premières affectent les acheteurs
- Pourquoi les volumes et les coûts restent déterminants
- Comment la couverture peut réduire le risque lié aux prix des matières premières
- Shell : comment les prix des matières premières influencent les bénéfices des entreprises
- Limites de l'analyse des prix des matières premières
- Conclusion
Les prix des matières premières peuvent avoir un impact significatif sur les bénéfices des entreprises, influençant aussi bien les revenus des producteurs d’énergie que les coûts auxquels font face les compagnies aériennes, les fabricants et les entreprises agroalimentaires.
Les matières premières sont des ressources de base utilisées dans l’ensemble de l’économie, notamment le pétrole, le gaz naturel, les métaux et les produits agricoles tels que le blé, le café, le coton et le sucre. Leurs prix fluctuent en fonction de l’offre et de la demande, des conditions météorologiques, des événements géopolitiques, des décisions de production, des stocks et des variations de change.
Toutefois, l’impact financier dépend de la façon dont une entreprise utilise ou produit la matière première. Un producteur peut bénéficier de prix de vente plus élevés, tandis qu’une entreprise achetant cette même matière première peut faire face à une hausse de ses coûts et à une pression sur ses marges bénéficiaires.
Comment les prix des matières premières affectent les producteurs
Les producteurs de matières premières génèrent des revenus en vendant les matériaux qu’ils extraient, cultivent ou transforment.
Considérons un producteur de pétrole hypothétique vendant 10 millions de barils de pétrole. Si le prix de vente passe de 70 $ à 90 $ par baril tandis que la production reste inchangée, son chiffre d’affaires augmenterait comme suit :
| À 70 $ par baril | À 90 $ par baril | |
| Production de pétrole | 10 millions de barils | 10 millions de barils |
| Prix de vente | $70 | $90 |
| Chiffre d’affaires total | 700 millions $ | 900 millions $ |
| Augmentation du chiffre d’affaires | — | 200 millions $ |
Il s’agit d’un exemple hypothétique simplifié à des fins pédagogiques uniquement et ne représente pas une entreprise réelle.
Cependant, les 200 millions $ supplémentaires ne se transforment pas automatiquement en bénéfices. L’entreprise doit toujours s’acquitter des salaires, des taxes, des frais de transport, des charges de maintenance et des autres coûts de production.
Comment les prix des matières premières affectent les acheteurs
De nombreuses entreprises achètent des matières premières dans le cadre de leurs activités.
Les compagnies aériennes achètent du carburant, les entreprises agroalimentaires acquièrent des produits agricoles et les fabricants utilisent des métaux, de l’énergie et des produits chimiques.
Si les prix des matières premières augmentent, le coût de production des biens ou de fourniture des services peut s’accroître. Les marges bénéficiaires peuvent se réduire lorsqu’une entreprise ne dispose pas du pouvoir de fixation des prix nécessaire pour répercuter ces coûts supplémentaires sur ses clients.
Une baisse des prix des matières premières peut avoir l’effet inverse. Elle peut affaiblir les revenus des producteurs tout en réduisant les coûts des entreprises qui achètent la matière première.
Pourquoi les volumes et les coûts restent déterminants
Les prix des matières premières ne constituent qu’un élément de la performance financière d’un producteur.
Une entreprise peut obtenir un prix de vente plus élevé mais produire moins d’unités en raison d’opérations de maintenance, de problèmes opérationnels, de perturbations météorologiques ou de l’épuisement des réserves.
Les coûts de production peuvent également augmenter en raison de la hausse des salaires, des prix de l’énergie, des dépenses d’équipement ou des taxes. Par conséquent, les bénéfices peuvent reculer même lorsque le prix de marché de la matière première augmente.
Les investisseurs peuvent donc prendre en compte les prix de vente, les volumes de production, les coûts de production, les marges bénéficiaires et les flux de trésorerie.
Comment la couverture peut réduire le risque lié aux prix des matières premières
La couverture sur les matières premières consiste à utiliser des contrats financiers ou d’autres instruments pour réduire l’exposition aux variations futures des prix.
Un producteur peut convenir à l’avance de vendre une partie de sa production future à un prix fixe. De même, un acheteur peut s’arranger pour acquérir une matière première à un prix prédéterminé.
Cela peut rendre les revenus ou les coûts futurs plus prévisibles. Toutefois, cela peut également limiter le bénéfice immédiat d’une évolution favorable des prix.
Le prix publié dans les informations financières peut donc différer du prix qu’une entreprise reçoit ou paie effectivement.
Shell : comment les prix des matières premières influencent les bénéfices des entreprises
Shell constitue un exemple pertinent, car ses résultats sont influencés par les prix du pétrole et du gaz naturel, les volumes de production, les marges de raffinage, les marges sur les produits chimiques et les conditions du négoce d’énergie.
La performance financière de Shell entre 2020 et 2022 illustre comment l’évolution des conditions sur les marchés de l’énergie peut influencer le chiffre d’affaires, la rentabilité et les flux de trésorerie.
Performance financière publiée par Shell, 2020-2022
La performance financière de Shell entre 2020 et 2022 illustre comment l’évolution des conditions sur les marchés de l’énergie peut influencer le chiffre d’affaires, la rentabilité et les flux de trésorerie.
| Indicateur | 2020 | 2021 | 2022 |
| Prix moyen du pétrole brut Brent | ~42 $/bbl | ~71 $/bbl | ~101 $/bbl |
| Chiffre d’affaires | 180,5 Mds $ | 261,5 Mds $ | 381,3 Mds $ |
| Résultat net part du groupe | −21,7 Mds $ | 20,1 Mds $ | 42,3 Mds $ |
| Flux de trésorerie liés aux activités opérationnelles | 34,1 Mds $ | 45,1 Mds $ | 68,4 Mds $ |
En 2020, la pandémie a affaibli la demande d’énergie et contribué à une forte chute des prix du pétrole. Shell a enregistré une perte significative imputable aux actionnaires, bien que la baisse des prix des matières premières n’en ait pas été la seule cause. Ses résultats ont également reflété d’importantes charges comptables, notamment des dépréciations ayant réduit la valeur comptable de certains actifs.
Les conditions se sont améliorées en 2021 avec la reprise de l’activité économique et de la demande d’énergie. La hausse des prix du pétrole a coïncidé avec un renforcement du chiffre d’affaires, de la rentabilité et des flux de trésorerie opérationnels.
La reprise s’est accentuée en 2022 avec le resserrement des marchés mondiaux de l’énergie. Les prix du pétrole brut Brent ont continué de progresser, tandis que Shell a publié un chiffre d’affaires, un résultat net part du groupe et des flux de trésorerie opérationnels nettement plus élevés.
Ces résultats illustrent comment la hausse des prix des matières premières peut soutenir la performance financière d’un producteur d’énergie. Toutefois, les prix du gaz naturel, les volumes de production, les marges de raffinage, l’activité de négoce, les taxes, les coûts et les charges comptables ont également influencé les résultats de Shell.
Après 2022, les revenus et les bénéfices de Shell ont diminué à mesure que les prix de l’énergie se modéraient par rapport à leurs sommets antérieurs. Le résultat net attribuable aux actionnaires est tombé à 19,4 milliards de dollars en 2023 et à 16,1 milliards de dollars en 2024, avant de remonter à 17,8 milliards de dollars en 2025.
Shell a indiqué que ses résultats 2025 ont été affectés par la baisse des prix réalisés du pétrole et du gaz naturel liquéfié, par le recul des marges de trading et d’optimisation, ainsi que par la contraction des marges sur les produits chimiques. La hausse des volumes de ventes, la réduction des charges d’exploitation et des évolutions fiscales favorables ont partiellement compensé ces pressions. Cela illustre pourquoi les prix des matières premières ne doivent pas être considérés comme la seule explication des variations de bénéfice.
Chiffre d’affaires annuel et résultat net standardisé de Shell, 2020-2025
Le graphique ci-dessous présente une comparaison à plus long terme du chiffre d’affaires annuel et du résultat net standardisé de Shell, illustrant l’évolution de ces deux indicateurs entre 2020 et 2025.
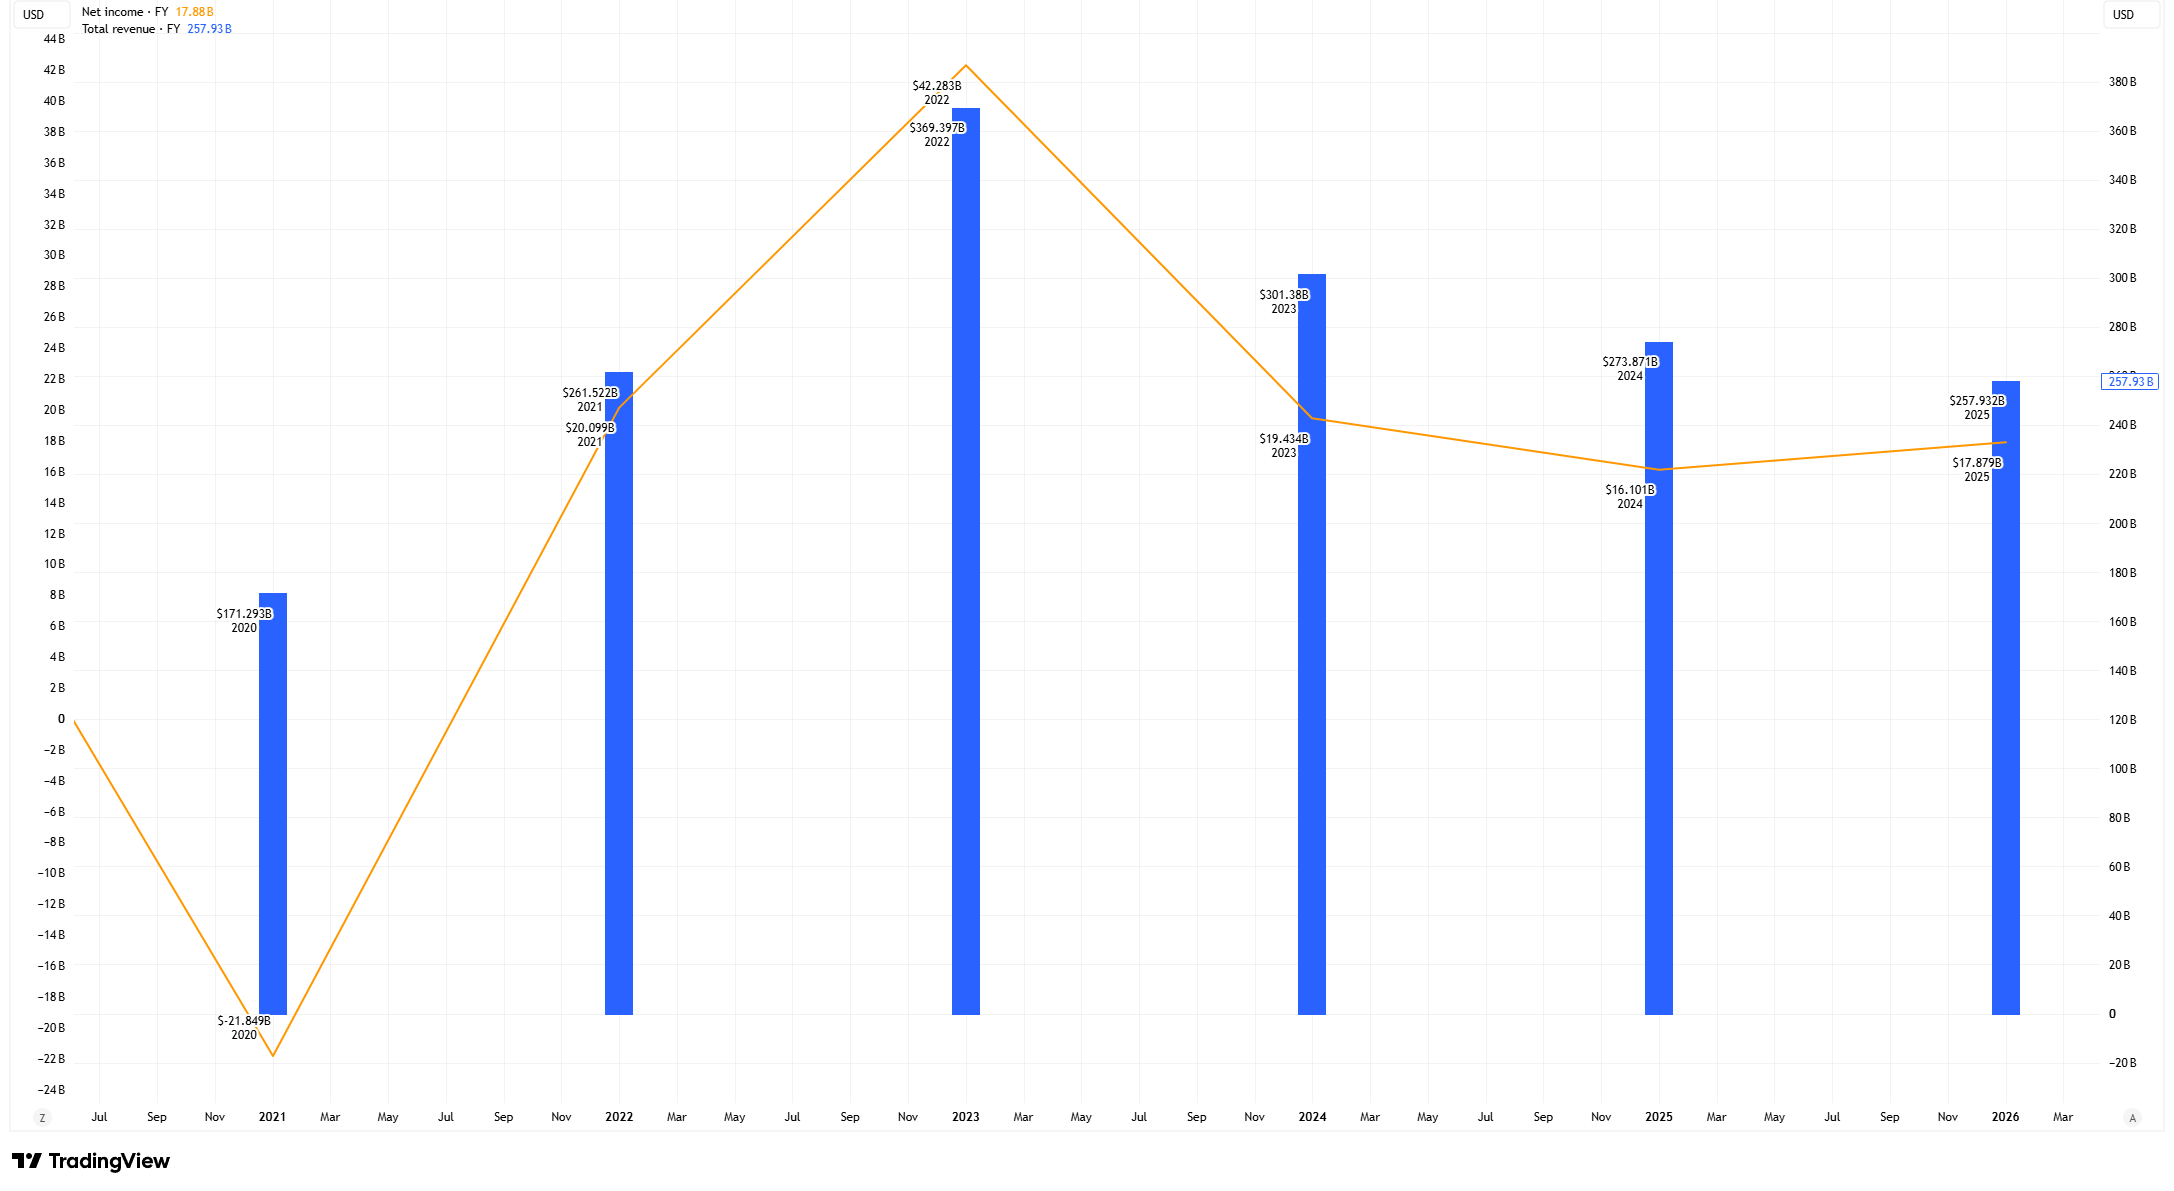
Source et méthodologie : TradingView. Le graphique compare le chiffre d’affaires annuel total et le résultat net standardisé de Shell pour les exercices financiers 2020 à 2025. Le chiffre d’affaires total est exprimé en milliards de dollars américains sous forme de colonnes bleues sur l’axe de droite. Le résultat net standardisé est exprimé en milliards de dollars américains à l’aide de la ligne orange sur l’axe de gauche. Les données annuelles sont étiquetées par exercice financier de Shell. Chaque observation est représentée à la fin de son exercice financier ; ainsi, les observations de l’exercice 2025 apparaissent au-dessus du label 2026. Les données financières standardisées de TradingView peuvent différer des chiffres publiés directement dans les rapports de Shell en raison de la méthodologie et de la classification propres au fournisseur. Les données historiques peuvent également faire l’objet de révisions. Données au 27 octobre 2026.
Le chiffre d’affaires standardisé de Shell est passé d’environ 171,3 milliards de dollars en 2020 à 369,4 milliards de dollars en 2022, tandis que le résultat net standardisé est passé d’une perte d’environ 21,8 milliards de dollars à un bénéfice de 42,3 milliards de dollars. Ces deux indicateurs ont reculé en 2023 et 2024 avec la normalisation des conditions du marché de l’énergie, bien que d’autres facteurs opérationnels aient également influencé les résultats.
Ces chiffres standardisés diffèrent du chiffre d’affaires publié par Shell dans ses propres états financiers, reflétant des différences de méthodologie et de classification entre fournisseurs de données.
Limites de l’analyse des prix des matières premières
Les prix des matières premières ne constituent qu’un facteur parmi d’autres influençant la rentabilité des entreprises. Les variations des volumes de production, des charges d’exploitation, des dispositifs de couverture, de la fiscalité, des taux de change et des conditions générales du marché peuvent toutes influer sur les résultats financiers.
Une hausse des prix des matières premières ne garantit pas une amélioration des bénéfices pour les producteurs, tout comme une baisse des coûts d’approvisionnement n’améliore pas nécessairement les marges des acheteurs. Les investisseurs doivent également distinguer les résultats financiers publiés des chiffres standardisés fournis par les plateformes de données financières.
Les variations des prix des matières premières doivent donc être évaluées conjointement avec les états financiers des entreprises, leurs performances opérationnelles et les autres facteurs commerciaux pertinents.
Conclusion
Les prix des matières premières peuvent avoir une influence significative sur le chiffre d’affaires, les coûts et la rentabilité des entreprises, mais leur impact dépend du modèle économique.
Les producteurs peuvent bénéficier de prix de vente plus élevés, tandis que les entreprises qui achètent des matières premières peuvent faire face à une hausse de leurs charges d’exploitation. Cependant, les volumes de production, les dispositifs de couverture, l’efficacité opérationnelle, la fiscalité et d’autres facteurs financiers influencent également le résultat final.
Comprendre la manière dont les prix des matières premières interagissent avec ces facteurs peut aider les investisseurs à interpréter plus précisément les performances des entreprises, sans supposer que les seules variations de prix déterminent les bénéfices futurs.