


Preocupações com o Financiamento de IA Afetam a Tecnologia dos EUA enquanto Ações Defensivas Ganham Terreno | Resumo Semanal: 12-16 de Outubro de 2026


O Resumo Semanal de Mercado desta semana analisa uma divisão acentuada nos mercados globais, à medida que as preocupações com o financiamento de IA e uma inflação mais elevada nos EUA desafiaram a confiança dos investidores.
Enquanto os índices norte-americanos com maior exposição tecnológica recuaram, as ações defensivas e de valor resistiram melhor, e as ações europeias superaram o desempenho à medida que os investidores reavaliaram a sua exposição a empresas relacionadas com IA.
Entretanto, uma inflação mais forte ao nível do consumidor e do produtor nos EUA complicou as perspetivas para as taxas de juro, mesmo com as yields das Treasuries a recuarem perante uma maior procura de ativos mais seguros.
Em conjunto, estes desenvolvimentos evidenciaram a forma como os investidores equilibravam a atividade económica resiliente face a custos de financiamento mais elevados, avaliações tecnológicas e inflação persistente.
Visão Geral Económica
A inflação nos EUA acelerou em setembro, complicando as perspetivas para as taxas de juro mesmo com a atividade económica a manter-se resiliente.
O Índice de Preços no Consumidor subiu 0,6% em termos mensais, acima dos 0,4% registados em agosto, enquanto a inflação anual aumentou para 3,7% face a 3,4%. Os preços da gasolina subiram 9,1%, representando mais de metade do aumento mensal. A inflação subjacente cresceu 0,3% no mês e 2,6% em termos homólogos.
Os preços no produtor revelaram uma pressão ainda mais acentuada. O Índice de Preços no Produtor aumentou 1,3% em termos mensais, a maior subida mensal desde março de 2022, e 6,3% em termos homólogos. Os preços dos bens subiram 2,6%, impulsionados por um aumento de 10,8% na energia, enquanto os preços dos serviços avançaram 0,8%.
A atividade económica manteve-se sólida. As vendas a retalho nos EUA subiram 0,8% em setembro, embora os preços mais elevados dos combustíveis tenham contribuído para o aumento. Excluindo veículos e gasolina, as vendas cresceram 0,2%. A produção industrial avançou 0,7%, com a taxa de utilização da capacidade instalada a subir para 76,9%. Os pedidos iniciais de subsídio de desemprego aumentaram apenas 1.000 para 199.000, sugerindo que os despedimentos se mantiveram limitados apesar de uma contratação mais lenta.
O Livro Bege da Reserva Federal descreveu as condições do mercado de trabalho como globalmente inalteradas, com os empregadores a manterem-se cautelosos em relação ao recrutamento. O presidente da Fed, Kevin Warsh, não deu qualquer indicação clara sobre a sua decisão preferida para a reunião de 27 a 28 de outubro. Os mercados continuaram a esperar que as taxas se mantivessem inalteradas em outubro, com a probabilidade de um aumento a diminuir ainda mais após as suas declarações, embora as expectativas de um novo aumento em dezembro se tenham mantido.
Noutras regiões, a economia do Reino Unido expandiu 0,1% em termos mensais em agosto, apoiada pela atividade dos setores da produção e da programação informática. O Banco de Inglaterra continuou a monitorizar o impacto inflacionário dos custos energéticos, enquanto os mercados esperavam pelo menos mais um aumento das taxas antes do final do ano.
Na área do euro, a inflação de setembro foi confirmada em 3,8%, mantendo em foco a possibilidade de um novo aperto por parte do BCE. A inflação dos consumidores na China subiu ligeiramente para 0,9%, enquanto os preços no produtor aumentaram 5,0% em termos homólogos, impulsionados pelos custos mais elevados do petróleo e das matérias-primas.
A combinação de atividade resiliente e inflação em aceleração deixou os bancos centrais perante um equilíbrio difícil entre crescimento e estabilidade de preços.
Ações, Obrigações e Matérias-Primas
Ações
As ações norte-americanas divergiram acentuadamente, à medida que as preocupações com o financiamento de inteligência artificial desencadearam uma venda massiva de ações tecnológicas.
O S&P 500 recuou 1,9% e o Nasdaq Composite caiu 4,5%, registando as suas semanas mais fracas desde junho. Em contraste, o Dow Jones Industrial Average ganhou 0,7%, apoiado pela procura de empresas defensivas e orientadas para o valor.
Os investidores questionaram cada vez mais se os operadores de centros de dados altamente endividados poderiam gerar retornos suficientes para justificar investimentos em IA em larga escala. A CoreWeave caiu mais de 20% durante a semana, enquanto os semicondutores e outras empresas tecnológicas também sofreram pressão.
Os resultados do terceiro trimestre dos principais bancos norte-americanos apresentaram um quadro misto. Os investidores focaram-se na atividade de negociação, nas margens de crédito, nos custos de crédito e nas perspetivas para a atividade de fusões e aquisições, num contexto em que taxas de juro mais elevadas e mercados voláteis influenciaram o desempenho.
As ações europeias revelaram-se mais resilientes. O STOXX Europe 600 ganhou mais de 2%, a sua melhor semana desde junho, com resultados empresariais encorajadores a ajudarem a compensar a fraqueza das ações tecnológicas globais. O FTSE 100 subiu 3,1%, a sua melhor semana em seis meses, apoiado pelos resultados empresariais, pela menor exposição à venda massiva relacionada com a IA e por uma expansão inesperada do PIB mensal do Reino Unido.
Obrigações
As yields das obrigações soberanas recuaram durante a semana, à medida que as preocupações com o financiamento de inteligência artificial aumentaram a procura de ativos mais seguros. A yield da Treasury norte-americana a 10 anos encerrou a sexta-feira em torno de 5,1%. As yields dos gilts britânicos e das obrigações soberanas alemãs também aliviaram, apesar das persistentes preocupações com a inflação.
Matérias-Primas
O Brent crude fechou em 109,86 USD por barril, com um ganho de 4,9% durante a semana. Os preços foram apoiados pelo ressurgimento de preocupações com os fornecimentos do Médio Oriente e pelo aumento dos ataques nas proximidades do Estreito de Ormuz.
O ouro spot recuou aproximadamente 0,7% durante a semana para cerca de 4.165 USD por onça. Uma inflação mais elevada ao nível do consumidor e do produtor renovou as expectativas de que as taxas de juro nos EUA poderiam manter-se restritivas por mais tempo, reduzindo o apelo do metal que não gera rendimento.
Desempenho Setorial
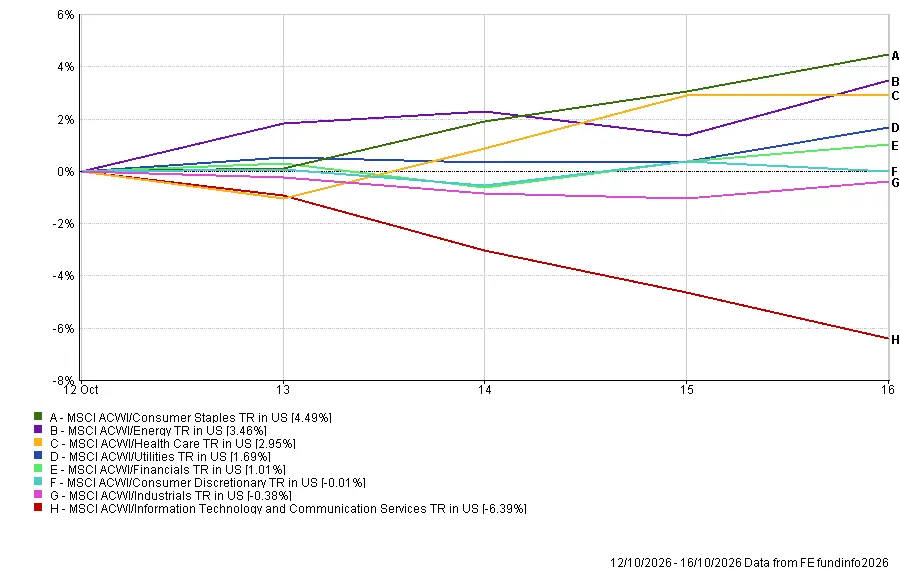
Os retornos setoriais globais refletiram uma rotação pronunciada das empresas relacionadas com tecnologia para as áreas defensivas do mercado.
Os Bens de Consumo Básico foi o setor mais forte, com um ganho de 4,49%, à medida que os investidores privilegiaram empresas defensivas durante a venda massiva de tecnológicas. A Energia avançou 3,46%, apoiada por preços do petróleo mais elevados, enquanto a Saúde ganhou 2,95%.
As Utilities subiram 1,69% e os Serviços Financeiros avançaram 1,01%. O Consumo Discricionário ficou praticamente inalterado, com uma queda de 0,01%, enquanto os Industriais recuaram 0,38%.
As Tecnologias de Informação e Serviços de Comunicação foram o setor mais fraco, com uma queda de 6,39%, deixando uma diferença de 10,88 pontos percentuais entre os melhores e piores desempenhos, à medida que as preocupações com as avaliações de IA e o investimento em centros de dados financiado por dívida se intensificaram.
Desempenho Setorial de 12 a 16 de Outubro de 2026
Fonte: FE Analytics. Todos os índices em retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 16 de outubro de 2026.
Mercados Regionais
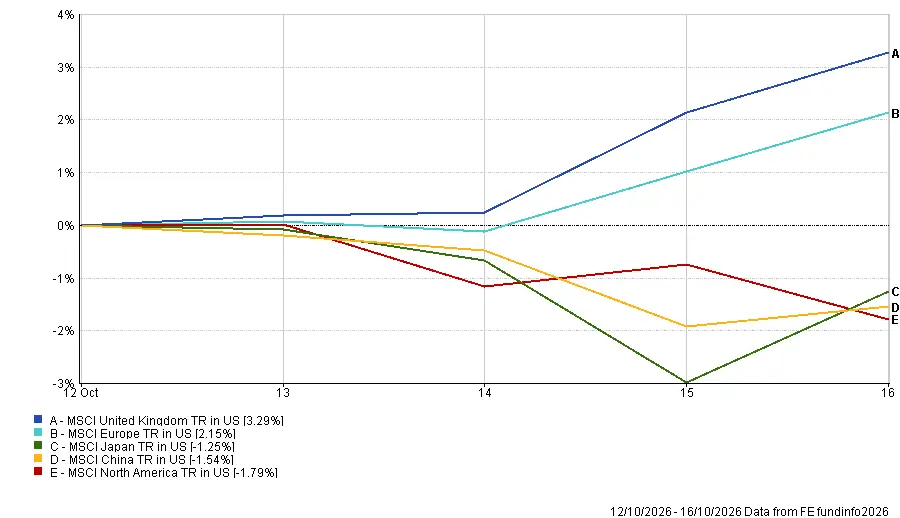
O MSCI United Kingdom TR foi o índice regional mais forte, com um ganho de 3,29%, apoiado pela exposição defensiva do FTSE 100 e pela valorização da libra esterlina.
O MSCI Europe TR subiu 2,15%, refletindo resultados empresariais mais sólidos e a valorização do euro face ao dólar. O MSCI Japan TR recuou 1,25%, enquanto o MSCI China TR caiu 1,54%.
O MSCI North America TR foi o índice regional mais fraco, com uma queda de 1,79%, uma vez que as perdas entre empresas de tecnologia e relacionadas com inteligência artificial superaram os ganhos nos setores defensivos.
Os movimentos cambiais influenciaram os resultados expressos em dólares norte-americanos. A libra esterlina e o euro valorizaram face ao dólar, aumentando os retornos traduzidos do Reino Unido e da Europa. O iene também se valorizou ligeiramente, proporcionando uma modesta contribuição cambial positiva para o retorno do Japão, embora insuficiente para compensar a queda das ações japonesas.
Desempenho Regional de 12 a 16 de Outubro de 2026
Fonte: FE Analytics. Todos os índices em retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 16 de outubro de 2026.
Mercados Cambiais
O dólar norte-americano enfraqueceu face ao euro e à libra esterlina, à medida que as yields das Treasuries recuaram e as expectativas de um aumento das taxas da Fed em outubro diminuíram.
O EUR/USD subiu de 1,1200 para 1,1240, refletindo a valorização do euro face ao dólar.
O GBP/USD avançou de 1,3236 para 1,3329, apoiado pela expansão inesperada do PIB mensal do Reino Unido e pela fraqueza generalizada do dólar.
O USD/JPY recuou de 158,25 para 158,01, indicando uma modesta valorização do iene.
O GBP/JPY subiu de 209,57 para 210,62, com a libra esterlina a valorizar face ao iene.
No geral, a fraqueza do dólar contribuiu para retornos mais elevados em dólares norte-americanos para as ações do Reino Unido e da Europa, reforçando as diferenças de desempenho regional observadas durante a semana.
Perspetivas e a Semana que se Avizinha
As atenções voltam-se agora para o PIB do terceiro trimestre da China, a produção industrial e as vendas a retalho na segunda-feira, oferecendo novas perspetivas sobre o equilíbrio entre o crescimento das exportações e a fraca procura interna.
No Reino Unido, os dados do mercado de trabalho chegam na terça-feira, seguidos da inflação na quarta-feira e das vendas a retalho na sexta-feira. Os investidores avaliarão se o crescimento salarial e as pressões persistentes nos preços reforçam o argumento a favor de um novo aumento das taxas do Banco de Inglaterra.
Nos EUA, os dados sobre o início de construção de habitações e as licenças de construção são divulgados na terça-feira, seguidos dos pedidos semanais de subsídio de desemprego na quinta-feira. Os índices preliminares de gestores de compras de outubro e a leitura final do sentimento do consumidor da Universidade de Michigan chegam na sexta-feira, oferecendo mais informações sobre o momentum económico e as expectativas de inflação.
Os responsáveis da Reserva Federal entraram no seu período de silêncio antes da reunião de política monetária de 27 a 28 de outubro, deixando os dados económicos a moldar as expectativas do mercado.
Entretanto, a época de resultados continua com a Netflix, Tesla, IBM, Texas Instruments, Procter & Gamble e American Express. Os investidores estarão atentos a evidências de retornos sustentáveis sobre o investimento em IA, à resiliência da procura dos consumidores e à capacidade das empresas para gerir custos de financiamento e energia mais elevados.
A questão central é se os resultados empresariais conseguem restaurar a confiança nas avaliações tecnológicas, enquanto a inflação persistente mantém as expectativas sobre as taxas de juro elevadas.