


AI融資憂慮衝擊美國科技股,防禦性股票走強|每週市場回顧:2026年10月12日至16日


本週的每週市場回顧聚焦於全球市場的鮮明分化,AI融資憂慮與美國通脹升溫共同考驗投資者信心。
以科技股為主的美國指數下跌,而防禦性及價值型股票則表現相對穩健;與此同時,隨著投資者重新評估對AI相關企業的持倉,歐洲股市跑贏大市。
與此同時,美國消費者及生產者通脹數據高於預期,令利率前景更趨複雜,但在避險需求上升的帶動下,美債收益率仍錄得下降。
上述種種發展,突顯出投資者正在努力平衡具韌性的經濟活動、較高的融資成本、科技股估值及持續的通脹壓力。
經濟概覽
美國9月份通脹加速上升,令利率前景更趨複雜,儘管經濟活動依然保持韌性。
消費者物價指數(CPI)按月上升0.6%,高於8月份的0.4%;年通脹率則從3.4%升至3.7%。汽油價格大漲9.1%,佔當月升幅逾半。核心通脹按月上升0.3%,按年上升2.6%。
生產者物價的壓力更為明顯。生產者物價指數(PPI)按月上升1.3%,創2022年3月以來最大單月升幅,按年升幅則達6.3%。商品價格上漲2.6%,主要由能源價格上漲10.8%帶動;服務業價格則上升0.8%。
經濟活動維持穩健。美國9月份零售銷售按月增長0.8%,惟燃料價格上漲對數據有所貢獻。剔除汽車及汽油後,銷售額增長0.2%。工業生產增長0.7%,產能利用率升至76.9%。首次申領失業救濟人數僅增加1,000人至199,000人,顯示儘管招聘步伐放緩,但裁員情況依然有限。
聯邦儲備委員會褐皮書描述勞動市場狀況大致維持不變,僱主在招聘方面仍然審慎。聯儲局主席凱文·沃許(Kevin Warsh)對10月27日至28日議息會議未有明確表態。市場繼續預期10月份利率將維持不變,加息概率在其發言後進一步下降,但市場仍預期12月份可能再度加息。
在其他地區,英國8月份經濟按月擴張0.1%,受生產活動及電腦程式設計業務支撐。英格蘭銀行持續關注能源成本對通脹的影響,市場預期年底前至少還有一次加息。
歐元區9月份通脹確認為3.8%,歐洲央行(ECB)進一步收緊政策的可能性仍受市場關注。中國消費者通脹小幅升至0.9%,而在油價及大宗商品價格走高的帶動下,生產者物價按年上升5.0%。
經濟活動具韌性而通脹加速的組合,令各央行在增長與物價穩定之間難以取得平衡。
股票、債券與大宗商品
股票
美國股市出現明顯分化,市場對人工智能融資的憂慮引發科技股拋售潮。
標普500指數下跌1.9%,納斯達克綜合指數下跌4.5%,創6月以來最差單週表現。相比之下,道瓊斯工業平均指數上漲0.7%,受到防禦性及價值型公司需求支撐。
投資者日益質疑負債累累的數據中心運營商能否創造足夠回報,以支撐大規模AI投資的合理性。CoreWeave單週跌幅超過20%,半導體及其他科技公司亦承受壓力。
美國主要銀行的第三季度業績呈現喜憂參半的局面。投資者聚焦於交易活動、貸款利差、信貸成本及併購前景,因為利率上升和市場波動均對業績表現產生影響。
歐洲股市表現更為穩健。泛歐STOXX 600指數上漲逾2%,創6月以來最強單週表現,樂觀的企業業績有助抵消全球科技股疲弱的影響。富時100指數上漲3.1%,創六個月來最佳單週表現,受企業盈利、對AI拋售潮的低敞口以及英國月度GDP意外擴張所支撐。
債券
本週政府債券收益率下跌,原因是市場對人工智能融資的憂慮推升了對較安全資產的需求。美國10年期國債收益率於週五收市時約為5.1%。儘管通脹持續受到關注,英國金邊債券及德國政府債券收益率亦有所回落。
大宗商品
布倫特原油本週收報每桶109.86美元,週內漲幅達4.9%。中東供應再度引發憂慮,以及霍爾木茲海峽附近攻擊事件增加,為油價提供支撐。
現貨黃金本週約下跌0.7%,至每盎司約4,165美元。消費者及生產者通脹數據偏熱,令市場重燃美國利率可能長期維持限制性水平的預期,削弱了這一無收益資產的吸引力。
板塊表現
全球板塊回報反映出市場明顯從科技相關企業轉向防禦性板塊的趨勢。
必需消費品板塊表現最為強勁,上漲4.49%,投資者在科技股拋售期間青睞防禦性公司。能源板塊受油價上漲支撐,上漲3.46%;醫療保健板塊則上漲2.95%。
公用事業板塊上漲1.69%,金融板塊上漲1.01%。非必需消費品板塊幾乎持平,微跌0.01%;工業板塊下跌0.38%。
資訊科技及通訊服務板塊表現最弱,下跌6.39%,隨著市場對AI估值及舉債投資數據中心的憂慮加劇,最強與最弱板塊之間的差距擴大至10.88個百分點。
2026年10月12日至16日板塊表現
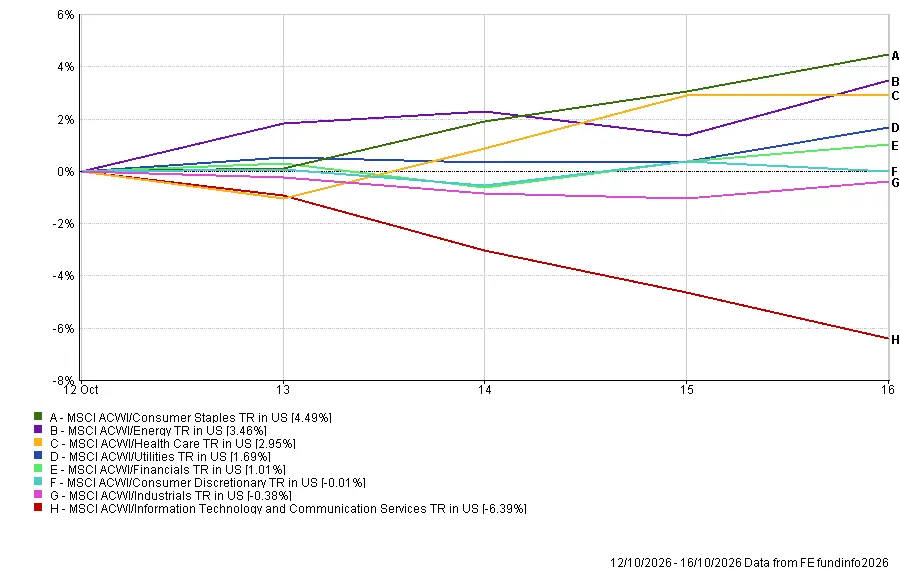
資料來源:FE Analytics。所有指數以美元計算之總回報。過往業績並非未來表現的可靠指標。數據截至2026年10月16日。
區域市場
MSCI英國總回報指數為表現最強的區域指數,上漲3.29%,受富時100指數的防禦性持倉及英鎊走強所支撐。
MSCI歐洲總回報指數上漲2.15%,反映出企業業績向好及歐元兌美元升值。MSCI日本總回報指數下跌1.25%,MSCI中國總回報指數則下跌1.54%。
MSCI北美總回報指數為表現最弱的區域指數,下跌1.79%,科技及人工智能相關公司的跌幅蓋過了防禦性板塊的升幅。
匯率走勢對以美元計算的回報產生影響。英鎊和歐元兌美元走強,提升了英國和歐洲以美元計算的回報。日圓亦小幅走強,對日本回報貢獻了些許正面的匯率效應,但仍不足以抵消日本股市的跌幅。
2026年10月12日至16日區域表現
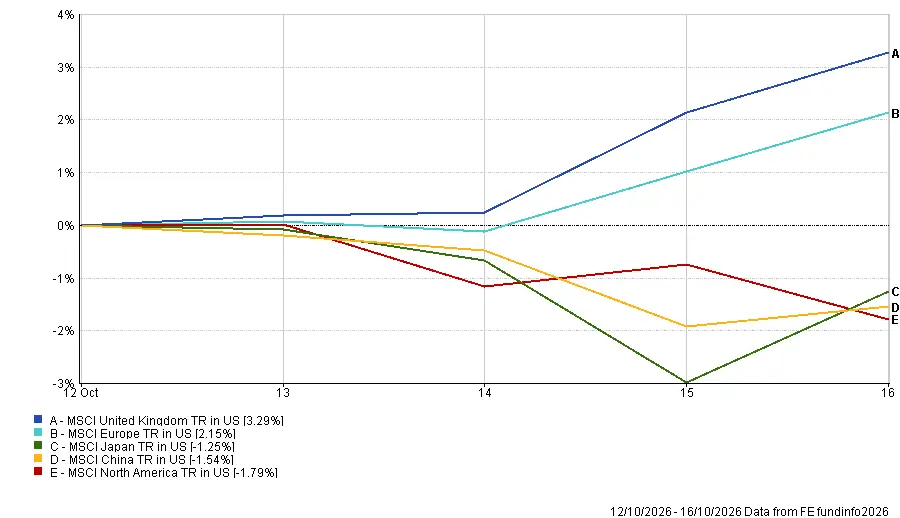
資料來源:FE Analytics。所有指數以美元計算之總回報。過往業績並非未來表現的可靠指標。數據截至2026年10月16日。
外匯市場
隨著美債收益率下跌及市場對聯儲局10月加息的預期降溫,美元兌歐元及英鎊走軟。
歐元兌美元(EUR/USD)從1.1200升至1.1240,反映歐元兌美元走強。
英鎊兌美元(GBP/USD)從1.3236升至1.3329,受英國月度GDP意外擴張及美元整體走弱支撐。
美元兌日圓(USD/JPY)從158.25跌至158.01,顯示日圓小幅升值。
英鎊兌日圓(GBP/JPY)從209.57升至210.62,因英鎊兌日圓走強。
整體而言,美元走弱提升了英國和歐洲股市以美元計算的回報,進一步強化了本週所見的區域表現差異。
展望與未來一週
市場焦點現轉向週一公布的中國第三季度GDP、工業生產及零售銷售數據,以深入了解出口增長與內需疲弱之間的平衡狀況。
英國方面,勞動市場數據將於週二公布,緊接著是週三的通脹數據及週五的零售銷售數據。投資者將評估薪資增長及持續的物價壓力是否進一步支持英格蘭銀行再度加息。
美國方面,新屋開工及建築許可數據將於週二公布,其後是週四的每週申領失業救濟人數。10月份採購經理人指數初值及密歇根大學消費者信心指數終值將於週五公布,為市場提供更多有關經濟動能及通脹預期的信息。
聯邦儲備委員會官員已進入10月27日至28日議息會議前的靜默期,市場預期將主要由經濟數據主導走向。
與此同時,業績公布季持續,Netflix、特斯拉、IBM、德州儀器、寶潔及美國運通將陸續發布業績。投資者將密切關注AI投資能否帶來可持續回報、消費者需求是否維持韌性,以及企業管理較高融資及能源成本的能力。
核心問題在於:在通脹持續居高令利率預期維持在高位的環境下,企業盈利能否重振市場對科技股估值的信心。