



Ações dos EUA Sobem com Otimismo em IA e Pressões Inflacionárias | Resumo Semanal: 5-9 de Outubro de 2026


O nosso Resumo Semanal de Mercados analisa uma semana em que as ações norte-americanas atingiram máximos históricos, mesmo que a inflação persistente, os rendimentos obrigacionistas elevados e o aumento dos preços da energia tenham mantido os investidores cautelosos.
A inteligência artificial continuou a ser uma fonte de otimismo, mas esse entusiasmo não se refletiu de forma uniforme no mercado. Os setores de energia e defensivos superaram os demais, enquanto as empresas ligadas à tecnologia enfrentaram um escrutínio crescente sobre as avaliações e os custos de financiamento.
Entretanto, os dados económicos resilientes dos EUA e as atas da última reunião da Reserva Federal reforçaram as expectativas de que as taxas de juro poderão manter-se elevadas, mantendo os mercados focados no equilíbrio entre o crescimento económico e a inflação.
Esta introdução apresenta aos leitores os principais desenvolvimentos sem revelar todas as estatísticas que se seguem.
Visão Geral Económica
Os mercados equilibraram a continuada resiliência económica com a inflação persistente, os preços elevados da energia e a incerteza em torno dos próximos passos dos principais bancos centrais.
As atas da reunião da Reserva Federal de 15-16 de setembro mostraram que a maioria dos decisores políticos esperava mais um aumento das taxas de juro antes do final de 2026. A inflação continuou a ser uma preocupação central, com progressos limitados em direção à meta de 2%, embora o crescimento mais fraco do emprego tenha apoiado uma abordagem mais cautelosa quanto ao momento de novos apertos.
A atividade do setor de serviços dos EUA continuou a expandir-se em setembro, embora o momentum tenha abrandado. O PMI dos Serviços ISM desceu para 54,9, de 55,4 em agosto. A componente de emprego regressou à expansão com 50,1, enquanto o índice de preços subiu para 74,0, o nível mais elevado desde julho de 2022, indicando a continuação das pressões sobre os custos.
Os pedidos iniciais de subsídio de desemprego caíram 2.000 para 197.000 na semana que terminou a 3 de outubro, sugerindo que os despedimentos se mantiveram limitados apesar da desaceleração das contratações. No entanto, dados preliminares da Universidade de Michigan mostraram que a confiança dos consumidores caiu para 46,3 em outubro, de 48,1 em setembro. As expectativas de inflação a um ano aumentaram para 4,7%, enquanto as expectativas a cinco anos subiram para 3,5%.
A ata da reunião de setembro do Banco Central Europeu revelou apoio unânime ao anterior aumento de 0,25 pontos percentuais nas taxas. Os decisores políticos reconheceram que os riscos de inflação continuavam a pender para o lado ascendente, embora vários responsáveis tenham argumentado que a estabilidade da inflação subjacente e as expectativas de longo prazo ancoradas reduziam a necessidade de um aumento imediato adicional.
A produção industrial alemã subiu 2,0% em termos mensais em agosto, impulsionada pela construção e pela produção de maquinaria. No Japão, os salários médios em dinheiro aumentaram 3,8% em termos homólogos, enquanto as despesas das famílias caíram 3,1%. Os mercados chineses reabriram após o feriado da Semana Dourada, com poucos dados económicos relevantes publicados durante o período de negociação encurtado.
Os dados da semana apontaram para uma economia que permaneceu resiliente apesar dos sinais de abrandamento do emprego e da confiança dos consumidores. Com as pressões inflacionárias ainda elevadas, os bancos centrais tinham poucos motivos para sinalizar uma mudança rápida em relação à política restritiva.
Ações, Obrigações e Matérias-Primas
Ações
As ações norte-americanas avançaram ao longo da semana, com o S&P 500 a ganhar 1,2%, a Média Industrial Dow Jones a subir 0,9% e o Nasdaq Composite a acrescentar 0,6%. Tanto o S&P 500 como o Nasdaq atingiram máximos históricos, com os investidores a continuarem a favorecer empresas expostas à inteligência artificial e ao investimento em centros de dados.
No entanto, o entusiasmo tornou-se mais seletivo à medida que a semana avançou. Os investidores reavaliaram as valorizações tecnológicas e os custos de financiamento associados à infraestrutura de IA em grande escala, enquanto notícias sobre as perspetivas de receitas da OpenAI e o planeado aumento de capital acrescentaram questões sobre as expectativas de crescimento de longo prazo do setor.
A PepsiCo reportou um aumento de 5,6% nas receitas líquidas do terceiro trimestre e um crescimento orgânico de receitas de 3,1%, embora tenha reduzido as suas previsões de crescimento dos resultados base para o ano completo. A Delta Air Lines reduziu as suas previsões de lucro anual, dado que o aumento substancial dos custos de combustível superou a procura resiliente de passageiros e as tarifas mais elevadas.
As ações europeias recuperaram na sexta-feira, com a queda dos preços do petróleo e dos rendimentos obrigacionistas. O STOXX Europe 600 terminou a semana com um ganho marginal, após quedas anteriores ligadas aos preços da energia, preocupações com a inflação e incerteza fiscal em França. O FTSE 100 ganhou 0,9%, beneficiando da descida dos rendimentos dos gilts na sexta-feira.
Obrigações
O rendimento dos Treasuries norte-americanos a 10 anos subiu para 5,364% na quarta-feira, o nível mais elevado desde 2002, antes de recuar para aproximadamente 5,26% na sexta-feira. Apesar de ter atingido um máximo de várias décadas, o rendimento caiu cerca de 3,5 pontos base ao longo da semana completa. Os rendimentos dos gilts do Reino Unido e das obrigações soberanas da zona euro também aliviaram na sexta-feira, depois de terem atingido máximos de várias décadas mais cedo na semana.
Matérias-Primas
O Brent crude fechou a US$104,72 por barril, com um ganho de aproximadamente 2,4% ao longo da semana. Os preços foram apoiados pelas preocupações com o fornecimento no Médio Oriente e pela paralisação de mais de 70% da produção de crude do Golfo do México dos EUA, à medida que o furacão Isaias se aproximava.
O ouro spot subiu aproximadamente 1,3% ao longo da semana para cerca de US$4.194 por onça. As compras oportunistas apoiaram o metal depois de ter atingido uma mínima de dois meses, embora as taxas de juro elevadas e um dólar firme continuassem a ser fatores adversos.
Desempenho Setorial
A Energia liderou o desempenho setorial global com um ganho de 3,57%, apoiada pelos preços mais elevados do crude e pelas preocupações com perturbações geopolíticas e meteorológicas no fornecimento. Os Bens de Consumo Básico seguiram de perto, com um retorno de 3,53%.
As Utilities ganharam 2,56%, o Consumo Discricionário avançou 2,51% e a Saúde subiu 2,02%, enquanto os Serviços Financeiros aumentaram 0,52%.
Apesar do foco contínuo na inteligência artificial, as Tecnologias de Informação e os Serviços de Comunicação recuaram 0,37%, com os investidores a tornarem-se mais seletivos em relação às empresas ligadas à tecnologia. Os Industriais registaram o desempenho mais fraco, caindo 1,19%.
A divergência destaca uma característica importante da semana: os principais índices norte-americanos avançaram, mas a liderança setorial deslocou-se para a energia e para as áreas mais defensivas do mercado.
Desempenho Setorial de 5 a 9 de outubro de 2026
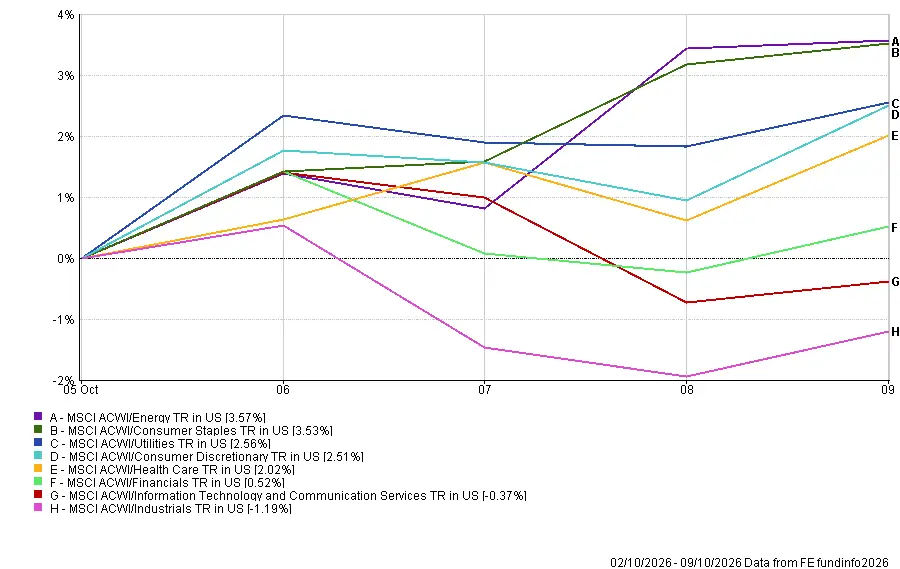
Fonte: FE Analytics. Todos os índices em retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 9 de outubro de 2026.
Mercados Regionais
A China foi o mercado regional mais forte, com o MSCI China Total Return Index a ganhar 1,22% em termos de dólar norte-americano durante uma semana de negociação encurtada pelo feriado. A América do Norte seguiu com um aumento de 1,14%, refletindo os ganhos nos principais mercados acionistas norte-americanos.
O Reino Unido avançou 0,58%, enquanto a Europa recuou 0,65%. O Japão registou o desempenho regional mais fraco, caindo 1,57%.
Os movimentos cambiais também influenciaram os retornos para os investidores em dólares norte-americanos. Um euro e um iene mais fracos reduziram os retornos convertidos da Europa e do Japão, enquanto o desempenho relativamente estável da libra esterlina face ao dólar limitou o efeito cambial sobre as ações do Reino Unido.
Os resultados evidenciaram uma clara divergência regional, com a China e a América do Norte a superar os demais, enquanto os mercados europeus e japoneses enfrentaram uma semana mais difícil.
Desempenho Regional de 5 a 9 de outubro de 2026
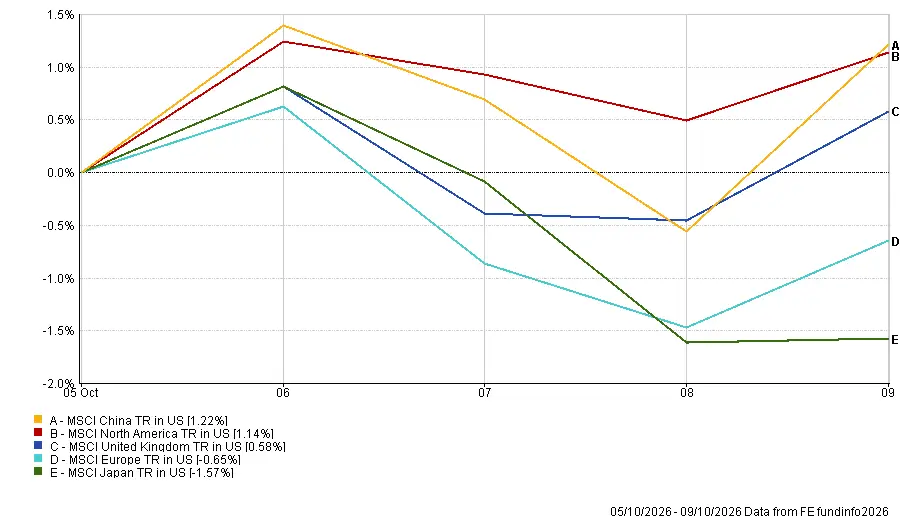
Fonte: FE Analytics. Todos os índices em retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 9 de outubro de 2026.
Mercados Cambiais
O dólar norte-americano fortaleceu-se face ao euro e ao iene, com os rendimentos elevados dos Treasuries e as expectativas de novos apertos da Reserva Federal a continuarem a apoiar a moeda.
O EUR/USD recuou do nível de abertura de segunda-feira de 1,1258 para o fecho de sexta-feira de 1,1202. As preocupações com as finanças públicas europeias e a perspetiva de política cautelosa do BCE também pesaram sobre o euro.
O GBP/USD registou poucas alterações, movendo-se de 1,3241 para 1,3235 ao longo da semana.
Face ao iene, o dólar avançou, com o diferencial de taxas de juro entre os EUA e o Japão a continuar a favorecer a moeda norte-americana. O USD/JPY subiu de 157,72 para 158,34, enquanto o GBP/JPY aumentou de 208,87 para 209,56.
No geral, o dólar manteve-se firme, com o euro e o iene sob maior pressão do que a libra esterlina.
Perspetivas e a Semana que se Aproxima
As atenções voltam-se agora para o Índice de Preços no Consumidor de setembro nos EUA, na quarta-feira, seguido dos preços na produção, das vendas a retalho e dos pedidos iniciais de subsídio de desemprego na quinta-feira. A produção industrial e os preços de importação e exportação estão agendados para sexta-feira. Em conjunto, estas publicações ajudarão os mercados a avaliar se a inflação se mantém persistente o suficiente para justificar mais um aumento das taxas pela Reserva Federal.
Na Europa, o PIB mensal do Reino Unido, a produção industrial, a produção da construção e os dados do comércio externo fornecerão uma atualização sobre a atividade económica. A produção industrial da zona euro e a leitura final da inflação de setembro também oferecerão mais evidências sobre o equilíbrio entre crescimento e pressões de preços.
A época de resultados do terceiro trimestre nos EUA começa com o JPMorgan Chase, o Goldman Sachs, o Wells Fargo e o Citigroup na terça-feira, seguidos pelo Bank of America e pelo Morgan Stanley na quarta-feira. Para além dos resultados principais, os investidores estarão atentos ao que os executivos bancários dirão sobre as finanças dos consumidores, as condições de crédito e os efeitos dos custos de financiamento elevados.
Com os dados de inflação, os resultados bancários, os rendimentos dos Treasuries e os preços do petróleo todos em foco, os mercados enfrentam mais um teste sobre se a resiliência económica pode continuar a apoiar as ações sem reforçar as expectativas de uma política monetária mais restritiva.