



Ulasan Pasaran S3 2026: Minyak, Inflasi dan Kadar Lebih Tinggi Membentuk Semula Pasaran Global


Ulasan Pasaran S3 2026 kami mengkaji suku tahun yang dibentuk oleh tekanan inflasi yang diperbaharui. Lonjakan harga minyak dan kenaikan hasil bon berterusan. Pasaran ekuiti utama kekal berdaya tahan dengan mengejutkan.
Suku ketiga 2026 menguji daya tahan yang telah dikembalikan oleh pasaran semasa S2. Setelah harga tenaga yang jatuh dan inflasi yang sederhana membantu memulihkan keyakinan lebih awal dalam tahun ini, S3 membawa pembalikan yang ketara. Harga minyak melonjak apabila konflik di Timur Tengah mengganggu pasaran tenaga. Kebimbangan inflasi kembali, dan hasil bon global meningkat dengan ketara.
Walaupun menghadapi tekanan ini, pasaran ekuiti terbukti sangat berdaya tahan. Pendapatan korporat yang kukuh, pelaburan berterusan dalam kecerdasan buatan dan aktiviti ekonomi yang teguh membantu mengimbangi impak keadaan kewangan yang lebih ketat. Walau bagaimanapun, kepimpinan pasaran beralih sekali lagi, dengan sektor tenaga kembali ke barisan hadapan sementara beberapa sektor kitaran dan defensif bergelut.
Hasilnya adalah suku tahun yang kurang dicirikan oleh selera risiko yang meluas dan lebih kepada daya pemilihan merentas pasaran dan sektor. Ekuiti kekal positif di beberapa pasaran utama, tetapi kos pinjaman yang meningkat dan risiko inflasi yang diperbaharui mewujudkan latar belakang yang lebih mencabar bagi pendapatan tetap dan aset yang sensitif kepada kadar faedah.
Landskap Makroekonomi
Keadaan ekonomi berbeza merentas rantau semasa S3 apabila harga tenaga yang lebih tinggi, tekanan inflasi yang diperbaharui dan perubahan jangkaan dasar monetari membentuk prospek global.
Amerika Syarikat
Ekonomi AS kekal berdaya tahan semasa S3, disokong oleh perbelanjaan pengguna, pelaburan perniagaan yang kukuh dan perbelanjaan modal berterusan yang berkaitan dengan kecerdasan buatan. Pasaran buruh kekal agak stabil, manakala aktiviti ekonomi terus berkembang pada kadar yang kukuh. Walau bagaimanapun, kenaikan mendadak dalam harga tenaga merumitkan prospek inflasi, membalikkan sebahagian kemajuan yang dilihat semasa S2.
Rizab Persekutuan mengekalkan kadar pada bulan Julai sebelum menaikkan julat sasaran dana persekutuan sebanyak 25 mata asas kepada 3.75%-4.00% pada bulan September apabila inflasi kekal melebihi sasaran. Walaupun beberapa ukuran inflasi menunjukkan tanda-tanda penyederhanaan menjelang akhir suku tahun, penggubal dasar terus mengimbangi tekanan harga yang berterusan berbanding pasaran buruh yang kekal secara amnya sihat. Peralihan ke arah jangkaan dasar yang lebih ketat menyumbang kepada kenaikan ketara dalam hasil Perbendaharaan semasa suku tahun tersebut.
Eropah
Eropah menghadapi gabungan yang lebih mencabar antara harga tenaga yang lebih tinggi dan pertumbuhan yang lemah. Peningkatan semula dalam kos minyak dan tenaga memberi tekanan kepada perniagaan dan isi rumah, manakala inflasi meningkat di beberapa ekonomi utama zon euro menjelang akhir suku tahun.
Bank Pusat Eropah bertindak balas dengan menaikkan kadar faedah utamanya sebanyak 25 mata asas pada bulan September, dengan menyebut tekanan inflasi berterusan yang berkaitan dengan konflik Timur Tengah. Walaupun menghadapi halangan ini, ekonomi zon euro kekal lebih berdaya tahan daripada yang dijangkakan, disokong oleh aktiviti pembuatan yang bertambah baik, perbelanjaan infrastruktur dan pertahanan, serta pelaburan berterusan dalam teknologi. Namun begitu, kos pinjaman yang lebih tinggi dan kebimbangan inflasi yang diperbaharui membebankan pasaran kewangan Eropah.
Asia & Pasaran Membangun
Prestasi merentas Asia kekal bercampur-campur, walaupun Jepun dan China kedua-duanya bertambah baik semasa suku tahun ini. Jepun terus mendapat manfaat daripada pembaharuan korporat, peningkatan pendapatan dan minat pelabur yang lebih kukuh, manakala jangkaan untuk normalisasi dasar monetari selanjutnya menyokong Yen Jepun.
China menunjukkan tanda-tanda penstabilan yang tentatif selepas tempoh kelemahan yang berpanjangan. Penggubal dasar memperkenalkan sokongan tambahan untuk infrastruktur, pelaburan teknologi dan pasaran hartanah, manakala aktiviti pembuatan bertambah baik menjelang akhir suku tahun. Walau bagaimanapun, penggunaan domestik yang lemah dan cabaran sektor hartanah yang berterusan bermakna pemulihan yang lebih luas kekal tidak sekata. Pasaran membangun secara amnya menghadapi tekanan daripada kenaikan hasil global dan kos tenaga yang lebih tinggi.
Ekuiti Global Kekal Berdaya Tahan Walaupun Kadar Meningkat
Ekuiti global kekal berdaya tahan dengan mengejutkan semasa S3 walaupun berlaku peningkatan ketara dalam harga minyak dan kos pinjaman.
Amerika Syarikat
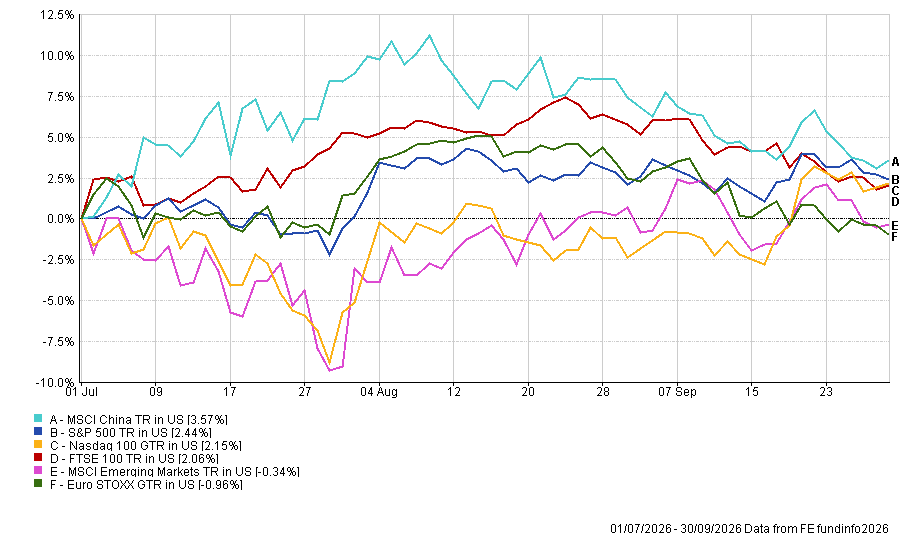
Ekuiti AS meneruskan pemulihannya, walaupun keuntungan adalah jauh lebih sederhana berbanding S2. S&P 500 maju sebanyak 2.44%, manakala Nasdaq 100 mencatat keuntungan 2.15%. Antusiasme berterusan mengenai kecerdasan buatan dan pendapatan korporat yang kukuh membantu mengimbangi impak kenaikan hasil Perbendaharaan dan dasar monetari yang lebih ketat.
Eropah
Pasaran Eropah bergelut apabila kos tenaga yang lebih tinggi dan tekanan inflasi yang diperbaharui membebankan sentimen. Euro STOXX merosot 0.96%, manakala FTSE 100 mencatat keuntungan 2.06%, disokong oleh pendedahan yang lebih besar kepada syarikat berkaitan tenaga dan komoditi.
Asia & Pasaran Membangun
Asia memberikan gambaran yang lebih positif. MSCI China mencatat keuntungan 3.57%, membalikkan sebahagian kelemahannya pada S2 apabila sokongan dasar dan data pembuatan yang bertambah baik membantu sentimen. Jepun adalah rantau utama yang terkuat, mencatatkan pulangan 5.46%. Indeks Pasaran Membangun MSCI yang lebih luas merosot 0.34%, mencerminkan tekanan daripada kos pinjaman global yang lebih tinggi dan perbezaan ketara antara pasaran individu.
Prestasi Pasaran Ekuiti Global S3 2026
Putaran Sektor dan Tema Pasaran
Di sebalik prestasi ekuiti utama, pulangan sektor berbeza dengan ketara apabila harga tenaga yang lebih tinggi dan hasil bon membentuk semula kepimpinan pasaran.
Tenaga Kembali ke Barisan Hadapan
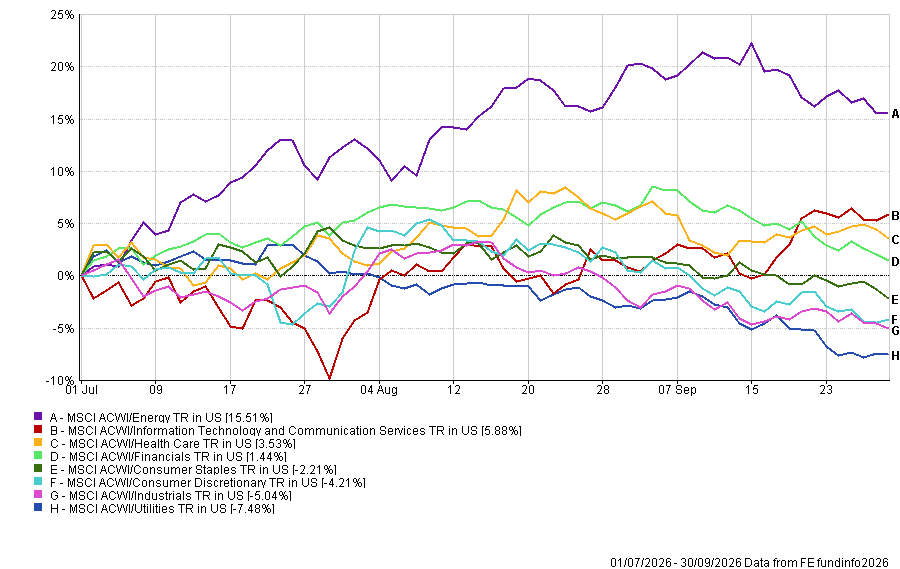
Tenaga mendapatkan semula kepimpinan pasaran semasa S3, meningkat 15.51% apabila harga minyak melonjak. Pembalikan mendadak dari S2 mencerminkan risiko geopolitik yang diperbaharui dan gangguan kepada aliran tenaga Timur Tengah, yang menolak harga minyak mentah dengan ketara lebih tinggi dan memperbaiki prospek pendapatan pengeluar tenaga.
Teknologi Kekal Berdaya Tahan
Teknologi Maklumat dan Perkhidmatan Komunikasi mencatat keuntungan 5.88%, menunjukkan bahawa antusiasme mengenai kecerdasan buatan kekal utuh walaupun hasil bon meningkat. Perbelanjaan berterusan dalam infrastruktur AI, semikonduktor dan pusat data menyokong sektor ini, walaupun pulangan adalah jauh lebih sederhana susulan rali luar biasa S2.
Sektor Sensitif Kadar Bergelut
Hasil bon yang lebih tinggi mewujudkan persekitaran yang lebih sukar di tempat lain. Utiliti merosot 7.48%, menjadikannya sektor berprestasi paling lemah, manakala perindustrian merosot 5.04% dan pengguna budi bicara jatuh 4.21%. Keperluan pengguna juga merosot 2.21%. Penjagaan kesihatan dan kewangan terbukti lebih berdaya tahan, masing-masing mencatat keuntungan 3.53% dan 1.44%.
Prestasi Sektor Global S3 2026
Pendapatan Tetap Tertekan Apabila Hasil Bon Meningkat
Pasaran bon menghadapi suku tahun yang sukar apabila kenaikan harga tenaga menghidupkan semula kebimbangan inflasi dan pelabur menilai semula prospek dasar monetari global. Hasil bon kerajaan meningkat dengan ketara, membalikkan sebahagian besar persekitaran yang lebih membina yang dilihat semasa S2.
Bon kerajaan Euro merosot 4.4%, manakala bon berkaitan inflasi jatuh 3.7% dan kredit gred pelaburan AS merosot 3.3%. Hutang pasaran membangun mencatatkan -2.8%, manakala bon gred pelaburan Euro dan Perbendaharaan AS masing-masing jatuh 2.5% dan 2.4%.
Hasil tinggi terbukti agak lebih berdaya tahan, dengan hasil tinggi Euro dan AS masing-masing merosot 1.8% dan 1.9%. Kekuatan relatif mencerminkan keyakinan berterusan dalam asas korporat, tetapi trend yang lebih luas mencerminkan risiko inflasi yang diperbaharui dan jangkaan bahawa kadar faedah boleh kekal lebih tinggi untuk tempoh yang lebih lama sekali lagi memberi tekanan kepada aset yang sensitif kepada tempoh.
Prestasi Pendapatan Tetap S3 2026
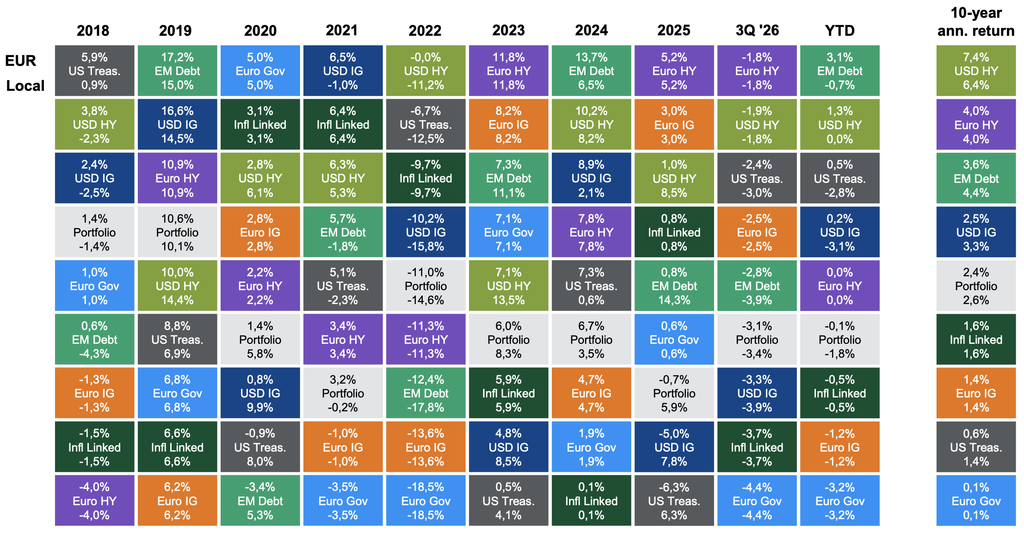
Dokumen ini juga menyatakan UK Gilts Bloomberg Sterling Gilts; US Treasuries Bloomberg US Agg. Gov. – Treasury; Infl Linked ICE BofA UK Gilt Inflation-Linked Government. Portfolio hipotetikal (ilustrasi sahaja): 20% UK Gilts; 15% US Treasuries; 10% Linkers; 15% US IG; 10% GBP IG; 10% US HY; 5% EUR HY; 15% EM Debt. Pulangan tidak dilindung nilai dalam euro dan mata wang tempatan. Prestasi lalu bukan petunjuk keputusan masa hadapan yang boleh dipercayai. Panduan kepada Pasaran – EMEA. Data setakat 30 September 2026.
Komoditi dan Mata Wang: Tenaga Berpatah Balik
Pasaran komoditi mencerminkan banyak daya yang membentuk latar belakang S3 yang lebih luas, dengan tenaga mencatatkan pergerakan paling ketara bagi suku tahun ini.
Minyak Melonjak
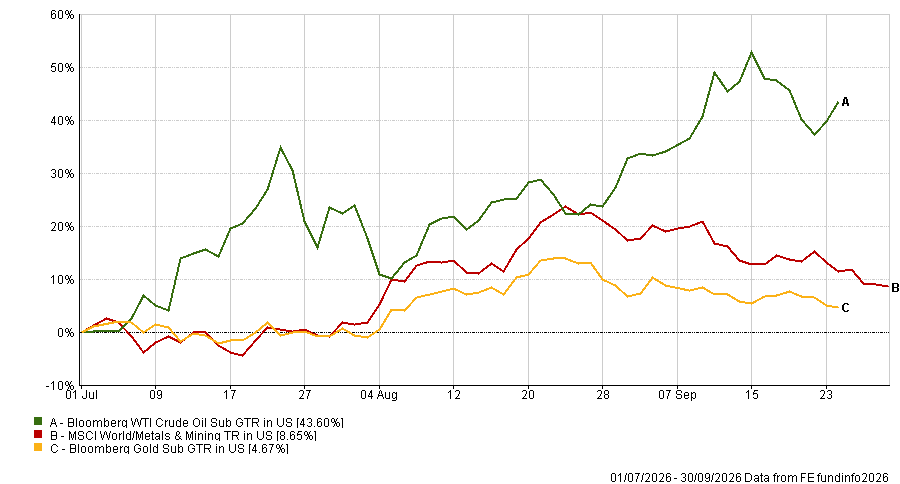
Pergerakan pasaran yang paling ketara bagi S3 datang daripada tenaga. Minyak mentah WTI melonjak 43.60%, membalikkan penurunan mendadatnya pada S2 apabila konflik Timur Tengah mengganggu aliran tenaga serantau dan meningkatkan kebimbangan mengenai bekalan global. Minyak kembali melebihi $100 setong semasa suku tahun tersebut, menyumbang secara langsung kepada kebimbangan inflasi yang diperbaharui dan penetapan semula jangkaan kadar faedah global.
Emas dan Logam Maju
Emas mencatat keuntungan 4.67%, disokong oleh ketidaktentuan geopolitik dan permintaan untuk aset defensif walaupun hasil bon meningkat. Indeks Logam & Perlombongan Dunia MSCI meningkat 8.65%, disokong oleh pelaburan infrastruktur, permintaan strategik untuk komoditi industri dan perbelanjaan berterusan yang berkaitan dengan infrastruktur teknologi dan AI.
Prestasi Komoditi S3 2026
Pasaran Mata Wang
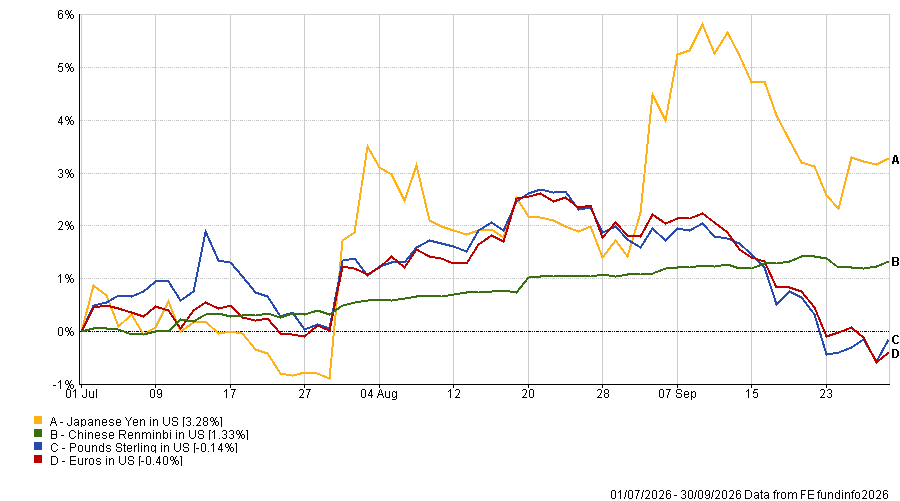
Pergerakan mata wang kekal agak terbatas, walaupun Yen Jepun mengukuh sebanyak 3.28% apabila jangkaan untuk normalisasi dasar Bank of Japan selanjutnya meningkat. Renminbi China mencatat keuntungan 1.33%, manakala Sterling merosot 0.14% dan Euro jatuh 0.40% berbanding dolar AS.
Prestasi Mata Wang S3 2026
Prospek Pasaran S4 2026
Apabila pasaran memasuki suku terakhir 2026, prospek menjadi lebih kompleks. Pertumbuhan ekonomi kekal berdaya tahan dan pendapatan korporat terus menyediakan sokongan untuk ekuiti, tetapi kembalinya tekanan inflasi telah mencabar jangkaan untuk dasar monetari yang lebih longgar.
Harga tenaga kemungkinan besar akan kekal sebagai pemacu penting bagi inflasi dan sentimen pasaran. Gangguan berterusan di Timur Tengah boleh mengekalkan harga minyak pada tahap tinggi, memberi tekanan kepada pengguna dan perniagaan sambil mengehadkan keupayaan bank pusat untuk melonggarkan dasar monetari. Pada masa yang sama, pelaburan kukuh dalam kecerdasan buatan dan infrastruktur digital terus menyediakan sumber pertumbuhan berstruktur.
Dalam ekuiti, putaran mendadak yang dilihat sepanjang 2026 menggambarkan betapa ketaranya kepimpinan pasaran telah beralih antara sektor. Tenaga telah mendapatkan semula kepimpinan, manakala teknologi terus mendapat manfaat daripada pelaburan berstruktur jangka panjang walaupun hasil meningkat. Hasil pendapatan tetap telah bergerak lebih tinggi, manakala inflasi yang berterusan dan kebimbangan fiskal terus membentuk prospek bagi aset yang sensitif kepada tempoh.
Interaksi antara pertumbuhan, harga tenaga, inflasi dan dasar monetari oleh itu kemungkinan besar akan kekal sebagai teras prospek pasaran sepanjang suku terakhir 2026.
Melihat ke Hadapan
S3 menunjukkan daya tahan pasaran ekuiti global walaupun berlaku kenaikan mendadak dalam harga minyak, tekanan inflasi yang diperbaharui dan suku tahun yang sukar bagi pendapatan tetap. Kepimpinan pasaran beralih ke arah tenaga, manakala teknologi kekal disokong oleh pelaburan berterusan dalam kecerdasan buatan dan infrastruktur digital.
Perhatian kini beralih kepada sama ada harga tenaga yang lebih tinggi terus meresap kepada inflasi dan bagaimana bank pusat bertindak balas. Laluan hasil bon, dasar monetari dan pendapatan korporat akan menjadi penting dalam menentukan sama ada daya tahan ekuiti boleh berterusan sepanjang suku terakhir 2026.
Dengan kepimpinan pasaran yang terus beralih, S4 bermula dengan latar belakang aktiviti ekonomi yang berdaya tahan, keadaan kewangan yang lebih ketat dan ketidaktentuan yang diperbaharui mengenai inflasi.
Ingin kekal terkini? Terokai Analisis Pasaran terkini kami atau ketahui lebih lanjut dengan Panduan Pendidikan kami.