



2026年第三季度市场回顾:油价、通胀与利率上升重塑全球市场


我们的2026年第三季度市场回顾审视了这一充满挑战的季度——通胀压力重燃、油价大幅攀升、债券收益率持续走高,而主要股票市场则展现出令人意外的韧性。
2026年第三季度对市场在第二季度重拾的韧性构成了考验。年初较低的能源价格与趋缓的通胀曾帮助市场恢复信心,但第三季度出现了急剧逆转。中东冲突扰乱能源市场,油价大幅飙升,通胀担忧卷土重来,全球债券收益率急剧上行。
尽管面临上述压力,股票市场仍展现出相当强劲的韧性。强劲的企业盈利、人工智能领域的持续投资以及稳健的经济活动,有效抵消了金融条件收紧所带来的冲击。然而,市场领导力再度发生转变,能源板块重回前沿,多个周期性及防御性板块则面临压力。
这一季度的特点,与其说是普遍的风险偏好,不如说是跨市场与跨板块的精准选择。多数主要市场的股市仍录得正回报,但借贷成本上升和通胀风险重燃,为固定收益及利率敏感资产带来了更为严峻的环境。
宏观经济环境
第三季度,受能源价格上涨、通胀压力重燃及货币政策预期转变的影响,各地区经济状况出现分化,全球经济前景呈现出明显差异。
美国
第三季度,美国经济在消费者支出、强劲商业投资以及与人工智能相关的持续资本支出支撑下保持韧性。劳动力市场总体稳定,经济活动继续以稳健步伐扩张。然而,能源价格的急剧上涨使通胀前景趋于复杂,部分抵消了第二季度取得的进展。
美联储在7月维持利率不变,随后于9月将联邦基金目标利率区间上调25个基点至3.75%-4.00%,原因是通胀水平仍高于目标。尽管季度末部分通胀指标出现缓和迹象,但决策者仍需在持续的价格压力与总体健康的劳动力市场之间寻求平衡。货币政策预期趋紧推动美国国债收益率在本季度显著上行。
欧洲
欧洲面临更为严峻的局面——能源价格上涨叠加经济增长乏力。油价及能源成本的再度攀升对企业和居民造成压力,多个主要欧元区经济体的通胀在季度末加速上行。
欧洲央行对此作出回应,于9月将关键利率上调25个基点,理由是中东冲突带来的通胀压力持续存在。尽管面临重重逆风,欧元区经济的韧性仍超出预期,制造业活动改善、基础设施及国防支出增加,以及科技领域持续投资均提供了支撑。然而,借贷成本上升与通胀风险重燃对欧洲金融市场形成拖累。
亚洲及新兴市场
亚洲各地区表现参差不齐,但日本和中国在本季度均有所改善。日本持续受益于企业改革、盈利改善及投资者兴趣增强,而进一步货币政策正常化的预期也对日元形成支撑。
中国在经历长期疲软后显现出初步企稳迹象。政策制定者在基础设施、科技投资及房地产市场方面推出了更多支持措施,制造业活动在季度末有所改善。然而,国内消费疲弱及房地产行业持续面临挑战,意味着整体复苏仍不均衡。新兴市场整体上则承压于全球收益率上行和能源成本上涨。
全球股市在利率上升背景下保持韧性
尽管油价和借贷成本大幅上涨,全球股市在第三季度仍展现出令人意外的韧性。
美国
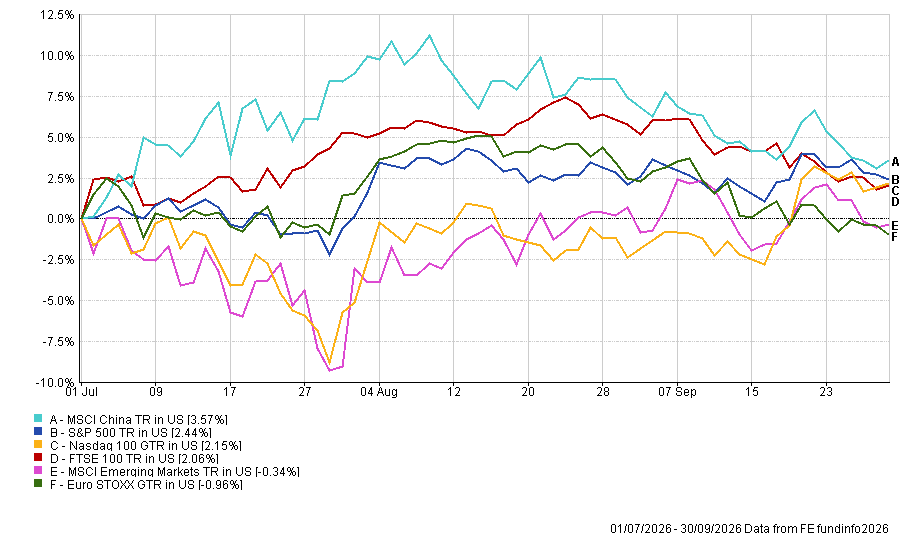
美国股市延续复苏态势,但涨幅较第二季度明显收窄。标普500指数上涨2.44%,纳斯达克100指数上涨2.15%。围绕人工智能的持续热情以及强劲的企业盈利,有效抵消了美国国债收益率上升和货币政策收紧的冲击。
欧洲
欧洲市场承压,能源成本上涨和通胀压力重燃拖累市场情绪。欧洲STOXX指数下跌0.96%,而富时100指数则受益于其对能源及大宗商品相关企业的较高敞口,上涨2.06%。
亚洲及新兴市场
亚洲市场整体表现较为积极。MSCI中国指数上涨3.57%,受政策支持及制造业数据改善提振,部分收复了第二季度的跌幅。日本表现最为强劲,回报率达5.46%。MSCI新兴市场指数则小幅下滑0.34%,反映了全球借贷成本上升的压力以及各市场之间的显著分化。
2026年第三季度全球股票市场表现
板块轮动与市场主题
在整体股市表现之下,随着能源价格和债券收益率上升重塑市场领导格局,各板块回报出现明显分化。
能源板块重回前沿
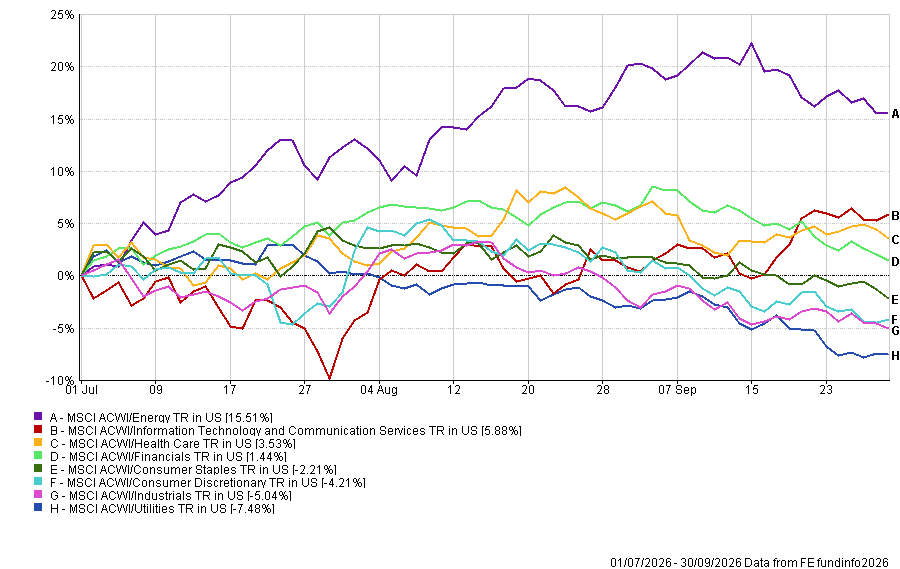
能源板块在第三季度重夺市场领导地位,随油价飙升上涨15.51%。这一与第二季度形成鲜明对比的逆转,反映了地缘政治风险的重燃以及中东能源流通受阻——这些因素推动原油价格大幅上行,并改善了能源生产商的盈利前景。
科技板块保持韧性
信息技术和通信服务板块上涨5.88%,表明尽管债券收益率上升,围绕人工智能的热情依然不减。AI基础设施、半导体及数据中心的持续支出为该板块提供了支撑,但在第二季度强劲反弹之后,本季度回报明显趋于温和。
利率敏感板块承压
债券收益率上升在其他领域制造了更为不利的环境。公用事业板块下跌7.48%,成为表现最弱的板块;工业板块下跌5.04%,非必需消费品板块下跌4.21%;必需消费品板块也下跌2.21%。医疗保健和金融板块则相对抗跌,分别上涨3.53%和1.44%。
2026年第三季度全球板块表现
债券收益率上升令固定收益承压
债券市场经历了艰难的一季度——能源价格上涨重燃通胀担忧,投资者重新评估全球货币政策前景。政府债券收益率大幅上行,基本逆转了第二季度较为积极的市场环境。
欧元区政府债券下跌4.4%,通胀挂钩债券下跌3.7%,美国投资级信用债下跌3.3%。新兴市场债券回报率为-2.8%,欧元投资级债券和美国国债分别下跌2.5%和2.4%。
高收益债券相对表现较好,欧元和美国高收益债券分别下跌1.8%和1.9%。这一相对强势反映出市场对企业基本面持续保有信心,但整体趋势仍体现了通胀风险重燃以及利率可能再度长期维持高位的预期,对久期敏感资产形成压力。
2026年第三季度固定收益表现
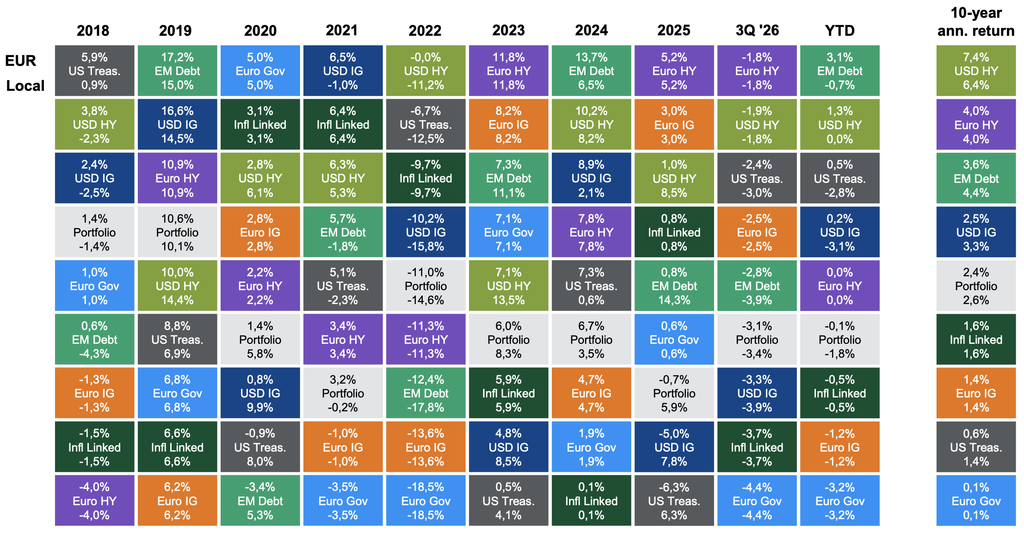
文件同时列明:英国国债——Bloomberg英镑国债指数;美国国债——Bloomberg美国综合政府国债指数;通胀挂钩债券——ICE BofA英国国债通胀挂钩政府债券指数。假设投资组合(仅供参考):20%英国国债;15%美国国债;10%通胀挂钩债券;15%美国投资级;10%英镑投资级;10%美国高收益;5%欧元高收益;15%新兴市场债务。回报以欧元及本地货币计算,未作对冲。过往表现不代表未来业绩。市场指南——欧洲、中东及非洲。数据截至2026年9月30日。
大宗商品与货币:能源逆转走势
大宗商品市场折射出第三季度整体环境中的诸多驱动力,其中能源录得本季度最为显著的涨幅。
油价大幅飙升
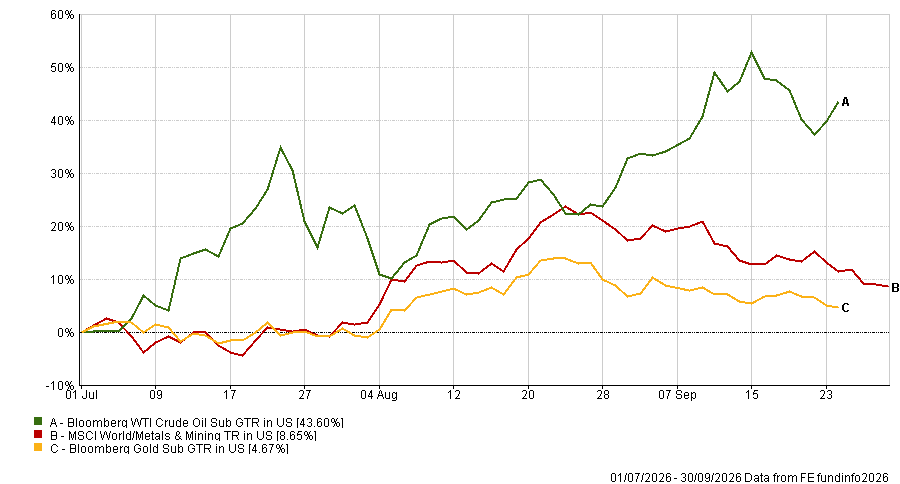
第三季度最为显著的市场走势来自能源领域。WTI原油大涨43.60%,逆转了第二季度的急剧跌势——中东冲突扰乱了地区能源流通,加剧了全球供应担忧。本季度油价重新突破每桶100美元,直接推动通胀担忧重燃,并促使市场重新定价全球利率预期。
黄金及金属价格上涨
尽管债券收益率上升,黄金仍受地缘政治不确定性及避险需求支撑,上涨4.67%。MSCI全球金属与矿业指数上涨8.65%,受基础设施投资、工业大宗商品战略需求以及科技和人工智能基础设施相关持续支出的提振。
2026年第三季度大宗商品表现
外汇市场
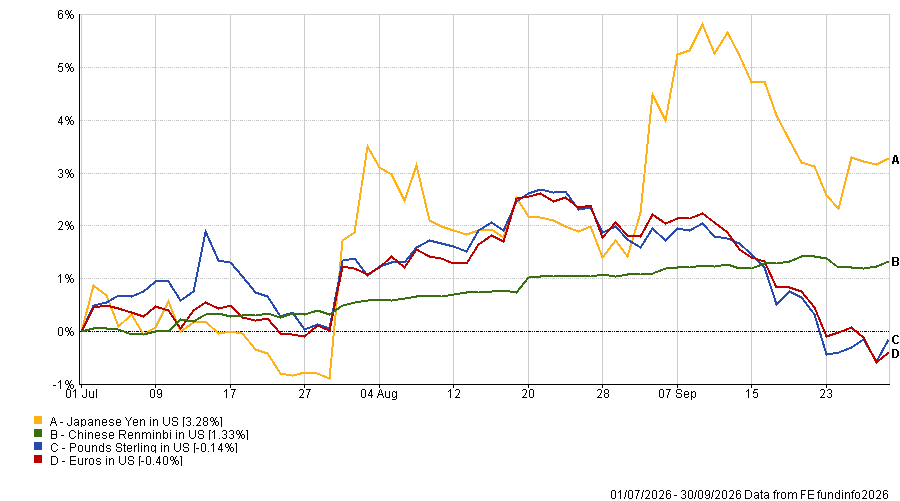
外汇市场整体波动相对温和,但日元在市场对日本央行进一步推进货币政策正常化的预期升温背景下走强3.28%。人民币上涨1.33%,而英镑兑美元小幅下跌0.14%,欧元兑美元下跌0.40%。
2026年第三季度货币表现
2026年第四季度市场展望
随着市场步入2026年最后一个季度,前景日趋复杂。经济增长保持韧性,企业盈利持续为股市提供支撑,但通胀压力重燃已对宽松货币政策的预期构成挑战。
能源价格很可能继续成为通胀和市场情绪的重要驱动因素。中东局势的持续动荡可能使油价维持高位,对消费者和企业造成压力,同时限制各国央行放宽货币政策的空间。与此同时,人工智能和数字基础设施领域的大规模投资,仍持续提供结构性增长动力。
在股票市场,2026年全年出现的急剧板块轮动凸显了市场领导力在各板块间的显著转变。能源板块重夺领导地位,科技板块则在长期结构性投资支撑下继续受益,尽管利率有所上升。固定收益收益率进一步走高,持续的通胀和财政隐忧继续左右久期敏感资产的前景。
因此,增长、能源价格、通胀与货币政策之间的相互作用,很可能在2026年最后一个季度继续主导市场走向。
前景展望
第三季度充分验证了全球股市的韧性——尽管油价急剧上涨、通胀压力重燃,固定收益市场也经历了艰难一季。市场领导力向能源板块转移,而科技板块则在人工智能和数字基础设施持续投资的支撑下保持强劲。
市场关注的焦点现已转向能源价格上涨能否持续传导至通胀,以及各国央行将如何应对。债券收益率走势、货币政策取向及企业盈利表现,将是判断股市韧性能否延续至2026年最后一季的关键因素。
在市场领导力持续轮动的背景下,第四季度在经济活动保持韧性、金融条件趋紧以及通胀前景再度充满不确定性的环境中拉开帷幕。