



تباطؤ الوظائف الأمريكية مع استمرار التضخم وارتفاع عوائد السندات | الملخص الأسبوعي: 28 سبتمبر - 2 أكتوبر 2026


يستعرض ملخصنا الأسبوعي للأسواق أبرز المستجدات الاقتصادية وتحركات الأسواق والأحداث التي تُشكّل المشهد العالمي كل أسبوع.
تعاملت الأسواق العالمية الأسبوع الماضي مع إشارات متضاربة؛ إذ أسهم ضعف بيانات التوظيف الأمريكية في تراجع التوقعات برفع الاحتياطي الفيدرالي أسعار الفائدة مجدداً، في حين أبقى استمرار التضخم وارتفاع تكاليف الاقتراض الضغط قائماً على السندات وأصول المخاطرة بشكل عام.
بلغ عائد سندات الخزانة الأمريكية لأجل 10 سنوات 5.34%، وهو أعلى مستوى له منذ عام 2002، فيما تعزّز الدولار وتراجع الذهب. وجاء أداء الأسهم متفاوتاً، حيث حافظت أسهم التكنولوجيا على صمودها في مقابل الضغط الذي واجهته الأسواق الأمريكية والأوروبية الأشمل جراء ارتفاع تكاليف الاقتراض.
النظرة الاقتصادية العامة
وازنت الأسواق بين مؤشرات تباطؤ سوق العمل الأمريكي من جهة، واستمرار التضخم وارتفاع تكاليف الاقتراض العالمية من جهة أخرى.
أضاف الاقتصاد الأمريكي 29,000 وظيفة في سبتمبر، دون مستوى 90,000 وظيفة التي توقعها الاقتصاديون. كما جرى تعديل نمو الرواتب لشهري يوليو وأغسطس بالخفض بمقدار إجمالي 60,000 وظيفة، في حين ارتفع معدل البطالة إلى 4.2% من 4.1%. وارتفع متوسط الأجر بالساعة بنسبة 0.1% على أساس شهري و3.0% على أساس سنوي. وقد أسهم هذا التقرير الأضعف في تراجع التوقعات برفع الاحتياطي الفيدرالي أسعار الفائدة في أكتوبر.
عزّزت البيانات الأمريكية الأخرى هذا التباين. إذ تراجعت الوظائف الشاغرة إلى 7.08 مليون في أغسطس من 7.34 مليون بعد المراجعة، فيما بقي معدل الاستقالات منخفضاً. غير أن نشاط قطاع التصنيع أظهر مرونة، مع بقاء مؤشر ISM التصنيعي عند 54.5 في سبتمبر دون تغيير يُذكر من 54.6، في حين أشارت ارتفاعات تكاليف المدخلات إلى استمرار ضغوط التضخم.
ظل التضخم مستمراً. إذ ارتفع مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) بنسبة 0.3% على أساس شهري و3.4% على أساس سنوي في أغسطس، فيما ارتفع مؤشر PCE الأساسي 0.2% شهرياً و3.0% سنوياً. كما بقي الطلب الاستهلاكي قوياً، مع ارتفاع الإنفاق بنسبة 0.9% رغم أن الدخل الشخصي لم يرتفع سوى 0.2%، مدعوماً جزئياً بانخفاض معدل الادخار إلى 4.1%. وفي الوقت ذاته، كشف التقدير الثالث عن توسّع الاقتصاد الأمريكي بمعدل سنوي قدره 2.2% في الربع الثاني، مُعدَّلاً للأعلى من 1.5%.
رفع بنك الاحتياطي الأسترالي معدل الفائدة النقدية بمقدار 0.25 نقطة مئوية إلى 4.60%، مستشهداً بضغوط الطاقة الإنتاجية المحلية وارتفاع تكاليف الطاقة وتصاعد توقعات التضخم.
تسارع التضخم في منطقة اليورو إلى 3.8% في سبتمبر، وهو أعلى مستوى منذ ثلاث سنوات، فيما ارتفع التضخم الأساسي إلى 2.5%. وقد عزّز هذا الارتفاع التوقعات بمزيد من تشديد السياسة النقدية من قِبل البنك المركزي الأوروبي.
في آسيا، ارتفع مؤشر مديري المشتريات التصنيعي الرسمي الصيني إلى 50.1 من 49.8، مُشيراً إلى العودة إلى التوسّع. كما ارتفع مؤشر تانكان الياباني للمصنّعين الكبار إلى 24 من 22، مما يعكس تحسّناً في ثقة الأعمال.
وفي المحصلة، وضعت البيانات البنوك المركزية أمام معادلة بالغة التعقيد: إذ أظهر سوق العمل بوادر تباطؤ، غير أن النشاط الاقتصادي المرن والتضخم المستمر لم يتركا سوى هامش ضيّق أمام صانعي السياسات للإعلان عن انتصارهم على ضغوط الأسعار.
الأسهم والسندات والسلع
الأسهم
أنهت الأسهم الأمريكية الأسبوع بأداء متباين، مع استمرار التفوّق النسبي لقطاع التكنولوجيا على بقية السوق. ارتفع مؤشر ناسداك المركّب بنسبة 0.5%، في حين تراجع مؤشر S&P 500 بنسبة 0.3% وانخفض مؤشر داو جونز الصناعي بنسبة 1.3%. وحافظت أسهم التكنولوجيا على مرونة نسبية، مدعومةً بالاستثمارات المتواصلة في الذكاء الاصطناعي وإعلان شركة Nvidia عن رفع برنامج إعادة شراء أسهمها بمقدار 150 مليار دولار أمريكي.
دعم ضعف نمو الرواتب الأسهمَ يوم الجمعة مع تراجع التوقعات برفع الفائدة في أكتوبر. غير أن ارتفاع تكاليف الاقتراض وأسعار الطاقة واصل تقييد المكاسب الأشمل.
تراجعت الأسواق الأوروبية مع تأثّر المعنويات بارتفاع التضخم وتصاعد تكاليف اقتراض الحكومات والمخاوف المالية الفرنسية. وانخفض مؤشر STOXX Europe 600 بنسبة 1.1% خلال الأسبوع. كما تراجع مؤشر FTSE 100 بنسبة 2.2%، وهو أكبر تراجع أسبوعي له منذ أبريل، في ظل ضغط موجة بيع السندات العالمية على شهية المخاطرة.
السندات
شهدت سندات الحكومات أسبوعاً آخر من التقلبات الحادة. إذ بلغ عائد سندات الخزانة الأمريكية لأجل 10 سنوات 5.34%، أعلى مستوى له منذ 2002، قبل أن يُختتم يوم الجمعة قرب 5.28%. كما ارتفعت عوائد السندات الحكومية البريطانية (الجيلت) وسندات منطقة اليورو، فيما اتّسع الفارق بين عوائد سندات الحكومتين الفرنسية والألمانية لأجل 10 سنوات وسط مخاوف من الوضع المالي الفرنسي. وبقيت عوائد سندات الحكومة اليابانية قرب أعلى مستوياتها منذ عقود.
السلع
استقر خام برنت عند 102.25 دولاراً أمريكياً للبرميل يوم الجمعة، ليبقى شبه مستقر خلال الأسبوع على أساس قابل للمقارنة للعقود الآجلة الأمامية. عكست الأسعار إشارات متضاربة تضمّنت تحسّن الصادرات من الشرق الأوسط ومخاطر جيوسياسية متجددة وقيوداً على صادرات الوقود الصينية وخطط لإطلاق احتياطيات طارئة من النفط والديزل.
تراجع الذهب الفوري بنحو 3.4% خلال الأسبوع إلى ما يقارب 4,140 دولاراً أمريكياً للأوقية. وقلّص تعزّز الدولار وارتفاع عوائد سندات الخزانة الطلبَ على المعدن الذي لا يدرّ عائداً.
أداء القطاعات
جاء قطاع تقنية المعلومات وخدمات الاتصالات الأقوى أداءً بارتفاع 2.42%، مع استمرار جذب شركات الذكاء الاصطناعي وأشباه الموصلات لاهتمام المستثمرين. وتقدّمت الخدمات العامة بنسبة 0.67%، وارتفع قطاع السلع الاستهلاكية التقديرية بنسبة 0.42% والصناعات بنسبة 0.38%.
تراجع قطاع الطاقة بنسبة 0.03%، فيما انخفض قطاع الخدمات المالية بنسبة 2.22% وفقد قطاع السلع الاستهلاكية الأساسية 2.35%. وكان قطاع الرعاية الصحية الأضعف أداءً بتراجع 2.91%. كشف هذا النمط عن استمرار قوة التكنولوجيا في مقابل ضعف أشمل في القطاعات المالية والدفاعية.
أداء القطاعات من 28 سبتمبر إلى 2 أكتوبر 2026
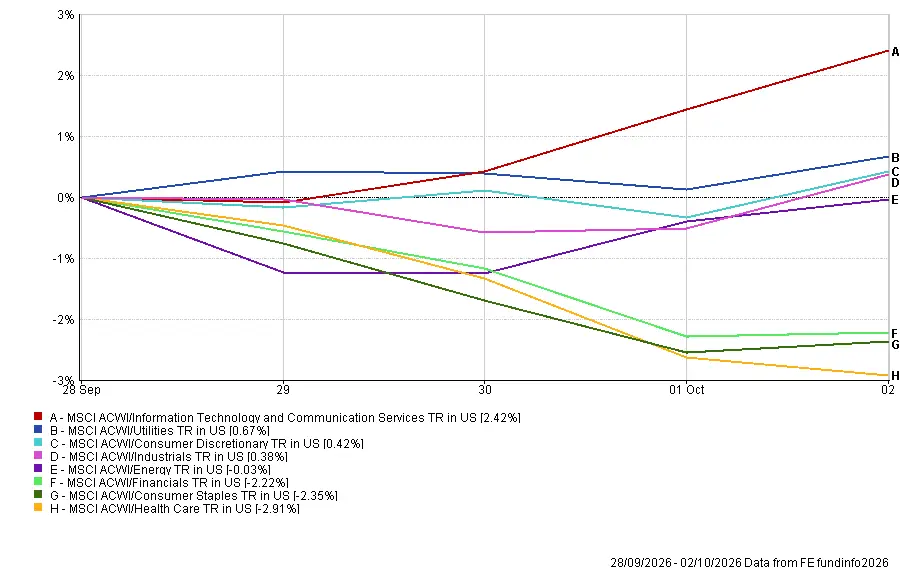
المصدر: FE Analytics. جميع المؤشرات بإجمالي العائد بالدولار الأمريكي. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 2 أكتوبر 2026.
الأسواق الإقليمية
تصدّرت اليابان الأداء الإقليمي، إذ ارتفع مؤشر MSCI Japan TR بنسبة 0.73% بالدولار الأمريكي، مدعوماً بتحسّن ثقة الأعمال وقوة أسهم القطاع التكنولوجي.
ارتفعت أمريكا الشمالية بنسبة 0.51%، في حين تراجعت الصين بنسبة 1.76%. وانخفضت أوروبا بنسبة 1.80%، لتكون المملكة المتحدة الأضعف إقليمياً بنسبة -2.12% في ظل ضغط التضخم والمخاوف المالية على معنويات السوق.
كما أسهم تعزّز الدولار الأمريكي في تقليص العوائد المُحوَّلة من عدد من الأسواق الخارجية.
الأداء الإقليمي من 28 سبتمبر إلى 2 أكتوبر 2026
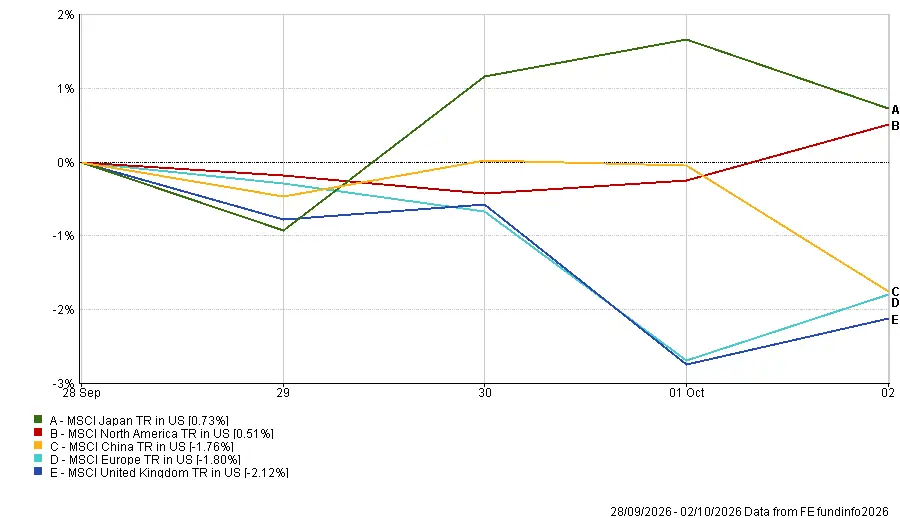
المصدر: FE Analytics. جميع المؤشرات بإجمالي العائد بالدولار الأمريكي. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 2 أكتوبر 2026.
أسواق العملات
تعزّز الدولار الأمريكي مقابل اليورو والين في ظل دعم عوائد سندات الخزانة المرتفعة والمخاوف المحيطة بالتضخم والأوضاع المالية الأوروبية للعملة الأمريكية.
تحرّك زوج EUR/USD من مستوى الافتتاح يوم الاثنين عند 1.1388 ليُغلق عند 1.1254 يوم الجمعة، تاركاً اليورو أضعف مقابل الدولار.
تحرّك زوج GBP/USD من 1.3245 إلى 1.3243، تاركاً الجنيه الإسترليني شبه مستقر مع تراجع طفيف مقابل الدولار.
ارتفع زوج USD/JPY من 157.23 إلى 157.86، مما يعني تراجع الين رغم تحسّن ثقة الأعمال اليابانية. واصل الفارق بين عوائد الولايات المتحدة المرتفعة وأسعار الفائدة اليابانية دعمَ الدولار.
ارتفع زوج GBP/JPY من مستوى الافتتاح يوم الاثنين عند 208.33 إلى 209.04 عند إغلاق الجمعة. وبذلك تعزّز الجنيه الإسترليني مقابل الين خلال الأسبوع.
التوقعات والأسبوع المقبل
تتجه الأنظار الآن نحو محضر اجتماع الاحتياطي الفيدرالي لشهر سبتمبر المقرر صدوره يوم الأربعاء. سيتطلّع المستثمرون إلى مزيد من التفاصيل حول قرار رفع أسعار الفائدة، وما إذا كان صانعو السياسات لا يزالون يرون أن رفعاً إضافياً مناسب في أعقاب تراجع نمو التوظيف.
كما تُستحق بيانات مسح ISM لقطاع الخدمات وبيانات التجارة والمطالبات الأسبوعية بإعانات البطالة والمؤشر الأولي لثقة المستهلك لجامعة ميشيغان، مما سيوفر مزيداً من الإشارات حول النشاط الاقتصادي والتوظيف وتوقعات التضخم.
في أوروبا، ستُرصد تصريحات البنك المركزي الأوروبي والبيانات الاقتصادية بحثاً عن مؤشرات على مزيد من التشديد. كما يُصدر بنك الاحتياطي النيوزيلندي قراره بشأن السياسة النقدية، فيما تعود الأسواق الصينية للعمل عقب عطلة أسبوع العطلة الذهبية.
على صعيد الشركات، تُصدر شركتا PepsiCo وDelta Air Lines نتائجهما الفصلية، مما سيوفر مزيداً من المؤشرات على الإنفاق الاستهلاكي والطلب على السفر وضغوط التكاليف.
من المرجح أيضاً أن تظل عوائد السندات وأسعار النفط والمستجدات في الشرق الأوسط عوامل مؤثرة رئيسية في معنويات الأسواق.
مع تباطؤ سوق العمل الأمريكي في ظل تضخم لا يزال مرتفعاً، يبقى السؤال المحوري: هل ستكون بيانات سوق العمل الأضعف كافية لتقليص مبررات رفع الفائدة مجدداً من قِبل الاحتياطي الفيدرالي؟