



Việc Làm Tại Mỹ Chậm Lại Khi Lạm Phát Dai Dẳng và Lợi Suất Trái Phiếu Tăng Vọt | Tổng Kết Tuần: 28 Tháng 9 - 2 Tháng 10 Năm 2026


Tổng Kết Thị Trường Hàng Tuần của chúng tôi phân tích các diễn biến kinh tế chính, biến động thị trường và các sự kiện định hình thị trường toàn cầu mỗi tuần.
Thị trường toàn cầu tuần qua phải đối mặt với những tín hiệu trái chiều khi việc làm tại Mỹ suy yếu làm giảm kỳ vọng về một đợt tăng lãi suất nữa của Cục Dự trữ Liên bang, trong khi lạm phát dai dẳng và chi phí vay tăng cao tiếp tục gây áp lực lên trái phiếu và các tài sản rủi ro nói chung.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đạt 5,34%, mức cao nhất kể từ năm 2002, trong khi đồng đô la tăng giá và vàng giảm. Hiệu suất cổ phiếu phân hóa hơn, với cổ phiếu công nghệ vẫn giữ được sức bền ngay cả khi thị trường Mỹ và châu Âu nói chung phải chịu áp lực từ chi phí vay tăng cao.
Tổng Quan Kinh Tế
Thị trường cân bằng giữa bằng chứng về việc làm tại Mỹ hạ nhiệt với lạm phát dai dẳng và chi phí vay toàn cầu tăng cao.
Nền kinh tế Mỹ tạo ra 29.000 việc làm trong tháng 9, thấp hơn mức tăng 90.000 mà các nhà kinh tế dự báo. Tăng trưởng bảng lương của tháng 7 và tháng 8 được điều chỉnh giảm tổng cộng 60.000, trong khi tỷ lệ thất nghiệp tăng lên 4,2% từ mức 4,1%. Thu nhập bình quân theo giờ tăng 0,1% so với tháng trước và 3,0% so với cùng kỳ năm trước. Báo cáo yếu hơn dự kiến đã làm giảm kỳ vọng về một đợt tăng lãi suất nữa của Cục Dự trữ Liên bang vào tháng 10.
Các dữ liệu khác của Mỹ củng cố thêm sự phân hóa đó. Số lượng việc làm trống giảm xuống còn 7,08 triệu trong tháng 8 từ mức 7,34 triệu được điều chỉnh, trong khi tỷ lệ nghỉ việc vẫn ở mức thấp. Tuy nhiên, hoạt động sản xuất vẫn giữ được sức bền, với chỉ số ISM sản xuất ở mức 54,5 trong tháng 9, hầu như không thay đổi so với 54,6, trong khi chi phí đầu vào tăng cho thấy áp lực lạm phát tiếp tục kéo dài.
Lạm phát vẫn dai dẳng. Chỉ số giá PCE tăng 0,3% so với tháng trước và 3,4% so với cùng kỳ năm trước trong tháng 8, trong khi PCE lõi tăng 0,2% theo tháng và 3,0% theo năm. Nhu cầu tiêu dùng cũng vẫn vững chắc, với chi tiêu tăng 0,9% dù thu nhập cá nhân chỉ tăng 0,2%, một phần được hỗ trợ bởi tỷ lệ tiết kiệm giảm xuống còn 4,1%. Trong khi đó, ước tính lần thứ ba cho thấy nền kinh tế Mỹ tăng trưởng theo năm 2,2% trong quý hai, được điều chỉnh tăng từ mức 1,5%.
Ngân hàng Dự trữ Úc đã tăng lãi suất tiền mặt thêm 0,25 điểm phần trăm lên 4,60%, với lý do áp lực năng lực sản xuất trong nước, chi phí năng lượng cao hơn và kỳ vọng lạm phát tăng cao.
Lạm phát khu vực đồng euro tăng tốc lên 3,8% trong tháng 9, mức cao nhất trong ba năm, trong khi lạm phát lõi tăng lên 2,5%. Sự gia tăng này củng cố kỳ vọng về việc Ngân hàng Trung ương châu Âu sẽ tiếp tục thắt chặt chính sách tiền tệ.
Tại châu Á, chỉ số PMI sản xuất chính thức của Trung Quốc tăng lên 50,1 từ mức 49,8, báo hiệu sự trở lại đà mở rộng. Chỉ số Tankan của Nhật Bản dành cho các nhà sản xuất lớn tăng lên 24 từ mức 22, cho thấy niềm tin kinh doanh được cải thiện.
Nhìn chung, dữ liệu đặt ra cho các ngân hàng trung ương một bài toán ngày càng khó giải: việc làm cho thấy dấu hiệu hạ nhiệt, nhưng hoạt động kinh tế vẫn vững và lạm phát dai dẳng khiến các nhà hoạch định chính sách không có nhiều dư địa để tuyên bố chiến thắng trước áp lực giá cả.
Cổ Phiếu, Trái Phiếu và Hàng Hóa
Cổ Phiếu
Cổ phiếu Mỹ kết thúc tuần trong trạng thái phân hóa, với công nghệ tiếp tục vượt trội so với thị trường chung. Nasdaq Composite tăng 0,5%, trong khi S&P 500 giảm 0,3% và Dow Jones Industrial Average giảm 1,3%. Cổ phiếu công nghệ vẫn tương đối kiên cường, được hỗ trợ bởi dòng vốn đầu tư vào trí tuệ nhân tạo và thông báo của Nvidia về việc tăng thêm 150 tỷ USD vào hạn mức mua lại cổ phiếu.
Tăng trưởng bảng lương yếu hơn đã hỗ trợ cổ phiếu vào thứ Sáu khi kỳ vọng về việc Fed tăng lãi suất trong tháng 10 giảm xuống. Tuy nhiên, chi phí vay và giá năng lượng tăng cao tiếp tục hạn chế đà tăng rộng hơn.
Thị trường châu Âu suy yếu khi lạm phát tăng, chi phí vay của chính phủ tăng cao và lo ngại tài khóa của Pháp ảnh hưởng đến tâm lý. STOXX Europe 600 giảm 1,1% trong tuần. FTSE 100 giảm 2,2%, mức giảm hàng tuần mạnh nhất kể từ tháng 4, khi làn sóng bán tháo trái phiếu toàn cầu đè nặng lên khẩu vị rủi ro.
Trái Phiếu
Trái phiếu chính phủ trải qua một tuần biến động nữa. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đạt 5,34%, mức cao nhất kể từ năm 2002, trước khi đóng cửa gần 5,28% vào thứ Sáu. Lợi suất trái phiếu chính phủ Anh và khu vực đồng euro cũng tăng, trong khi chênh lệch lợi suất giữa trái phiếu 10 năm của Pháp và Đức mở rộng giữa bối cảnh lo ngại về tình hình tài khóa của Pháp. Lợi suất trái phiếu chính phủ Nhật Bản vẫn gần mức cao nhất trong nhiều thập kỷ.
Hàng Hóa
Dầu thô Brent chốt ở mức 102,25 USD/thùng vào thứ Sáu và gần như không thay đổi trong tuần trên cơ sở hợp đồng tháng gần nhất tương đương. Giá phản ánh các tín hiệu trái chiều từ việc xuất khẩu Trung Đông cải thiện, rủi ro địa chính trị gia tăng trở lại, hạn chế xuất khẩu nhiên liệu của Trung Quốc và kế hoạch xuất kho dự trữ dầu và diesel khẩn cấp.
Vàng giao ngay giảm khoảng 3,4% trong tuần xuống còn khoảng 4.140 USD/ounce. Đồng đô la mạnh hơn và lợi suất trái phiếu Kho bạc tăng cao làm giảm nhu cầu đối với kim loại không sinh lời này.
Hiệu Suất Theo Ngành
Công nghệ Thông tin và Dịch vụ Truyền thông là ngành mạnh nhất, tăng 2,42%, khi các công ty liên quan đến trí tuệ nhân tạo và chip bán dẫn tiếp tục thu hút nhu cầu của nhà đầu tư. Tiện ích công cộng tăng 0,67%, Hàng tiêu dùng tùy ý tăng 0,42% và Công nghiệp tăng 0,38%.
Năng lượng giảm 0,03%, trong khi Tài chính giảm 2,22% và Hàng tiêu dùng thiết yếu mất 2,35%. Chăm sóc sức khỏe là ngành yếu nhất, giảm 2,91%. Bức tranh này cho thấy sức mạnh tiếp diễn ở công nghệ bên cạnh sự suy yếu rộng hơn ở các lĩnh vực tài chính và phòng thủ.
Hiệu Suất Theo Ngành từ 28 Tháng 9 – 2 Tháng 10 Năm 2026
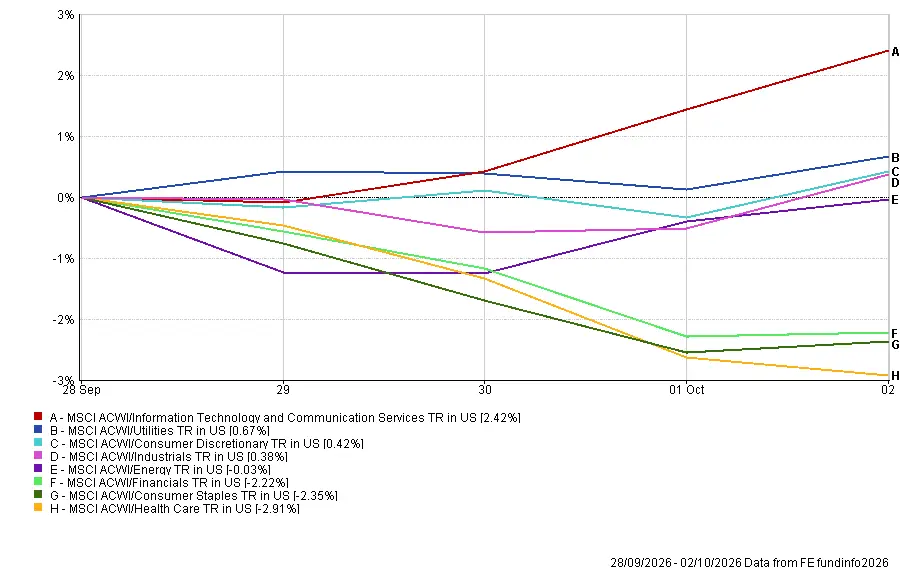
Nguồn: FE Analytics. Tổng lợi nhuận của tất cả các chỉ số tính bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 2 tháng 10 năm 2026.
Thị Trường Khu Vực
Nhật Bản dẫn đầu hiệu suất khu vực, với MSCI Japan TR tăng 0,73% tính bằng đô la Mỹ, được hỗ trợ bởi niềm tin kinh doanh được cải thiện và sức mạnh của cổ phiếu liên quan đến công nghệ.
Bắc Mỹ tăng 0,51%, trong khi Trung Quốc giảm 1,76%. Châu Âu giảm 1,80%, với Vương quốc Anh là khu vực yếu nhất ở mức -2,12% khi lo ngại về lạm phát và tài khóa đè nặng lên tâm lý.
Đồng đô la Mỹ mạnh hơn cũng làm giảm lợi nhuận quy đổi từ một số thị trường nước ngoài.
Hiệu Suất Khu Vực từ 28 Tháng 9 – 2 Tháng 10 Năm 2026
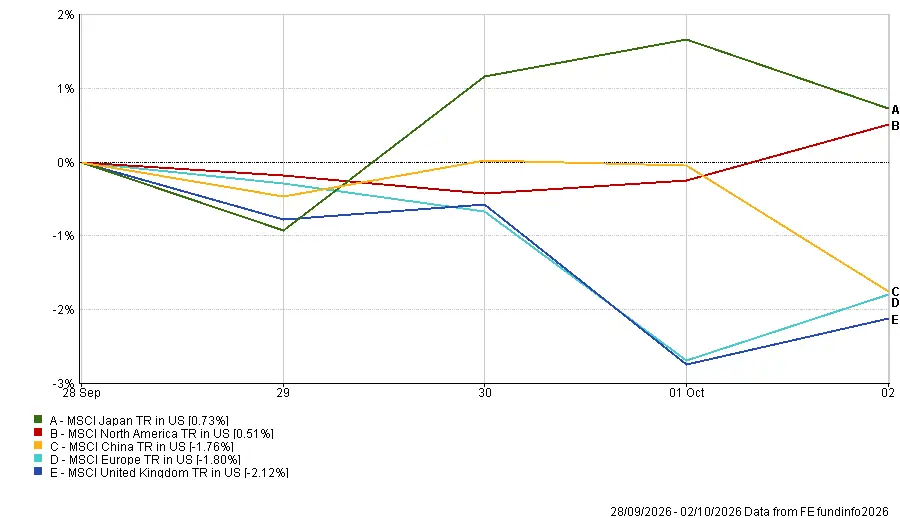
Nguồn: FE Analytics. Tổng lợi nhuận của tất cả các chỉ số tính bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 2 tháng 10 năm 2026.
Thị Trường Tiền Tệ
Đồng đô la Mỹ tăng giá so với euro và yen khi lợi suất trái phiếu Kho bạc tăng cao và lo ngại về lạm phát cũng như điều kiện tài khóa ở châu Âu hỗ trợ đồng tiền này.
EUR/USD di chuyển từ mức mở cửa đầu tuần là 1,1388 xuống đóng cửa ở 1,1254 vào thứ Sáu, khiến đồng euro yếu hơn so với đô la.
GBP/USD di chuyển từ 1,3245 lên 1,3243, khiến đồng bảng Anh gần như không thay đổi nhưng giảm nhẹ so với đô la.
USD/JPY tăng từ 157,23 lên 157,86, có nghĩa là đồng yen yếu đi bất chấp niềm tin kinh doanh Nhật Bản được cải thiện. Khoảng cách giữa lợi suất Mỹ cao và lãi suất Nhật Bản tiếp tục hỗ trợ đồng đô la.
GBP/JPY tăng từ mức mở cửa đầu tuần là 208,33 lên mức đóng cửa thứ Sáu là 209,04. Do đó, đồng bảng Anh đã tăng giá so với đồng yen trong tuần.
Triển Vọng và Tuần Tới
Sự chú ý hiện chuyển sang biên bản cuộc họp tháng 9 của Cục Dự trữ Liên bang vào thứ Tư. Các nhà đầu tư sẽ tìm kiếm thêm chi tiết về quyết định tăng lãi suất và liệu các nhà hoạch định chính sách có còn xem một đợt tăng nữa là phù hợp hay không sau khi tăng trưởng việc làm suy yếu.
Khảo sát ISM dịch vụ của Mỹ, dữ liệu thương mại, số đơn xin trợ cấp thất nghiệp hàng tuần và chỉ số sơ bộ tâm lý người tiêu dùng Đại học Michigan cũng sẽ được công bố, cung cấp thêm tín hiệu về hoạt động kinh tế, việc làm và kỳ vọng lạm phát.
Tại châu Âu, các thông tin từ ECB và dữ liệu kinh tế sẽ được theo dõi để tìm kiếm dấu hiệu về việc thắt chặt chính sách tiếp theo. Ngân hàng Dự trữ New Zealand cũng sẽ công bố quyết định chính sách mới nhất, trong khi thị trường Trung Quốc mở cửa trở lại sau kỳ nghỉ Tuần Vàng.
Trong lịch doanh nghiệp, PepsiCo và Delta Air Lines công bố kết quả quý, cung cấp thêm thông tin về chi tiêu tiêu dùng, nhu cầu du lịch và áp lực chi phí.
Lợi suất trái phiếu, giá dầu và diễn biến ở Trung Đông cũng có khả năng tiếp tục là những yếu tố ảnh hưởng quan trọng đến tâm lý thị trường.
Với việc làm tại Mỹ hạ nhiệt nhưng lạm phát vẫn ở mức cao, câu hỏi then chốt là liệu dữ liệu thị trường lao động yếu hơn có đủ để giảm bớt lập luận ủng hộ một đợt tăng lãi suất nữa của Fed hay không.