



Flujo de Caja Descontado (DCF): Cómo Funciona la Valoración DCF


Los analistas utilizan ampliamente el Flujo de Caja Descontado (DCF) como método de valoración. El DCF estima el valor de una empresa a partir del efectivo que generará en el futuro.
Índice
- ¿Qué es un modelo de Flujo de Caja Descontado (DCF)?
- ¿Por qué el dinero futuro vale menos hoy?
- ¿Qué es el flujo de caja libre en un modelo DCF?
- ¿Cómo funciona un modelo DCF?
- ¿Qué es el valor terminal en un modelo DCF?
- ¿Por qué pueden diferir las valoraciones DCF?
- ¿Una valoración DCF más alta significa que una acción está infravalorada?
- Conclusión
Aunque el nombre puede parecer técnico, el principio subyacente del Flujo de Caja Descontado (DCF) es relativamente sencillo. Además, el modelo basa el valor de una empresa en el efectivo que generará en el futuro. Se ajusta por el menor valor del efectivo futuro.
Comprender los principios básicos del análisis DCF puede ayudar a los inversores a entender cómo los analistas estiman el valor intrínseco de un negocio y por qué el precio de mercado de una empresa puede diferir de las estimaciones de ese valor.
¿Qué es un modelo de Flujo de Caja Descontado (DCF)?
El modelo de Flujo de Caja Descontado sirve como método de valoración que estima el valor presente de los flujos de caja futuros esperados de una empresa. En lugar de centrarse únicamente en los beneficios actuales, el modelo intenta estimar cuánto efectivo puede generar un negocio a lo largo de muchos años y luego convierte esas cantidades futuras en el valor de hoy.
En este contexto, los analistas suelen denominar a este valor estimado el valor intrínseco de la empresa. El valor intrínseco es una estimación de lo que puede valer una empresa en función de su rendimiento empresarial subyacente, más que de su precio de cotización actual.
¿Por qué el dinero futuro vale menos hoy?
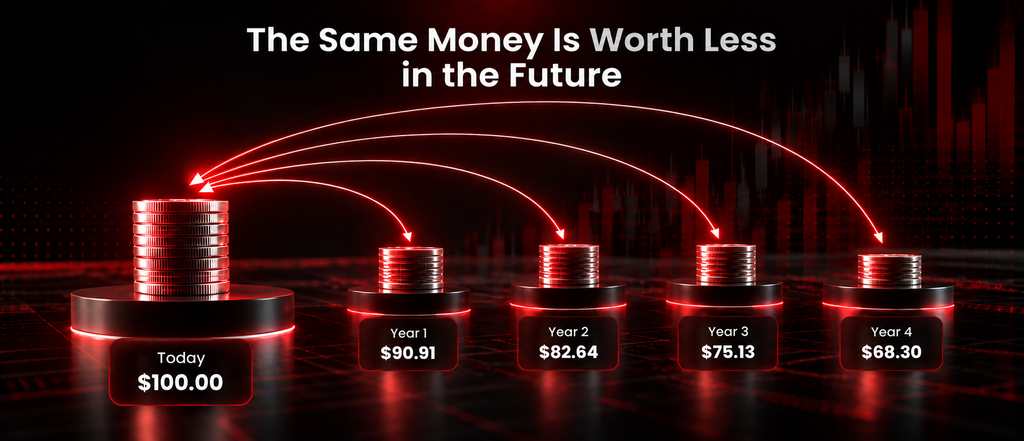
Una idea clave del análisis DCF es el valor temporal del dinero. En pocas palabras, las personas valoran más el dinero disponible hoy que la misma cantidad que recibirían en el futuro.
Los inversores pueden invertir el dinero disponible hoy para obtener rendimientos. Pueden utilizarlo para la actividad empresarial, mientras que los pagos futuros conllevan incertidumbre y coste de oportunidad. Por este motivo, descontamos los flujos de caja futuros al calcular el valor actual.
¿Qué es el flujo de caja libre en un modelo DCF?
El flujo de caja se refiere al efectivo real generado por un negocio después de pagar sus gastos operativos y realizar las inversiones necesarias para mantener y hacer crecer el negocio.
Además, muchos modelos DCF se centran en el flujo de caja libre. Esta es una métrica importante porque:
- Mide el efectivo restante después de que una empresa haya pagado las inversiones necesarias para mantener y hacer crecer su negocio.
- Se centra en el movimiento de dinero real en lugar de beneficios contables.
- Los inversores pueden recibir fondos a través de dividendos o recompra de acciones.
Dado que las empresas crean valor en última instancia generando efectivo, muchos inversores consideran el flujo de caja libre como una medida importante de solidez financiera.
¿Cómo funciona un modelo DCF?
Aunque los modelos DCF profesionales pueden llegar a ser muy detallados, el proceso básico sigue cuatro pasos sencillos.
Paso 1: Estimar los flujos de caja futuros
Se espera que la Empresa A genere los siguientes flujos de caja libres durante los próximos cuatro años.
| Año | Flujo de caja libre esperado |
| 1 | $100 millones |
| 2 | $110 millones |
| 3 | $120 millones |
| 4 | $130 millones |
Estas estimaciones se basan en supuestos sobre ventas futuras, costes operativos y crecimiento del negocio.
Paso 2: Seleccionar una tasa de descuento
A continuación, el analista elige una tasa de descuento adecuada.
La tasa de descuento convierte los flujos de caja futuros en el valor actual. Refleja tanto el valor temporal del dinero como los riesgos asociados al negocio.
Los analistas evalúan las empresas con flujos de caja futuros más inciertos utilizando tasas de descuento más altas que para negocios más estables.
Para este ejemplo, supongamos que el analista selecciona una tasa de descuento del 10%.
Paso 3: Convertir los flujos de caja futuros al valor actual
Convertimos cada flujo de caja futuro a su valor presente utilizando la siguiente fórmula:
Valor Presente = Flujo de Caja Futuro ÷ (1 + Tasa de Descuento) número de años
Donde:
VP = Valor Presente
FCF = Flujo de Caja Futuro
r = Tasa de descuento
n = Número de períodos
Usando el flujo de caja esperado del primer año:
$100 millones ÷ (1 + 10%) ¹
= $100 millones ÷ 1,10
= $90,9 millones
Como resultado, aplicamos el mismo cálculo a cada año siguiente.
| Año | Flujo de caja futuro | Valor presente (10%) |
| 1 | $100,0 millones | $90,9 millones |
| 2 | $110,0 millones | $90,9 millones |
| 3 | $120,0 millones | $90,2 millones |
| 4 | $130,0 millones | $88,8 millones |
Aunque los flujos de caja esperados de la empresa aumentan cada año, sus valores en dinero de hoy son menores porque esos flujos de caja se reciben más adelante en el futuro.
A continuación, Paso 4: Sumar los valores presentes
Por último, se suman los valores presentes de los cuatro flujos de caja previstos.
$90,9m + $90,9m + $90,2m + $88,8m = $360,8 millones
Estos cuatro años de flujos de caja previstos tienen, por tanto, un valor presente estimado de aproximadamente $361 millones. Este no es el valor intrínseco completo de la empresa porque excluye cualquier flujo de caja generado después del año cuatro. Un modelo DCF completo normalmente contabilizaría este valor adicional, frecuentemente mediante la inclusión de un valor terminal.
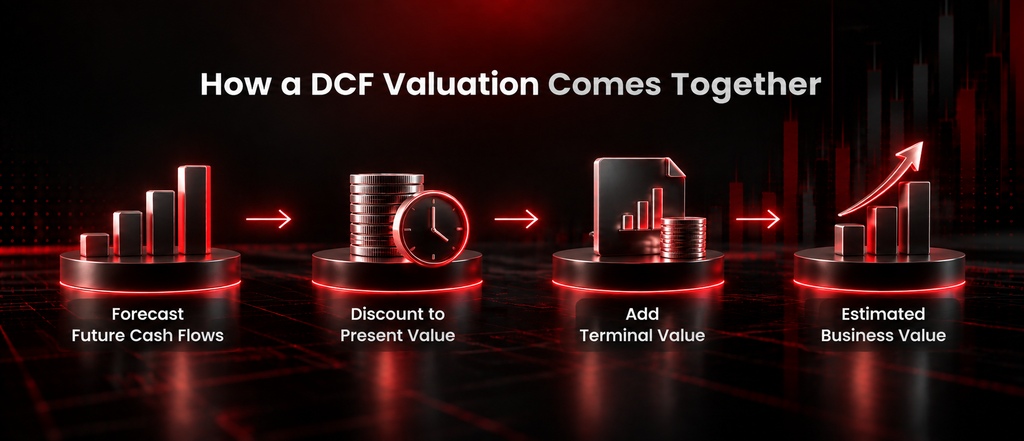
Además, aquí tiene un ejemplo simplificado de Flujo de Caja Descontado.
| Paso | Ejemplo |
| Estimar flujos de caja futuros | Prever $100m, $110m, $120m y $130m a lo largo de cuatro años |
| Seleccionar una tasa de descuento | 10% |
| Descontar flujos de caja futuros | Convertir los flujos de caja futuros al valor actual |
| Calcular el valor presente | Valor presente de los flujos de caja de cuatro años ≈ $361 millones |
Los ejemplos mostrados tienen únicamente fines educativos y no deben interpretarse como recomendaciones de inversión.
¿Qué es el valor terminal en un modelo DCF?
Una previsión DCF suele cubrir un número limitado de años, pero las empresas pueden seguir generando flujos de caja más allá de ese período. El valor terminal se utiliza para estimar el valor de esos flujos de caja futuros más allá del período de previsión explícito.
Dado que el valor terminal puede representar una parte significativa de una valoración DCF, los supuestos utilizados para calcularlo pueden tener un efecto sustancial en la estimación final.
¿Por qué pueden diferir las valoraciones DCF?
El análisis DCF depende de supuestos sobre el futuro. Distintos analistas pueden tener diferentes expectativas respecto a:
- Crecimiento futuro de los ingresos
- Márgenes de beneficio operativo
- Generación de flujo de caja a largo plazo
- Tipos de interés
- Riesgo empresarial
- Condiciones económicas a largo plazo
Incluso cambios relativamente pequeños en estos supuestos pueden producir estimaciones de valoración notablemente diferentes. Por esta razón, el análisis DCF debe considerarse como un marco de valoración más que como una predicción exacta.
¿Una valoración DCF más alta significa que una acción está infravalorada?
No necesariamente. Si un modelo DCF produce un valor intrínseco estimado superior al precio de mercado actual de una empresa, algunos inversores pueden interpretar la diferencia como una señal de que las acciones podrían estar infravaloradas. Si el valor estimado es inferior al precio de mercado, las acciones pueden parecer caras en relación con esa valoración particular.
Sin embargo, el resultado depende de los supuestos utilizados en el modelo. Una valoración DCF es, por tanto, solo una parte del proceso de inversión. Los inversores también pueden considerar factores como las ventajas competitivas, la gestión, la solidez financiera, las condiciones del sector y las tendencias económicas más amplias.
Conclusión
El análisis de Flujo de Caja Descontado es uno de los métodos de valoración más utilizados en finanzas porque se basa en un principio sencillo: el valor de un negocio puede estimarse a partir del efectivo que se espera que genere en el futuro.
Los modelos DCF no pueden predecir el futuro con certeza. Sus resultados dependen en gran medida de supuestos sobre flujos de caja futuros, crecimiento, riesgo y la tasa de descuento, razón por la cual diferentes analistas pueden llegar a valoraciones distintas para la misma empresa.
Para los inversores, comprender el DCF no consiste tanto en construir modelos financieros complejos como en entender cómo la generación de efectivo futura, el riesgo y el tiempo pueden influir en las estimaciones del valor empresarial.
¿Quiere mantenerse al día? Lea nuestro último análisis de mercado o explore nuestras guías educativas para seguir aprendiendo.