



AI 낙관론이 시장을 끌어올리고 강력한 미국 데이터가 수익률 상승 견인 | 주간 시장 리뷰: 2026년 9월 21일~25일


지난주 글로벌 시장은 경쟁하는 여러 요인들 사이에서 방향을 모색했습니다. 견조한 경제 데이터가 채권 수익률을 끌어올린 반면, 인공지능에 대한 새로운 열기는 기술주를 지지했습니다.
미국의 기업 활동 및 노동시장 데이터는 회복탄력적인 경제의 모습을 재확인시켜 주며, 긴축적 통화정책에 대한 기대를 확고하게 유지시켰습니다. 미국 달러화가 강세를 보이고 국채 수익률이 상승했지만, 기술주는 계속 오르며 나스닥이 광범위한 주식 시장을 아웃퍼폼하는 데 기여했습니다.
경제 개요
미국의 기업 활동이 9월에 큰 폭으로 가속화되며 지속적인 경제 회복탄력성을 뒷받침하는 추가적인 증거를 제공했습니다. S&P 글로벌 플래시 미국 종합 PMI는 8월 56.0에서 58.4로 상승해 2021년 7월 이후 최고 수준을 기록했습니다. 고용 증가도 가속화된 한편, 투입 비용 압박은 거의 4년 만에 최고 수준에 달하며 인플레이션이 높은 수준에서 지속될 수 있다는 우려를 더했습니다. 신규 실업수당 청구 건수는 197,000건으로 낮은 수준을 유지하며 회복탄력적인 노동시장의 증거를 재확인했습니다.
주택 관련 데이터도 호조를 보였습니다. 신규 주택 판매는 8월에 6.4% 증가해 연율 684,000건을 기록했으며, 내구재 주문은 대체로 변동이 없었습니다. 운송 부문을 제외한 주문은 증가해 지속적인 기업 설비 투자를 시사했습니다.
연방준비제도 관계자들은 9월 금리 인상 이후 신중한 입장을 유지했습니다. 견조한 경제 활동 데이터와 지속적인 물가 압박으로 인해 추가 인상이 검토될 수 있다는 기대가 높아지면서 장기 국채 수익률이 상승했습니다.
유럽에서는 유로존 종합 PMI가 9월에 52.0에서 53.1로 올라 2023년 4월 이후 최고치를 기록했으며, 에너지 및 투입 비용 상승은 ECB의 추가 긴축에 대한 관심을 유지시켰습니다. 영국의 경제 활동은 더디게 확장되었으며, 서비스업 PMI는 비용 압박 심화 속에 52.5에서 51.7로 하락했습니다.
미중 정상회담은 제한적인 진전에 그쳤지만 무역 긴장의 즉각적인 고조에 대한 우려를 억제하는 데 도움이 되었습니다. 기존의 무역 휴전이 연장되었고, 일부 품목에 대한 관세 인하가 발표되었으며, 두 나라는 인공지능 관련 사건에 대한 소통 채널을 구축하기로 합의했습니다. 기술, 첨단 반도체, 핵심 광물에 관한 구조적 이견은 여전히 해결되지 않은 상태로 남아 있습니다.
전반적으로, 견조한 경제 활동 데이터는 주요국, 특히 미국이 긴축적 통화정책을 견뎌낼 만큼 충분히 회복탄력적이라는 견해를 강화했습니다. 그러나 지속적인 물가 압박과 에너지 비용 상승은 금리 전망을 계속해서 복잡하게 만들고 있습니다.
주식, 채권 및 원자재
인공지능을 둘러싼 열기가 채권 수익률 상승으로 인한 압박을 넘어서며 미국 주식이 상승했습니다. 나스닥 종합지수는 2.1% 상승해 S&P 500(+1.2%)과 다우존스 산업평균지수(+0.3%)를 아웃퍼폼했습니다.
기술주가 상승을 주도했습니다. 메타 플랫폼스는 Muse 인공지능 어시스턴트에 대한 긍정적인 반응에 힘입어 강세를 보였으며, 반도체 기업들은 데이터센터 및 컴퓨팅 인프라에 대한 지속적인 투자 기대감으로 수혜를 입었습니다. 금융주와 금리 민감 주식들이 차입 비용 상승으로 압박을 받으며 전반적인 시장 성과는 덜 인상적이었습니다.
유럽 주식도 회복세를 보였습니다. STOXX 유럽 600 지수는 0.5% 상승하며 3주 연속 하락세를 마무리했고, FTSE 100 지수는 0.3% 올랐습니다. 주 초반 유가 하락이 투자 심리를 지지했지만, 정부 채권 수익률 상승과 중동 불확실성이 상승 폭을 제한했습니다.
채권 시장은 견조한 경제 데이터로 인해 투자자들이 금리 전망을 재평가하면서 약세를 보였습니다. 미국 10년 만기 국채 수익률은 2007년 이후 최고 수준에 도달한 후 주 후반 약 5.18%로 마감했습니다.
유로존 정부 채권 수익률도 에너지 비용 상승으로 ECB의 추가 긴축에 대한 관심이 지속되면서 올랐습니다. 영국 길트 수익률은 높은 수준을 유지했으며, 일본 국채 수익률은 수년 만에 최고치로 상승했습니다.
브렌트유는 금요일 배럴당 104.32달러에 마감하며 주간 기준으로 약 0.5% 하락했습니다. 시장이 지속되는 중동 공급 리스크와 호르무즈 해협의 단계적 재개방 협상 관련 보도를 저울질하면서 가격은 변동성을 나타냈습니다.
금은 주간 기준으로 2% 이상 하락해 온스당 약 4,284달러를 기록했습니다. 달러화 강세, 국채 수익률 상승, 미국 금리가 높은 수준에서 유지될 수 있다는 기대가 이자를 제공하지 않는 금에 대한 수요를 줄였습니다.
섹터별 성과
섹터별 성과는 수익률 상승의 영향을 반영했으며, 기술 섹터는 계속 아웃퍼폼한 반면 금리 민감 섹터는 압박을 받았습니다.
정보기술 및 커뮤니케이션 서비스 섹터가 0.93% 상승하며 가장 강한 섹터로 자리했습니다. 투자자 수요가 인공지능, 반도체, 데이터센터 관련 기업에 집중된 영향입니다. 헬스케어는 0.43% 상승했으며, 필수소비재는 0.10% 올랐습니다.
산업재는 0.17% 하락했고 에너지는 0.39% 떨어졌습니다. 임의소비재는 1.62% 하락했고, 금융은 1.77% 내렸으며, 유틸리티가 2.32% 하락하며 가장 약한 섹터를 기록했습니다. 채권 수익률 상승은 방어적이고 수익 민감도가 높은 섹터에 특히 큰 타격을 주었으며, 기술 섹터는 새로운 AI 낙관론의 혜택을 받았습니다.
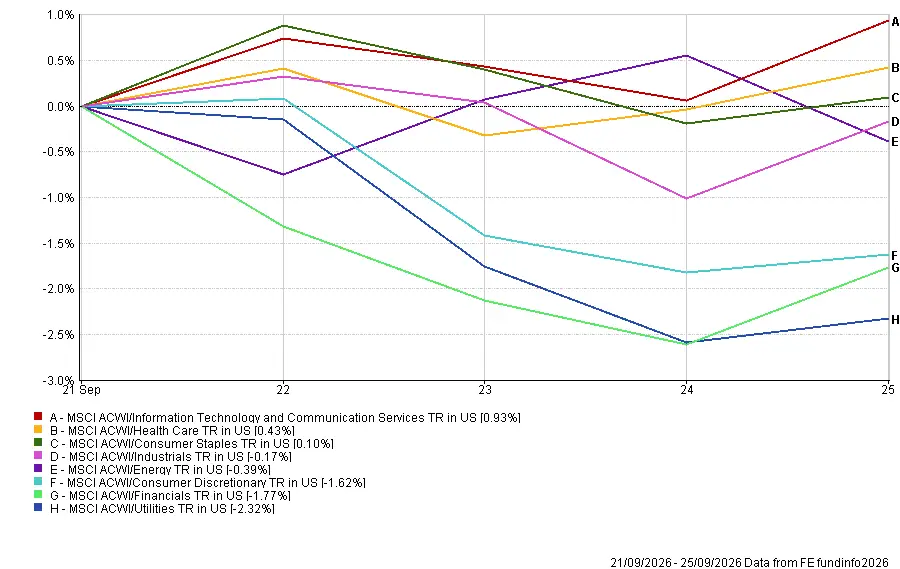
출처: FE Analytics. 모든 지수는 USD 기준 총 수익률입니다. 과거 성과는 미래 성과의 신뢰할 수 있는 지표가 아닙니다. 데이터 기준일: 2026년 9월 25일.
지역별 시장
달러화 기준 MSCI 일본 TR 지수가 1.17% 상승하며 지역별 지수 중 가장 강한 성과를 기록했습니다. 일본 주식은 기술주 비중과 개선된 글로벌 위험 선호 심리로 수혜를 입었지만, 엔화 움직임이 달러화 환산 수익률에 영향을 미쳤습니다.
FE Analytics에 따르면 달러화 기준 MSCI 북미 TR 지수는 0.34% 하락했습니다. 광범위한 지역 지수의 성과는 주요 미국 주식 벤치마크가 기록한 상승폭보다 약했으며, 이는 지수 구성과 측정 방식의 차이에서 비롯된 것입니다.
달러화 기준 MSCI 유럽 TR 지수는 1.01% 하락했으며, 달러화 기준 MSCI 영국 TR 지수는 1.37% 내렸습니다. 달러화 기준 MSCI 중국 TR 지수는 2.04% 하락하며 지역별 지수 중 가장 약한 성과를 보였는데, 이는 국내 소비와 투자를 둘러싼 우려가 지속된 탓입니다. 미중 정상회담은 즉각적인 긴장 고조의 위험을 줄였지만, 무역, 기술, 핵심 광물을 둘러싼 장기적인 이견은 해소하지 못했습니다.
달러화 강세는 유럽, 영국, 중국으로부터의 환산 수익률을 낮췄습니다. 엔화의 움직임은 상대적으로 제한적이었으며, 이는 일본이 달러화 기준으로 다른 지역을 아웃퍼폼하는 데 기여했습니다.
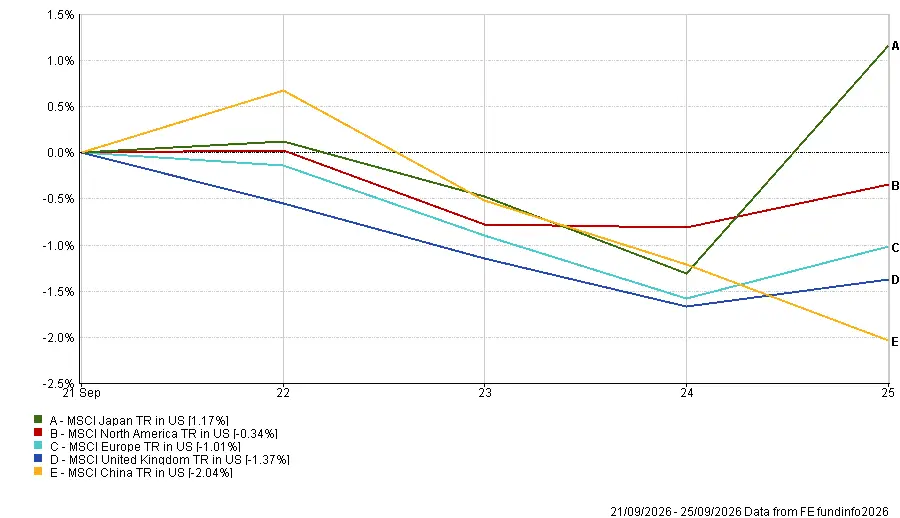
출처: FE Analytics. 모든 지수는 USD 기준 총 수익률입니다. 과거 성과는 미래 성과의 신뢰할 수 있는 지표가 아닙니다. 데이터 기준일: 2026년 9월 25일.
외환 시장
회복탄력적인 미국 데이터와 높아진 국채 수익률이 연준의 추가 긴축 기대를 지지하면서 미국 달러화가 유로화와 파운드화 대비 강세를 보였습니다.
회복탄력적인 경제 데이터와 국채 수익률 상승이 연방준비제도의 긴축적 통화정책 유지 기대를 강화하면서 달러화는 전반적으로 강세를 나타냈습니다.
EUR/USD는 유로존 기업 활동이 개선되었음에도 1.1487에서 1.1391로 하락했으며, 영국 서비스업 성장세가 둔화되면서 GBP/USD는 1.3388에서 1.3253으로 내렸습니다.
USD/JPY는 156.81에서 157.28로 올라 금요일 일부 회복에도 불구하고 주간 기준으로 엔화가 소폭 약세를 보였습니다. GBP/JPY는 210.04에서 208.44로 하락했으며, 파운드화와 엔화 모두 달러화 대비 약세를 보인 가운데 파운드화가 엔화 대비로도 약세를 기록했습니다.
전반적으로 외환 시장은 회복탄력적인 미국 경제 데이터와 그 외 지역의 다소 약한 경제 활동 사이의 벌어지는 격차를 반영했습니다.
전망 및 다음 주 주요 일정
이제 관심은 연방준비제도의 다음 통화정책 결정에 대한 기대를 형성하는 데 중요한 역할을 할 수 있는 미국의 인플레이션 및 고용 데이터로 쏠리고 있습니다.
연준이 선호하는 인플레이션 지표인 8월 PCE 물가지수는 수요일에 개인 소득, 소비자 지출 및 2분기 미국 GDP 3차 추계치와 함께 발표될 예정입니다. 해당 데이터는 9월 금리 인상 이후 기저 물가 압박이 지속되고 있는지 여부에 대한 증거로 면밀히 주시될 것입니다.
9월 미국 고용 보고서는 금요일에 발표되며, 투자자들은 노동시장 회복탄력성과 임금 압박에 대한 추가 증거를 위해 비농업 부문 고용, 실업률, 평균 시간당 임금에 주목할 것입니다.
그 외 발표 일정으로는 JOLTS 구인 건수와 ISM 제조업 지수가 있습니다. 또한 유로존 물가지수는 ECB에 대한 기대를 형성하는 데 도움이 될 것이며, 호주 중앙은행은 최신 금리 결정을 발표합니다. 중국 PMI와 일본은행의 단칸 조사는 아시아 전반의 경제 상황에 대한 추가적인 신호를 제공할 것입니다.
유가와 중동 정세의 전개 상황은 미중 관계의 추가적인 동향과 함께 계속해서 중요한 변수로 남을 것입니다. 시장이 긴축적 통화정책이 회복탄력적인 성장과 얼마나 오래 공존할 수 있는지를 점점 더 의심하는 가운데, 이번 주의 인플레이션 및 고용 데이터는 금리 기대의 다음 움직임에 결정적인 역할을 할 수 있습니다.