


Le pétrole dépasse les 100 $ alors qu'une inflation persistante pèse sur les marchés mondiaux | Récapitulatif hebdomadaire : 7-11 septembre 2026


Les cours du pétrole ont dépassé les 100 dollars le baril et une inflation persistante a renforcé les anticipations d’un resserrement de la politique monétaire au cours d’une semaine difficile pour les marchés mondiaux. Les actions américaines, européennes et asiatiques ont reculé, tandis que les rendements obligataires souverains ont progressé, les investisseurs réévaluant leurs perspectives concernant les taux d’intérêt.
L’énergie a été le seul secteur mondial à terminer en hausse, bénéficiant d’une nouvelle perturbation des approvisionnements au Moyen-Orient. Par ailleurs, une inflation américaine plus élevée que prévu et une hausse des taux de la BCE ont renforcé les craintes que les banques centrales doivent maintenir une politique monétaire restrictive plus longtemps.
Conjoncture économique
L’inflation américaine est restée le thème macroéconomique dominant, la hausse des coûts énergétiques s’ajoutant aux pressions inflationnistes existantes et renforçant les anticipations d’une nouvelle hausse des taux de la Réserve fédérale.
Les prix à la consommation ont augmenté de 0,4 % en glissement mensuel en août, s’accélérant par rapport à 0,1 % en juillet, tandis que l’inflation annuelle est restée à 3,4 %. L’inflation sous-jacente, hors alimentation et énergie, a progressé de 0,3 % sur le mois et de 2,4 % en glissement annuel.
Les prix à la production ont confirmé ce tableau. L’IPP pour la demande finale a augmenté de 0,4 % en août et de 5,4 % en glissement annuel, les prix des biens progressant de 1,1 % tandis que les prix de l’énergie bondissaient de 4,2 %. La mesure hors alimentation, énergie et services commerciaux a progressé de 0,3 % sur le mois et de 4,7 % en rythme annuel.
Ces publications ont conjointement renforcé les anticipations d’une hausse des taux d’intérêt par la Réserve fédérale lors de sa réunion de septembre, les marchés assignant une probabilité d’environ 87 % à une augmentation d’un quart de point d’ici vendredi.
Le marché du travail américain est resté comparativement résilient, les inscriptions initiales au chômage reculant légèrement à 206 000 pour la semaine se terminant le 5 septembre.
En Europe, la Banque centrale européenne a relevé son taux de dépôt de 25 points de base à 2,50 %, soit sa deuxième hausse de l’année. La BCE a également revu à la hausse ses prévisions d’inflation pour 2026 à 3,0 % et sa projection de croissance à 0,9 %, tout en avertissant que les risques restaient orientés vers une inflation plus élevée et une croissance plus faible.
Ailleurs, l’économie britannique a progressé de 0,4 % en glissement mensuel en juillet, tandis que la croissance annualisée du Japon au deuxième trimestre a été révisée à la hausse à 1,4 %, renforçant les anticipations d’un nouveau resserrement de la Banque du Japon. Les exportations chinoises ont augmenté de 25 % en glissement annuel en août, tandis que les importations ont progressé de 28,2 %.
Dans l’ensemble, l’activité économique est restée résiliente, mais une inflation persistante et la hausse des coûts énergétiques ont renforcé les arguments en faveur d’un resserrement de la politique monétaire.
Actions, obligations et matières premières
Les actions mondiales ont subi des pressions, la hausse des prix du pétrole, la remontée des rendements obligataires souverains et les anticipations d’un resserrement monétaire ayant surpassé des résultats d’entreprises encourageants.
Aux États-Unis, le S&P 500 a reculé de 0,8 %, le Nasdaq Composite a cédé 0,7 % et le Dow Jones Industrial Average a perdu 1,6 %. Les trois indices se sont redressés vendredi à la faveur d’un repli des prix du pétrole, mais le rebond a été insuffisant pour effacer les pertes antérieures.
Oracle a été l’un des temps forts de la semaine sur le plan des résultats d’entreprises, avec un chiffre d’affaires du premier trimestre de 19,3 milliards de dollars, en hausse de 30 % en glissement annuel. Le chiffre d’affaires cloud a progressé de 62 % à 11,6 milliards de dollars, tandis que le chiffre d’affaires de l’infrastructure cloud a bondi de 121 % à 7,4 milliards de dollars. Toutefois, les préoccupations relatives aux dépenses d’investissement, à l’endettement et au flux de trésorerie disponible négatif ont limité la réaction positive du marché.
Les marchés européens ont également terminé en repli, le STOXX Europe 600 cédant 1,66 % et le FTSE 100 reculant de 1,67 % sur la semaine, malgré un rebond de 0,4 % vendredi.
Les marchés obligataires souverains ont cédé du terrain, une inflation persistante et les anticipations d’un resserrement monétaire poussant les rendements à la hausse.
Le rendement du bon du Trésor américain à 10 ans a clôturé près de 4,97 %, tandis que le rendement à deux ans a progressé à environ 4,60 %. Les pressions vendeuses se sont étendues à l’international, le rendement de l’obligation d’État japonaise à 10 ans terminant proche de 3 %, celui du gilt britannique à 10 ans aux alentours de 5,35 % et l’équivalent allemand près de 3,50 %.
La hausse généralisée des rendements souverains reflétait une inquiétude croissante selon laquelle une inflation persistante pourrait maintenir les taux d’intérêt à des niveaux élevés dans plusieurs grandes économies.
Le Brent a bondi d’environ 8,7 % sur la semaine pour atteindre 104,61 dollars le baril, les attaques visant des pétroliers, des routes maritimes et des installations énergétiques ayant intensifié les craintes d’une perturbation prolongée des approvisionnements au Moyen-Orient.
L’or a évolué en sens inverse, reculant d’environ 1,5 % sur la semaine, la hausse des rendements des bons du Trésor et les anticipations renforcées d’une hausse des taux de la Réserve fédérale ayant réduit l’attrait des actifs ne générant pas de rendement.
Performance sectorielle
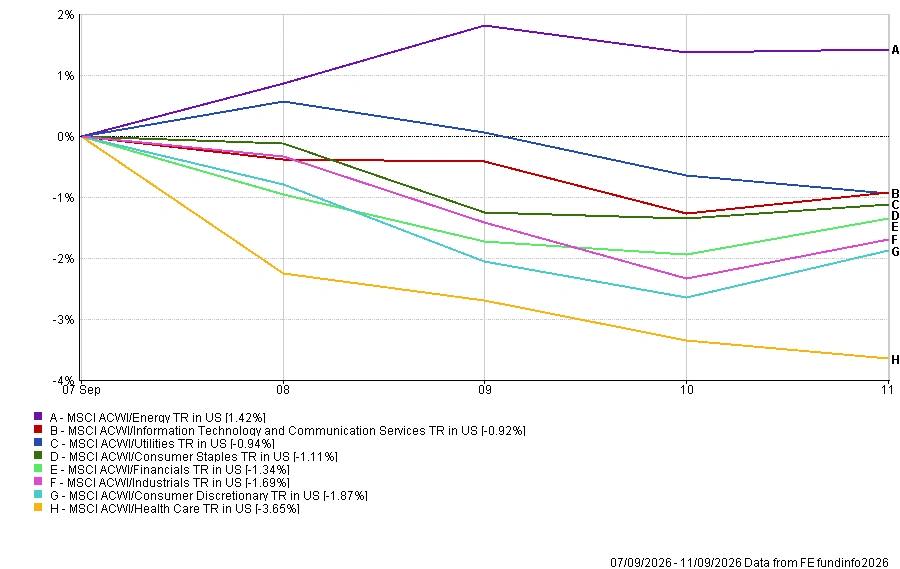
Les données sectorielles de FE Analytics ont reflété l’impact du choc pétrolier de la semaine, l’énergie étant le seul secteur à terminer en hausse.
L’énergie a été le seul secteur à terminer en hausse, progressant de 1,42 % alors que le Brent dépassait les 100 dollars le baril. Les technologies de l’information et les services de communication ont reculé de 0,92 %, tandis que les services aux collectivités ont cédé 0,94 %.
La consommation de base a reculé de 1,11 % et les valeurs financières ont perdu 1,34 %. L’industrie a cédé 1,69 %, tandis que la consommation discrétionnaire a reculé de 1,87 %, la hausse des coûts énergétiques et le durcissement des conditions financières pesant sur les entreprises exposées aux consommateurs.
La santé a été le secteur le moins performant, reculant de 3,65 %. La faiblesse de grandes entreprises pharmaceutiques, notamment un fort repli de Novartis à la suite de revers dans le développement de médicaments, a contribué à la sous-performance du secteur.
Performance sectorielle du 7 au 11 septembre 2026
Source : FE Analytics. Rendement total de tous les indices en USD. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 11 septembre 2026.
Marchés régionaux
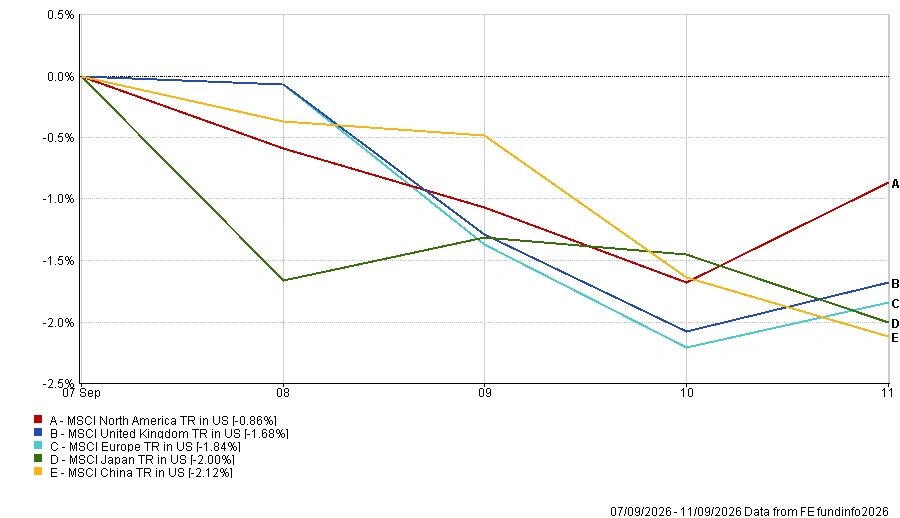
Les cinq régions couvertes par FE Analytics ont toutes reculé au cours de la semaine, la hausse des prix de l’énergie, la progression des rendements obligataires et les anticipations d’un resserrement monétaire pesant sur les actions mondiales.
L’Amérique du Nord a été la région la plus résistante malgré un recul de 0,86 %, reflétant la performance relativement solide des actions américaines. Le Royaume-Uni a reculé de 1,68 %, tandis que l’Europe a cédé 1,84 %, la hausse des prix de l’énergie, des coûts d’emprunt et la hausse des taux de la BCE pesant sur le sentiment.
Le Japon a reculé de 2,00 %, bien que l’appréciation du yen ait atténué le repli lorsque les rendements ont été convertis en dollars américains. La Chine a été la région la plus faible, cédant 2,12 %, les solides données commerciales n’ayant pas suffi à compenser les inquiétudes concernant la demande intérieure et le durcissement des conditions financières mondiales.
Performance régionale du 7 au 11 septembre 2026
Source : FE Analytics. Rendement total de tous les indices en USD. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 11 septembre 2026.
Marchés des changes
Les marchés des changes ont reflété des anticipations divergentes en matière de politique monétaire, le yen japonais enregistrant le mouvement le plus marqué parmi les principales devises couvertes.
L’EUR/USD est passé de 1,1618 à 1,1600, laissant l’euro légèrement plus faible. La hausse des taux de la BCE a initialement apporté un soutien, mais une inflation américaine plus forte a renforcé les anticipations d’un resserrement de la Réserve fédérale.
Le GBP/USD a légèrement progressé de 1,3515 à 1,3520, soutenu par des données de croissance britanniques meilleures que prévu plus tard dans la semaine.
Le mouvement le plus significatif est venu du yen. L’USD/JPY est passé de 156,03 à 153,55, tandis que le GBP/JPY a reculé de 210,99 à 207,59, les anticipations d’un nouveau resserrement de la Banque du Japon se renforçant.
Dans l’ensemble, le yen a été la devise la plus performante de la semaine, reflétant les anticipations croissantes d’un nouveau resserrement de la politique de la Banque du Japon.
Perspectives et semaine à venir
Les banques centrales occupent le devant de la scène la semaine prochaine, avec des décisions de politique monétaire attendues de la Réserve fédérale, de la Banque d’Angleterre et de la Banque du Japon.
La Réserve fédérale se réunit les 15 et 16 septembre, les investisseurs étant attentifs à sa décision sur les taux d’intérêt, à ses projections économiques actualisées et aux orientations du président Kevin Warsh quant à la nécessité d’un éventuel resserrement supplémentaire. Après que les dernières données d’inflation ont renforcé les anticipations d’une hausse des taux en septembre, la décision pourrait déterminer la direction des marchés mondiaux.
Au Royaume-Uni, les données sur le marché du travail sont attendues mardi, suivies de l’inflation mercredi, avant la décision de la Banque d’Angleterre jeudi. La Banque devrait maintenir son taux directeur inchangé à 3,75 %, les ventes au détail étant publiées vendredi.
La Banque du Japon annonce sa décision de politique monétaire vendredi, peu après les données nationales sur l’inflation, les anticipations d’un nouveau resserrement restant au centre de l’attention.
Par ailleurs, les ventes au détail, les données sur l’immobilier et la production industrielle américaines fourniront de nouveaux éléments sur la solidité de l’économie américaine. La Chine publiera ses chiffres de production industrielle, de ventes au détail et de chômage, tandis que la zone euro publiera ses données de production industrielle, de commerce extérieur et d’inflation définitive.
Pour l’heure, les marchés font face à une combinaison difficile de hausse des coûts énergétiques, d’inflation persistante et d’anticipations de resserrement monétaire. Avec trois grandes décisions de banques centrales à venir, la semaine qui s’annonce pourrait déterminer si ces pressions s’intensifient ou commencent à s’atténuer.