



CapEx Explicado: Por Qué el Gran Gasto de Hoy Puede Dar Forma a las Ganancias del Mañana


Índice
- ¿Qué es el CapEx?
- Cómo afecta el CapEx a los beneficios y al flujo de caja
- CapEx de mantenimiento vs CapEx de crecimiento
- ¿Por qué las empresas incrementan el CapEx?
- Cómo puede afectar el CapEx a los márgenes de beneficio
- Microsoft: cómo un elevado CapEx puede afectar al flujo de caja libre y a los márgenes
- Conclusión
¿Qué es el CapEx y cómo puede explicar que una empresa registre un aumento de beneficios mientras genera menos flujo de caja libre? La respuesta reside en cómo las empresas contabilizan sus inversiones a largo plazo.
Cuando las empresas invierten miles de millones en fábricas, equipos o infraestructura tecnológica, reconocen el coste de forma gradual a lo largo de varios años, aunque el desembolso de efectivo se produce de inmediato. Esto genera una distinción importante entre rentabilidad y generación de caja.
Comprender cómo los gastos de capital (CapEx) afectan al rendimiento financiero ayuda a los inversores a evaluar si el gasto de una empresa respalda el crecimiento futuro o ejerce presión sobre su flujo de caja y sus márgenes de beneficio.
¿Qué es el CapEx?
Los gastos de capital, comúnmente denominados CapEx, son los recursos que una empresa destina a activos de larga duración que espera utilizar durante más de un año.
Estos activos pueden incluir fábricas, maquinaria, vehículos, servidores informáticos y centros de datos.
A diferencia de los gastos operativos ordinarios, como salarios y electricidad, el CapEx se registra generalmente como un activo en lugar de deducirse de los beneficios de forma inmediata. El coste se reconoce de manera gradual a lo largo de la vida útil de los activos mediante la amortización.
Esta distinción es importante porque el momento en que una empresa realiza su desembolso de efectivo y el reconocimiento de los gastos en sus estados financieros pueden diferir considerablemente.
Cómo afecta el CapEx a los beneficios y al flujo de caja
Consideremos una empresa que adquiere equipos por 10 millones de dólares y prevé utilizarlos durante cinco años.
Supongamos que la empresa abona el importe íntegro en efectivo durante el primer año y amortiza el equipo de forma lineal a lo largo de su vida útil, sin valor residual.
| Medida financiera | Importe |
| Adquisición del equipo | 10 millones de dólares |
| Desembolso inicial de efectivo | 10 millones de dólares |
| Vida útil prevista | 5 años |
| Amortización anual | 2 millones de dólares |
La empresa desembolsa 10 millones de dólares en efectivo al adquirir el equipo. Sin embargo, en lugar de reconocer el importe total como gasto de forma inmediata, registra 2 millones de dólares en amortización cada año durante cinco años.
El pago del equipo afecta al flujo de caja, mientras que el gasto reduce gradualmente el beneficio contable.
Esta diferencia es especialmente relevante al analizar el flujo de caja libre (FCL).
Los analistas calculan habitualmente el flujo de caja libre como el efectivo generado por las actividades operativas menos los gastos de capital. Esto permite a los inversores evaluar cuánto efectivo queda disponible una vez que la empresa ha invertido en sus activos. El flujo de caja libre es también un dato fundamental en el análisis de flujo de caja descontado (DCF), que estima el valor de una empresa en función de la generación de caja futura esperada.
Por tanto, una empresa puede registrar un crecimiento de beneficios mientras su flujo de caja libre disminuye, debido a un mayor gasto en equipos, infraestructura u otras inversiones a largo plazo.
CapEx de mantenimiento vs CapEx de crecimiento
No todos los gastos de capital tienen la misma finalidad.
El CapEx de mantenimiento se refiere al gasto necesario para conservar o reemplazar los activos existentes y mantener la continuidad operativa. Por ejemplo, un fabricante puede sustituir maquinaria obsoleta para mantener su capacidad de producción actual.
El CapEx de crecimiento, en cambio, implica invertir en capacidad adicional, nueva tecnología o expansión hacia nuevos mercados. Un ejemplo sería una empresa tecnológica que construye nuevos centros de datos para atender una demanda creciente.
La distinción es relevante porque el gasto de mantenimiento puede ser necesario para sostener las operaciones, mientras que el gasto de crecimiento debería respaldar los ingresos o la eficiencia.
Sin embargo, las empresas no siempre informan por separado del CapEx de mantenimiento y del de crecimiento. Es posible que los inversores deban analizar los comentarios de la dirección y las divulgaciones financieras para comprender la finalidad del gasto.
¿Por qué las empresas incrementan el CapEx?
Las empresas pueden aumentar los gastos de capital por diversas razones, entre ellas ampliar la capacidad productiva, satisfacer una demanda creciente, reemplazar equipos obsoletos, adoptar nuevas tecnologías o acceder a nuevos mercados.
Un mayor gasto puede indicar que la dirección prevé una demanda más sólida o identifica oportunidades para mejorar el negocio a lo largo del tiempo.
Por ejemplo, una empresa que invierte en nuevas instalaciones de producción puede esperar fabricar más productos, mientras que una empresa tecnológica que amplía su infraestructura informática puede estar preparándose para atender a más clientes.
No obstante, un mayor CapEx no garantiza mayores retornos.
Si la demanda crece más lentamente de lo previsto, la empresa puede infrautilizar los activos adquiridos. El negocio puede seguir incurriendo en amortización y otros costes operativos aunque la inversión no haya generado los ingresos esperados.
Esto explica por qué los inversores deben considerar no solo cuánto gasta una empresa, sino también cuál es el objetivo de ese gasto.
Cómo puede afectar el CapEx a los márgenes de beneficio
Los gastos de capital pueden influir en la rentabilidad mucho tiempo después de la inversión inicial.
Cuando los activos amortizables entran en uso, reconocemos los gastos de amortización a lo largo de su vida útil. El uso que se haga de dichos activos determina si la amortización se imputa al coste de los ingresos o a los gastos operativos.
Esto significa que una mayor depreciación puede afectar al margen bruto, al margen operativo o a ambos.
La depreciación de la maquinaria utilizada en la fabricación de productos puede contribuir al coste de los ingresos, y la organización registra la depreciación de determinados activos administrativos dentro de los gastos operativos.
Si las nuevas inversiones generan ingresos adicionales suficientes o mejoran la eficiencia, pueden contribuir a compensar estos costes y a sostener la rentabilidad.
Sin embargo, si los ingresos crecen más lentamente que los gastos asociados, los márgenes de beneficio pueden verse sometidos a presión.
El flujo de caja libre puede reflejar el impacto previo de una inversión elevada; los gastos de capital conllevan pagos en efectivo que generan salidas de fondos.
Esto ayuda a explicar por qué el crecimiento de los beneficios y la generación de caja no siempre evolucionan en la misma dirección.
Microsoft: cómo un elevado CapEx puede afectar al flujo de caja libre y a los márgenes
Microsoft ofrece un ejemplo ilustrativo de cómo un gasto de capital sustancial puede influir en los resultados financieros de una empresa.
La compañía ha realizado importantes inversiones en centros de datos, servidores y chips para atender la demanda de computación en la nube e inteligencia artificial (IA).
El ejercicio fiscal de Microsoft finaliza el 30 de junio. En este ejemplo, el capex hace referencia al efectivo destinado a propiedades y equipos.
En el ejercicio fiscal 2022, el gasto de capital de Microsoft ascendió a 23.900 millones de dólares. Para el ejercicio fiscal 2026, había aumentado hasta 115.900 millones de dólares, equivalente a aproximadamente el 35% de los ingresos anuales.
Sin embargo, este aumento sustancial del gasto se produjo en paralelo a un sólido crecimiento empresarial.
En el ejercicio fiscal 2026, los ingresos crecieron un 18%, hasta 331.800 millones de dólares, mientras que el beneficio neto aumentó un 31%, hasta 133.700 millones de dólares.
El flujo de caja libre, no obstante, siguió una trayectoria diferente.
Tras alcanzar 74.100 millones de dólares en el ejercicio fiscal 2024, descendió hasta 67.000 millones de dólares en el ejercicio fiscal 2026.
Este contraste ilustra por qué los inversores analizan el flujo de caja junto con los beneficios declarados. Los resultados de Microsoft continuaron creciendo, pero el efectivo disponible tras los gastos de capital era inferior al de dos años antes.
El impacto a largo plazo sobre la rentabilidad también es relevante.
El margen bruto de Microsoft descendió del 69,8% en el ejercicio fiscal 2024 al 67,9% en el ejercicio fiscal 2026. El aumento de los costes relacionados con la infraestructura, incluida la depreciación, puede haber contribuido a este movimiento, aunque son varios los factores que influyen en los márgenes.
La cuestión central es si estas inversiones generarán suficientes ingresos adicionales, capacidad y eficiencia como para justificar su coste.
La demanda futura y los resultados empresariales determinarán el desenlace, y no es posible conocerlos de antemano.
Gastos de capital y flujo de caja libre de Microsoft, 2022 a 2026
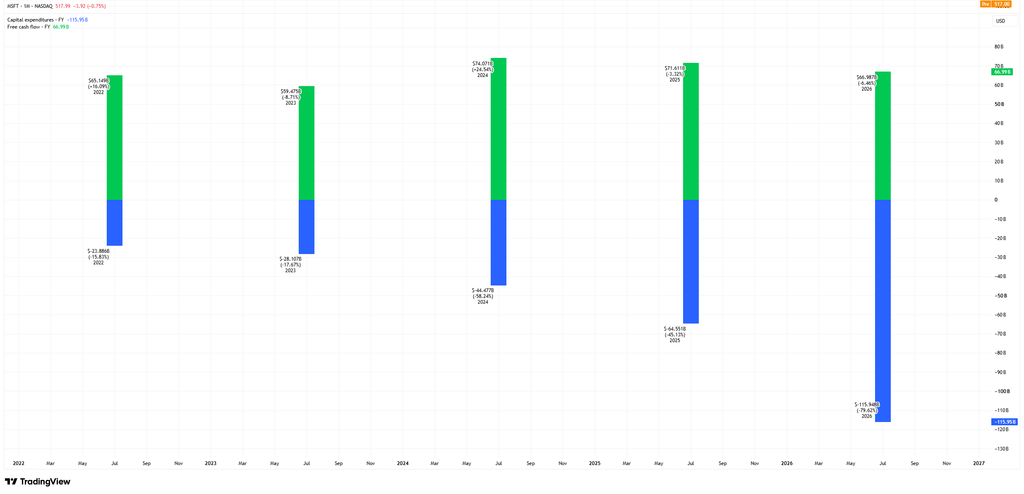
Fuente y metodología: TradingView. El gráfico compara los gastos de capital anuales y el flujo de caja libre de Microsoft para los ejercicios fiscales 2022 a 2026. Este gráfico muestra ambas magnitudes en dólares estadounidenses, en miles de millones, en forma de columnas. Los gastos de capital se muestran como valores negativos porque TradingView los registra como salidas de efectivo. Microsoft asigna las cifras anuales a su ejercicio fiscal, que finaliza el 30 de junio. Cada observación se representa al final de su ejercicio fiscal, por lo que su posición en el eje del calendario puede no coincidir exactamente con la etiqueta del ejercicio fiscal. Los datos financieros estandarizados de TradingView pueden diferir de las cifras comunicadas directamente en los informes de Microsoft debido a la metodología y clasificación del proveedor. Las cifras históricas también pueden estar sujetas a revisión. Los resultados pasados no son un indicador fiable de los resultados futuros. Datos a 17 de noviembre de 2026.
El gráfico pone de manifiesto la diferencia entre el creciente gasto de capital de Microsoft y el flujo de caja libre disponible tras la inversión.
El CapEx aumentó de aproximadamente 23.900 millones de dólares en el ejercicio fiscal 2022 a 115.900 millones de dólares en el ejercicio fiscal 2026. En ese mismo período, el flujo de caja libre pasó de aproximadamente 65.100 millones de dólares en el ejercicio fiscal 2022 a 59.500 millones de dólares en el ejercicio fiscal 2023, antes de aumentar hasta 74.100 millones de dólares en el ejercicio fiscal 2024 y descender hasta 67.000 millones de dólares en el ejercicio fiscal 2026.
Aunque el gasto en inversión aumentó de forma sustancial, el flujo de caja libre no siguió la misma trayectoria ascendente.
Esto no determina si el gasto de Microsoft acabará generando rentabilidades atractivas. Este análisis muestra por qué el gasto de capital y el flujo de caja libre deben examinarse conjuntamente al evaluar la situación financiera y la estrategia de inversión de una empresa.
Las cifras estandarizadas utilizadas en el gráfico pueden diferir de las comunicadas directamente en los resultados financieros de Microsoft.
Conclusión
El gasto de capital representa una inversión en activos que puede respaldar las operaciones y el crecimiento futuro de una empresa. El efectivo disminuye cuando se realizan los pagos, mientras que la empresa reconoce el coste de los activos depreciables a lo largo de varios años.
Esta diferencia ayuda a explicar por qué una empresa puede declarar un crecimiento de los beneficios mientras genera menos flujo de caja libre. La inversión de Microsoft en IA e infraestructura en la nube ilustra cómo un capex sustancial puede coincidir con un sólido crecimiento de los beneficios y una presión sobre la generación de caja.
Para los inversores, la cuestión no es simplemente cuánto gasta una empresa, sino si es probable que ese gasto genere rentabilidades suficientes a lo largo del tiempo. Por tanto, los inversores deberían analizar el capex junto con el crecimiento de los ingresos, el flujo de caja libre, los márgenes de beneficio y las explicaciones de la dirección sobre sus decisiones de inversión.