



資本支出解析:今日的大額投資如何影響未來盈利


什麼是資本支出(CapEx)?為何一家公司在利潤持續增長的同時,產生的自由現金流卻可能減少?答案在於企業如何處理其長期投資的會計核算。
當企業在工廠、設備或科技基礎設施上投入數十億資金後,儘管現金即時流出,相關成本卻會在多年間逐步確認。這造成了盈利能力與現金產生之間的重要差異。
了解資本支出(CapEx)如何影響財務表現,有助於投資者評估企業的支出是否支撐未來增長,抑或正對其現金流及利潤率造成壓力。
什麼是資本支出(CapEx)?
資本支出,通常簡稱為 CapEx,是指企業用於購置預期使用年限超過一年的長期資產所花費的資金。
這類資產可包括工廠、機械設備、車輛、電腦伺服器及資料中心。
與日常營運費用(如薪資和電費)不同,資本支出通常被記錄為資產,而非立即從利潤中扣除。相關成本透過折舊方式,在資產的使用年限內逐步確認。
這一區別至關重要,因為企業現金支出的時間點與財務報表中費用確認的時間點可能存在很大差異。
資本支出如何影響利潤與現金流
假設某公司以 1,000萬美元購入一批設備,預計使用年限為五年。
假設公司於第一年以現金全額支付,並在設備使用年限內按直線法計提折舊,無殘值。
| 財務指標 | 金額 |
| 設備購置 | 1,000萬美元 |
| 初始現金流出 | 1,000萬美元 |
| 預計使用年限 | 5年 |
| 年度折舊 | 200萬美元 |
公司在購置設備時支付了1,000萬美元現金。然而,與其立即將全部金額確認為費用,公司選擇在五年內每年計提200萬美元的折舊。
購置設備的現金支出影響現金流,而費用的逐步確認則降低會計利潤。
這一差異在分析自由現金流(FCF)時尤為重要。
分析師通常將自由現金流計算為經營活動產生的現金流量減去資本支出。這有助於投資者評估企業在投資資產後所剩餘的可用現金。自由現金流亦是貼現現金流(DCF)分析的重要輸入指標,該分析方法根據預期未來現金產生能力估算企業價值。
因此,一家公司可能在報告利潤持續增長的同時,自由現金流卻下降,原因在於其在設備、基礎設施或其他長期投資上的支出不斷增加。
維護性資本支出與成長性資本支出
並非所有資本支出都具有相同的目的。
維護性資本支出是指為維持或替換現有資產、確保業務正常運營所需的支出。例如,製造商可能更換老舊機械設備,以維持現有的生產能力。
成長性資本支出則涉及投資於額外產能、新技術或進入新市場。科技公司建設新資料中心以滿足不斷增長的需求,便是一個典型例子。
這一區分至關重要,因為維護性支出可能是維持業務運營的必要條件,而成長性支出則應支撐收入增長或提升效率。
然而,企業並不總是分別披露維護性與成長性資本支出。投資者可能需要參閱管理層評述及財務披露文件,以了解相關支出的具體目的。
企業為何增加資本支出?
企業增加資本支出的原因多種多樣,包括擴大生產能力、應對需求增長、更換老舊設備、採用新技術或進入新市場。
資本支出的增加可能表明管理層預期需求將進一步增強,或認為存在長期改善業務的機遇。
例如,投資新生產設施的企業可能預期製造更多產品,而擴展計算基礎設施的科技企業則可能正為服務更多客戶做準備。
然而,更高的資本支出並不保證帶來更高的回報。
若需求增長慢於預期,企業可能無法充分利用新購置的資產。即便投資尚未產生預期收入,企業仍須承擔折舊及其他營運成本。
這正是為何投資者不僅應關注企業的支出規模,還應考量這些支出所期望實現的目標。
資本支出如何影響利潤率
資本支出可在初始投資完成後長期影響盈利能力。
當可折舊資產投入使用後,折舊費用將在其使用年限內逐步確認。這些資產的使用方式決定折舊費用計入營業成本還是營運費用。
這意味著較高的折舊可能影響毛利率、營業利潤率或兩者同時受到影響。
用於製造產品的機器設備折舊可能計入營業成本,而企業亦會將部分行政資產的折舊計入營業費用。
若新投資能帶來足夠的額外收入或提升營運效率,則有助於抵銷相關成本並支撐盈利能力。
然而,若收入增長速度慢於相關費用的增速,利潤率便可能承壓。
自由現金流或許能更早反映大規模投資的影響;資本支出涉及現金付款,會造成現金流出。
這有助於解釋為何利潤增長與現金生成並不總是朝同一方向變動。
微軟:大規模資本支出如何影響自由現金流與利潤率
微軟提供了一個實例,說明大規模資本支出如何影響公司的財務表現。
該公司持續大力投資數據中心、伺服器及晶片,以應對雲端運算與人工智能(AI)的需求。
微軟的財政年度於6月30日結束。在此示例中,資本支出指用於物業及設備的現金支出。
在2022財年,微軟的資本支出為239億美元。至2026財年,已增至1,159億美元,相當於年度收入的約35%。
然而,這一大幅增加的支出是在業務強勁增長的背景下同步發生的。
在2026財年,收入增長18%至3,318億美元,淨利潤增長31%至1,337億美元。
然而,自由現金流則呈現出不同的走勢。
自由現金流在2024財年達到741億美元的高峰後,下降至2026財年的670億美元。
這一對比說明了投資者為何要將現金流與申報利潤一併審視。微軟的盈利持續增長,但在扣除資本支出後剩餘的現金卻低於兩年前的水平。
投資對盈利能力的長期影響同樣不容忽視。
微軟的毛利率從2024財年的69.8%下降至2026財年的67.9%。包括折舊在內的基礎設施相關成本上升,可能是造成這一變化的原因之一,但影響利潤率的因素有多個。
核心問題在於,這些投資能否帶來足夠的額外收入、產能提升及效率改善,以證明其成本的合理性。
最終結果取決於未來的需求與業務表現,而這些均無法事先預知。
微軟資本支出與自由現金流,2022年至2026年
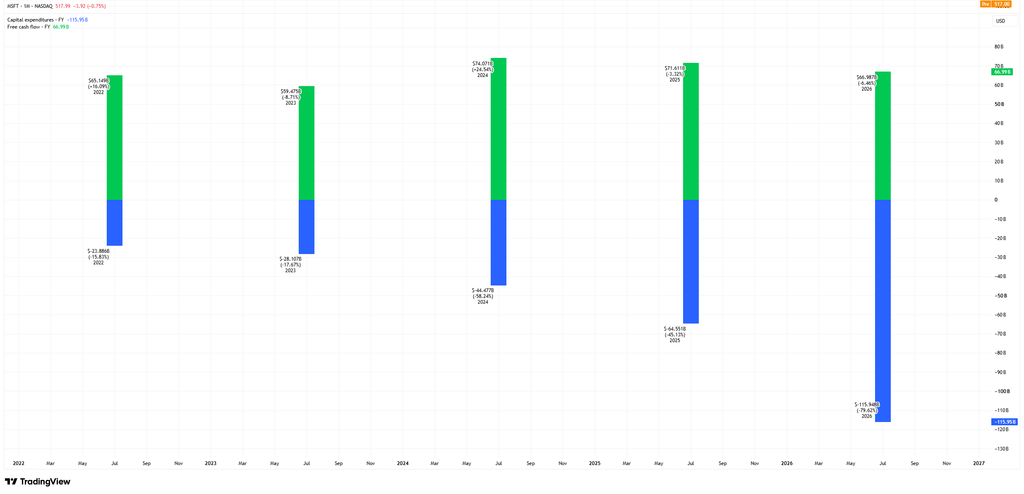
資料來源及方法論:TradingView。該圖表比較微軟2022至2026財年的年度資本支出與自由現金流。本圖表以柱狀圖形式,以十億美元為單位,同時呈現上述兩項指標。資本支出以負值顯示,因為TradingView將其記錄為現金流出。微軟將年度數據歸入其於6月30日結束的財政年度。每個數據點標注於其財政年度末,因此在日曆軸上的位置可能與財政年度標籤不完全對應。TradingView的標準化財務數據與微軟財務文件中直接披露的數據可能因供應商方法論及分類差異而有所不同。歷史數據亦可能經過修訂。過往表現並非未來表現的可靠指標。數據截至2026年11月17日。
該圖表突出顯示了微軟不斷增長的資本支出與扣除投資後剩餘自由現金流之間的差異。
資本支出從2022財年的約239億美元增至2026財年的約1,159億美元。同期,自由現金流從2022財年的約651億美元降至2023財年的約595億美元,隨後回升至2024財年的741億美元,再下滑至2026財年的670億美元。
儘管投資支出大幅增加,自由現金流並未呈現相同的上升軌跡。
這並不能斷定微軟的支出最終是否能帶來理想回報。本分析旨在說明,在評估一家公司的財務狀況與投資策略時,應將資本支出與自由現金流結合起來審視。
圖表中使用的標準化數據可能與微軟財務業績報告中直接披露的數據有所差異。
總結
資本支出代表對資產的投資,這些資產可能支持公司的日常運營及未來增長。付款時現金隨即減少,而可折舊資產的成本則由公司在數年內逐步確認。
這一差異有助於解釋為何一家公司在報告盈利增長的同時,卻產生較少的自由現金流。微軟在AI及雲端基礎設施方面的投資,正好說明大規模資本支出如何能夠與強勁的利潤增長及現金生成壓力並存。
對投資者而言,問題不僅在於一家公司的支出規模,更在於這些支出能否隨時間推移帶來足夠的回報。因此,投資者應將資本支出與收入增長、自由現金流、利潤率以及管理層對其投資決策的說明一併納入考量。