



Pressões Inflacionárias Aumentam com Turbulência na Nvidia | Resumo Semanal: 9-13 de Novembro de 2026


Os mercados globais navegaram mais uma semana marcada por inflação persistente, subida das yields obrigacionistas e incerteza em torno da inteligência artificial. Os preços no consumidor nos EUA, acima do esperado, reforçaram as expectativas de um maior aperto por parte da Reserva Federal, enquanto a mudança de liderança na Nvidia pesou sobre as ações tecnológicas.
Apesar das perdas de sexta-feira, os principais índices acionistas dos EUA e da Europa fecharam a semana em alta. Entretanto, o petróleo e o ouro recuaram, e o dólar americano valorizou face às principais divisas.
Visão Geral Económica
Os dados de inflação e as alterações nas expectativas de taxas de juro condicionaram os mercados ao longo da semana, com os desenvolvimentos nos EUA, no Reino Unido, na Europa e na China a oferecerem uma maior perspetiva sobre as perspetivas económicas globais.
Inflação nos EUA Reforça Expectativas de Subida de Taxas
Os preços no consumidor nos EUA subiram 0,4% em outubro, após um aumento de 0,6% em setembro, superando a previsão de 0,3%. A inflação subjacente, que exclui alimentação e energia, subiu 0,3%.
As comparações anuais para a maioria das medidas do IPC não estavam disponíveis, uma vez que a paralisação do governo dos EUA em 2025 impediu a recolha de dados comparáveis em outubro desse ano.
O Governador da Reserva Federal, Christopher Waller, tinha afirmado antes da publicação que deveria ser considerada uma subida de meio ponto se a inflação subjacente atingisse 0,3% ou mais. Após o relatório, os mercados passaram a incorporar integralmente uma subida de um quarto de ponto em dezembro, atribuindo uma probabilidade menor a uma subida de meio ponto.
Os preços na produção subiram 0,3% em outubro e 6,5% em termos homólogos. O aumento anual foi o maior desde novembro de 2022, embora o valor mensal tenha ficado ligeiramente abaixo das expectativas.
Em conjunto, as divulgações reforçaram as preocupações de que as pressões inflacionistas poderão manter as taxas de juro nos EUA em níveis elevados.
Crescimento no Reino Unido e na Europa Mantém-se Resiliente
O PIB do Reino Unido cresceu 0,7% no terceiro trimestre, após um crescimento de 0,5% no segundo. Os serviços expandiram 0,9%, enquanto a produção na construção recuou. A economia também cresceu 0,2% em setembro.
Os dados sugeriram que o Banco de Inglaterra poderá precisar de voltar a subir as taxas, após ter aumentado a taxa de referência para 4,00% no início de novembro.
O PIB da zona euro cresceu 0,4% no terceiro trimestre, face a 0,6% no segundo, enquanto o emprego se manteve inalterado face ao trimestre anterior.
China Enfrenta Fraca Procura dos Consumidores
A inflação dos consumidores na China abrandou para 0,7% em outubro, face a 0,9% em setembro, refletindo uma procura das famílias contida.
Os preços na produção aumentaram 5,7% em termos homólogos, o ritmo mais elevado desde junho de 2022, à medida que o aumento dos custos energéticos globais aumentou a pressão sobre os produtores.
No geral, o crescimento económico manteve-se resiliente, mas a inflação persistente e os elevados custos de energia reforçaram as expectativas de que os principais bancos centrais manteriam políticas monetárias restritivas ou subiriam ainda mais as taxas.
Ações, Obrigações e Matérias-Primas
As ações norte-americanas registaram ganhos semanais apesar de um fecho mais fraco, enquanto a subida das yields dos Treasuries e um dólar mais forte pesaram sobre as matérias-primas.
Ações
As ações norte-americanas valorizaram ao longo da semana, apesar de terem caído na sexta-feira. O S&P 500 subiu 2,5%, o Nasdaq Composite ganhou 2,3% e o Dow Jones Industrial Average avançou 2,1%.
As ações tecnológicas ficaram sob pressão no final da semana na sequência da demissão do presidente executivo da Nvidia, Jensen Huang, o que aumentou a incerteza em torno de uma das maiores empresas associadas à inteligência artificial.
As ações da Nvidia caíram aproximadamente 12,8% ao longo da semana. Na sexta-feira, o S&P 500 recuou 0,4% e o Nasdaq caiu 0,9%, enquanto o Dow avançou marginalmente 0,1%.
As ações europeias superaram o desempenho dos EUA. O STOXX Europe 600 ganhou 2,44%, encerrando num máximo histórico, enquanto o FTSE 100 subiu 2,14%.
A menor exposição da Europa a ações relacionadas com IA, os sólidos resultados empresariais e a procura por seguradoras, produtores de petróleo e empresas defensivas sustentaram a valorização.
Obrigações
As yields das obrigações soberanas aumentaram à medida que os dados de inflação reforçaram as expectativas de um maior aperto das políticas monetárias.
A yield do Tesouro norte-americano a 10 anos encerrou próxima de 5,15%, aproximadamente 29 pontos base acima face ao início da semana. A yield a dois anos, particularmente sensível às expectativas de taxas de juro, subiu cerca de 37 pontos base para 4,88%.
A subida das yields refletiu a reavaliação por parte dos investidores sobre o quanto a Reserva Federal poderá precisar de apertar a política monetária.
Matérias-Primas
O crude Brent encerrou a US$95,84 por barril na sexta-feira, recuando aproximadamente 2,5% ao longo da semana.
As preocupações com o excesso de oferta e a redução do risco geopolítico imediato superaram a incerteza em torno das infraestruturas energéticas do Médio Oriente.
Os futuros do ouro também recuaram acentuadamente, encerrando próximos de US$3.880 por onça e perdendo mais de 4% ao longo da semana.
A subida das yields obrigacionistas, um dólar norte-americano mais forte e as expectativas de uma política mais restritiva da Reserva Federal reduziram a procura pelo metal, que não paga juros.
Desempenho Setorial
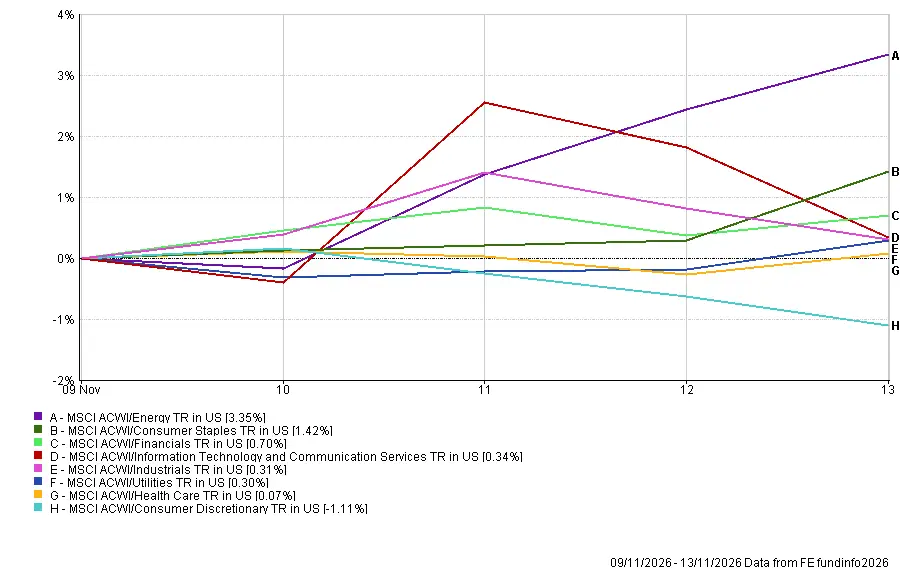
A Energia liderou os ganhos setoriais globais apesar de uma queda nos preços do petróleo bruto, enquanto os Bens de Consumo Discricionário foi o único setor a encerrar a semana em baixa.
O MSCI ACWI Energy TR em dólares americanos ganhou 3,35%, suportado pelo petróleo que se manteve em níveis elevados apesar do recuo semanal. Os Bens de Consumo Básico subiram 1,42%, refletindo um desempenho relativamente mais sólido entre empresas com procura mais estável, enquanto o setor Financeiro ganhou 0,70% num contexto de yields obrigacionistas mais altas.
As Tecnologias de Informação & Serviços de Comunicação avançaram 0,34%, apesar da incerteza em torno da Nvidia. Os Industriais ganharam 0,31%, as Utilities subiram 0,30% e os Cuidados de Saúde avançaram marginalmente 0,07%.
Os Bens de Consumo Discricionário foi o setor mais fraco, caindo 1,11%, tendo ficado abaixo do mercado em geral.
Desempenho Setorial de 9 a 13 de novembro de 2026
Fonte: FE Analytics. Todos os índices com retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados de 13 de novembro de 2026.
Mercados Regionais
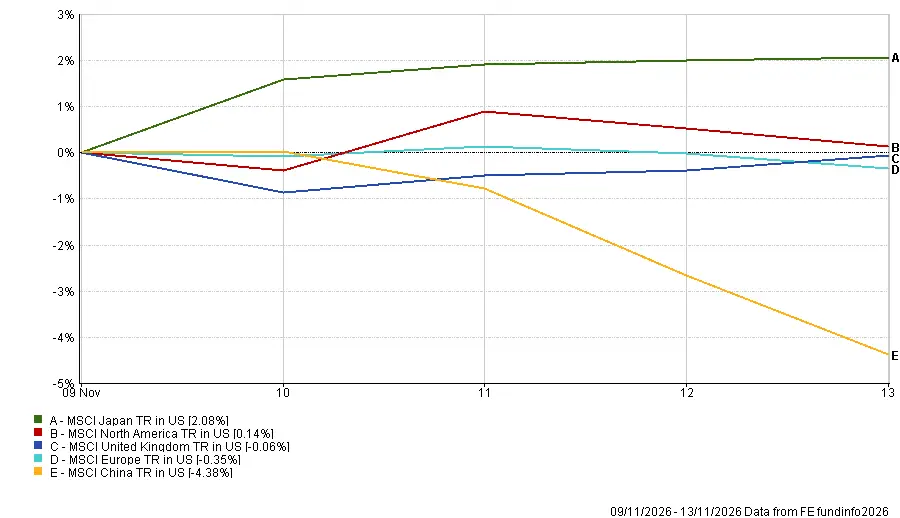
O Japão liderou o desempenho regional, enquanto a China registou as perdas mais acentuadas, com as preocupações em torno das restrições tecnológicas a juntarem-se aos sinais de enfraquecimento da procura interna.
O MSCI Japan TR em dólares americanos ganhou 2,08%, tornando-se o índice regional mais forte. A América do Norte seguiu-se com um ganho modesto de 0,14%.
O MSCI United Kingdom TR em dólares americanos caiu 0,06%, enquanto o MSCI Europe recuou 0,35%. Estes retornos divergiram dos ganhos registados pelos índices europeus e do Reino Unido em moeda local, em parte devido ao enfraquecimento do euro e da libra esterlina face ao dólar americano.
A China foi a região mais fraca, com o MSCI China TR em dólares americanos a cair 4,38%.
Os desenvolvimentos em torno da Nvidia suscitaram preocupações de que as empresas chinesas de computação em nuvem possam vir a enfrentar restrições mais rigorosas por parte dos EUA no acesso a chips avançados. A Alibaba caiu aproximadamente 7% na quinta-feira, enquanto a fraca inflação ao consumidor reforçou as preocupações com a debilidade da procura interna.
Desempenho Regional de 9 a 13 de novembro de 2026
Fonte: FE Analytics. Todos os índices com retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados de 13 de novembro de 2026.
Mercados Cambiais
O dólar americano valorizou face ao euro, à libra esterlina e ao iene, uma vez que a inflação mais elevada e a subida das yields do Tesouro reforçaram as expectativas de um maior aperto por parte da Reserva Federal.
Comparando os níveis de abertura de segunda-feira com os níveis de fecho de sexta-feira:
- EUR/USD 1,1138 → 1,1023: O euro enfraqueceu face ao dólar, à medida que as expectativas relativamente às taxas de juro nos EUA se fortaleceram.
- GBP/USD 1,3361 → 1,3217: A libra esterlina recuou apesar dos dados mais robustos do PIB do Reino Unido, dado que a valorização do dólar sobrepôs-se ao suporte dos dados económicos internos.
- USD/JPY 158,36 → 159,69: O iene enfraqueceu face ao dólar em contexto de subida das yields das obrigações americanas.
- GBP/JPY 211,73 → 211,05: A libra esterlina enfraqueceu face ao iene, com a desvalorização da libra a superar as perdas da moeda japonesa face ao dólar.
Em termos gerais, o dólar valorizou em todos os três principais pares cambiais, suportado pelas expectativas de que as taxas de juro nos EUA possam permanecer mais elevadas por mais tempo.
Perspetivas e a Semana Seguinte
A semana de 16 a 20 de novembro traz novos dados económicos e desenvolvimentos empresariais, com a política da Reserva Federal e as perspetivas para o investimento em IA a permanecerem centrais para o sentimento dos mercados.
Os principais eventos incluem:
- Segunda-feira: Dados de produção industrial, vendas a retalho e investimento da China, na sequência da publicação preliminar do PIB do terceiro trimestre do Japão.
- Terça-feira: Vendas a retalho e produção industrial dos EUA, a par dos dados do mercado de trabalho do Reino Unido. A Nvidia divulga os resultados trimestrais após o encerramento do mercado americano.
- Quarta-feira: Dados de inflação do Reino Unido e atas da reunião de outubro da Reserva Federal.
- Sexta-feira: Vendas a retalho do Reino Unido, com os dados de inflação japoneses também previstos para a segunda metade da semana.
Os investidores irão analisar as atas da Fed em busca de indícios de apoio a novos aumentos das taxas, embora a reunião tenha tido lugar antes da divulgação dos dados mais recentes sobre a inflação nos EUA.
Os resultados da Nvidia serão também acompanhados de perto em busca de sinais relativos à procura de chips de IA e ao nível de despesa dos principais clientes, nomeadamente na sequência da mudança na liderança da empresa.
Os dados de inflação e de emprego do Reino Unido ajudarão os mercados a avaliar se o Banco de Inglaterra poderá necessitar de voltar a subir as taxas, enquanto os dados económicos da China e do Japão fornecerão informações adicionais sobre as condições na Ásia.
Com a inflação a manter a pressão sobre as taxas de juro e os resultados da Nvidia a aproximarem-se, a semana que se avizinha irá testar se os mercados acionistas conseguem manter os seus ganhos, apesar do aumento dos custos de financiamento e da incerteza em torno do investimento em IA.