



Tekanan Inflasi Meningkat Susulan Perubahan Kepimpinan Nvidia yang Memberi Kesan kepada Teknologi | Ulasan Mingguan: 9-13 November 2026


Pasaran global menempuh satu lagi minggu yang diwarnai inflasi berterusan, kenaikan hasil bon dan ketidaktentuan berkaitan kecerdasan buatan. Data harga pengguna AS yang lebih kukuh daripada jangkaan mengukuhkan ekspektasi pengetatan lanjut oleh Rizab Persekutuan, manakala perubahan kepimpinan Nvidia memberi tekanan kepada saham teknologi.
Walaupun mengalami kerugian pada hari Jumaat, indeks ekuiti utama AS dan Eropah mencatatkan penutupan mingguan yang lebih tinggi. Sementara itu, harga minyak dan emas merosot, manakala dolar AS mengukuh berbanding mata wang utama.
Gambaran Keseluruhan Ekonomi
Data inflasi dan perubahan ekspektasi kadar faedah membentuk arah pasaran sepanjang minggu ini, dengan perkembangan di AS, UK, Eropah dan China memberikan gambaran lanjut tentang prospek ekonomi global.
Inflasi AS Mengukuhkan Jangkaan Kenaikan Kadar
Harga pengguna AS meningkat 0.4% pada Oktober selepas naik 0.6% pada September, melebihi ramalan 0.3%. Inflasi teras, yang tidak termasuk makanan dan tenaga, meningkat 0.3%.
Perbandingan tahunan bagi kebanyakan ukuran CPI tidak tersedia kerana penutupan kerajaan 2025 menghalang pengumpulan data yang setanding bagi Oktober tahun tersebut.
Gabenor Rizab Persekutuan Christopher Waller telah menyatakan sebelum pengumuman itu bahawa kenaikan kadar sebanyak setengah mata peratusan patut dipertimbangkan sekiranya inflasi teras mencapai 0.3% atau lebih tinggi. Berikutan laporan tersebut, pasaran sepenuhnya menghargakan kenaikan suku mata peratusan pada Disember, sambil memberikan kebarangkalian yang lebih kecil kepada kenaikan setengah mata peratusan.
Harga pengeluar meningkat 0.3% pada Oktober dan 6.5% berbanding setahun sebelumnya. Kenaikan tahunan itu merupakan yang terbesar sejak November 2022, walaupun angka bulanan adalah sedikit di bawah jangkaan.
Secara keseluruhannya, kedua-dua penerbitan data itu mengukuhkan kebimbangan bahawa tekanan inflasi mungkin mengekalkan kadar faedah AS pada paras yang tinggi.
Pertumbuhan UK dan Eropah Kekal Berdaya Tahan
KDNK UK meningkat 0.7% pada suku ketiga, susulan pertumbuhan 0.5% pada suku kedua. Sektor perkhidmatan berkembang 0.9%, manakala pengeluaran sektor pembinaan merosot. Ekonomi juga mencatat pertumbuhan 0.2% pada September.
Angka-angka tersebut menunjukkan bahawa Bank of England mungkin perlu menaikkan kadar semula selepas meningkatkan Kadar Bank kepada 4.00% lebih awal pada November.
KDNK zon euro berkembang 0.4% pada suku ketiga, berbanding 0.6% pada suku kedua, manakala pekerjaan kekal tidak berubah berbanding suku sebelumnya.
China Berdepan Permintaan Pengguna yang Lemah
Inflasi pengguna China menyusut kepada 0.7% pada Oktober daripada 0.9% pada September, mencerminkan permintaan isi rumah yang lemah.
Harga pengeluar meningkat 5.7% tahun ke tahun, pada kadar terpantas sejak Jun 2022, apabila kos tenaga global yang lebih tinggi meningkatkan tekanan ke atas pengeluar.
Secara keseluruhannya, pertumbuhan ekonomi kekal berdaya tahan, namun inflasi yang berterusan dan kos tenaga yang tinggi mengukuhkan jangkaan bahawa bank-bank pusat utama akan mengekalkan dasar monetari yang ketat atau menaikkan kadar faedah dengan lebih lanjut.
Ekuiti, Bon dan Komoditi
Ekuiti AS mencatatkan keuntungan mingguan walaupun penutupan yang lebih lemah, sementara kenaikan hasil Perbendaharaan dan pengukuhan dolar memberi tekanan kepada komoditi.
Ekuiti
Ekuiti AS mencatatkan keuntungan sepanjang minggu walaupun jatuh pada hari Jumaat. S&P 500 naik 2.5%, Nasdaq Composite meningkat 2.3% dan Dow Jones Industrial Average maju 2.1%.
Saham teknologi menghadapi tekanan pada penghujung minggu berikutan peletakan jawatan Ketua Pegawai Eksekutif Nvidia, Jensen Huang, yang meningkatkan ketidaktentuan seputar salah sebuah syarikat terbesar yang dikaitkan dengan kecerdasan buatan.
Saham Nvidia jatuh kira-kira 12.8% sepanjang minggu. Pada hari Jumaat, S&P 500 merosot 0.4% dan Nasdaq turun 0.9%, manakala Dow edged naik sedikit sebanyak 0.1%.
Ekuiti Eropah mengatasi prestasi pasaran lain. STOXX Europe 600 meningkat 2.44% untuk menutup pada paras tertinggi rekod, manakala FTSE 100 naik 2.14%.
Pendedahan Eropah yang lebih rendah kepada saham berkaitan AI, keputusan korporat yang kukuh serta permintaan terhadap syarikat insurans, pengeluar minyak dan syarikat bertahan menyokong kenaikan tersebut.
Bon
Hasil bon kerajaan meningkat apabila data inflasi mengukuhkan jangkaan pengetatan dasar lanjut.
Hasil Perbendaharaan AS 10 tahun berakhir berhampiran 5.15%, kira-kira 29 mata asas lebih tinggi sepanjang minggu. Hasil dua tahun, yang sangat sensitif terhadap ekspektasi kadar faedah, naik sekitar 37 mata asas kepada 4.88%.
Kenaikan hasil mencerminkan penilaian semula pelabur tentang sejauh mana Rizab Persekutuan mungkin perlu mengetatkan dasar monetari.
Komoditi
Minyak mentah Brent menetap pada AS$95.84 setong pada hari Jumaat, jatuh kira-kira 2.5% sepanjang minggu.
Kebimbangan tentang lebihan bekalan dan pengurangan risiko geopolitik segera mengatasi ketidaktentuan berkaitan infrastruktur tenaga di Timur Tengah.
Niaga hadapan emas juga merosot dengan ketara, menutup berhampiran AS$3,880 seauns dan kehilangan lebih daripada 4% sepanjang minggu.
Hasil bon yang lebih tinggi, dolar AS yang lebih kukuh dan jangkaan dasar Rizab Persekutuan yang lebih ketat mengurangkan permintaan terhadap logam yang tidak membayar faedah ini.
Prestasi Sektor
Tenaga mencatat keuntungan terbesar dalam kalangan sektor global walaupun harga minyak mentah merosot, manakala Keperluan Pengguna merupakan satu-satunya sektor yang menutup minggu pada paras lebih rendah.
MSCI ACWI Energy TR dalam dolar AS meningkat 3.35%, disokong oleh harga minyak yang kekal tinggi walaupun menurun sepanjang minggu. Barang Keperluan Pengguna naik 1.42%, mencerminkan prestasi yang lebih kukuh dalam kalangan perniagaan dengan permintaan yang lebih stabil, manakala Kewangan meningkat 0.70% di tengah-tengah hasil bon yang lebih tinggi.
Teknologi Maklumat & Perkhidmatan Komunikasi maju 0.34% walaupun terdapat ketidaktentuan seputar Nvidia. Perindustrian meningkat 0.31%, Utiliti naik 0.30% dan Penjagaan Kesihatan meningkat sedikit sebanyak 0.07%.
Keperluan Pengguna merupakan sektor paling lemah, jatuh 1.11%, apabila ia tidak mencapai prestasi pasaran yang lebih luas.
Prestasi Sektor 9-13 November, 2026
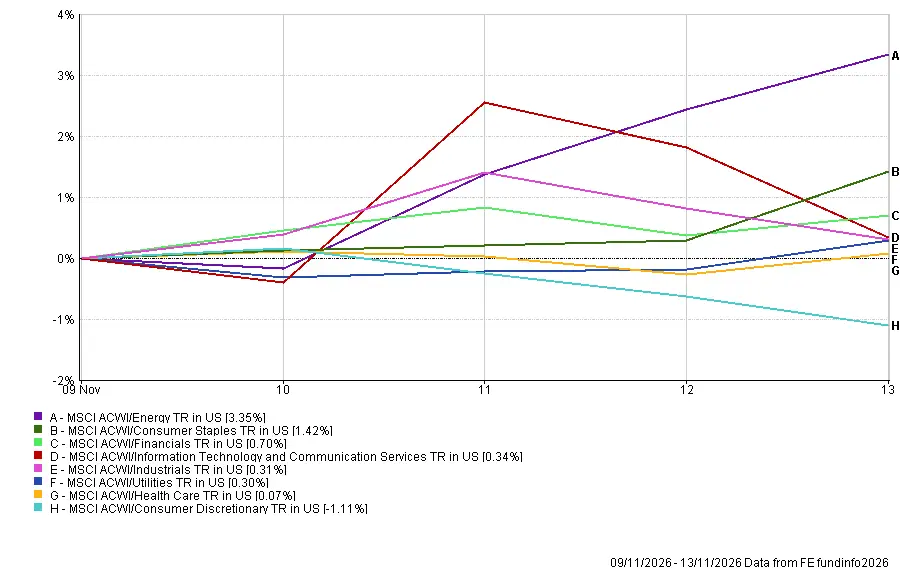
Sumber: FE Analytics. Semua indeks jumlah pulangan dalam USD. Prestasi lepas bukan petunjuk yang boleh dipercayai bagi prestasi masa hadapan. Data setakat 13 November 2026.
Pasaran Serantau
Jepun mencatatkan prestasi terbaik di peringkat serantau, manakala China merekodkan kerugian paling ketara apabila kebimbangan mengenai sekatan teknologi menambah kepada tanda-tanda permintaan domestik yang lebih lemah.
MSCI Japan TR dalam dolar AS mencatatkan kenaikan 2.08%, menjadikannya indeks serantau yang paling kukuh. Amerika Utara menyusul dengan kenaikan sederhana sebanyak 0.14%.
MSCI United Kingdom TR dalam dolar AS susut 0.06%, manakala MSCI Europe jatuh 0.35%. Pulangan ini berbeza daripada kenaikan yang dicatatkan oleh indeks tempatan Eropah dan UK, sebahagiannya kerana euro dan sterling melemah berbanding dolar AS.
China merupakan rantau yang paling lemah, dengan MSCI China TR dalam dolar AS jatuh 4.38%.
Perkembangan berkaitan Nvidia menimbulkan kebimbangan bahawa syarikat-syarikat awan China mungkin menghadapi sekatan AS yang lebih ketat terhadap akses kepada cip canggih. Alibaba jatuh kira-kira 7% pada hari Khamis, manakala inflasi pengguna yang lemah memperkukuh kebimbangan mengenai permintaan domestik yang lembap.
Prestasi Serantau 9-13 November 2026
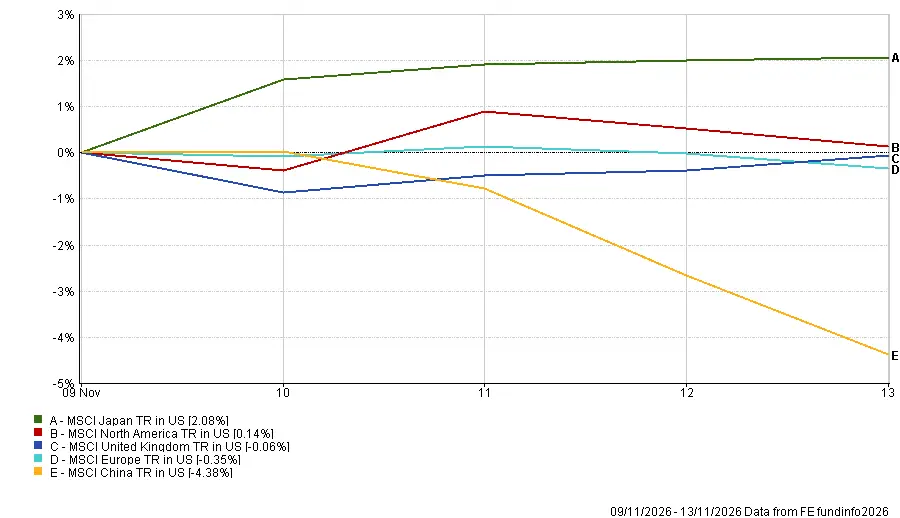
Sumber: FE Analytics. Semua indeks jumlah pulangan dalam USD. Prestasi lepas bukan petunjuk yang boleh dipercayai bagi prestasi masa hadapan. Data setakat 13 November 2026.
Pasaran Mata Wang
Dolar AS mengukuh berbanding euro, sterling dan yen apabila inflasi yang lebih tinggi dan hasil Perbendaharaan yang meningkat memperkukuh jangkaan pengetatan lanjut oleh Rizab Persekutuan.
Membandingkan paras pembukaan hari Isnin dengan paras penutupan hari Jumaat:
- EUR/USD 1.1138 → 1.1023: Euro melemah berbanding dolar apabila jangkaan kadar faedah AS mengukuh.
- GBP/USD 1.3361 → 1.3217: Sterling merosot walaupun angka KDNK UK lebih kukuh, memandangkan kekuatan dolar mengatasi sokongan daripada data ekonomi domestik.
- USD/JPY 158.36 → 159.69: Yen melemah berbanding dolar di tengah-tengah kenaikan hasil bon AS.
- GBP/JPY 211.73 → 211.05: Sterling melemah berbanding yen, dengan penurunan pound mengatasi kerugian mata wang Jepun berbanding dolar.
Secara keseluruhannya, dolar mencatatkan kenaikan merentas ketiga-tiga pasangan mata wang utama, disokong oleh jangkaan bahawa kadar faedah AS mungkin kekal lebih tinggi untuk tempoh yang lebih lama.
Prospek dan Minggu Hadapan
Minggu 16-20 November membawa lebih banyak pengeluaran data ekonomi dan perkembangan korporat, dengan dasar Rizab Persekutuan dan prospek pelaburan AI kekal menjadi fokus utama sentimen pasaran.
Peristiwa utama termasuk:
- Isnin: Pengeluaran perindustrian, jualan runcit dan angka pelaburan China, susulan pengeluaran awal KDNK suku ketiga Jepun.
- Selasa: Jualan runcit dan pengeluaran perindustrian AS, bersama-sama angka pasaran buruh UK. Nvidia melaporkan keputusan suku tahunan selepas pasaran AS tutup.
- Rabu: Angka inflasi UK dan minit mesyuarat Oktober Rizab Persekutuan.
- Jumaat: Jualan runcit UK, dengan data inflasi Jepun juga dijangka dikeluarkan pada bahagian akhir minggu ini.
Para pelabur akan meneliti minit Fed untuk bukti sokongan bagi kenaikan kadar selanjutnya, walaupun mesyuarat tersebut berlangsung sebelum data inflasi AS terkini.
Keputusan Nvidia juga akan diperhatikan dengan teliti untuk bukti permintaan terhadap cip AI dan perbelanjaan oleh pelanggan-pelanggan utama, terutamanya susulan perubahan kepimpinan syarikat.
Angka inflasi dan pekerjaan UK akan membantu pasaran menilai sama ada Bank of England mungkin perlu menaikkan kadar faedah semula, manakala data ekonomi dari China dan Jepun akan memberikan gambaran lanjut mengenai keadaan di seluruh Asia.
Dengan inflasi yang terus memberikan tekanan ke atas kadar faedah dan keputusan Nvidia yang semakin menghampiri, minggu yang akan datang akan menguji sama ada pasaran ekuiti mampu mengekalkan kenaikan mereka walaupun kos pinjaman yang lebih tinggi dan ketidaktentuan mengenai pelaburan AI.