


科技股下滑,央行保持审慎立场 | 每周市场回顾:2026年10月26日至30日


10月份,全球市场在压力下收尾,市场对人工智能(AI)支出规模的担忧拖累了美国科技股表现。与此同时,美国、欧洲和日本的央行均维持利率不变,持续的通胀压力与中东局势紧张使货币政策前景更加复杂。
尽管美国经济增长强劲,投资者仍对大规模AI投入能否带来预期回报产生质疑。在科技股承压之际,防御性板块和欧洲股市表现相对稳健。
经济概况
美国、欧洲和日本央行均维持利率不变,持续的通胀压力、高企的能源价格以及中东局势紧张令政策前景更趋复杂。
美联储(Fed)于周三将基准利率维持在3.75%至4.00%不变。十名官员投票支持维持不变,而理事丽莎·库克(Lisa Cook)和克利夫兰联储行长贝丝·哈马克(Beth Hammack)则支持加息25个基点。美联储主席凯文·沃什(Kevin Warsh)表示,经济持续强劲增长,但官员在决定下一步行动之前需要获取更多信息,并重申了美联储2%的通胀目标。
美国经济数据进一步凸显了这一挑战。第三季度GDP年化增速从2.2%加快至3.4%,而美联储首选的通胀指标PCE价格指数9月份环比上涨0.5%,同比上涨3.6%。首次申请失业救济人数降至19.4万。
欧洲央行(ECB)同样维持三大关键利率不变,并警告称能源价格上涨可能推高通胀、拖累经济增长。欧元区第三季度GDP增长0.4%,德国10月通胀率从3.3%回落至2.8%。欧洲央行行长克里斯蒂娜·拉加德(Christine Lagarde)亦宣布将于2027年2月7日卸任。
日本央行将基准利率维持在1.25%不变,八名委员投票支持维持,一名委员支持加息。日本央行上调了通胀预测,并暗示未来仍有可能进一步加息。
在英国,秋季预算案拟发行的新增政府债券规模低于预期,有助于长期英国国债收益率有所回落。
股票、债券与大宗商品
股票
受市场对AI投资规模及盈利能力担忧的拖累,美国科技股承压,美股整体下跌。
标普500指数当周下跌0.6%,纳斯达克综合指数下跌2.0%,道琼斯工业平均指数下跌0.9%。
周五是当周跌幅最为集中的一天。标普500指数当日下跌1.8%,纳斯达克指数下跌2.9%,企业财报令市场对科技支出的担忧进一步加剧。
英特尔股价暴跌约29%,创下1974年以来最大单日跌幅;亚马逊下跌1.9%;英伟达下跌4.9%;AMD、美光和博通也同样承压。埃克森美孚和雪佛龙财报发布后,能源股表现相对较好。
欧洲股市表现更为稳健。欧洲斯托克600指数当周上涨约1.7%,富时100指数周五收于10,729.78点。阿斯利康和英国电信(BT)的上涨提供了支撑,但银行和矿业股的走弱限制了整体涨幅。
债券
随着股市下跌,投资者寻求避险资产,美国国债收益率在本周后段有所回落。10年期美国国债收益率收于4.9%附近,2年期国债收益率亦有所回落。英国预算案公布后,长期英国国债收益率下行,日本10年期国债收益率周五维持在2.8%附近。
大宗商品
在大宗商品市场,受中东能源基础设施和航运路线遭受袭击的担忧支撑,布伦特原油价格上涨约1.5%,至每桶117.64美元。
黄金走势则截然相反,下跌约3%,收于每盎司3,900美元以下,创逾一年来新低。市场对利率长期维持高位的预期对金价形成压制,周五股市下跌也可能促使部分投资者卖出黄金以弥补其他头寸的损失。
板块表现
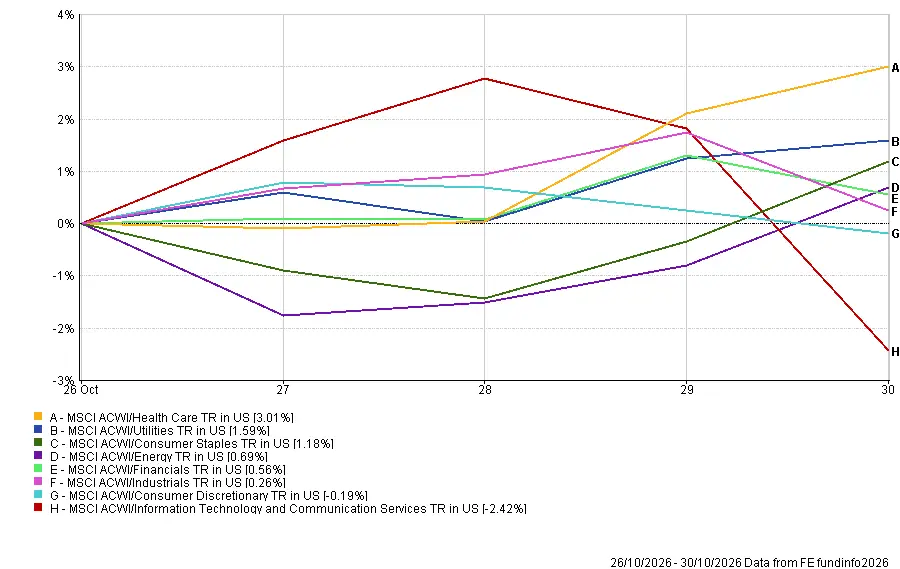
医疗保健板块领涨。以美元计算并含股息的MSCI ACWI医疗保健指数上涨3.01%。公用事业上涨1.59%,日常消费品上涨1.18%,能源上涨0.69%,金融上涨0.56%,工业上涨0.26%。
可选消费品小幅下滑0.19%。信息技术与通信服务板块表现最弱,下跌2.42%。
上述结果表明,随着投资者重新评估科技股估值及AI投资的潜在回报,资金正向防御性板块转移。
板块表现(2026年10月26日至30日)
资料来源:FE Analytics。过往表现不代表未来表现的可靠指引。数据截至2026年10月30日。
区域市场
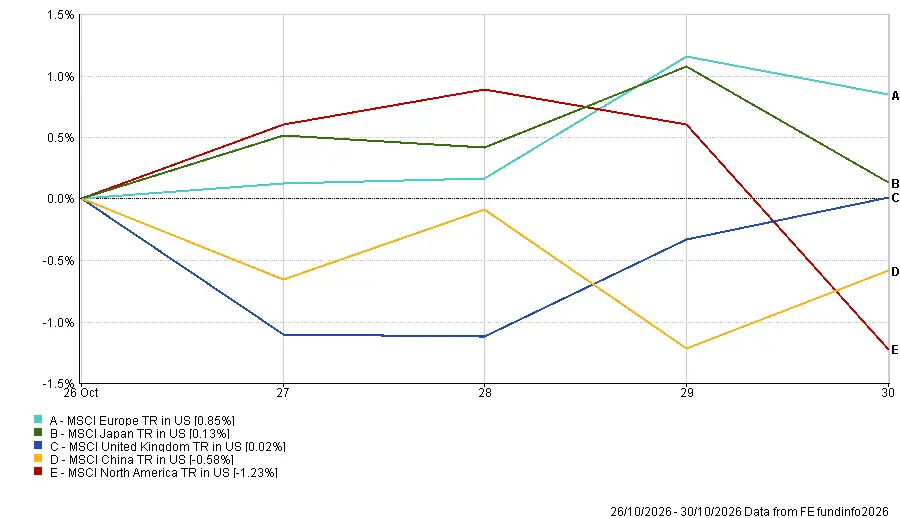
欧洲是表现最佳的区域。MSCI欧洲指数以美元计上涨0.85%。日本上涨0.13%,英国几乎持平,涨幅为0.02%,中国下跌0.58%。北美地区表现最弱,下跌1.23%,周五科技股的抛售抵消了此前的涨幅。
以美元计算回报时,汇率变动同样对收益产生影响。欧元和日元兑美元走弱,拉低了欧洲和日本以美元计算的回报,而英镑则小幅升值。
区域表现(2026年10月26日至30日)
资料来源:FE Analytics。过往表现不代表未来表现的可靠指引。数据截至2026年10月30日。
外汇市场
本周美元兑欧元和日元升值,但兑英镑小幅走弱。
以周一开盘价与周五收盘价对比:
- EUR/USD:下跌0.37%,从1.1202跌至1.1160。欧元周一和周二走弱,本周中段有所回升,周五再度回落。
- GBP/USD:上涨0.10%,从1.3379升至1.3392。英镑小幅走高,英国预算案对市场影响有限。
- USD/JPY:上涨0.46%,从156.83升至157.55。尽管日本银行上调通胀预期,日元仍兑美元走软。
- GBP/JPY:上涨0.54%,从209.87升至211.00,英镑兑日元走强。
市场展望与未来一周
市场焦点现转向英格兰银行利率决议及美国10月就业报告,以及其他经济数据发布和企业财报。
2026年11月2日至6日的重要事件包括:
- 周一:美国ISM制造业PMI。苹果公司于美国市场收盘后发布财报。
- 周二:美国JOLTS职位空缺数据、美国中期选举,以及澳大利亚储备银行(RBA)利率决议。AMD于美股收盘后发布财报。
- 周三:美国ADP就业数据、贸易数据、ISM服务业PMI及欧元区10月通胀预估值。
- 周四:英格兰银行利率决议及货币政策报告、美国初请失业金人数及生产率数据。克利夫兰联储主席贝斯·哈马克发表讲话。
- 周五:美国10月就业报告。
英格兰银行预计将加息25个基点至4.00%,这将是其逾三年来的首次加息。市场还预计澳大利亚储备银行周二加息的概率约为79%。
在强劲的GDP及通胀数据公布之后,周五的美国就业报告将尤为重要。该数据可能影响市场对美联储12月决议的预期,而美国中期选举则可能为财政政策走向及市场情绪带来更多不确定性。