


Las acciones tecnológicas caen mientras los bancos centrales mantienen la cautela | Resumen semanal del mercado: 26-30 de octubre de 2026


Los mercados mundiales cerraron octubre bajo presión, ya que las preocupaciones sobre el gasto en inteligencia artificial (IA) pesaron sobre las acciones tecnológicas estadounidenses. Mientras tanto, los bancos centrales de Estados Unidos, Europa y Japón mantuvieron los tipos de interés sin cambios, con una inflación persistente y las tensiones en Oriente Medio complicando las perspectivas de política monetaria.
A pesar del sólido crecimiento económico de Estados Unidos, los inversores cuestionaron si las cuantiosas inversiones en IA generarían los rendimientos esperados. Los sectores defensivos y la renta variable europea aguantaron mejor mientras los valores tecnológicos sufrían presión.
Panorama Económico
Los bancos centrales de Estados Unidos, Europa y Japón mantuvieron los tipos de interés sin cambios, ya que la inflación persistente, los elevados precios de la energía y las tensiones en Oriente Medio complicaron las perspectivas de política monetaria.
La Reserva Federal de Estados Unidos (la Fed) mantuvo los tipos en el 3,75%–4,00% el miércoles. Diez miembros votaron a favor de mantenerlos, mientras que dos, la gobernadora Lisa Cook y la presidenta de la Fed de Cleveland, Beth Hammack, se decantaron por una subida de 25 puntos básicos. El presidente de la Fed, Kevin Warsh, afirmó que la economía seguía creciendo con solidez, pero que los responsables de política necesitaban más información antes de decidir su próximo movimiento, reafirmando el objetivo de inflación del 2% de la Fed.
Los datos estadounidenses reforzaron el desafío. El crecimiento del PIB del tercer trimestre se aceleró hasta un 3,4% anualizado desde el 2,2%, mientras que la medida de inflación preferida de la Fed, el índice de precios PCE, subió un 0,5% en septiembre y un 3,6% interanual. Las solicitudes iniciales de subsidio por desempleo cayeron hasta las 194.000.
El Banco Central Europeo (BCE) también mantuvo sus tres tipos de referencia sin cambios, advirtiendo de que el aumento de los precios de la energía podría alimentar la inflación y frenar el crecimiento. El PIB de la eurozona creció un 0,4% en el tercer trimestre, mientras que la inflación alemana se moderó hasta el 2,8% en octubre desde el 3,3%. La presidenta del BCE, Christine Lagarde, anunció asimismo que dimitirá el 7 de febrero de 2027.
El Banco de Japón mantuvo su tipo en el 1,25%, con ocho miembros votando a favor de mantenerlo y uno a favor de una subida. Elevó su previsión de inflación y señaló que nuevas subidas de tipos siguen siendo posibles.
En el Reino Unido, el Presupuesto de Otoño propuso una emisión de deuda pública nueva inferior a la esperada, lo que contribuyó a que los rendimientos de los gilts a largo plazo cedieran.
Renta Variable, Bonos y Materias Primas
Renta Variable
La renta variable estadounidense retrocedió, ya que las preocupaciones sobre la magnitud y la rentabilidad de la inversión en IA pesaron sobre los valores tecnológicos.
El S&P 500 cayó un 0,6% en la semana, mientras que el Nasdaq Composite perdió un 2,0% y el Dow Jones Industrial Average retrocedió un 0,9%.
El viernes concentró buena parte de las caídas. El S&P 500 bajó un 1,8% durante la sesión, mientras que el Nasdaq perdió un 2,9%, ya que los resultados empresariales intensificaron las preocupaciones sobre el gasto en tecnología.
Las acciones de Intel se desplomaron aproximadamente un 29%, su mayor caída en un solo día desde 1974, mientras que Amazon cayó un 1,9%. Nvidia retrocedió un 4,9%, con AMD, Micron y Broadcom también bajo presión. Los valores energéticos tuvieron un mejor comportamiento tras la publicación de resultados de Exxon Mobil y Chevron.
La renta variable europea resistió mejor. El STOXX Europe 600 ganó aproximadamente un 1,7% en la semana, mientras que el FTSE 100 cerró el viernes en 10.729,78. Las subidas de AstraZeneca y BT ofrecieron soporte, aunque la debilidad de los valores bancarios y mineros limitó el avance.
Bonos
Los rendimientos de los bonos del Tesoro estadounidense bajaron a finales de semana, ya que los inversores buscaron activos más seguros en medio de las caídas de la renta variable. El rendimiento del bono del Tesoro a 10 años cerró cerca del 4,9%, mientras que el rendimiento a dos años también cedió. Los rendimientos de los gilts británicos a largo plazo cayeron tras el Presupuesto, mientras que el rendimiento del bono del Estado japonés a 10 años se situó cerca del 2,8% el viernes.
Materias Primas
En materias primas, el crudo Brent subió aproximadamente un 1,5% hasta los 117,64 dólares por barril, respaldado por las preocupaciones sobre los ataques a infraestructuras energéticas y rutas de transporte marítimo en Oriente Medio.
El oro se movió en sentido contrario, cayendo aproximadamente un 3% para cerrar por debajo de los 3.900 dólares la onza, su nivel más bajo en más de un año. Las expectativas de tipos de interés elevados pesaron sobre el metal, mientras que las caídas de la renta variable del viernes también pueden haber llevado a los inversores a vender oro para cubrir pérdidas en otras posiciones.
Comportamiento por Sectores
El sector sanitario lideró las ganancias. El índice MSCI ACWI Healthcare subió un 3,01% en dólares estadounidenses, con dividendos incluidos. Los servicios públicos subieron un 1,59%, el consumo básico un 1,18%, la energía un 0,69%, los servicios financieros un 0,56% y los industriales un 0,26%.
El consumo discrecional cedió un 0,19%. Tecnología de la información y servicios de comunicación fue el sector más débil, con una caída del 2,42%.
Los resultados pusieron de manifiesto un giro hacia sectores más defensivos, ya que los inversores reevaluaron las valoraciones tecnológicas y los posibles rendimientos de la inversión en IA.
Comportamiento por Sectores del 26 al 30 de octubre de 2026
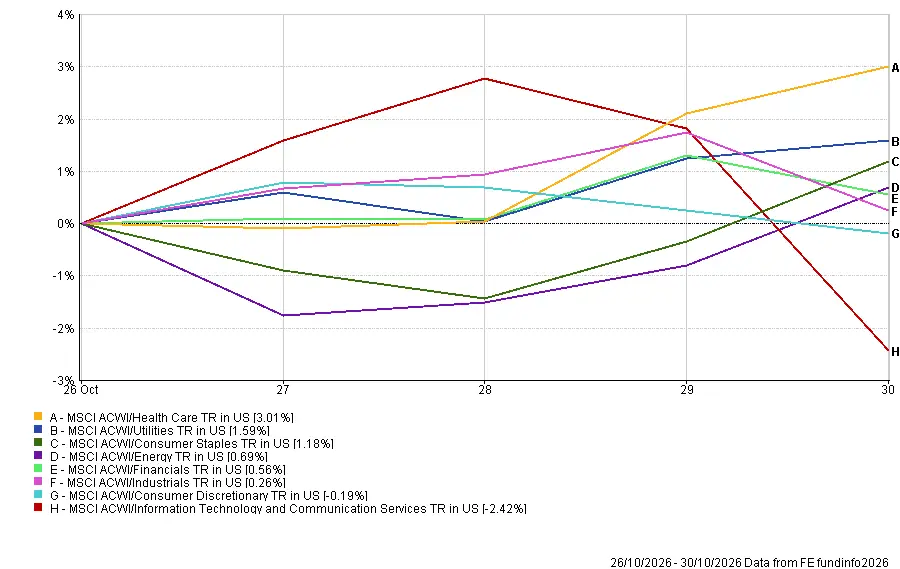
Fuente: FE Analytics. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 30 de octubre de 2026.
Mercados Regionales
Europa fue la región con mejor comportamiento. El índice MSCI Europe subió un 0,85% en dólares estadounidenses. Japón subió un 0,13%, el Reino Unido se mantuvo prácticamente plano con un 0,02%, y China cayó un 0,58%. América del Norte fue la región más débil, con una caída del 1,23%, ya que las ventas tecnológicas del viernes superaron las ganancias registradas anteriormente.
Los movimientos de divisas también influyeron en los rendimientos cuando se midieron en dólares estadounidenses. El euro y el yen se depreciaron frente al dólar, reduciendo los rendimientos denominados en dólares de Europa y Japón, mientras que la libra esterlina se apreció ligeramente.
Comportamiento Regional del 26 al 30 de octubre de 2026
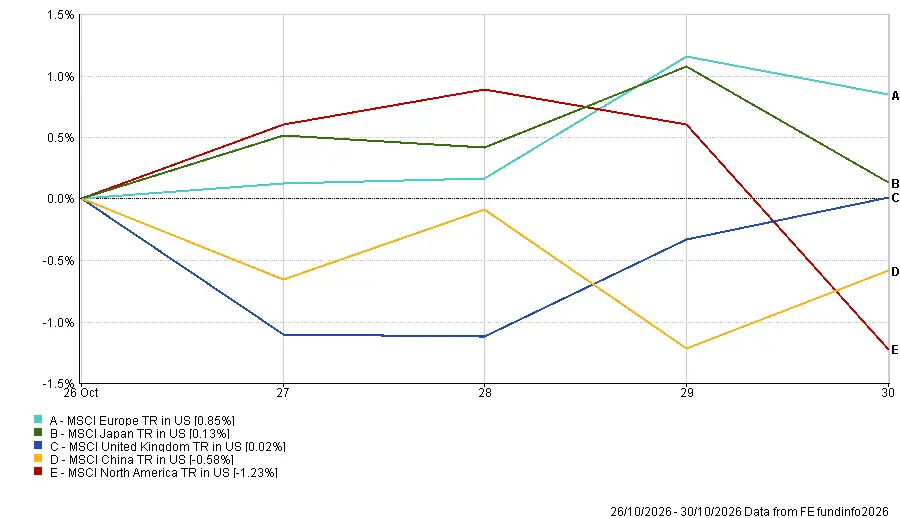
Fuente: FE Analytics. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 30 de octubre de 2026.
Mercados de Divisas
El dólar estadounidense se apreció frente al euro y al yen japonés durante la semana, aunque se depreció ligeramente frente a la libra esterlina.
Comparando los niveles de apertura del lunes con el cierre del viernes:
- EUR/USD: Cayó un 0,37%, de 1,1202 a 1,1160. El euro se depreció el lunes y el martes, se recuperó a mediados de semana y volvió a ceder el viernes.
- GBP/USD: Subió un 0,10%, de 1,3379 a 1,3392. La libra esterlina avanzó ligeramente, con el Presupuesto del Reino Unido generando una reacción limitada en el mercado.
- USD/JPY: Ganó un 0,46%, de 156,83 a 157,55. El yen se depreció frente al dólar a pesar de que el Banco de Japón elevó su previsión de inflación.
- GBP/JPY: Subió un 0,54%, de 209,87 a 211,00, a medida que la libra esterlina se fortaleció frente al yen.
Perspectivas y la semana que viene
La atención se centra ahora en la decisión sobre tipos de interés del Banco de Inglaterra y en el informe de empleo de octubre en EE. UU., junto con nuevas publicaciones económicas y resultados empresariales.
Los eventos clave del 2 al 6 de noviembre de 2026 incluyen:
- Lunes: PMI manufacturero ISM de EE. UU. Apple publica sus resultados tras el cierre del mercado estadounidense.
- Martes: Ofertas de empleo JOLTS de EE. UU., elecciones de mitad de mandato en EE. UU. y decisión sobre tipos de interés del Banco de la Reserva de Australia (RBA). AMD publica resultados tras el cierre estadounidense.
- Miércoles: Datos de empleo ADP de EE. UU., cifras de comercio exterior, PMI de servicios ISM y estimaciones preliminares de inflación de octubre en la eurozona.
- Jueves: Decisión sobre tipos de interés del Banco de Inglaterra e Informe de Política Monetaria, solicitudes de subsidio de desempleo en EE. UU. y datos de productividad. Interviene Beth Hammack, presidenta de la Reserva Federal de Cleveland.
- Viernes: Informe de empleo de octubre en EE. UU.
Se espera que el Banco de Inglaterra suba los tipos en 25 puntos básicos hasta el 4,00%, lo que supondría su primer incremento en más de tres años. Los mercados también estiman una probabilidad de aproximadamente el 79% de que el RBA suba los tipos el martes.
El informe de empleo estadounidense del viernes tendrá especial relevancia tras los sólidos datos de PIB e inflación. Los datos podrían influir en las expectativas sobre la decisión de la Fed en diciembre, mientras que las elecciones de mitad de mandato en EE. UU. podrían introducir mayor incertidumbre en torno a la política fiscal y el sentimiento del mercado.