น้ำมันแตะระดับสูงสุดในรอบ 6 เดือน ขณะที่ความกังวลด้าน AI กดดันตลาดหุ้น | สรุปตลาดประจำสัปดาห์: 19-23 ตุลาคม 2026


สรุปตลาดประจำสัปดาห์ฉบับนี้วิเคราะห์ว่าราคาน้ำมันที่พุ่งสูงขึ้น ความกังวลด้านการจัดหาเงินทุนสำหรับ AI และแรงกดดันที่เพิ่มขึ้นในตลาดพันธบัตรยุโรป ส่งผลให้ตลาดการเงินโลกปั่นป่วนได้อย่างไร
น้ำมันดิบเบรนท์ปรับตัวขึ้นสู่ระดับปิดตลาดสูงสุดนับตั้งแต่เดือนเมษายน ขณะที่ทองคำร่วงลงหนักที่สุดในรอบสัปดาห์นับตั้งแต่ต้นเดือนมิถุนายน หุ้นเทคโนโลยีของสหรัฐฯ บันทึกการร่วงลงรายวันที่รุนแรงที่สุดในรอบหลายเดือน และหุ้นยุโรปจบสัปดาห์แย่ที่สุดนับตั้งแต่ต้นเดือนกันยายน
ในขณะเดียวกัน พันธบัตรรัฐบาลสหรัฐฯ (US Treasuries) ฟื้นตัวแข็งแกร่งที่สุดในรอบวันมากกว่าสามปี แม้ต้นทุนการกู้ยืมของฝรั่งเศสจะพุ่งสูงขึ้น การเคลื่อนไหวที่แตกต่างกันนี้สะท้อนให้เห็นว่านักลงทุนกำลังประเมินความเสี่ยงด้านเงินเฟ้อ การเติบโต และความเสี่ยงทางการเงินใหม่อีกครั้ง ก่อนสัปดาห์สำคัญของธนาคารกลาง
ภาพรวมเศรษฐกิจ
กิจกรรมทางเศรษฐกิจของสหรัฐฯ ยังคงแข็งแกร่งท่ามกลางความผันผวนของตลาด ยอดผู้ขอรับสวัสดิการว่างงานครั้งแรกลดลงมาอยู่ที่ 194,000 ราย ขณะที่ดัชนี PMI ภาคการผลิตและภาคบริการเบื้องต้นของเดือนตุลาคมอยู่ที่ 56.0 และ 57.9 ตามลำดับ ซึ่งบ่งชี้ถึงการขยายตัวอย่างต่อเนื่อง
ในสหราชอาณาจักร อัตราเงินเฟ้อรายปีเร่งตัวขึ้นสู่ 3.5% ในเดือนกันยายน จาก 3.1% และสูงกว่าที่ตลาดคาดการณ์ไว้ที่ 3.4% อัตราการว่างงานลดลงสู่ 4.7% ส่งผลให้ตลาดคาดการณ์ว่าธนาคารกลางอังกฤษจะปรับขึ้นอัตราดอกเบี้ยในเดือนพฤศจิกายนมากขึ้น
กิจกรรมทางธุรกิจก็ปรับตัวดีขึ้นเช่นกัน ดัชนี PMI รวมของสหราชอาณาจักรในเดือนตุลาคมปรับขึ้นสู่ 53.1 สูงสุดนับตั้งแต่เดือนกุมภาพันธ์ โดยคำสั่งซื้อใหม่บันทึกการเพิ่มขึ้นแข็งแกร่งที่สุดในรอบมากกว่าสองปี อย่างไรก็ตาม ยอดค้าปลีกลดลง 0.4% สะท้อนให้เห็นถึงแรงกดดันที่ต่อเนื่องต่อการใช้จ่ายของครัวเรือน
เขตยูโรแสดงให้เห็นภาพที่อ่อนแอกว่า ดัชนี PMI รวมปรับลดลงจาก 53.1 เป็น 51.9 ซึ่งเป็นระดับต่ำสุดในรอบสี่เดือน เนื่องจากต้นทุนพลังงานที่สูงขึ้นและสภาวะทางการเงินที่ตึงตัวมากขึ้นส่งผลต่อความเชื่อมั่นทางธุรกิจ
ดัชนีของฝรั่งเศสร่วงลงสู่ 48.4 บ่งชี้ถึงการหดตัวท่ามกลางความไม่แน่นอนทางการเมืองและการคลัง ขณะที่เยอรมนียังคงอยู่ในโซนขยายตัวที่ 52.8
ความแตกต่างนั้นชัดเจน: สหราชอาณาจักรเข้าสู่ไตรมาสสุดท้ายด้วยโมเมนตัมทางธุรกิจที่แข็งแกร่งกว่า ขณะที่เขตยูโรแสดงสัญญาณการชะลอตัว ทั้งสองภูมิภาคยังคงเปราะบางต่อผลกระทบเงินเฟ้อจากราคาพลังงานที่สูงขึ้น
หุ้น พันธบัตร และสินค้าโภคภัณฑ์
หุ้น
หุ้นสหรัฐฯ จบสัปดาห์แบบผสมผสาน โดยความกังวลด้านการใช้จ่ายโครงสร้างพื้นฐาน AI จุดชนวนให้หุ้นเทคโนโลยีร่วงลงอย่างรุนแรง
S&P 500 ลดลง 0.5% สู่ 7,623.68 ขณะที่ Nasdaq Composite ปิดที่ 25,955.34 (ลดลง 0.7% ในรอบสัปดาห์) Dow Jones ปรับขึ้น 0.4% ในรอบสัปดาห์ แม้จะร่วงลงมากกว่า 650 จุดในวันศุกร์
การเคลื่อนไหวที่สำคัญที่สุดเกิดขึ้นในวันพฤหัสบดี เมื่อ Nasdaq ดิ่งลง 2.6% ซึ่งเป็นการร่วงรายวันที่หนักที่สุดนับตั้งแต่เดือนมิถุนายน และดัชนี Philadelphia Semiconductor Index ร่วงลง 6.7%
หุ้น Meta ร่วงลง 7% แม้รายได้จะดีกว่าที่คาดการณ์ หลังจากการใช้จ่ายด้าน AI อย่างมหาศาลส่งผลให้บริษัทมีกระแสเงินสดติดลบเป็นครั้งแรกในรอบกว่าหนึ่งทศวรรษ การร่วงลงนี้สะท้อนให้เห็นถึงการตรวจสอบที่เข้มงวดมากขึ้นจากนักลงทุนว่าการลงทุนด้าน AI จะสามารถสร้างผลตอบแทนเพียงพอเพื่อพิสูจน์ต้นทุนที่เกิดขึ้นได้หรือไม่
ในยุโรป STOXX Europe 600 ร่วงลงประมาณ 1.4% สู่ 635.77 ขณะที่ FTSE 100 ลดลง 1.76% สู่ 10,690.36 ซึ่งเป็นการร่วงรายสัปดาห์มากที่สุดนับตั้งแต่วันที่ 2 ตุลาคม
ผลประกอบการบริษัทที่น่าผิดหวังยิ่งเพิ่มแรงกดดัน Kering ดิ่งลง 16.6% ในวันศุกร์หลังจากยอดขาย Gucci อ่อนแอ ขณะที่ Volvo Cars ร่วงลงมากกว่า 24% หลังรายงานผลขาดทุนรายไตรมาสที่มากกว่าที่คาดการณ์
พันธบัตร
พันธบัตรรัฐบาลสหรัฐฯ บันทึกการฟื้นตัวอย่างรวดเร็วเมื่อนักลงทุนแสวงหาสินทรัพย์ปลอดภัยในช่วงที่หุ้นเทคโนโลยีร่วงลง
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ดิ่งลงประมาณ 19 basis points ในวันพฤหัสบดี ซึ่งเป็นการลดลงรายวันมากที่สุดนับตั้งแต่เดือนมีนาคม 2023 โดยร่วงลงต่ำกว่า 5% ชั่วคราว แม้จะฟื้นตัวในวันศุกร์ แต่อัตราผลตอบแทนก็จบสัปดาห์ต่ำกว่าประมาณ 9 basis points ที่ 5.00%
พันธบัตรรัฐบาลฝรั่งเศสเคลื่อนไหวในทิศทางตรงกันข้าม
อัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสอายุ 10 ปี ปรับขึ้นประมาณ 27 basis points ในรอบสัปดาห์ โดยพุ่งสูงกว่า 5% ท่ามกลางความไม่สงบทางการเมืองและความกังวลเกี่ยวกับการคลังของประเทศ ส่วนต่างอัตราผลตอบแทนเทียบกับพันธบัตรรัฐบาลเยอรมนีขยายตัวสู่ระดับที่ไม่เคยเห็นนับตั้งแต่วิกฤตหนี้เขตยูโร
ความแตกต่างนี้สะท้อนให้เห็นว่านักลงทุนตอบสนองต่อความเสี่ยงในตลาดแตกต่างกันอย่างไร นั่นคือแสวงหาความปลอดภัยในพันธบัตรรัฐบาลสหรัฐฯ ขณะที่ต้องการผลตอบแทนสูงกว่าเพื่อถือพันธบัตรฝรั่งเศส
สินค้าโภคภัณฑ์
น้ำมันดิบเบรนท์พุ่งขึ้น 6% สู่ 116.72 ดอลลาร์สหรัฐต่อบาร์เรล หลังจากการโจมตีโครงสร้างพื้นฐานด้านพลังงานของซาอุดีอาระเบียที่ปะทุขึ้นอีกครั้งและความกลัวว่าสถานการณ์จะบานปลายโดยมีอิหร่านเข้ามาเกี่ยวข้อง น้ำมัน WTI ก็ปรับตัวขึ้นเช่นกัน โดยเพิ่มขึ้น 2.3% สู่ 103.27 ดอลลาร์สหรัฐต่อบาร์เรล
การปรับขึ้นของราคาน้ำมันส่งผลกระทบทางเศรษฐกิจในวงกว้าง พลังงานที่มีราคาแพงอย่างต่อเนื่องสามารถเพิ่มต้นทุนการผลิตและการขนส่ง บีบรัดกำลังซื้อของครัวเรือน และทำให้ความพยายามของธนาคารกลางในการควบคุมเงินเฟ้อมีความซับซ้อนมากขึ้น
ทองคำร่วงลงประมาณ 4% สู่ราว 4,000 ดอลลาร์สหรัฐต่อออนซ์ โดยทรุดตัวต่ำกว่าระดับนี้ชั่วคราวในวันศุกร์
การร่วงลงนี้ผิดปกติ เนื่องจากทองคำอ่อนค่าลงแม้ตลาดหุ้นจะร่วงลงและอัตราผลตอบแทนพันธบัตรสหรัฐฯ จะผ่อนคลาย การคาดการณ์อัตราดอกเบี้ยที่ยังคงสูงยังคงเป็นแรงต้าน ขณะที่การร่วงลงพร้อมกันชี้ให้เห็นว่าความสัมพันธ์แบบดั้งเดิมของสินทรัพย์ปลอดภัยไม่ได้ดำเนินไปอย่างสม่ำเสมอ
ผลการดำเนินงานรายภาคส่วน
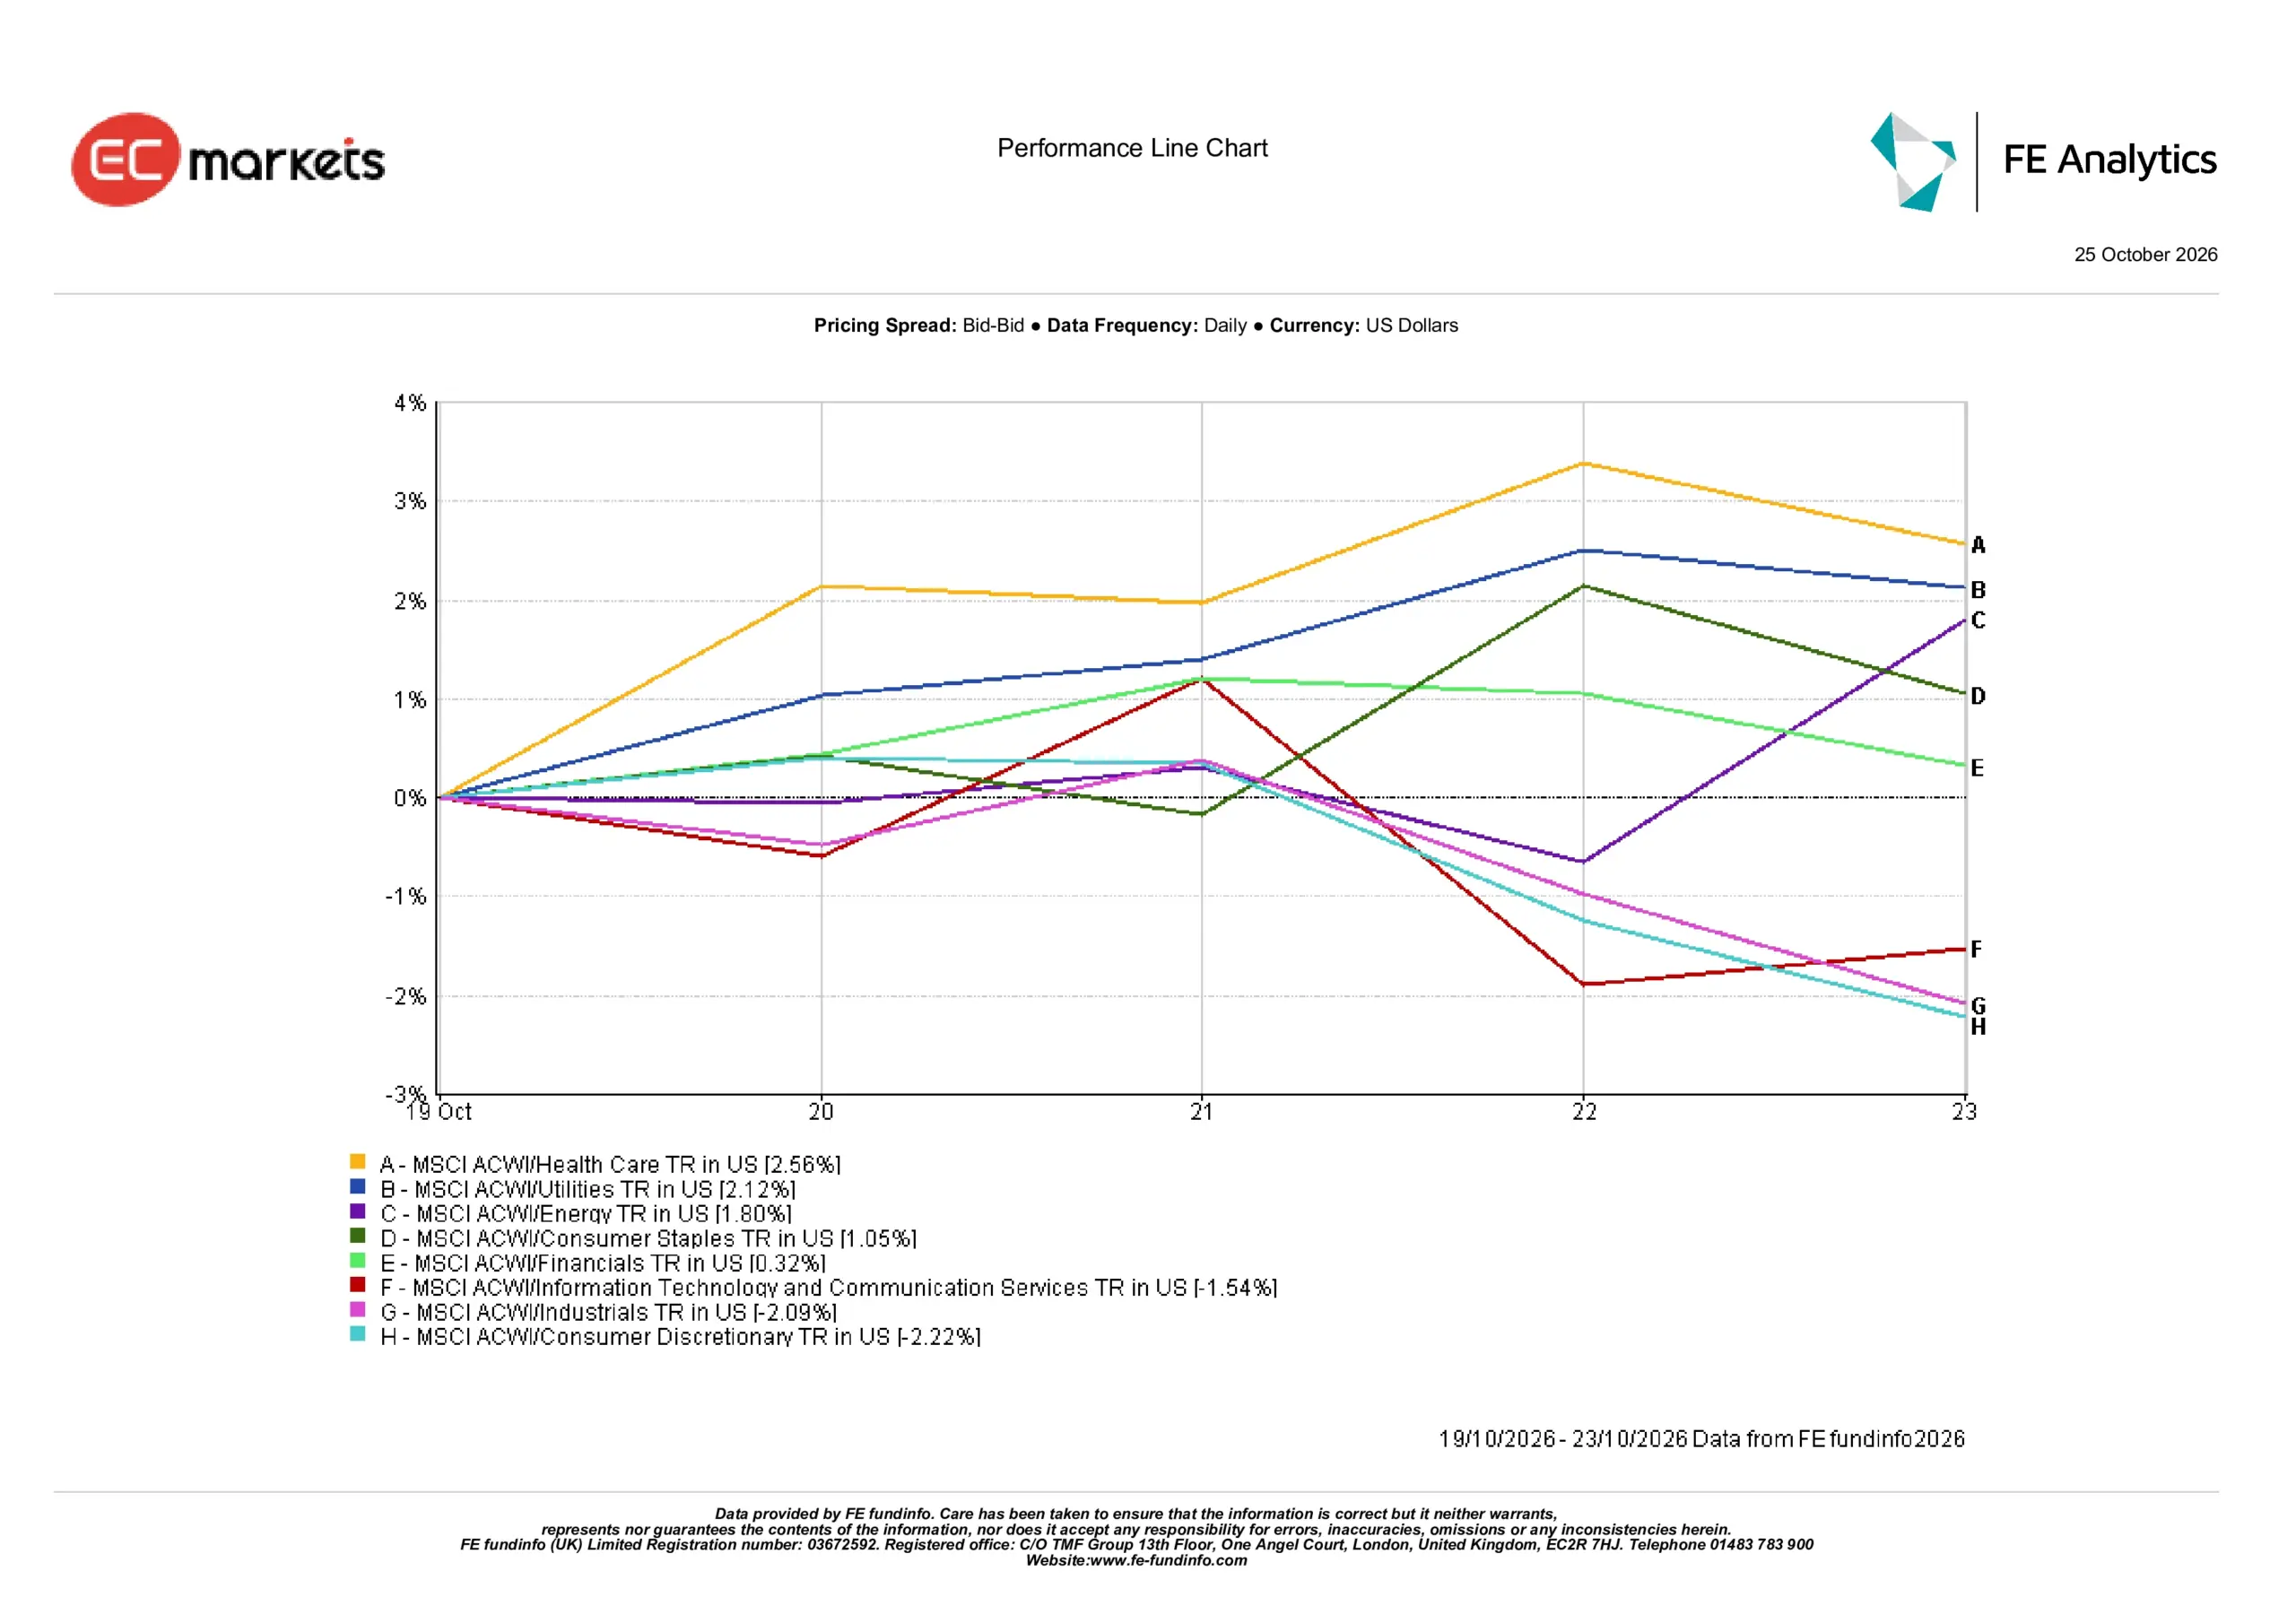
ผลตอบแทนรายภาคส่วนทั่วโลกแสดงให้เห็นถึงความชัดเจนในการเลือกธุรกิจเชิงรับมากกว่าพื้นที่ที่อ่อนไหวต่อเศรษฐกิจมากกว่า
ภาคการดูแลสุขภาพนำโด่งด้วยผลตอบแทน 2.56% ตามมาด้วย ภาคสาธารณูปโภคที่ 2.12% ผลการดำเนินงานที่เหนือกว่าตลาดสะท้อนให้เห็นถึงความยืดหยุ่นของธุรกิจที่มีความต้องการที่มั่นคงกว่าในช่วงที่ตลาดผันผวน
ภาคพลังงานปรับขึ้น 1.80% ได้รับแรงหนุนจากราคาน้ำมันดิบที่สูงขึ้น ขณะที่ภาคสินค้าอุปโภคบริโภคประจำวันเพิ่มขึ้น 1.05% และภาคการเงินปรับขึ้น 0.32%
ในทางตรงกันข้าม ภาคสินค้าอุปโภคบริโภคตามอำเภอใจเป็นภาคส่วนที่อ่อนแอที่สุด ลดลง 2.22% ตามมาด้วยภาคอุตสาหกรรมที่ -2.09% ทั้งสองภาคส่วนเผชิญกับความท้าทายจากต้นทุนการดำเนินงานที่สูงขึ้นและแรงกดดันที่อาจเกิดขึ้นต่อการใช้จ่ายของผู้บริโภคและภาคธุรกิจ
ภาคเทคโนโลยีสารสนเทศและบริการสื่อสารลดลง 1.54% เนื่องจากนักลงทุนยังคงตั้งคำถามเกี่ยวกับผลตอบแทนจากการลงทุน AI ในระดับใหญ่
ช่องว่าง 4.78 เปอร์เซ็นต์ระหว่างภาคส่วนที่แข็งแกร่งที่สุดและอ่อนแอที่สุด สะท้อนให้เห็นถึงการปรับเปลี่ยนเชิงกว้างไปสู่ตำแหน่งเชิงรับ ความอ่อนแอที่ขยายออกไปเกินกว่าภาคเทคโนโลยีบ่งชี้ว่านักลงทุนเริ่มกังวลมากขึ้นว่าต้นทุนที่สูงขึ้นจะส่งผลกระทบต่อเศรษฐกิจในวงกว้างอย่างไร
ผลการดำเนินงานรายภาคส่วน: 19-23 ตุลาคม 2026
ที่มา: FE Analytics ดัชนีทั้งหมดคือผลตอบแทนรวมในสกุลเงิน USD ผลการดำเนินงานในอดีตไม่ใช่ตัวบ่งชี้ที่เชื่อถือได้สำหรับผลการดำเนินงานในอนาคต ข้อมูล ณ วันที่ 23 ตุลาคม 2026
ตลาดภูมิภาค
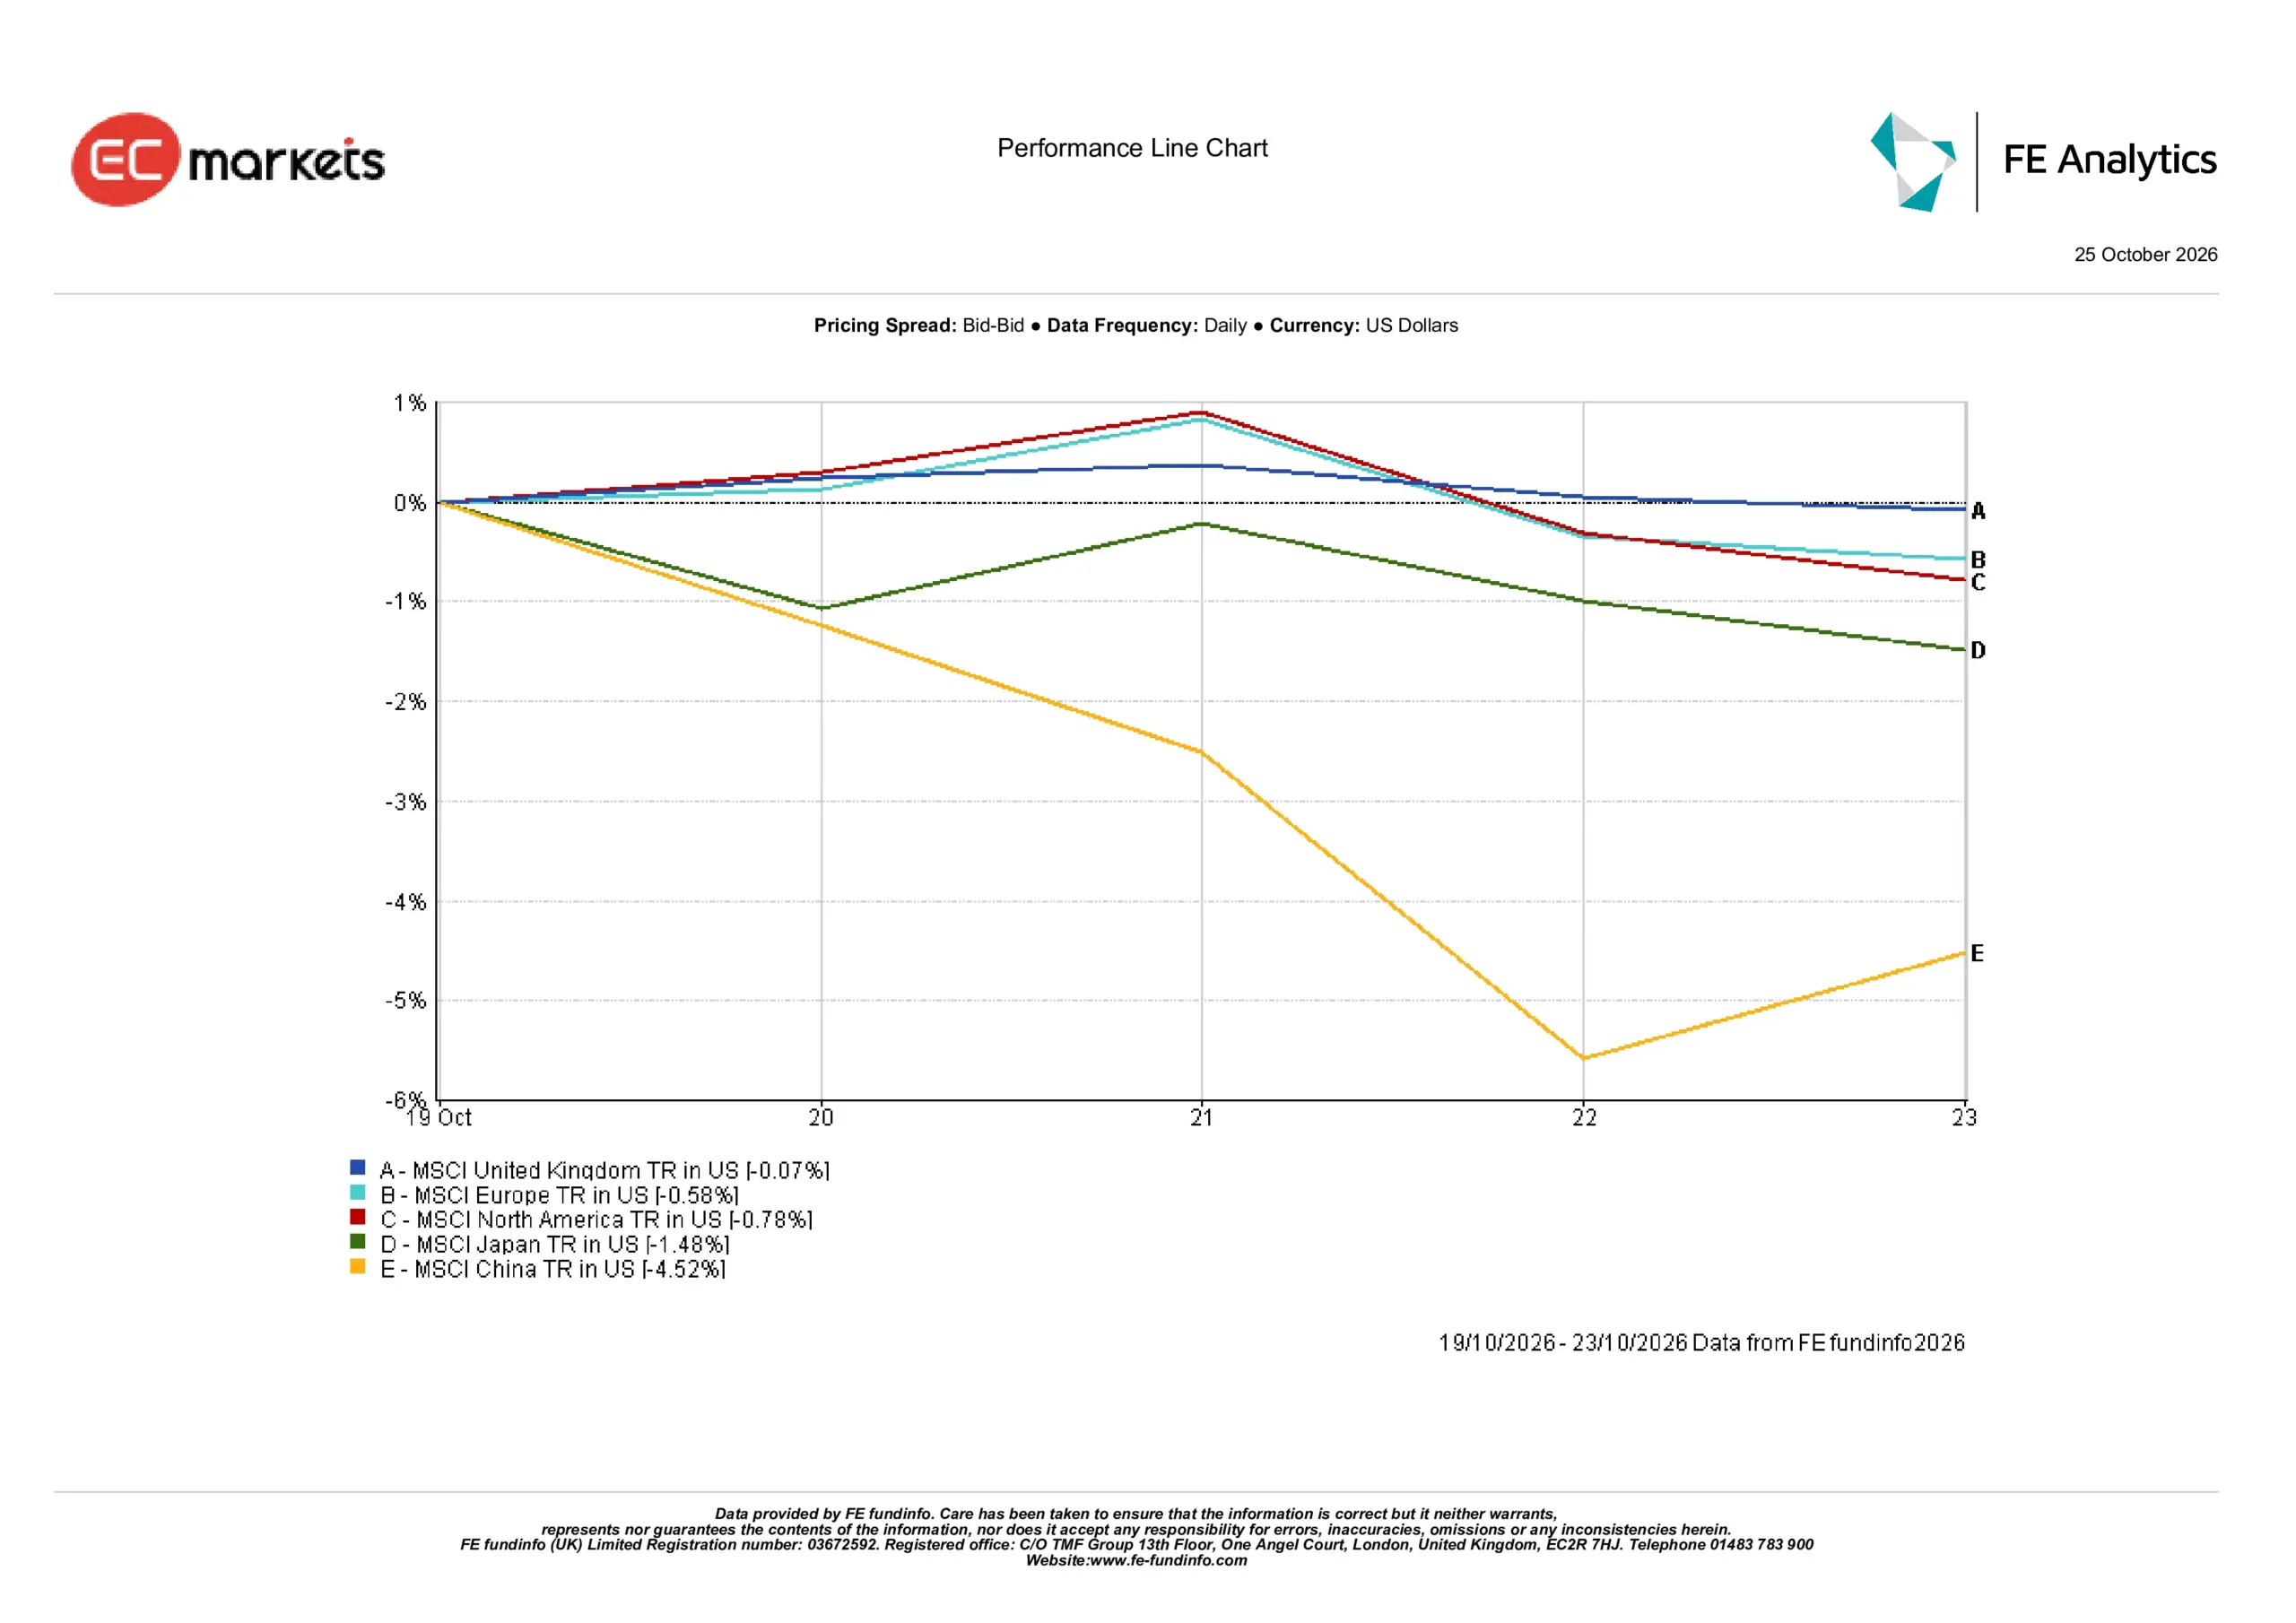
ดัชนีภูมิภาค MSCI ทั้งห้าแห่งบันทึกผลตอบแทนติดลบในรอบสัปดาห์ แม้ขนาดของการขาดทุนจะแตกต่างกันอย่างมีนัยสำคัญ
MSCI United Kingdom TR แข็งแกร่งที่สุด โดยลดลงเพียง 0.07% ในสกุลเงินดอลลาร์สหรัฐฯ ซึ่งแตกต่างจากการลดลง 1.76% ของ FTSE 100 สะท้อนให้เห็นถึงความแตกต่างในองค์ประกอบของดัชนี การจัดการเงินปันผล และการแปลงค่าเงิน
MSCI Europe TR ลดลง 0.58% เนื่องจากผลประกอบการบริษัทที่อ่อนแอลงและต้นทุนพลังงานที่สูงขึ้นกดดันความเชื่อมั่น
อเมริกาเหนือลดลง 0.78% โดยความอ่อนแอที่เกี่ยวข้องกับเทคโนโลยีส่งผลต่อการขาดทุน แม้ข้อมูลเศรษฐกิจสหรัฐฯ จะค่อนข้างแข็งแกร่ง
ในเอเชีย ญี่ปุ่นลดลง 1.48% เนื่องจากความอ่อนแอในภาคเทคโนโลยีและเงินเยนที่แข็งค่าขึ้นกดดันความเชื่อมั่น ดัชนี Nikkei ประสบกับการขายออกอย่างรุนแรงในช่วงสัปดาห์ สะท้อนให้เห็นถึงความเปราะบางของภูมิภาคต่อการเปลี่ยนแปลงความคาดหวังเกี่ยวกับการลงทุนที่เกี่ยวข้องกับ AI
จีนเป็นภูมิภาคที่อ่อนแอที่สุด ลดลง 4.52% หุ้นจีนและฮ่องกงก็อยู่ภายใต้แรงกดดันเช่นกัน โดยดัชนีหลักแตะระดับต่ำสุดในรอบหลายเดือนก่อนที่จะฟื้นตัวบางส่วน
ผลการดำเนินงานระดับภูมิภาคสะท้อนให้เห็นถึงการขายออกทั่วโลกที่ไม่เท่ากัน แม้หุ้นสหราชอาณาจักรและยุโรปจะแสดงความยืดหยุ่นที่ค่อนข้างดีในแง่ผลตอบแทนรวมสกุลเงินดอลลาร์สหรัฐฯ แต่การขาดทุนในตลาดเอเชียรุนแรงกว่ามาก โดยเฉพาะจีน
ผลการดำเนินงานระดับภูมิภาค: 19-23 ตุลาคม 2026
ที่มา: FE Analytics ดัชนีทั้งหมดคือผลตอบแทนรวมในสกุลเงิน USD ผลการดำเนินงานในอดีตไม่ใช่ตัวบ่งชี้ที่เชื่อถือได้สำหรับผลการดำเนินงานในอนาคต ข้อมูล ณ วันที่ 23 ตุลาคม 2026
ตลาดสกุลเงิน
ตลาดสกุลเงินสะท้อนให้เห็นถึงการเปลี่ยนแปลงในความคาดหวังด้านอัตราดอกเบี้ย ความแตกต่างทางเศรษฐกิจ และความต้องการสินทรัพย์ที่ปลอดภัยที่เพิ่มขึ้น
EUR/USD ปรับลดลงเล็กน้อยจากประมาณ 1.1214 สู่ 1.1202 เนื่องจากกิจกรรมทางเศรษฐกิจในเขตยูโรที่ชะลอตัวและความไม่แน่นอนทางการคลังกดดันค่าเงินยูโร
GBP/USD จบสัปดาห์ใกล้ 1.3373 ได้รับการหนุนจากตัวเลขการจ้างงานสหราชอาณาจักรที่แข็งแกร่งและอัตราเงินเฟ้อที่สูงกว่าคาด สเตอร์ลิงแตะระดับสูงสุดในรอบ 5 สัปดาห์เหนือ 1.34 ชั่วคราว เมื่อความคาดหวังว่าธนาคารกลางอังกฤษจะขึ้นอัตราดอกเบี้ยในเดือนพฤศจิกายนแข็งแกร่งมากขึ้น
USD/JPY ลดลงจาก 158.52 สู่ 156.86 ประมาณ 1.05% เนื่องจากอัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่ลดลงและการหลีกเลี่ยงความเสี่ยงที่มากขึ้นหนุนค่าเงินเยน
GBP/JPY ลดลงจาก 210.42 สู่ 209.76 กลับทิศจากกำไรก่อนหน้า เมื่อความต้องการเงินเยนแข็งแกร่งขึ้นในช่วงที่ตลาดหุ้นร่วงลงปลายสัปดาห์
โดยรวมแล้ว การเคลื่อนไหวของสกุลเงินสะท้อนให้เห็นถึงความแตกต่างที่เพิ่มขึ้นในความคาดหวังนโยบายการเงินและผลการดำเนินงานทางเศรษฐกิจ สเตอร์ลิงได้รับประโยชน์จากข้อมูลสหราชอาณาจักรที่แข็งแกร่งกว่า ขณะที่เงินเยนได้รับการสนับสนุนจากอัตราผลตอบแทนสหรัฐฯ ที่ลดลง เมื่อ Fed, ECB และ BoJ ทั้งหมดมีการประชุมในสัปดาห์หน้า แนวนโยบายของพวกเขาอาจมีผลชี้ขาดต่อทิศทางของคู่สกุลเงินหลัก
แนวโน้มและสัปดาห์ข้างหน้า
ตลาดกำลังเผชิญกับสัปดาห์ที่สำคัญสำหรับนโยบายการเงิน ข้อมูลเศรษฐกิจ และผลประกอบการบริษัท
ธนาคารกลางสหรัฐฯ (Fed) ประกาศผลการประชุมในวันพุธ ตามมาด้วย ธนาคารกลางยุโรป (ECB) ในวันพฤหัสบดี และ ธนาคารกลางญี่ปุ่น (BOJ) ในวันศุกร์ นักลงทุนจะประเมินว่าผู้กำหนดนโยบายสร้างสมดุลระหว่างเงินเฟ้อที่ยังคงดื้อรั้นกับสภาวะทางการเงินที่ตึงตัวมากขึ้นและการเติบโตทางเศรษฐกิจที่ไม่เท่าเทียมกันอย่างไร
ข้อมูล GDP ไตรมาสที่สามและอัตราเงินเฟ้อ PCE ของสหรัฐฯ จะให้ข้อมูลเพิ่มเติมเกี่ยวกับความยืดหยุ่นทางเศรษฐกิจและแรงกดดันด้านราคา ในยุโรป การเปิดเผย GDP เบื้องต้นและอัตราเงินเฟ้อระดับประเทศจะช่วยกำหนดว่ากิจกรรมทางธุรกิจที่ชะลอตัวส่งผลกระทบต่อการเติบโตในวงกว้างหรือไม่
งบประมาณของสหราชอาณาจักรในวันที่ 28 ตุลาคม จะได้รับการจับตามองอย่างใกล้ชิดสำหรับผลกระทบต่อการกู้ยืมของรัฐบาล ความน่าเชื่อถือทางการคลัง และความเชื่อมั่นของนักลงทุน
ขณะเดียวกัน Alphabet, Microsoft และ Amazon มีกำหนดรายงานผลประกอบการ แผนค่าใช้จ่ายด้านทุน รายได้คลาวด์ และผลตอบแทนการลงทุน AI จะมีความสำคัญเป็นพิเศษหลังจากการตรวจสอบมูลค่าหุ้นเทคโนโลยีที่เพิ่มขึ้นอีกครั้ง
ด้วยราคาน้ำมันที่ยังคงสูงและสภาวะทางการเงินที่สำคัญมากขึ้น คำถามสำคัญคือผลประกอบการบริษัทจะสามารถฟื้นความเชื่อมั่นในการลงทุน AI ได้หรือไม่ ในขณะที่ธนาคารกลางยังคงต่อสู้กับเงินเฟ้อที่ดื้อรั้น