

Por qué el gasto por intereses importa para los beneficios de las empresas


El gasto por intereses es el coste en que incurren las empresas cuando solicitan préstamos para financiar adquisiciones, equipos, infraestructuras u operaciones cotidianas.
Los pagos de intereses pueden absorber una mayor parte del beneficio operativo cuando aumentan los costes de financiación. Esto significa que una empresa puede mantener unos ingresos estables y un rendimiento operativo constante y, sin embargo, declarar beneficios inferiores tras los costes de financiación.
Comprender cómo funciona el gasto por intereses puede ayudar a los inversores a evaluar la rentabilidad, las obligaciones de deuda y la flexibilidad financiera de una empresa.
¿Qué es el gasto por intereses?
El gasto por intereses es el coste del endeudamiento reconocido en los estados financieros de una empresa durante un período contable.
El endeudamiento puede incluir bonos corporativos, préstamos bancarios, líneas de crédito, obligaciones de arrendamiento y otras formas de deuda. El importe prestado y el tipo de interés aplicado determinan el gasto resultante.
Consideremos una empresa simplificada que obtiene 20 millones de dólares de beneficio operativo y paga 5 millones de dólares en intereses. Esto deja 15 millones de dólares de beneficio antes de impuestos.
Si el beneficio operativo se mantiene en 20 millones de dólares pero el gasto por intereses aumenta a 8 millones de dólares, el beneficio antes de impuestos cae a 12 millones de dólares. Las ventas y el rendimiento operativo de la empresa no han cambiado, pero sus costes de financiación han aumentado.
Este es un ejemplo educativo simplificado y no representa a ninguna empresa real.
Por qué puede aumentar el gasto por intereses
El gasto por intereses puede aumentar cuando una empresa asume deuda adicional. Sustituir el endeudamiento existente a un tipo de interés más alto también puede incrementar el gasto por intereses.
A este proceso de sustitución lo denominamos refinanciación. Las empresas no siempre reembolsan íntegramente la deuda que vence con el efectivo disponible. Pueden emitir nuevos bonos u obtener nuevos préstamos para sustituir la deuda que está llegando a su fecha de vencimiento.
Si la deuda anterior tenía un tipo de interés del 3% y la deuda de sustitución cuesta un 6%, el gasto anual por intereses puede aumentar aunque el importe total de la deuda permanezca prácticamente sin cambios.
La deuda a tipo variable puede responder rápidamente a los cambios en los tipos de interés de mercado. La deuda a tipo fijo generalmente mantiene el mismo tipo de interés durante un período determinado, pero no elimina el riesgo de refinanciación. Cuando la deuda a tipo fijo vence, la empresa puede tener que sustituirla a un tipo menos favorable.
El tratamiento contable también puede afectar al gasto por intereses declarado. Algunos costes de endeudamiento relacionados con activos en desarrollo pueden incluirse inicialmente en el valor de dichos activos. Esto se conoce como intereses capitalizados. Cuando un activo está listo para su uso, pueden capitalizarse menos intereses y aparecer más de forma inmediata como gasto.
Cómo afecta el gasto por intereses al beneficio
En una cuenta de resultados simplificada, el gasto por intereses afecta a la rentabilidad de la siguiente manera:
- Ingresos
- Menos costes operativos
- Igual a beneficio operativo
- Menos gasto por intereses
- Igual a beneficio antes de impuestos
- Menos impuestos
- Igual a beneficio neto
El beneficio operativo mide el beneficio generado por las actividades principales de la empresa. El gasto por intereses aparece normalmente por debajo del beneficio operativo porque está relacionado con la forma en que se financia el negocio, en lugar de con el coste directo de la prestación de sus productos o servicios.
Por tanto, una empresa puede declarar unos ingresos y un rendimiento operativo estables, pero un beneficio neto más débil cuando aumenta el gasto por intereses.
Para una comprensión más amplia de cómo se informan los ingresos, los gastos y la rentabilidad, consulte nuestra guía sobre cómo leer los informes de resultados de las empresas.
¿Qué es el ratio de cobertura de intereses?
El ratio de cobertura de intereses compara el beneficio operativo con el gasto por intereses.
Cobertura de intereses = beneficio operativo dividido por el gasto por intereses
Si una empresa obtiene 20 millones de dólares de beneficio operativo y paga 5 millones de dólares en intereses, su cobertura de intereses es de cuatro veces.
Si el beneficio operativo se mantiene en 20 millones de dólares pero el gasto por intereses sube a 10 millones de dólares, la cobertura cae a dos veces. La empresa tiene menos margen para absorber condiciones comerciales más débiles o nuevos aumentos en los costes de endeudamiento.
Una mayor cobertura generalmente indica que los pagos de intereses están respaldados de forma más holgada por el beneficio operativo. Sin embargo, no existe un nivel único apropiado para todas las empresas. Los niveles adecuados difieren entre sectores y negocios.
Verizon: ingresos estables y gasto por intereses creciente
Verizon Communications ofrece un ejemplo útil de cómo el aumento de los costes de endeudamiento puede afectar a la rentabilidad, incluso cuando los ingresos permanecen relativamente estables.
Entre 2022 y 2025, los ingresos de Verizon se mantuvieron dentro de un rango relativamente estrecho, mientras que su gasto por intereses aumentó significativamente.
| Ejercicio fiscal | Ingresos | Gasto por intereses | Beneficio neto atribuible a Verizon |
| 2022 | 136.800 M$ | 3.600 M$ | 21.300 M$ |
| 2023 | 134.000 M$ | 5.500 M$ | 11.600 M$ |
| 2024 | 134.800 M$ | 6.600 M$ | 17.500 M$ |
| 2025 | 138.200 M$ | 6.700 M$ | 17.200 M$ |
Las razones del aumento del gasto por intereses variaron de un año a otro. En 2023, el principal factor fue el aumento de los costes de endeudamiento, con el tipo de interés medio de la deuda de Verizon subiendo del 3,7% al 4,9%.
En 2024, un factor significativo fue la reducción de los intereses capitalizados. Mientras Verizon preparaba para su uso las licencias de espectro recién adquiridas, parte de los costes de endeudamiento se incluyó en el valor de dichos activos en lugar de reconocerse de inmediato como gastos. A medida que las licencias entraron en servicio, una mayor parte de esos costes apareció como gasto por intereses. Para 2025, el gasto por intereses se había mantenido relativamente estable.
El beneficio neto siguió un patrón diferente. Cayó bruscamente en 2023 antes de recuperarse en 2024, a pesar de que el gasto por intereses continuó aumentando. Esto demuestra que los costes de financiación son solo uno de los factores que afectan a la rentabilidad. En 2023, Verizon también registró un cargo por deterioro del fondo de comercio de 5.800 millones de dólares en su división de Empresas, que reflejaba una reducción en el valor contable de ese negocio.
La posición de deuda de Verizon también ha cambiado. La deuda total aumentó de 144.000 millones de dólares a finales de 2024 a 158.200 millones de dólares a finales de 2025. Tras su adquisición de Frontier el 20 de enero de 2026, Verizon asumió aproximadamente 12.900 millones de dólares de deuda de Frontier y había reembolsado alrededor de 12.400 millones de dólares el 30 de junio de 2026.
El gráfico a continuación ofrece una perspectiva a más largo plazo de la rentabilidad y los costes de financiación de Verizon, comparando el beneficio neto anual con el gasto por intereses entre 2019 y 2025.
Beneficio neto anual y gasto por intereses de Verizon, 2019-2025
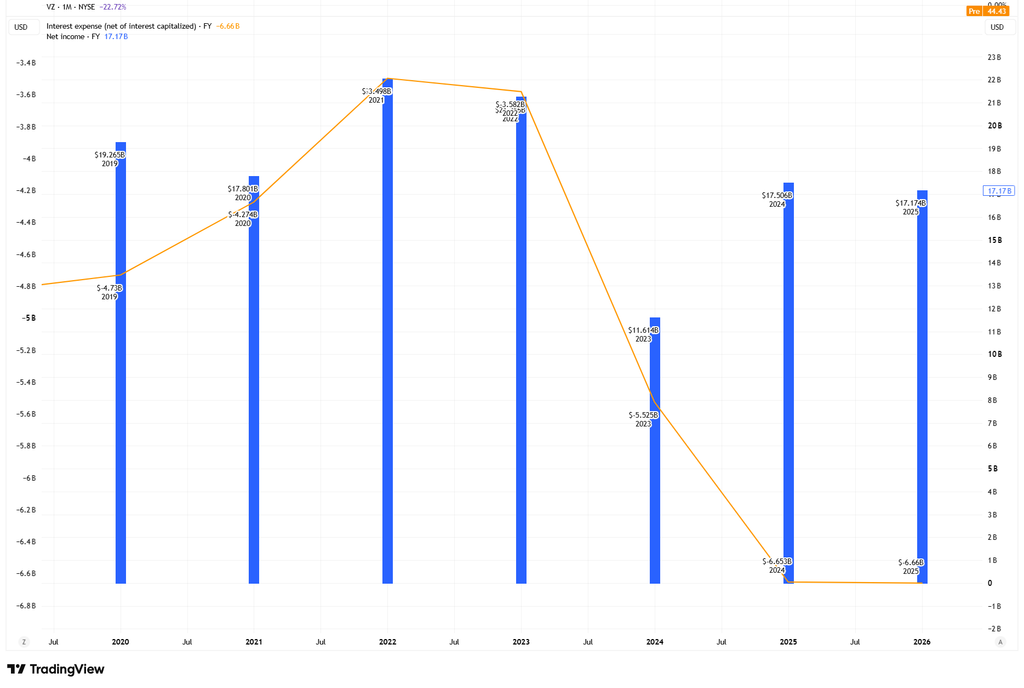
Fuente y metodología: TradingView. El gráfico compara el beneficio neto anual atribuible a Verizon y el gasto por intereses estandarizado, neto de intereses capitalizados, para los ejercicios fiscales 2019 a 2025.
Verizon presenta el beneficio neto en dólares estadounidenses, en miles de millones, como columnas azules en el eje derecho. La línea naranja en el eje izquierdo muestra el gasto por intereses en miles de millones de dólares estadounidenses. La empresa deduce el gasto por intereses de los ingresos, lo que hace que aparezca como un valor negativo. Un movimiento descendente en la línea naranja representa, por tanto, un mayor gasto por intereses. Verizon etiqueta las cifras anuales según su ejercicio fiscal. El gráfico sitúa cada columna al final de su ejercicio fiscal, por lo que la columna del EF2025 aparece sobre la etiqueta de 2026. Los datos financieros estandarizados de TradingView pueden diferir de las cifras declaradas directamente en los informes de Verizon debido a la metodología y clasificación del proveedor. El beneficio neto atribuible a Verizon excluye los importes atribuibles a participaciones no controladoras y puede, por tanto, diferir de la cifra consolidada principal de Verizon. Las cifras históricas también pueden ser revisadas.
Conclusión
El gasto por intereses muestra cómo los costes de endeudamiento afectan a la rentabilidad de las empresas. Cuando los costes de financiación aumentan más rápido que los beneficios operativos, queda menos beneficio después de intereses, incluso si los ingresos son estables.
Sin embargo, un mayor gasto por intereses no señala automáticamente dificultades financieras. Comprender por qué se endeudó una empresa, cuándo vence su deuda y si sus beneficios y flujo de caja pueden respaldar esas obligaciones ofrece una imagen más completa de su situación financiera.