


Kebimbangan Pembiayaan AI Memukul Teknologi AS Semasa Saham Defensif Meningkat | Rekap Mingguan: 12-16 Oktober 2026


Rekap Pasaran Mingguan minggu ini mengkaji perpecahan ketara merentasi pasaran global apabila kebimbangan pembiayaan AI dan inflasi AS yang lebih tinggi mencabar keyakinan pelabur.
Walaupun indeks AS yang berat teknologi merosot, saham defensif dan berorientasikan nilai bertahan dengan lebih baik, dan ekuiti Eropah mengatasi prestasi apabila pelabur menilai semula pendedahan mereka kepada syarikat berkaitan AI.
Sementara itu, inflasi pengguna dan pengeluar AS yang lebih kukuh merumitkan prospek kadar faedah, walaupun hasil Perbendaharaan merosot di tengah peningkatan permintaan terhadap aset yang lebih selamat.
Secara keseluruhan, perkembangan ini menggambarkan bagaimana pelabur menyeimbangkan aktiviti ekonomi yang berdaya tahan dengan kos pembiayaan yang lebih tinggi, penilaian teknologi dan inflasi yang berterusan.
Gambaran Keseluruhan Ekonomi
Inflasi AS meningkat pada September, merumitkan prospek kadar faedah walaupun aktiviti ekonomi kekal berdaya tahan.
Indeks Harga Pengguna meningkat 0.6% dari bulan ke bulan, naik daripada 0.4% pada Ogos, manakala inflasi tahunan meningkat kepada 3.7% daripada 3.4%. Harga petrol melonjak 9.1%, menyumbang lebih daripada separuh peningkatan bulanan. Inflasi teras meningkat 0.3% dari bulan ke bulan dan 2.6% dari tahun ke tahun.
Harga pengeluar menunjukkan tekanan yang lebih kukuh. Indeks Harga Pengeluar meningkat 1.3% dari bulan ke bulan, kenaikan bulanan terbesar sejak Mac 2022, dan 6.3% dari tahun ke tahun. Harga barangan naik 2.6%, didorong oleh peningkatan 10.8% dalam tenaga, manakala harga perkhidmatan meningkat 0.8%.
Aktiviti ekonomi kekal teguh. Jualan runcit AS meningkat 0.8% pada September, walaupun harga bahan api yang lebih tinggi menyumbang kepada peningkatan tersebut. Tidak termasuk kenderaan dan petrol, jualan meningkat 0.2%. Pengeluaran industri meningkat 0.7%, dengan kadar penggunaan kapasiti naik kepada 76.9%. Tuntutan faedah pengangguran awal meningkat hanya 1,000 kepada 199,000, menunjukkan pemberhentian kerja kekal terhad walaupun pengambilan pekerja lebih perlahan.
Buku Beige Bank Rizab Persekutuan menggambarkan keadaan pasaran buruh sebagai tidak berubah secara umum, dengan majikan kekal berhati-hati dalam pengambilan pekerja. Pengerusi Fed Kevin Warsh tidak memberikan sebarang petunjuk jelas mengenai keputusan yang diutamakannya untuk mesyuarat 27–28 Oktober. Pasaran terus menjangkakan kadar kekal tidak berubah pada Oktober, dengan kebarangkalian kenaikan terus merosot selepas ulasannya, walaupun jangkaan kenaikan lain pada Disember kekal.
Di tempat lain, ekonomi UK berkembang 0.1% dari bulan ke bulan pada Ogos, disokong oleh aktiviti pengeluaran dan pengaturcaraan komputer. Bank of England terus memantau kesan inflasi kos tenaga, manakala pasaran menjangkakan sekurang-kurangnya satu lagi kenaikan kadar sebelum akhir tahun.
Di kawasan euro, inflasi September disahkan pada 3.8%, mengekalkan kemungkinan pengetatan ECB selanjutnya dalam tumpuan. Inflasi pengguna China sedikit meningkat kepada 0.9%, manakala harga pengeluar meningkat 5.0% dari tahun ke tahun di tengah kenaikan kos minyak dan komoditi.
Gabungan aktiviti yang berdaya tahan dan inflasi yang semakin pesat membiarkan bank-bank pusat berhadapan dengan keseimbangan yang sukar antara pertumbuhan dan kestabilan harga.
Ekuiti, Bon dan Komoditi
Ekuiti
Ekuiti AS berpisah dengan ketara apabila kebimbangan terhadap pembiayaan kecerdasan buatan mencetuskan penjualan saham teknologi.
S&P 500 jatuh 1.9% dan Nasdaq Composite merosot 4.5%, menandakan minggu terlemah mereka sejak Jun. Sebaliknya, Dow Jones Industrial Average meningkat 0.7%, disokong oleh permintaan terhadap syarikat defensif dan berorientasikan nilai.
Pelabur semakin mempersoalkan sama ada pengendali pusat data yang menanggung hutang besar mampu menjana pulangan yang mencukupi untuk membenarkan pelaburan AI berskala besar. CoreWeave jatuh lebih daripada 20% sepanjang minggu, manakala syarikat semikonduktor dan teknologi lain turut tertekan.
Pendapatan suku ketiga daripada bank-bank utama AS menunjukkan gambaran yang bercampur. Pelabur memberi tumpuan kepada aktiviti dagangan, margin pinjaman, kos kredit dan prospek perjanjian perniagaan apabila kadar faedah yang lebih tinggi dan pasaran yang tidak menentu mempengaruhi prestasi.
Ekuiti Eropah terbukti lebih berdaya tahan. STOXX Europe 600 meningkat lebih daripada 2%, minggu terkuatnya sejak Jun, apabila keputusan syarikat yang menggalakkan membantu mengimbangi kelemahan dalam saham teknologi global. FTSE 100 meningkat 3.1%, minggu terbaiknya dalam enam bulan, disokong oleh pendapatan korporat, pendedahan yang lebih rendah kepada penjualan AI dan pengembangan tidak dijangka dalam KDNK bulanan UK.
Bon
Hasil bon kerajaan merosot sepanjang minggu apabila kebimbangan mengenai pembiayaan kecerdasan buatan meningkatkan permintaan terhadap aset yang lebih selamat. Hasil Perbendaharaan AS 10 tahun berakhir pada hari Jumaat pada sekitar 5.1%. Hasil gilt UK dan bon kerajaan Jerman turut melemah walaupun kebimbangan inflasi yang berterusan.
Komoditi
Minyak mentah Brent menetap pada AS$109.86 sesetan, meningkat 4.9% sepanjang minggu. Harga disokong oleh kebimbangan baharu terhadap bekalan Timur Tengah dan peningkatan serangan berhampiran Selat Hormuz.
Emas spot merosot kira-kira 0.7% sepanjang minggu kepada sekitar AS$4,165 sesusuk. Inflasi pengguna dan pengeluar yang lebih tinggi membaharui jangkaan bahawa kadar faedah AS boleh kekal ketat untuk tempoh yang lebih lama, mengurangkan daya tarikan logam yang tidak menghasilkan pulangan ini.
Prestasi Sektor
Pulangan sektor global mencerminkan peralihan ketara daripada syarikat berkaitan teknologi ke arah bahagian pasaran yang lebih defensif.
Barangan Pengguna Asas merupakan sektor terkuat, meningkat 4.49%, apabila pelabur menggemari syarikat defensif semasa penjualan teknologi. Tenaga meningkat 3.46%, disokong oleh harga minyak yang lebih tinggi, manakala Penjagaan Kesihatan meningkat 2.95%.
Utiliti meningkat 1.69% dan Kewangan meningkat 1.01%. Budi Bicara Pengguna hampir tidak berubah, merosot 0.01%, manakala Industri jatuh 0.38%.
Teknologi Maklumat & Perkhidmatan Komunikasi merupakan sektor paling lemah, merosot 6.39%, meninggalkan jurang 10.88 mata peratusan antara prestasi terkuat dan terlemah apabila kebimbangan terhadap penilaian AI dan pelaburan pusat data yang dibiayai hutang semakin sengit.
Prestasi Sektor 12-16 Oktober 2026
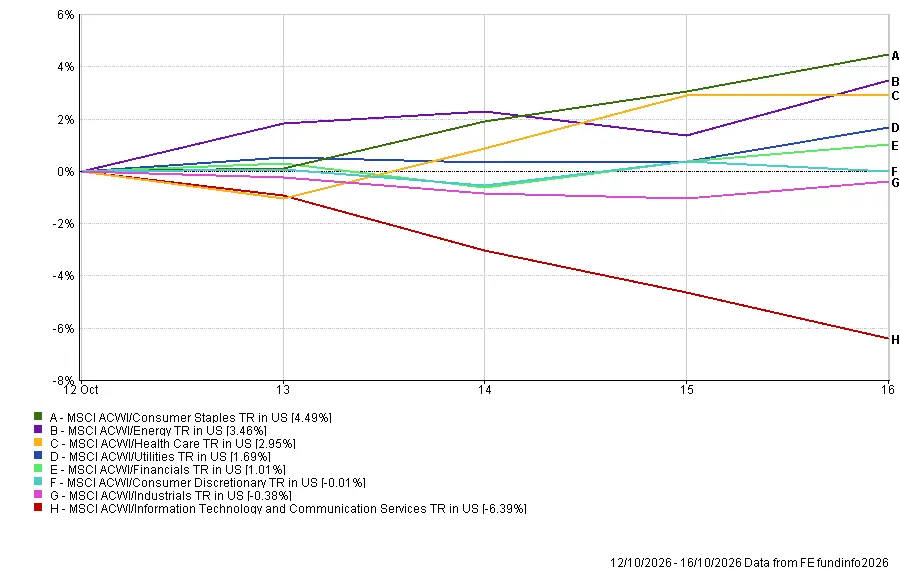
Sumber: FE Analytics. Semua indeks jumlah pulangan dalam USD. Prestasi masa lalu bukan petunjuk yang boleh dipercayai bagi prestasi masa hadapan. Data sehingga 16 Oktober 2026.
Pasaran Serantau
MSCI United Kingdom TR merupakan indeks serantau terkuat, meningkat 3.29%, disokong oleh pendedahan defensif FTSE 100 dan sterling yang lebih kukuh.
MSCI Europe TR meningkat 2.15%, mencerminkan keputusan korporat yang lebih kukuh dan penghargaan euro berbanding dolar. MSCI Japan TR merosot 1.25%, manakala MSCI China TR jatuh 1.54%.
MSCI North America TR merupakan indeks serantau paling lemah, merosot 1.79%, apabila kerugian dalam kalangan syarikat berkaitan teknologi dan kecerdasan buatan melebihi keuntungan dalam sektor defensif.
Pergerakan mata wang mempengaruhi keputusan berasaskan dolar AS. Sterling dan euro mengukuh berbanding dolar, meningkatkan pulangan UK dan Eropah yang ditukar. Yen turut mengukuh sedikit, memberikan sumbangan mata wang positif yang sederhana kepada pulangan Jepun, walaupun ini tidak mencukupi untuk mengimbangi penurunan ekuiti Jepun.
Prestasi Serantau 12-16 Oktober 2026
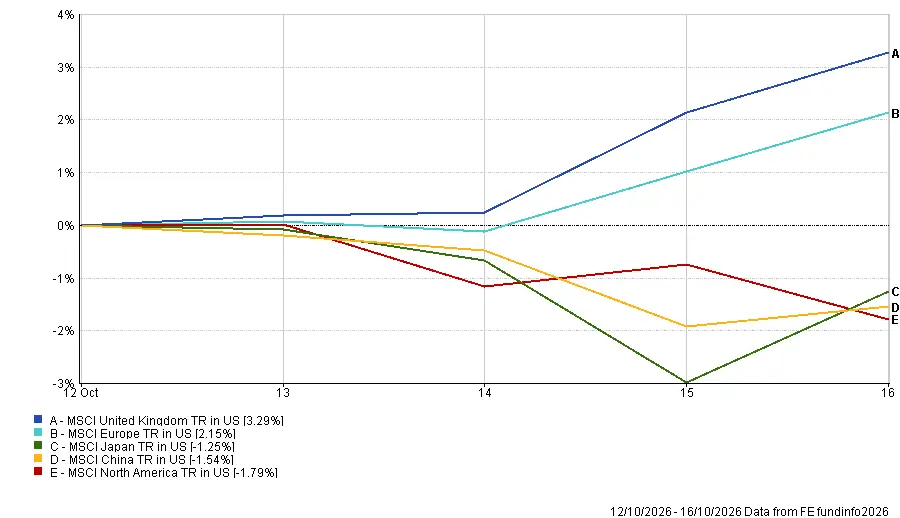
Sumber: FE Analytics. Semua indeks jumlah pulangan dalam USD. Prestasi masa lalu bukan petunjuk yang boleh dipercayai bagi prestasi masa hadapan. Data sehingga 16 Oktober 2026.
Pasaran Mata Wang
Dolar AS melemah berbanding euro dan sterling apabila hasil Perbendaharaan merosot dan jangkaan kenaikan kadar Fed pada Oktober berkurangan.
EUR/USD meningkat daripada 1.1200 kepada 1.1240, mencerminkan kekuatan euro berbanding dolar.
GBP/USD meningkat daripada 1.3236 kepada 1.3329, disokong oleh pengembangan tidak dijangka dalam KDNK bulanan UK dan kelemahan dolar yang lebih luas.
USD/JPY merosot daripada 158.25 kepada 158.01, menunjukkan penghargaan yen yang sederhana.
GBP/JPY meningkat daripada 209.57 kepada 210.62, apabila sterling mengukuh berbanding yen.
Secara keseluruhan, kelemahan dolar menyumbang kepada pulangan berasaskan dolar AS yang lebih kukuh bagi ekuiti UK dan Eropah, mengukuhkan perbezaan prestasi serantau yang dilihat sepanjang minggu.
Prospek dan Minggu Hadapan
Perhatian kini beralih kepada KDNK suku ketiga China, pengeluaran industri dan jualan runcit pada hari Isnin, menawarkan pandangan baharu tentang keseimbangan antara pertumbuhan eksport dan permintaan domestik yang lemah.
Di UK, data pasaran buruh tiba pada hari Selasa, diikuti oleh inflasi pada hari Rabu dan jualan runcit pada hari Jumaat. Pelabur akan menilai sama ada pertumbuhan upah dan tekanan harga yang berterusan mengukuhkan hujah untuk kenaikan kadar Bank of England yang lain.
Di AS, permulaan perumahan dan permit pembinaan dijangka pada hari Selasa, diikuti oleh tuntutan faedah pengangguran mingguan pada hari Khamis. Indeks pengurus pembelian Oktober awal dan bacaan sentimen pengguna Universiti Michigan akhir tiba pada hari Jumaat, menawarkan pandangan lanjut mengenai momentum ekonomi dan jangkaan inflasi.
Pegawai Rizab Persekutuan telah memasuki tempoh sekatan mereka menjelang mesyuarat polisi 27-28 Oktober, menyerahkan data ekonomi untuk membentuk jangkaan pasaran.
Sementara itu, musim pendapatan berterusan dengan Netflix, Tesla, IBM, Texas Instruments, Procter & Gamble dan American Express. Pelabur akan memerhati bukti pulangan yang mampan daripada pelaburan AI, permintaan pengguna yang berdaya tahan dan keupayaan syarikat untuk menguruskan kos pembiayaan dan tenaga yang lebih tinggi.
Persoalan utama adalah sama ada pendapatan korporat boleh memulihkan keyakinan terhadap penilaian teknologi apabila inflasi yang berterusan mengekalkan jangkaan kadar faedah pada paras tinggi.