



Saham AS Meningkat ketika Optimisme AI Bertemu Tekanan Inflasi | Rekap Mingguan: 5-9 Oktober 2026


Rekap Pasaran Mingguan kami mengkaji semula satu minggu di mana ekuiti AS mencapai paras rekod tertinggi, walaupun inflasi yang berterusan, hasil bon yang tinggi dan kenaikan harga tenaga membuatkan pelabur berhati-hati.
Kecerdasan buatan kekal sebagai sumber optimisme, namun semangat itu tidak tercermin secara merata di seluruh pasaran. Sektor tenaga dan defensif mengatasi prestasi pasaran, manakala syarikat berkaitan teknologi menghadapi penelitian yang semakin meningkat terhadap penilaian dan kos pembiayaan.
Sementara itu, data ekonomi AS yang kukuh dan minit mesyuarat terkini Rizab Persekutuan mengukuhkan jangkaan bahawa kadar faedah mungkin kekal tinggi, menyebabkan pasaran memberi tumpuan kepada keseimbangan antara pertumbuhan ekonomi dan inflasi.
Pembukaan ini memberikan pembaca perkembangan utama tanpa mendedahkan setiap statistik yang berikut.
Gambaran Keseluruhan Ekonomi
Pasaran mengimbangi ketahanan ekonomi yang berterusan dengan inflasi yang berlarutan, harga tenaga yang tinggi dan ketidaktentuan mengenai langkah seterusnya bagi bank-bank pusat utama.
Minit mesyuarat Rizab Persekutuan pada 15-16 September menunjukkan bahawa kebanyakan penggubal dasar menjangkakan satu lagi kenaikan kadar faedah sebelum penghujung 2026. Inflasi kekal sebagai kebimbangan utama, dengan kemajuan terhad ke arah sasaran 2%, walaupun pertumbuhan pekerjaan yang lebih lemah menyokong pendekatan yang lebih berhati-hati terhadap masa penaikan selanjutnya.
Aktiviti perkhidmatan AS terus berkembang pada bulan September, walaupun momentum melambat. PMI Perkhidmatan ISM menurun kepada 54.9 daripada 55.4 pada bulan Ogos. Komponen pekerjaan kembali ke fasa pengembangan pada 50.1, manakala indeks harga meningkat kepada 74.0, paras tertinggi sejak Julai 2022, menunjukkan tekanan kos yang berterusan.
Tuntutan ganti rugi pengangguran awal turun sebanyak 2,000 kepada 197,000 dalam minggu berakhir 3 Oktober, menunjukkan bahawa pemberhentian pekerja kekal terhad walaupun pengambilan pekerja lebih perlahan. Walau bagaimanapun, data awal Universiti Michigan menunjukkan sentimen pengguna jatuh kepada 46.3 pada Oktober daripada 48.1 pada September. Jangkaan inflasi satu tahun meningkat kepada 4.7%, manakala jangkaan lima tahun naik kepada 3.5%.
Akaun mesyuarat September Bank Pusat Eropah menunjukkan sokongan sebulat suara terhadap kenaikan kadar 0.25 mata peratusan yang terdahulu. Penggubal dasar mengakui bahawa risiko inflasi masih condong ke atas, walaupun beberapa pegawai berhujah bahawa inflasi teras yang stabil dan jangkaan jangka panjang yang terpaut mengurangkan keperluan untuk kenaikan selanjutnya yang segera.
Pengeluaran perindustrian Jerman meningkat 2.0% bulan ke bulan pada Ogos, disokong oleh output pembinaan dan jentera. Di Jepun, pendapatan tunai purata meningkat 3.8% tahun ke tahun, manakala perbelanjaan isi rumah turun 3.1%. Pasaran China dibuka semula selepas cuti Minggu Emas, dengan data ekonomi utama yang terhad diterbitkan dalam tempoh dagangan yang dipendekkan.
Data minggu ini menunjukkan ekonomi yang kekal kukuh walaupun terdapat tanda-tanda pekerjaan dan keyakinan pengguna yang semakin lemah. Dengan tekanan inflasi yang masih tinggi, bank-bank pusat mempunyai sedikit sebab untuk memberi isyarat peralihan cepat daripada dasar yang ketat.
Ekuiti, Bon dan Komoditi
Ekuiti
Ekuiti AS mencatatkan kemajuan sepanjang minggu, dengan S&P 500 naik 1.2%, Purata Perindustrian Dow Jones meningkat 0.9% dan Nasdaq Composite menambah 0.6%. Kedua-dua S&P 500 dan Nasdaq mencapai paras rekod tertinggi apabila pelabur terus memihak kepada syarikat yang terdedah kepada pelaburan kecerdasan buatan dan pusat data.
Namun begitu, semangat menjadi lebih selektif apabila minggu berakhir. Pelabur menilai semula penilaian teknologi dan kos pembiayaan yang berkaitan dengan infrastruktur AI berskala besar, manakala laporan mengenai prospek hasil OpenAI dan rancangan pengumpulan dana menambah persoalan tentang jangkaan pertumbuhan jangka panjang sektor tersebut.
PepsiCo melaporkan peningkatan 5.6% dalam hasil bersih suku ketiga dan pertumbuhan hasil organik 3.1%, walaupun ia menurunkan panduan pertumbuhan pendapatan teras sepanjang tahun. Delta Air Lines mengurangkan ramalan keuntungan tahunan apabila kos bahan bakar yang jauh lebih tinggi mengatasi permintaan penumpang yang kukuh dan tambang yang lebih tinggi.
Ekuiti Eropah pulih pada hari Jumaat apabila harga minyak dan hasil bon mereda. STOXX Europe 600 menamatkan minggu dengan kenaikan marginal selepas penurunan awal yang dikaitkan dengan harga tenaga, kebimbangan inflasi dan ketidaktentuan fiskal Perancis. FTSE 100 naik 0.9%, dibantu oleh penurunan hasil gilt pada hari Jumaat.
Bon
Hasil Perbendaharaan AS 10 tahun meningkat kepada 5.364% pada hari Rabu, paras tertinggi sejak 2002, sebelum berundur kepada kira-kira 5.26% pada hari Jumaat. Walaupun mencapai paras tertinggi berbilang dekad, hasil tersebut menurun sekitar 3.5 mata asas sepanjang minggu penuh. Hasil gilt UK dan bon kerajaan kawasan euro juga mereda pada hari Jumaat selepas mencapai paras tertinggi berbilang dekad lebih awal dalam minggu tersebut.
Komoditi
Minyak mentah Brent menetap pada AS$104.72 sesuku tong, memperoleh kira-kira 2.4% sepanjang minggu. Harga disokong oleh kebimbangan bekalan di Timur Tengah dan penutupan lebih daripada 70% pengeluaran minyak mentah Teluk Mexico AS apabila Taufan Isaias menghampiri.
Emas spot meningkat kira-kira 1.3% sepanjang minggu kepada sekitar AS$4,194 sesuku tong. Pembelian pada harga rendah menyokong logam tersebut selepas ia mencapai paras terendah dua bulan, walaupun kadar faedah yang tinggi dan dolar yang kukuh kekal sebagai faktor penghambat.
Prestasi Sektor
Tenaga memimpin prestasi sektor global dengan kenaikan 3.57%, disokong oleh harga minyak mentah yang lebih tinggi dan kebimbangan mengenai gangguan bekalan geopolitik dan berkaitan cuaca. Keperluan Pengguna menyusul dengan dekat, memberikan pulangan 3.53%.
Utiliti naik 2.56%, Budi Bicara Pengguna maju 2.51% dan Penjagaan Kesihatan meningkat 2.02%, manakala Kewangan bertambah 0.52%.
Walaupun tumpuan berterusan terhadap kecerdasan buatan, Teknologi Maklumat dan Perkhidmatan Komunikasi menyusut 0.37% apabila pelabur menjadi lebih selektif terhadap syarikat berkaitan teknologi. Perindustrian mencatatkan prestasi paling lemah, jatuh 1.19%.
Perbezaan ini menonjolkan ciri penting minggu tersebut: indeks utama AS mencatatkan kemajuan, tetapi kepimpinan sektor beralih ke arah tenaga dan kawasan pasaran yang lebih defensif.
Prestasi Sektor 5-9 Oktober 2026
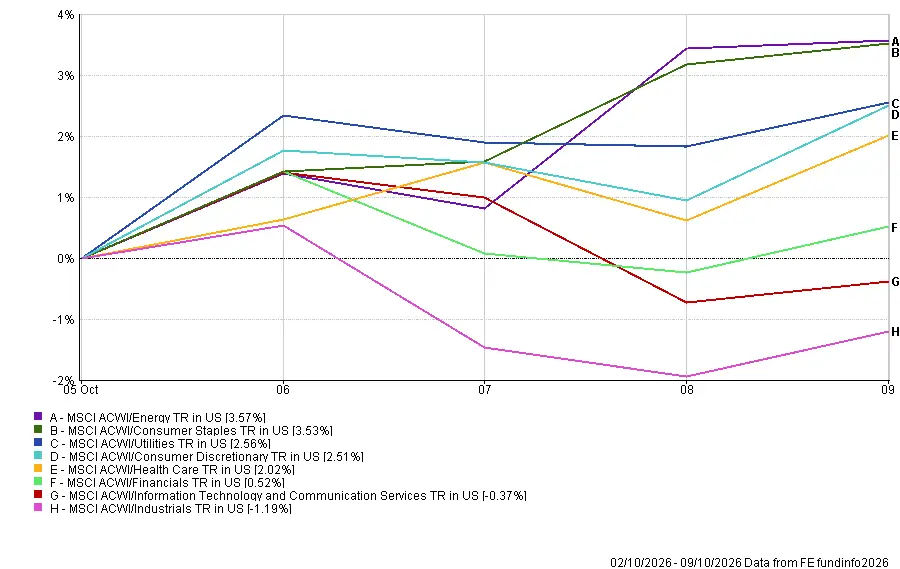
Sumber: FE Analytics. Semua indeks jumlah pulangan dalam USD. Prestasi lalu bukan petunjuk prestasi masa hadapan yang boleh dipercayai. Data sehingga 9 Oktober 2026.
Pasaran Serantau
China merupakan pasaran serantau terkuat, dengan Indeks Jumlah Pulangan MSCI China memperoleh 1.22% dalam sebutan dolar AS semasa minggu dagangan yang dipendekkan oleh cuti. Amerika Utara menyusul dengan kenaikan 1.14%, mencerminkan keuntungan merentas pasaran ekuiti utama AS.
United Kingdom maju 0.58%, manakala Eropah menyusut 0.65%. Jepun mencatatkan prestasi serantau paling lemah, jatuh 1.57%.
Pergerakan mata wang turut mempengaruhi pulangan bagi pelabur dolar AS. Euro dan yen yang lebih lemah mengurangkan pulangan yang diterjemahkan daripada Eropah dan Jepun, manakala prestasi sterling yang agak stabil berbanding dolar mengehadkan kesan mata wang ke atas ekuiti UK.
Keputusan menunjukkan perbezaan serantau yang jelas, dengan China dan Amerika Utara mengatasi prestasi pasaran manakala pasaran Eropah dan Jepun menghadapi minggu yang lebih sukar.
Prestasi Serantau 5-9 Oktober 2026
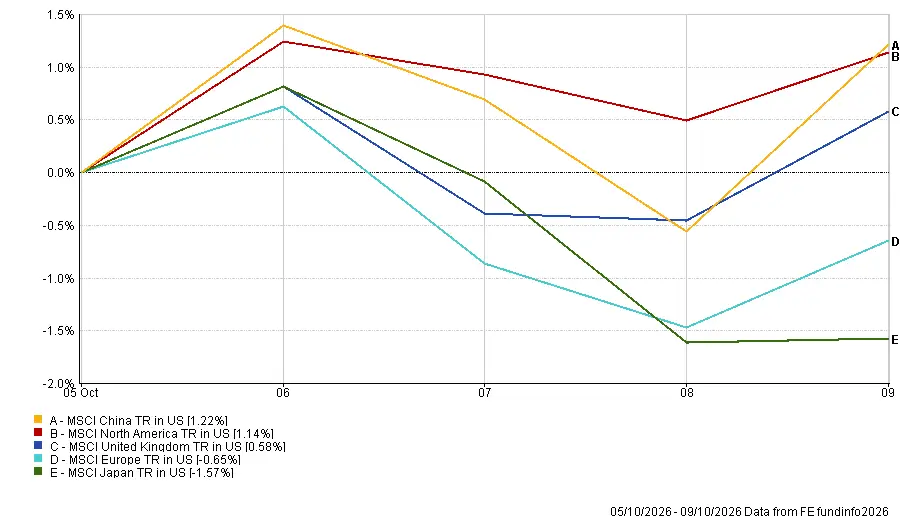
Sumber: FE Analytics. Semua indeks jumlah pulangan dalam USD. Prestasi lalu bukan petunjuk prestasi masa hadapan yang boleh dipercayai. Data sehingga 9 Oktober 2026.
Pasaran Mata Wang
Dolar AS mengukuh berbanding euro dan yen apabila hasil Perbendaharaan yang tinggi dan jangkaan pengetatan Rizab Persekutuan selanjutnya terus menyokong mata wang tersebut.
EUR/USD menyusut daripada paras pembukaan hari Isnin sebanyak 1.1258 kepada penutupan hari Jumaat pada 1.1202. Kebimbangan mengenai kewangan kerajaan Eropah dan prospek dasar ECB yang berhati-hati turut menekan euro.
GBP/USD hampir tidak berubah, bergerak daripada 1.3241 kepada 1.3235 sepanjang minggu.
Berbanding yen, dolar maju apabila perbezaan kadar faedah antara AS dan Jepun terus memihak kepada mata wang AS. USD/JPY naik daripada 157.72 kepada 158.34, manakala GBP/JPY meningkat daripada 208.87 kepada 209.56.
Secara keseluruhan, dolar kekal kukuh, dengan euro dan yen menghadapi tekanan yang lebih besar berbanding sterling.
Prospek dan Minggu Hadapan
Perhatian kini beralih kepada Indeks Harga Pengguna AS September pada hari Rabu, diikuti oleh harga pengeluar, jualan runcit dan tuntutan ganti rugi pengangguran awal pada hari Khamis. Pengeluaran perindustrian serta harga import dan eksport dijadualkan pada hari Jumaat. Secara keseluruhan, pengeluaran data ini akan membantu pasaran menilai sama ada inflasi kekal cukup berterusan untuk mewajarkan satu lagi kenaikan kadar Rizab Persekutuan.
Di Eropah, KDNK bulanan UK, pengeluaran perindustrian, output pembinaan dan data perdagangan akan memberikan kemas kini mengenai aktiviti ekonomi. Pengeluaran perindustrian kawasan euro dan bacaan inflasi September yang muktamad juga akan memberikan bukti lanjut mengenai keseimbangan antara pertumbuhan dan tekanan harga.
Musim pendapatan suku ketiga AS bermula dengan JPMorgan Chase, Goldman Sachs, Wells Fargo dan Citigroup pada hari Selasa, diikuti oleh Bank of America dan Morgan Stanley pada hari Rabu. Selain keputusan utama, pelabur akan memerhati apa yang dikatakan oleh eksekutif bank mengenai kewangan pengguna, syarat pinjaman dan kesan kos pinjaman yang tinggi.
Dengan data inflasi, pendapatan bank, hasil Perbendaharaan dan harga minyak semuanya menjadi tumpuan, pasaran menghadapi satu lagi ujian sama ada ketahanan ekonomi dapat terus menyokong ekuiti tanpa mengukuhkan jangkaan dasar monetari yang lebih ketat.