



AI 낙관론과 인플레이션 압박 속 미국 증시 상승 | 주간 시장 리캡: 2026년 10월 5~9일


이번 주간 시장 리캡은 지속적인 인플레이션, 높은 채권 수익률, 유가 상승으로 투자자들이 신중한 태도를 유지하는 가운데서도 미국 증시가 사상 최고치를 경신한 한 주를 다룹니다.
인공지능은 여전히 낙관론의 원천으로 작용했지만, 그 열기가 시장 전반에 고르게 반영되지는 않았습니다. 에너지 및 방어적 섹터가 상대적으로 강세를 보인 반면, 기술 관련 기업들은 밸류에이션과 자금조달 비용에 대한 시장의 면밀한 검토에 직면했습니다.
한편, 견조한 미국 경제 지표와 연방준비제도(Fed)의 최신 의사록은 금리가 당분간 높은 수준을 유지할 수 있다는 전망을 뒷받침하며, 시장의 관심이 경제 성장과 인플레이션 간의 균형에 집중되는 모습이었습니다.
이 도입부는 이후 제시될 모든 세부 통계를 미리 공개하지 않으면서 주요 동향을 독자에게 전달합니다.
경제 개요
시장은 지속적인 경제 회복력과 함께 고착화된 인플레이션, 높은 에너지 가격, 주요 중앙은행의 향후 행보를 둘러싼 불확실성 사이에서 균형을 유지하는 흐름을 보였습니다.
연준의 9월 15~16일 회의 의사록에 따르면, 대다수 정책 입안자들이 2026년 말 이전에 추가 금리 인상이 한 차례 더 필요할 것으로 예상했습니다. 인플레이션은 여전히 핵심 현안으로 2% 목표치를 향한 진전이 제한적이었으나, 고용 증가세 둔화는 추가 긴축 시기를 보다 신중하게 접근해야 한다는 근거로 작용했습니다.
미국 서비스업 활동은 9월에도 확장세를 이어갔으나 모멘텀은 다소 약화됐습니다. ISM 서비스업 PMI는 8월의 55.4에서 54.9로 하락했습니다. 고용 지수는 50.1로 다시 확장 국면에 진입했으며, 가격 지수는 74.0으로 상승해 2022년 7월 이후 최고치를 기록하며 지속적인 비용 압박을 시사했습니다.
10월 3일 마감 주간의 신규 실업수당 청구 건수는 2,000건 감소한 197,000건으로, 채용 속도가 둔화됐음에도 대규모 해고는 제한적임을 시사했습니다. 다만, 미시간대학교의 10월 소비자 심리 예비치는 9월의 48.1에서 46.3으로 하락했습니다. 1년 기대 인플레이션은 4.7%로 상승했으며, 5년 기대 인플레이션도 3.5%로 높아졌습니다.
유럽중앙은행(ECB)의 9월 회의록에는 직전 0.25%포인트 금리 인상에 대한 만장일치의 지지가 나타났습니다. 정책 입안자들은 인플레이션 위험이 여전히 상방으로 기울어져 있다고 인정했지만, 일부 위원들은 핵심 인플레이션의 안정세와 장기 기대 인플레이션의 안정적 고착을 근거로 즉각적인 추가 인상의 필요성이 낮다고 주장했습니다.
독일의 8월 산업생산은 건설 및 기계 부문의 호조에 힘입어 전월 대비 2.0% 증가했습니다. 일본에서는 평균 현금 급여가 전년 대비 3.8% 증가한 반면, 가계 소비는 3.1% 감소했습니다. 중국 시장은 황금주 연휴 이후 재개장했으며, 단축 거래 기간 동안 주요 경제 지표 발표는 제한적이었습니다.
이번 주 데이터는 고용 및 소비자 신뢰 지수의 둔화 신호에도 불구하고 경제가 전반적으로 견조함을 유지하고 있음을 시사했습니다. 인플레이션 압박이 여전히 높은 상황에서 중앙은행들은 긴축적 통화정책에서 빠르게 선회할 이유가 거의 없었습니다.
주식, 채권 및 원자재
주식
미국 증시는 한 주간 상승세를 보였으며, S&P 500은 1.2%, 다우존스 산업평균지수는 0.9%, 나스닥 종합지수는 0.6% 각각 올랐습니다. S&P 500과 나스닥 모두 사상 최고치를 경신했으며, 투자자들은 인공지능 및 데이터센터 투자에 노출된 기업들을 선호하는 흐름을 이어갔습니다.
다만 주 후반으로 갈수록 투자자들의 선택이 더욱 까다로워졌습니다. 기술주 밸류에이션과 대규모 AI 인프라 구축에 따른 자금조달 비용에 대한 재평가가 이루어졌으며, OpenAI의 매출 전망 및 자금 조달 계획에 관한 보도는 해당 섹터의 장기 성장 기대치에 대한 의구심을 더했습니다.
펩시코는 3분기 순매출이 5.6% 증가하고 유기적 매출이 3.1% 성장했다고 발표했으나, 연간 핵심 이익 성장 가이던스를 하향 조정했습니다. 델타 항공은 연료비가 크게 증가해 견조한 여객 수요 및 높은 항공 요금에 의한 수익을 상쇄함에 따라 연간 수익 전망을 낮췄습니다.
유럽 증시는 금요일 유가 및 채권 수익률 하락과 함께 반등했습니다. STOXX 유럽 600 지수는 유가 상승, 인플레이션 우려, 프랑스 재정 불확실성에 따른 초반 하락 이후 주간 기준 소폭 상승 마감했습니다. FTSE 100 지수는 금요일 영국 국채 수익률 하락에 힘입어 0.9% 올랐습니다.
채권
미국 10년물 국채 수익률은 수요일에 2002년 이후 최고치인 5.364%까지 상승한 뒤 금요일에는 약 5.26%로 후퇴했습니다. 수십 년 만의 최고치에 도달했음에도 주간 기준으로는 약 3.5bp 하락했습니다. 영국 국채 및 유로존 정부채 수익률도 주 초반 수십 년 만의 최고치를 기록한 이후 금요일에 소폭 하락했습니다.
원자재
브렌트유는 배럴당 104.72달러에 마감되며 주간 기준 약 2.4% 상승했습니다. 중동 공급 불안과 허리케인 아이세아이어스 접근으로 미국 멕시코만 원유 생산의 70% 이상이 중단된 점이 유가를 지지했습니다.
현물 금 가격은 주간 기준 약 1.3% 상승해 온스당 약 4,194달러를 기록했습니다. 2개월 최저치 도달 이후 저가 매수세가 금 가격을 지지했으나, 높은 금리 수준과 강달러는 여전히 상승 부담 요인으로 작용했습니다.
섹터 성과
에너지 섹터는 3.57%의 수익률로 글로벌 섹터 성과를 주도했으며, 원유 가격 상승과 지정학적·기상 관련 공급 차질 우려가 이를 뒷받침했습니다. 필수 소비재 섹터는 3.53%의 수익률로 뒤를 이었습니다.
유틸리티는 2.56% 상승했으며, 임의 소비재는 2.51%, 헬스케어는 2.02% 각각 올랐습니다. 금융 섹터는 0.52% 상승했습니다.
인공지능에 대한 지속적인 관심에도 불구하고, 투자자들이 기술 관련 기업들에 대해 보다 선별적인 접근을 취하면서 정보기술 및 커뮤니케이션 서비스 섹터는 0.37% 하락했습니다. 산업재 섹터는 1.19% 하락하며 가장 부진한 성과를 기록했습니다.
이러한 격차는 이번 주의 중요한 특징을 잘 보여줍니다. 미국 주요 지수는 상승했지만, 섹터 리더십이 에너지와 방어적 시장 영역으로 이동했다는 점입니다.
섹터 성과: 2026년 10월 5~9일
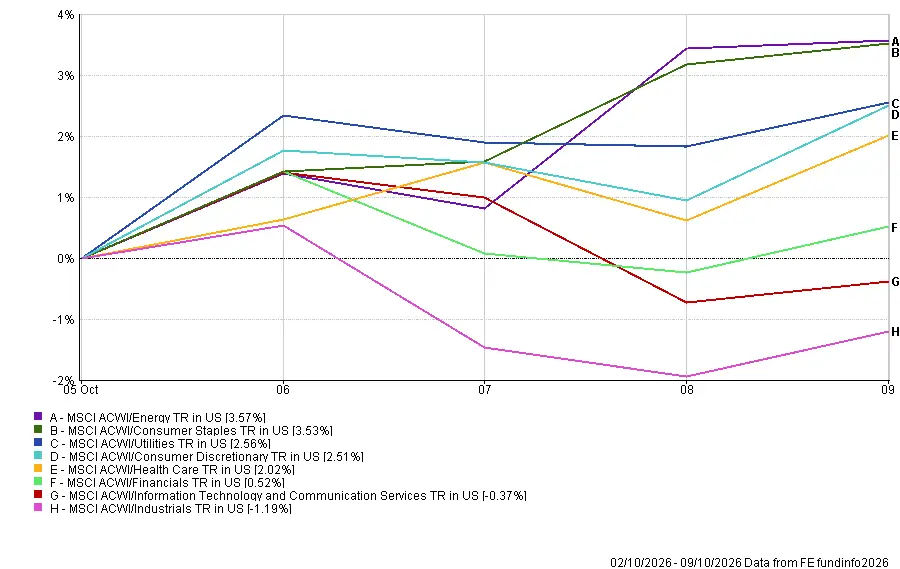
출처: FE Analytics. 모든 지수는 USD 기준 총 수익률입니다. 과거 성과는 미래 성과를 보장하지 않습니다. 데이터 기준일: 2026년 10월 9일.
지역별 시장
중국은 단축 거래 주간 동안 MSCI 중국 총 수익률 지수가 미 달러 기준 1.22% 상승하며 가장 강한 지역 시장 성과를 기록했습니다. 북미는 미국 주요 증시의 상승을 반영해 1.14% 오르며 뒤를 이었습니다.
영국은 0.58% 상승한 반면, 유럽은 0.65% 하락했습니다. 일본은 1.57% 하락하며 지역별 성과에서 가장 부진한 결과를 기록했습니다.
환율 변동 역시 미 달러 기준 투자자들의 수익에 영향을 미쳤습니다. 유로화와 엔화 약세는 유럽 및 일본 투자의 환산 수익률을 낮췄으며, 파운드화가 달러 대비 비교적 안정적인 흐름을 유지해 영국 주식의 환율 영향은 제한적이었습니다.
이번 결과는 뚜렷한 지역별 양극화를 보여줬습니다. 중국과 북미가 강세를 보인 반면, 유럽과 일본 시장은 더 어려운 한 주를 보냈습니다.
지역별 성과: 2026년 10월 5~9일
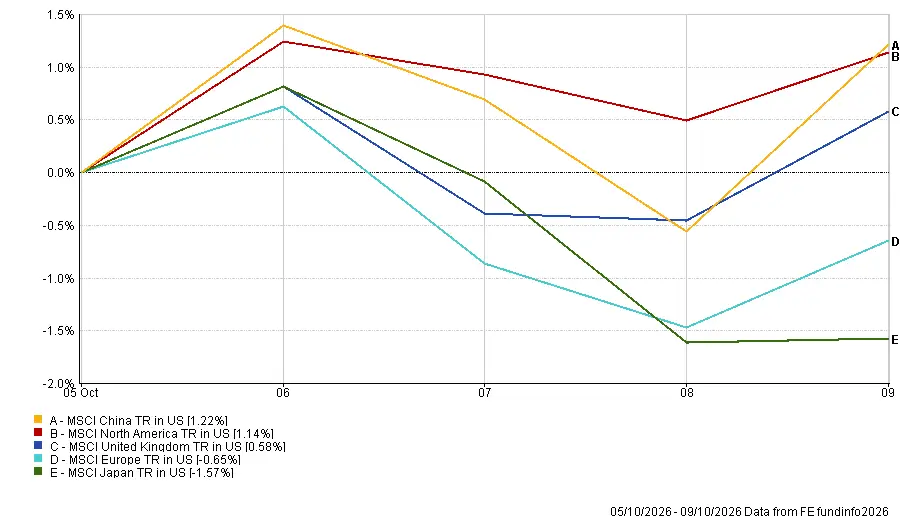
출처: FE Analytics. 모든 지수는 USD 기준 총 수익률입니다. 과거 성과는 미래 성과를 보장하지 않습니다. 데이터 기준일: 2026년 10월 9일.
외환 시장
높은 미 국채 수익률과 연준의 추가 긴축에 대한 기대가 달러화를 계속 지지하며, 미 달러는 유로화 및 엔화 대비 강세를 보였습니다.
EUR/USD는 월요일 시가 1.1258에서 금요일 종가 1.1202로 하락했습니다. 유럽 각국 정부의 재정에 대한 우려와 ECB의 신중한 통화정책 기조 역시 유로화에 하방 압력으로 작용했습니다.
GBP/USD는 주간 기준 큰 변동 없이 1.3241에서 1.3235로 소폭 이동했습니다.
엔화 대비 달러는 미·일 간 금리 차이가 달러화에 유리하게 작용하며 강세를 이어갔습니다. USD/JPY는 157.72에서 158.34로 상승했으며, GBP/JPY는 208.87에서 209.56으로 올랐습니다.
전반적으로 달러는 강세를 유지했으며, 파운드화보다 유로화와 엔화가 더 큰 하락 압박을 받았습니다.
전망 및 다음 주 주요 일정
이제 시장의 관심은 수요일 발표 예정인 9월 미국 소비자물가지수(CPI)로 향하며, 목요일에는 생산자물가지수, 소매 판매 및 신규 실업수당 청구 건수가 발표됩니다. 금요일에는 산업생산 및 수출입물가 지표가 예정돼 있습니다. 이들 지표는 인플레이션이 연준의 추가 금리 인상을 정당화할 만큼 지속적인지를 시장이 평가하는 데 중요한 근거가 될 것입니다.
유럽에서는 영국의 월간 GDP, 산업생산, 건설 생산 및 무역 지표가 경제 활동 현황을 업데이트할 예정입니다. 유로존 산업생산과 9월 최종 인플레이션 수치도 성장과 물가 압박 간의 균형에 대한 추가적인 단서를 제공할 것입니다.
미국의 3분기 실적 시즌은 화요일 JP모건 체이스, 골드만삭스, 웰스파고, 씨티그룹을 시작으로, 수요일에는 뱅크오브아메리카와 모건스탠리가 실적을 발표합니다. 투자자들은 헤드라인 실적 수치 외에도 은행 최고경영자들이 소비자 재무 상태, 대출 여건, 높은 차입 비용의 영향에 대해 어떤 발언을 하는지 주목할 것입니다.
인플레이션 지표, 은행 실적, 미 국채 수익률, 유가가 모두 시장의 주요 관심사로 부각되는 가운데, 경제 회복력이 통화 긴축 기대를 강화하지 않으면서도 증시를 계속 지지할 수 있는지를 확인하는 또 하나의 시험대가 될 것입니다.