



Đánh Giá Thị Trường Q3 2026: Dầu Mỏ, Lạm Phát và Lãi Suất Cao Định Hình Lại Thị Trường Toàn Cầu


Báo cáo Đánh Giá Thị Trường Q3 2026 của chúng tôi phân tích một quý được định hình bởi áp lực lạm phát tái xuất. Giá dầu tăng vọt và lợi suất trái phiếu tiếp tục leo thang. Các thị trường cổ phiếu lớn vẫn duy trì sức bền đáng ngạc nhiên.
Quý III năm 2026 đã kiểm tra sức bền mà thị trường đã lấy lại được trong Q2. Sau khi giá năng lượng giảm và lạm phát hạ nhiệt giúp khôi phục niềm tin hồi đầu năm, Q3 chứng kiến sự đảo chiều mạnh mẽ. Giá dầu tăng vọt do xung đột ở Trung Đông làm gián đoạn thị trường năng lượng. Lo ngại về lạm phát quay trở lại, và lợi suất trái phiếu toàn cầu tăng mạnh.
Bất chấp những áp lực này, thị trường cổ phiếu vẫn thể hiện sức bền đáng kể. Lợi nhuận doanh nghiệp vững mạnh, đầu tư liên tục vào trí tuệ nhân tạo và hoạt động kinh tế tích cực đã giúp bù đắp tác động của các điều kiện tài chính thắt chặt hơn. Tuy nhiên, vị thế dẫn dắt thị trường lại dịch chuyển một lần nữa, khi ngành năng lượng trở lại vị trí tiên phong trong khi một số ngành chu kỳ và phòng thủ gặp khó khăn.
Kết quả là một quý được định hình không phải bởi khẩu vị rủi ro rộng rãi mà bởi sự chọn lọc trên các thị trường và lĩnh vực. Cổ phiếu vẫn giữ mức tăng trưởng dương tại một số thị trường lớn, nhưng chi phí vay tăng và rủi ro lạm phát tái hiện đã tạo ra bối cảnh khó khăn hơn cho thu nhập cố định và các tài sản nhạy cảm với lãi suất.
Bối Cảnh Kinh Tế Vĩ Mô
Điều kiện kinh tế phân hóa giữa các khu vực trong Q3 khi giá năng lượng tăng, áp lực lạm phát tái xuất và kỳ vọng chính sách tiền tệ thay đổi định hình triển vọng toàn cầu.
Hoa Kỳ
Nền kinh tế Mỹ vẫn duy trì sức bền trong Q3, được hỗ trợ bởi chi tiêu tiêu dùng, đầu tư kinh doanh mạnh mẽ và chi tiêu vốn liên tục gắn với trí tuệ nhân tạo. Thị trường lao động vẫn tương đối ổn định, trong khi hoạt động kinh tế tiếp tục mở rộng với tốc độ vững chắc. Tuy nhiên, sự tăng vọt của giá năng lượng đã làm phức tạp thêm triển vọng lạm phát, đảo ngược một phần tiến triển đã đạt được trong Q2.
Cục Dự trữ Liên bang giữ nguyên lãi suất vào tháng 7 trước khi nâng dải mục tiêu lãi suất quỹ liên bang thêm 25 điểm cơ bản lên 3,75%-4,00% vào tháng 9 khi lạm phát vẫn còn trên mức mục tiêu. Mặc dù một số thước đo lạm phát cho thấy dấu hiệu hạ nhiệt vào cuối quý, các nhà hoạch định chính sách tiếp tục cân bằng giữa áp lực giá dai dẳng và thị trường lao động vẫn còn nhìn chung lành mạnh. Sự dịch chuyển sang kỳ vọng chính sách thắt chặt hơn đã góp phần làm lợi suất Trái phiếu Kho bạc Mỹ tăng đáng kể trong quý.
Châu Âu
Châu Âu đối mặt với sự kết hợp khó khăn hơn giữa giá năng lượng tăng cao và tăng trưởng yếu ớt. Sự tăng trở lại của chi phí dầu mỏ và năng lượng đã gây áp lực lên doanh nghiệp và hộ gia đình, trong khi lạm phát tăng tốc tại một số nền kinh tế lớn trong khu vực đồng euro vào cuối quý.
Ngân hàng Trung ương Châu Âu đã phản ứng bằng cách tăng lãi suất chủ chốt thêm 25 điểm cơ bản vào tháng 9, với lý do áp lực lạm phát dai dẳng liên quan đến xung đột Trung Đông. Bất chấp những cản trở này, kinh tế khu vực đồng euro vẫn kiên cường hơn dự kiến, được hỗ trợ bởi hoạt động sản xuất cải thiện, chi tiêu cho cơ sở hạ tầng và quốc phòng, cũng như đầu tư liên tục vào công nghệ. Tuy nhiên, chi phí vay tăng cao và lo ngại lạm phát tái hiện đã tạo áp lực lên các thị trường tài chính châu Âu.
Châu Á & Thị Trường Mới Nổi
Hiệu suất tại châu Á vẫn còn pha trộn, mặc dù Nhật Bản và Trung Quốc đều cải thiện trong quý. Nhật Bản tiếp tục hưởng lợi từ cải cách doanh nghiệp, lợi nhuận được cải thiện và sự quan tâm của nhà đầu tư mạnh hơn, trong khi kỳ vọng về việc tiếp tục bình thường hóa chính sách tiền tệ đã hỗ trợ đồng Yên Nhật.
Trung Quốc cho thấy những dấu hiệu ổn định ban đầu sau một thời gian dài suy yếu. Các nhà hoạch định chính sách đã triển khai thêm các biện pháp hỗ trợ cho cơ sở hạ tầng, đầu tư công nghệ và thị trường bất động sản, trong khi hoạt động sản xuất cải thiện vào cuối quý. Tuy nhiên, tiêu dùng nội địa yếu và những thách thức tiếp diễn trong lĩnh vực bất động sản khiến sự phục hồi tổng thể vẫn còn không đồng đều. Các thị trường mới nổi nói chung phải đối mặt với áp lực từ lợi suất toàn cầu tăng cao và chi phí năng lượng leo thang.
Cổ Phiếu Toàn Cầu Duy Trì Sức Bền Dù Lãi Suất Tăng
Cổ phiếu toàn cầu vẫn duy trì sức bền đáng ngạc nhiên trong Q3 bất chấp sự tăng vọt đáng kể của giá dầu và chi phí vay.
Hoa Kỳ
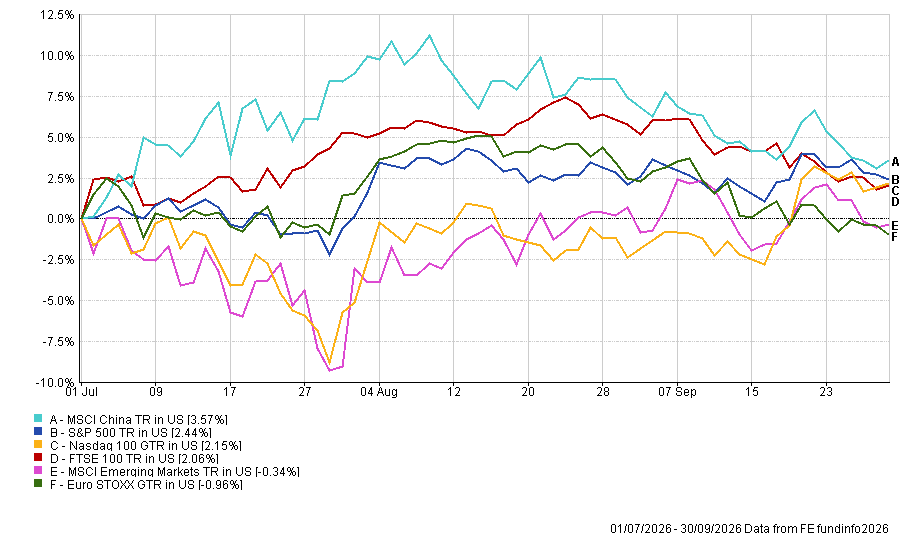
Cổ phiếu Mỹ tiếp tục đà phục hồi, mặc dù mức tăng khiêm tốn hơn đáng kể so với Q2. S&P 500 tăng 2,44%, trong khi Nasdaq 100 tăng 2,15%. Sự nhiệt tình tiếp diễn xung quanh trí tuệ nhân tạo và lợi nhuận doanh nghiệp vững mạnh đã giúp bù đắp tác động của lợi suất Trái phiếu Kho bạc Mỹ tăng và chính sách tiền tệ thắt chặt hơn.
Châu Âu
Các thị trường châu Âu gặp khó khăn khi chi phí năng lượng tăng cao và áp lực lạm phát tái xuất làm giảm tâm lý đầu tư. Euro STOXX giảm 0,96%, trong khi FTSE 100 tăng 2,06%, được hỗ trợ bởi mức độ tiếp xúc lớn hơn với các công ty liên quan đến năng lượng và hàng hóa.
Châu Á & Thị Trường Mới Nổi
Châu Á mang lại bức tranh tích cực hơn. MSCI China tăng 3,57%, đảo ngược một phần sự suy yếu trong Q2 khi các biện pháp hỗ trợ chính sách và dữ liệu sản xuất cải thiện giúp cải thiện tâm lý thị trường. Nhật Bản là khu vực lớn có hiệu suất tốt nhất, đạt mức tăng 5,46%. Chỉ số MSCI Thị Trường Mới Nổi rộng hơn giảm nhẹ 0,34%, phản ánh áp lực từ chi phí vay toàn cầu tăng cao và sự phân hóa đáng kể giữa các thị trường riêng lẻ.
Hiệu Suất Thị Trường Cổ Phiếu Toàn Cầu Q3 2026
Luân Chuyển Ngành và Các Chủ Đề Thị Trường
Bên dưới hiệu suất tổng thể của cổ phiếu, lợi nhuận theo ngành phân hóa đáng kể khi giá năng lượng và lợi suất trái phiếu tăng cao định hình lại vị thế dẫn dắt thị trường.
Năng Lượng Trở Lại Vị Trí Tiên Phong
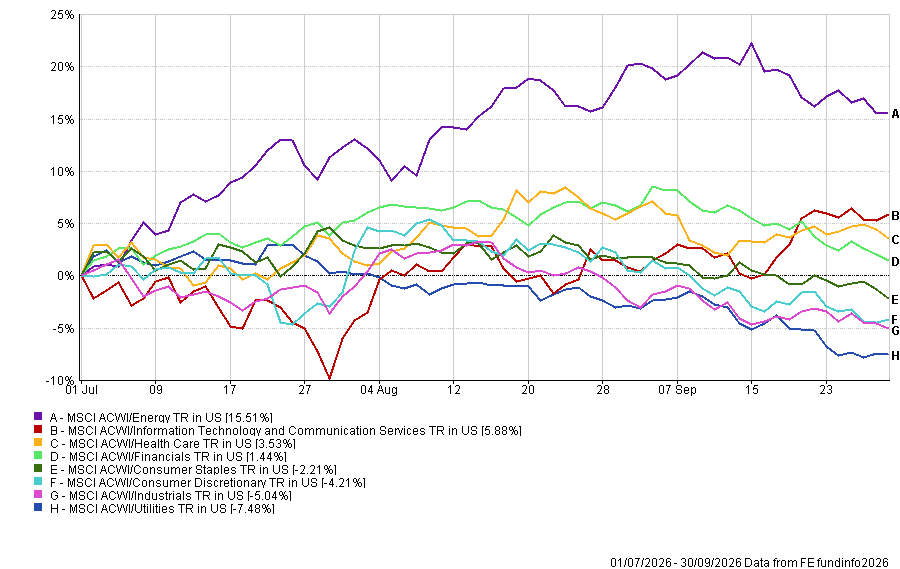
Ngành năng lượng lấy lại vị thế dẫn dắt thị trường trong Q3, tăng 15,51% khi giá dầu vọt lên. Sự đảo chiều mạnh mẽ so với Q2 phản ánh rủi ro địa chính trị tái xuất và sự gián đoạn đối với luồng năng lượng khu vực Trung Đông, đẩy giá dầu thô tăng đáng kể và cải thiện triển vọng lợi nhuận cho các nhà sản xuất năng lượng.
Công Nghệ Vẫn Duy Trì Sức Bền
Công nghệ Thông tin và Dịch vụ Truyền thông tăng 5,88%, cho thấy sự nhiệt tình xung quanh trí tuệ nhân tạo vẫn còn nguyên vẹn bất chấp lợi suất trái phiếu tăng. Chi tiêu liên tục vào cơ sở hạ tầng AI, chất bán dẫn và trung tâm dữ liệu đã hỗ trợ ngành này, mặc dù mức sinh lời khiêm tốn hơn đáng kể sau đà tăng ngoại lệ của Q2.
Các Ngành Nhạy Cảm Với Lãi Suất Gặp Khó Khăn
Lợi suất trái phiếu tăng cao tạo ra môi trường khó khăn hơn ở những nơi khác. Tiện ích công cộng giảm 7,48%, trở thành ngành có hiệu suất yếu nhất, trong khi công nghiệp giảm 5,04% và hàng tiêu dùng tùy ý giảm 4,21%. Hàng tiêu dùng thiết yếu cũng giảm 2,21%. Chăm sóc sức khỏe và tài chính tỏ ra kiên cường hơn, lần lượt tăng 3,53% và 1,44%.
Hiệu Suất Ngành Toàn Cầu Q3 2026
Thu Nhập Cố Định Chịu Áp Lực Khi Lợi Suất Trái Phiếu Tăng
Thị trường trái phiếu trải qua một quý khó khăn khi giá năng lượng tăng làm sống lại lo ngại về lạm phát và các nhà đầu tư đánh giá lại triển vọng chính sách tiền tệ toàn cầu. Lợi suất trái phiếu chính phủ tăng mạnh, đảo ngược phần lớn môi trường thuận lợi hơn đã thấy trong Q2.
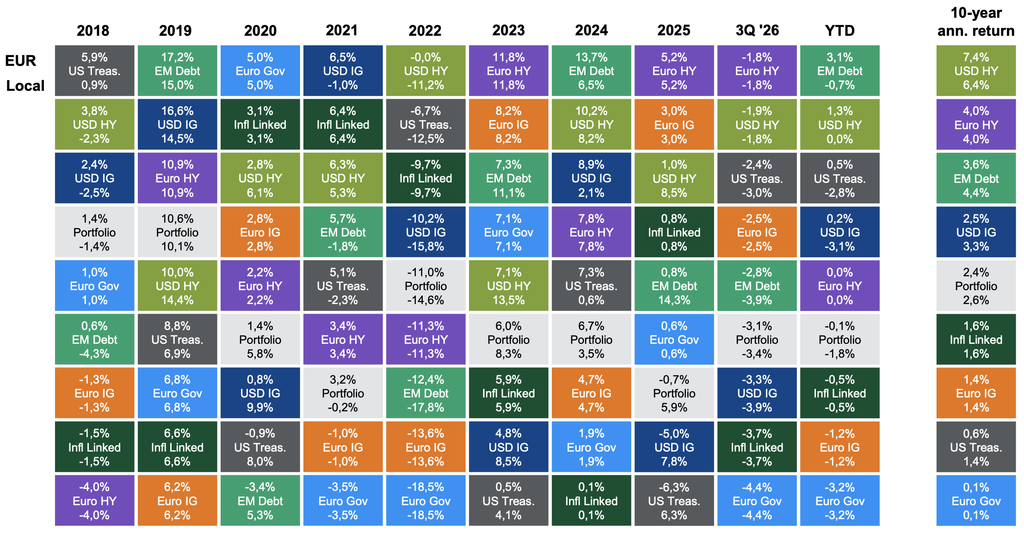
Trái phiếu chính phủ khu vực đồng euro giảm 4,4%, trong khi trái phiếu liên kết lạm phát giảm 3,7% và tín dụng đầu tư loại cao cấp của Mỹ giảm 3,3%. Nợ thị trường mới nổi đạt mức -2,8%, trong khi trái phiếu đầu tư loại cao cấp khu vực đồng euro và Trái phiếu Kho bạc Mỹ lần lượt giảm 2,5% và 2,4%.
Trái phiếu lợi suất cao tỏ ra kiên cường hơn tương đối, với trái phiếu lợi suất cao châu Âu và Mỹ lần lượt giảm 1,8% và 1,9%. Sức mạnh tương đối phản ánh sự tự tin tiếp diễn vào các yếu tố cơ bản của doanh nghiệp, nhưng xu hướng rộng hơn phản ánh rủi ro lạm phát tái xuất và kỳ vọng lãi suất có thể duy trì ở mức cao hơn trong thời gian dài hơn một lần nữa đã tạo áp lực lên các tài sản nhạy cảm với kỳ hạn.
Hiệu Suất Thu Nhập Cố Định Q3 2026
Tài liệu cũng ghi nhận UK Gilts Bloomberg Sterling Gilts; US Treasuries Bloomberg US Agg. Gov. – Treasury; Infl Linked ICE BofA UK Gilt Inflation-Linked Government. Danh mục giả định (chỉ mang tính minh họa): 20% UK Gilts; 15% US Treasuries; 10% Linkers; 15% US IG; 10% GBP IG; 10% US HY; 5% EUR HY; 15% EM Debt. Lợi nhuận không được phòng hộ theo đồng euro và tiền tệ địa phương. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho kết quả trong tương lai. Hướng dẫn về Thị trường – EMEA. Dữ liệu tính đến ngày 30 tháng 9 năm 2026.
Hàng Hóa và Tiền Tệ: Năng Lượng Đảo Chiều
Thị trường hàng hóa phản ánh nhiều lực lượng định hình bối cảnh rộng hơn của Q3, với năng lượng ghi nhận biến động đáng kể nhất trong quý.
Dầu Mỏ Tăng Vọt
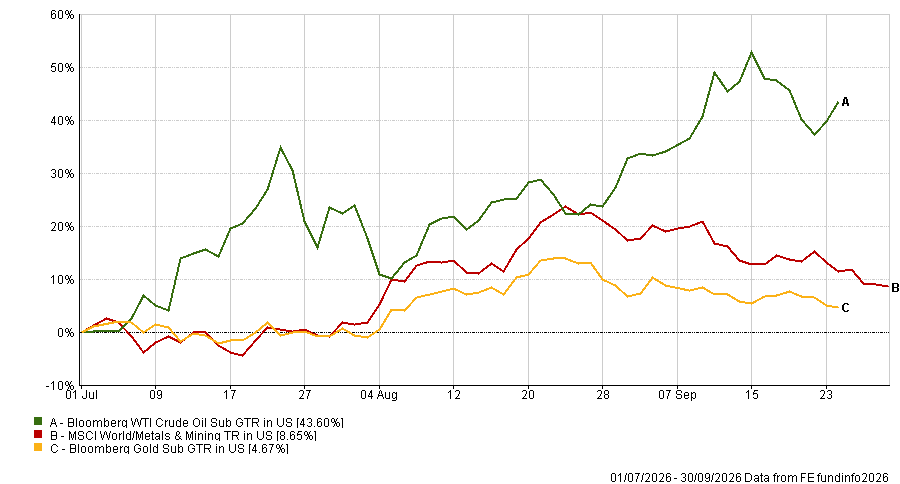
Biến động thị trường đáng kể nhất trong Q3 đến từ năng lượng. Dầu thô WTI tăng vọt 43,60%, đảo ngược mức giảm mạnh trong Q2 khi xung đột Trung Đông làm gián đoạn luồng năng lượng khu vực và tăng lo ngại về nguồn cung toàn cầu. Giá dầu vượt trở lại mức 100 đô la mỗi thùng trong quý, góp phần trực tiếp vào lo ngại lạm phát tái xuất và định giá lại kỳ vọng lãi suất toàn cầu.
Vàng và Kim Loại Tăng Giá
Vàng tăng 4,67%, được hỗ trợ bởi bất ổn địa chính trị và nhu cầu đối với các tài sản phòng thủ bất chấp lợi suất trái phiếu tăng. Chỉ số MSCI World Metals & Mining tăng 8,65%, được hỗ trợ bởi đầu tư cơ sở hạ tầng, nhu cầu chiến lược đối với hàng hóa công nghiệp và chi tiêu liên tục gắn với công nghệ và cơ sở hạ tầng AI.
Hiệu Suất Hàng Hóa Q3 2026
Thị Trường Tiền Tệ
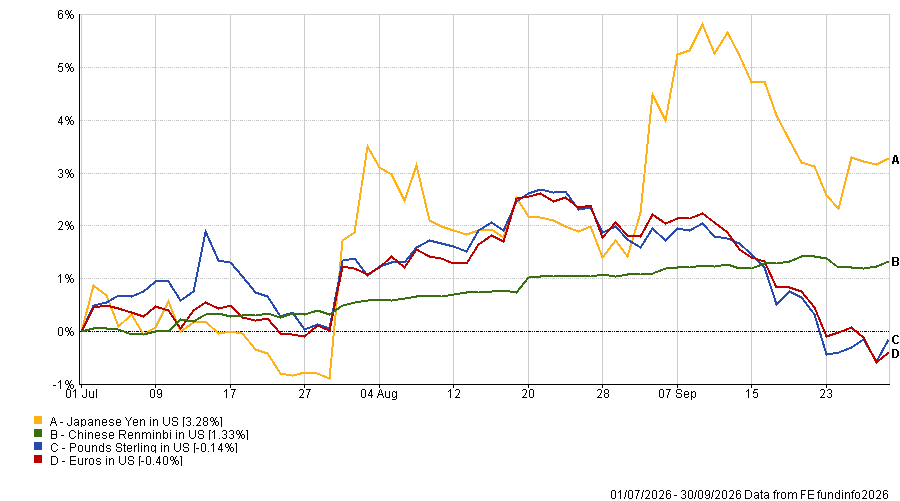
Biến động tiền tệ vẫn tương đối ổn định, mặc dù đồng Yên Nhật tăng 3,28% khi kỳ vọng về việc Ngân hàng Nhật Bản tiếp tục bình thường hóa chính sách gia tăng. Đồng Nhân dân tệ Trung Quốc tăng 1,33%, trong khi đồng Bảng Anh giảm 0,14% và đồng Euro giảm 0,40% so với đô la Mỹ.
Hiệu Suất Tiền Tệ Q3 2026
Triển Vọng Thị Trường Q4 2026
Khi thị trường bước vào quý cuối cùng của năm 2026, triển vọng trở nên phức tạp hơn. Tăng trưởng kinh tế vẫn kiên cường và lợi nhuận doanh nghiệp tiếp tục hỗ trợ cổ phiếu, nhưng sự trở lại của áp lực lạm phát đã thách thức kỳ vọng về chính sách tiền tệ nới lỏng hơn.
Giá năng lượng có khả năng tiếp tục là động lực quan trọng của cả lạm phát lẫn tâm lý thị trường. Sự gián đoạn liên tục ở Trung Đông có thể giữ giá dầu ở mức cao, tạo áp lực lên người tiêu dùng và doanh nghiệp trong khi hạn chế khả năng nới lỏng chính sách tiền tệ của các ngân hàng trung ương. Đồng thời, đầu tư mạnh mẽ vào trí tuệ nhân tạo và cơ sở hạ tầng kỹ thuật số tiếp tục cung cấp một nguồn tăng trưởng cơ cấu.
Trong lĩnh vực cổ phiếu, những sự luân chuyển mạnh mẽ diễn ra trong suốt năm 2026 làm nổi bật mức độ đáng kể mà vị thế dẫn dắt thị trường đã dịch chuyển giữa các ngành. Năng lượng đã lấy lại vị trí dẫn dắt, trong khi công nghệ tiếp tục hưởng lợi từ đầu tư cơ cấu dài hạn bất chấp lợi suất cao hơn. Lợi suất thu nhập cố định đã tăng cao hơn, trong khi lo ngại lạm phát và tài khóa dai dẳng tiếp tục định hình triển vọng cho các tài sản nhạy cảm với kỳ hạn.
Do đó, sự tương tác giữa tăng trưởng, giá năng lượng, lạm phát và chính sách tiền tệ có khả năng vẫn là trọng tâm của triển vọng thị trường trong suốt quý cuối năm 2026.
Nhìn Về Phía Trước
Q3 đã chứng minh sức bền của thị trường cổ phiếu toàn cầu bất chấp sự tăng vọt mạnh mẽ của giá dầu, áp lực lạm phát tái xuất và một quý khó khăn đối với thu nhập cố định. Vị thế dẫn dắt thị trường dịch chuyển về phía năng lượng, trong khi công nghệ vẫn được hỗ trợ bởi đầu tư liên tục vào trí tuệ nhân tạo và cơ sở hạ tầng kỹ thuật số.
Sự chú ý hiện chuyển sang việc liệu giá năng lượng cao hơn có tiếp tục lan truyền vào lạm phát hay không và các ngân hàng trung ương sẽ phản ứng như thế nào. Lộ trình của lợi suất trái phiếu, chính sách tiền tệ và lợi nhuận doanh nghiệp sẽ đóng vai trò quan trọng trong việc xác định liệu sức bền của cổ phiếu có thể tiếp tục trong quý cuối năm 2026 hay không.
Với vị thế dẫn dắt thị trường tiếp tục dịch chuyển, Q4 bắt đầu trong bối cảnh hoạt động kinh tế kiên cường, điều kiện tài chính thắt chặt hơn và sự không chắc chắn mới xung quanh lạm phát.
Bạn muốn cập nhật thông tin mới nhất? Khám phá Phân Tích Thị Trường mới nhất của chúng tôi hoặc tìm hiểu thêm với Hướng Dẫn Giáo Dục của chúng tôi.