



El optimismo por la IA impulsa los mercados mientras los sólidos datos de EE. UU. presionan al alza los rendimientos | Resumen semanal: 21-25 de septiembre de 2026


Los mercados globales navegaron entre fuerzas contrapuestas la semana pasada: los datos económicos más sólidos empujaron al alza los rendimientos de los bonos, mientras que el renovado entusiasmo en torno a la inteligencia artificial respaldó las acciones tecnológicas.
Los datos de actividad empresarial y del mercado laboral de EE. UU. reforzaron la imagen de una economía resiliente, manteniendo firmemente las expectativas de una política monetaria restrictiva. El dólar estadounidense se apreció y los rendimientos del Tesoro subieron, pero las acciones tecnológicas continuaron avanzando, lo que ayudó al Nasdaq a superar a los mercados de renta variable más amplios.
Panorama económico
La actividad empresarial en EE. UU. se aceleró con fuerza en septiembre, reforzando las evidencias de una resiliencia económica continuada. El PMI compuesto flash de EE. UU. de S&P Global subió a 58,4 desde 56,0 en agosto, su nivel más alto desde julio de 2021. El crecimiento del empleo también se aceleró, mientras que las presiones sobre los costes de los insumos alcanzaron su punto más alto en casi cuatro años, lo que añade preocupaciones sobre una posible persistencia de la inflación. Las solicitudes iniciales de desempleo se mantuvieron en niveles reducidos, con 197.000, reforzando la evidencia de un mercado laboral resiliente.
Los datos del sector inmobiliario también fueron más sólidos. Las ventas de viviendas nuevas aumentaron un 6,4% en agosto hasta una tasa anualizada de 684.000 unidades, mientras que los pedidos de bienes duraderos se mantuvieron prácticamente sin cambios. Los pedidos excluido el transporte aumentaron, lo que apunta a una inversión empresarial subyacente sostenida.
Los funcionarios de la Reserva Federal mantuvieron una postura cautelosa tras la subida de tipos de septiembre. Los sólidos datos de actividad y las persistentes presiones sobre los precios incrementaron las expectativas de que podría considerarse una nueva subida, impulsando al alza los rendimientos de los bonos del Tesoro a largo plazo.
En Europa, el PMI compuesto de la zona euro subió a 53,1 en septiembre desde 52,0, su nivel más alto desde abril de 2023, mientras que los elevados costes energéticos y de los insumos mantuvieron el foco en un mayor endurecimiento del BCE. La actividad en el Reino Unido se expandió más lentamente, con el PMI de servicios cayendo a 51,7 desde 52,5 en medio de una intensificación de las presiones sobre los costes.
La cumbre entre EE. UU. y China produjo avances limitados, pero ayudó a contener las preocupaciones sobre una escalada inmediata en las tensiones comerciales. Se prorrogó la tregua comercial existente, se anunciaron reducciones arancelarias para determinados bienes y ambos países acordaron establecer un canal para incidentes relacionados con la inteligencia artificial. Los desacuerdos estructurales en materia de tecnología, semiconductores avanzados y minerales críticos permanecieron sin resolver.
En general, los datos de actividad más sólidos reforzaron la opinión de que las principales economías, en particular Estados Unidos, siguen siendo lo suficientemente resilientes como para soportar una política monetaria restrictiva. Sin embargo, las persistentes presiones sobre los precios y los elevados costes energéticos continuaron complicando las perspectivas para los tipos de interés.
Renta variable, bonos y materias primas
La renta variable estadounidense avanzó, ya que el entusiasmo en torno a la inteligencia artificial superó la presión derivada del aumento de los rendimientos de los bonos. El Nasdaq Composite ganó un 2,1%, superando al S&P 500 con un +1,2% y al Dow Jones Industrial Average con un +0,3%.
Las acciones tecnológicas lideraron las ganancias. Meta Platforms repuntó tras la buena acogida de su asistente de inteligencia artificial Muse, mientras que las empresas de semiconductores se beneficiaron de las expectativas de una inversión continua en centros de datos e infraestructura informática. El comportamiento del mercado en general fue menos convincente, ya que las acciones del sector financiero y las sensibles a los tipos de interés se vieron presionadas por el aumento de los costes de financiación.
La renta variable europea también se recuperó. El STOXX Europe 600 ganó un 0,5%, poniendo fin a tres semanas consecutivas de pérdidas, mientras que el FTSE 100 subió un 0,3%. La caída de los precios del petróleo a principios de semana respaldó el sentimiento, aunque el aumento de los rendimientos de la deuda pública y la incertidumbre en torno a Oriente Medio limitaron el avance.
Los mercados de renta fija se debilitaron a medida que los datos económicos más sólidos llevaron a los inversores a reconsiderar las perspectivas para los tipos de interés. El rendimiento del bono del Tesoro estadounidense a 10 años cerró la semana cerca del 5,18%, tras alcanzar su nivel más alto desde 2007.
Los rendimientos de la deuda pública de la zona euro también subieron, ya que los mayores costes energéticos mantuvieron el foco en un mayor endurecimiento del BCE. Los rendimientos de los gilts del Reino Unido se mantuvieron elevados, mientras que los rendimientos de los bonos del Estado japoneses escalaron a nuevos máximos de varios años.
El crudo Brent cerró el viernes a 104,32 dólares por barril, aproximadamente un 0,5% por debajo del cierre de la semana anterior. Los precios fueron volátiles, ya que los mercados sopesaron los continuos riesgos de suministro en Oriente Medio frente a los informes sobre negociaciones que implican una reapertura gradual del estrecho de Ormuz.
El oro cayó más de un 2% durante la semana hasta situarse en aproximadamente 4.284 dólares por onza. Un dólar más fuerte, el aumento de los rendimientos del Tesoro y las expectativas de que los tipos de interés en EE. UU. podrían mantenerse elevados redujeron la demanda del metal sin rendimiento.
Rendimiento por sectores
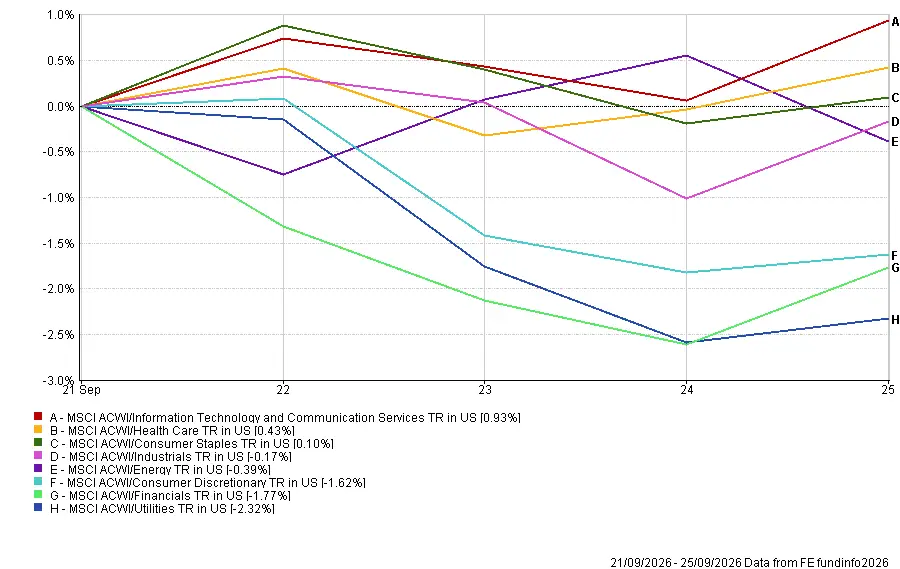
El rendimiento por sectores reflejó el impacto de los mayores rendimientos, con la tecnología continuando a la cabeza mientras las áreas sensibles a los tipos de interés se vieron bajo presión.
Tecnología de la Información y Servicios de Comunicación fue el sector más fuerte, con una ganancia del 0,93%, ya que la demanda de los inversores se mantuvo concentrada en empresas relacionadas con la inteligencia artificial, los semiconductores y los centros de datos. El sector sanitario avanzó un 0,43%, mientras que el de Bienes de Consumo Básico subió un 0,10%.
El sector industrial cayó un 0,17% y el de Energía bajó un 0,39%. Consumo Discrecional perdió un 1,62%, el sector Financiero descendió un 1,77% y Servicios Públicos fue el sector más débil, con una caída del 2,32%. El aumento de los rendimientos de los bonos pesó especialmente sobre los sectores defensivos sensibles a los ingresos, mientras que la tecnología se benefició del renovado optimismo en torno a la inteligencia artificial.
Rendimiento por sectores: 21-25 de septiembre de 2026
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 25 de septiembre de 2026.
Mercados regionales
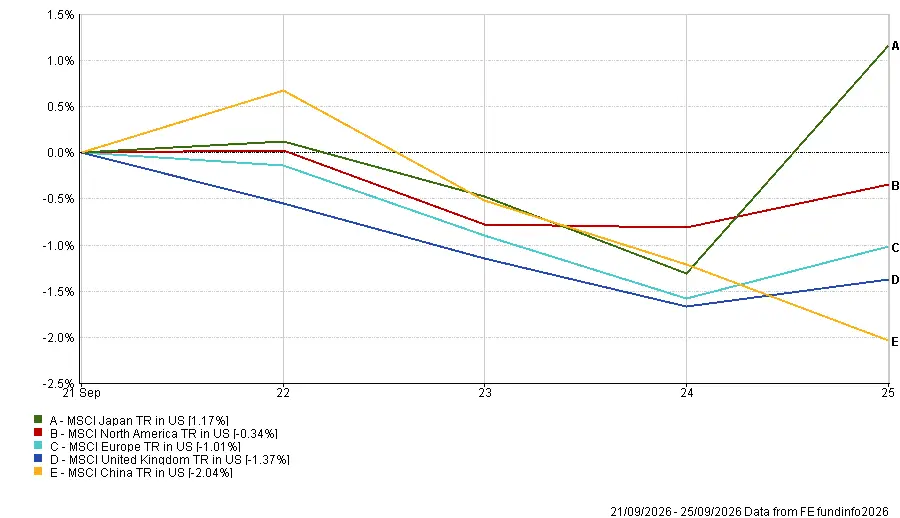
El MSCI Japan TR en dólares estadounidenses fue el índice regional más fuerte, con una ganancia del 1,17%. La renta variable japonesa se benefició de la exposición a la tecnología y de la mejora del contexto de riesgo global, aunque los movimientos del yen influyeron en la rentabilidad en dólares estadounidenses.
El MSCI North America TR en dólares estadounidenses cayó un 0,34% según FE Analytics. El comportamiento dentro del índice regional más amplio fue más débil que las ganancias registradas por los principales índices de renta variable estadounidenses, lo que refleja diferencias en la composición y la metodología de medición de los índices.
El MSCI Europe TR en dólares estadounidenses cayó un 1,01%, mientras que el MSCI United Kingdom TR en dólares estadounidenses descendió un 1,37%. El MSCI China TR en dólares estadounidenses fue el índice regional más débil, con una caída del 2,04%, ya que persisten las preocupaciones sobre el consumo y la inversión internos. La cumbre entre EE. UU. y China redujo el riesgo de una escalada inmediata, pero no resolvió los desacuerdos a largo plazo en materia de comercio, tecnología y minerales críticos.
El fortalecimiento del dólar estadounidense redujo las rentabilidades traducidas de Europa, el Reino Unido y China. El movimiento del yen fue más limitado, lo que ayudó a Japón a superar a las demás regiones en términos de dólares estadounidenses.
Rendimiento regional: 21-25 de septiembre de 2026
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 25 de septiembre de 2026.
Mercados de divisas
El dólar estadounidense se apreció frente al euro y la libra esterlina, ya que los sólidos datos de EE. UU. y el aumento de los rendimientos del Tesoro respaldaron las expectativas de un nuevo endurecimiento de la política de la Reserva Federal.
El dólar estadounidense se fortaleció de forma generalizada, ya que los datos económicos resilientes y el aumento de los rendimientos del Tesoro reforzaron las expectativas de que la política de la Reserva Federal podría mantenerse restrictiva.
El EUR/USD cayó de 1,1487 a 1,1391, a pesar de la mayor actividad empresarial en la zona euro, mientras que el GBP/USD descendió de 1,3388 a 1,3253 al desacelerarse el crecimiento de los servicios en el Reino Unido.
El USD/JPY subió de 156,81 a 157,28, dejando al yen moderadamente más débil durante la semana a pesar de recuperar algo de terreno el viernes. El GBP/JPY cayó de 210,04 a 208,44, lo que significa que la libra esterlina se debilitó frente al yen incluso cuando ambas divisas cayeron frente al dólar estadounidense.
En general, los mercados de divisas reflejaron la creciente brecha entre los sólidos datos económicos de EE. UU. y la actividad más moderada en el resto del mundo.
Perspectivas y la semana que viene
La atención se centra ahora en los datos de inflación y empleo de EE. UU., que podrían desempeñar un papel importante en la configuración de las expectativas para la próxima decisión de política monetaria de la Reserva Federal.
El dato de inflación PCE de agosto, la medida de inflación preferida de la Fed, se publicará el miércoles junto con los ingresos personales, el gasto del consumidor y la tercera estimación del PIB estadounidense del segundo trimestre. La publicación será seguida con atención en busca de evidencias de si las presiones subyacentes sobre los precios siguen siendo persistentes tras la subida de tipos de septiembre.
El informe de empleo de septiembre en EE. UU. se publica el viernes, con los inversores centrados en las nóminas no agrícolas, el desempleo y los salarios medios por hora para obtener más evidencias de la resiliencia del mercado laboral y las presiones salariales.
Otras publicaciones incluyen las ofertas de empleo JOLTS y la encuesta de manufactura del ISM. En otros lugares, la inflación de la zona euro ayudará a configurar las expectativas para el BCE, mientras que el Banco de la Reserva de Australia anuncia su última decisión sobre tipos de interés. Los PMI chinos y la encuesta Tankan del Banco de Japón proporcionarán señales adicionales sobre las condiciones económicas en Asia.
Los precios del petróleo y los acontecimientos en Oriente Medio seguirán siendo importantes, junto con cualquier nuevo desarrollo en las relaciones entre EE. UU. y China. Con los mercados cuestionando cada vez más cuánto tiempo puede coexistir una política restrictiva con un crecimiento resiliente, los datos de inflación y empleo de esta semana podrían resultar decisivos para el próximo movimiento de las expectativas sobre los tipos de interés.