



VWAP Giải Thích: Khối Lượng Thay Đổi Ý Nghĩa Của Giá Trung Bình Như Thế Nào


Một mức trung bình thông thường coi mọi quan sát có tầm quan trọng ngang nhau. Tuy nhiên, thị trường tài chính không ghi nhận mức độ hoạt động giao dịch như nhau trong mọi giai đoạn. Một số nến đại diện cho hoạt động khá ít, trong khi những nến khác chứa khối lượng đáng kể hơn nhiều.
Giá Trung Bình Theo Khối Lượng Giao Dịch, thường được gọi là VWAP, tính đến sự khác biệt này. Nó tính toán một mức giá trung bình trong khi trao ảnh hưởng lớn hơn cho các giai đoạn có nhiều giao dịch hơn.
VWAP có thể giúp các nhà giao dịch quan sát xem giá hiện tại đang ở trên hay dưới mức trung bình theo khối lượng giao dịch của phiên. Tuy nhiên, nó mô tả hoạt động giao dịch đã xảy ra và không dự đoán chuyển động giá tiếp theo.
VWAP Là Gì?
VWAP là viết tắt của Giá Trung Bình Theo Khối Lượng Giao Dịch (Volume Weighted Average Price). Nó đại diện cho mức giá trung bình của một công cụ tài chính trong một khoảng thời gian được chọn, được tính theo khối lượng giao dịch.
Chỉ báo thường xuất hiện dưới dạng một đường đơn trên biểu đồ giá. Các giai đoạn có khối lượng cao hơn có ảnh hưởng nhiều hơn đến đường này, trong khi các giai đoạn có khối lượng thấp hơn có ít ảnh hưởng hơn.
VWAP phiên cập nhật khi có thông tin giá và khối lượng mới trong ngày giao dịch. Nó thường bắt đầu tính toán từ khi phiên mở cửa và được đặt lại khi phiên tiếp theo bắt đầu.
VWAP chủ yếu được sử dụng trên các biểu đồ trong ngày. Các nhà đầu tư tổ chức cũng có thể sử dụng nó làm chuẩn tham chiếu khi đánh giá mức giá trung bình đạt được trong quá trình thực hiện lệnh.
VWAP Được Tính Như Thế Nào?
Phép tính bắt đầu với mức giá điển hình của mỗi nến:
Giá điển hình = (Cao + Thấp + Đóng cửa) ÷ 3
Giá điển hình sau đó được nhân với khối lượng giao dịch được ghi nhận trong nến đó. Các giá trị này được cộng dồn từ đầu phiên.
VWAP được tính như sau:
VWAP = Tổng tích lũy (giá điển hình × khối lượng) ÷ tổng khối lượng tích lũy
Mỗi nến mới bổ sung thêm thông tin giá và khối lượng. Điều này làm cho VWAP mang tính tích lũy thay vì dựa trên một số nến cố định theo dạng cửa sổ trượt.
Tại Sao VWAP Được Đặt Lại?
VWAP phiên thường được đặt lại vào đầu mỗi phiên giao dịch mới. Điều này ngăn hoạt động từ các phiên trước tiếp tục ảnh hưởng đến mức trung bình của phiên hiện tại.
Việc đặt lại phân biệt VWAP với đường trung bình động thông thường. Đường trung bình động thường sử dụng một số nến cố định theo dạng cửa sổ trượt, trong khi VWAP phiên tích lũy thông tin từ khi phiên hiện tại mở cửa.
Định nghĩa chính xác về một phiên phụ thuộc vào công cụ tài chính, sàn giao dịch, nhà cung cấp dữ liệu và cài đặt biểu đồ.
VWAP phiên thường được sử dụng trên các biểu đồ trong ngày chứa nhiều nến trong mỗi phiên. Việc áp dụng mốc phiên cho biểu đồ ngày sẽ khiến VWAP được đặt lại trên mỗi nến, làm cho đường này có giá trị thực tế hạn chế.
Đọc Giá So Với VWAP
Giá Trên VWAP
Khi giá ở trên VWAP, mức giá thị trường mới nhất cao hơn mức trung bình theo khối lượng giao dịch của phiên tính đến thời điểm đó.
Điều này có thể đi kèm với chuyển động tăng trong ngày mạnh hơn. Tuy nhiên, nó không đảm bảo giá sẽ tiếp tục tăng. Chuyển động trên VWAP không nên được coi là tín hiệu mua tự động.
Giá Dưới VWAP
Khi giá ở dưới VWAP, mức giá thị trường mới nhất thấp hơn mức trung bình theo khối lượng giao dịch của phiên.
Điều này có thể đi kèm với chuyển động giảm trong ngày mạnh hơn. Nó không đảm bảo sự sụt giảm thêm hoặc tạo ra tín hiệu bán tự động.
Giá Cắt VWAP Nhiều Lần
Giá có thể di chuyển qua lại qua VWAP khi thị trường thiếu hướng đi trong ngày nhất quán.
Các lần cắt lặp đi lặp lại có thể tạo ra những chỉ báo gây hiểu lầm nếu mọi chuyển động qua đường này đều được coi là tín hiệu vào hoặc thoát lệnh. Cần có hành động giá và cấu trúc thị trường rộng hơn để hiểu bối cảnh.
VWAP Trong Thực Tế
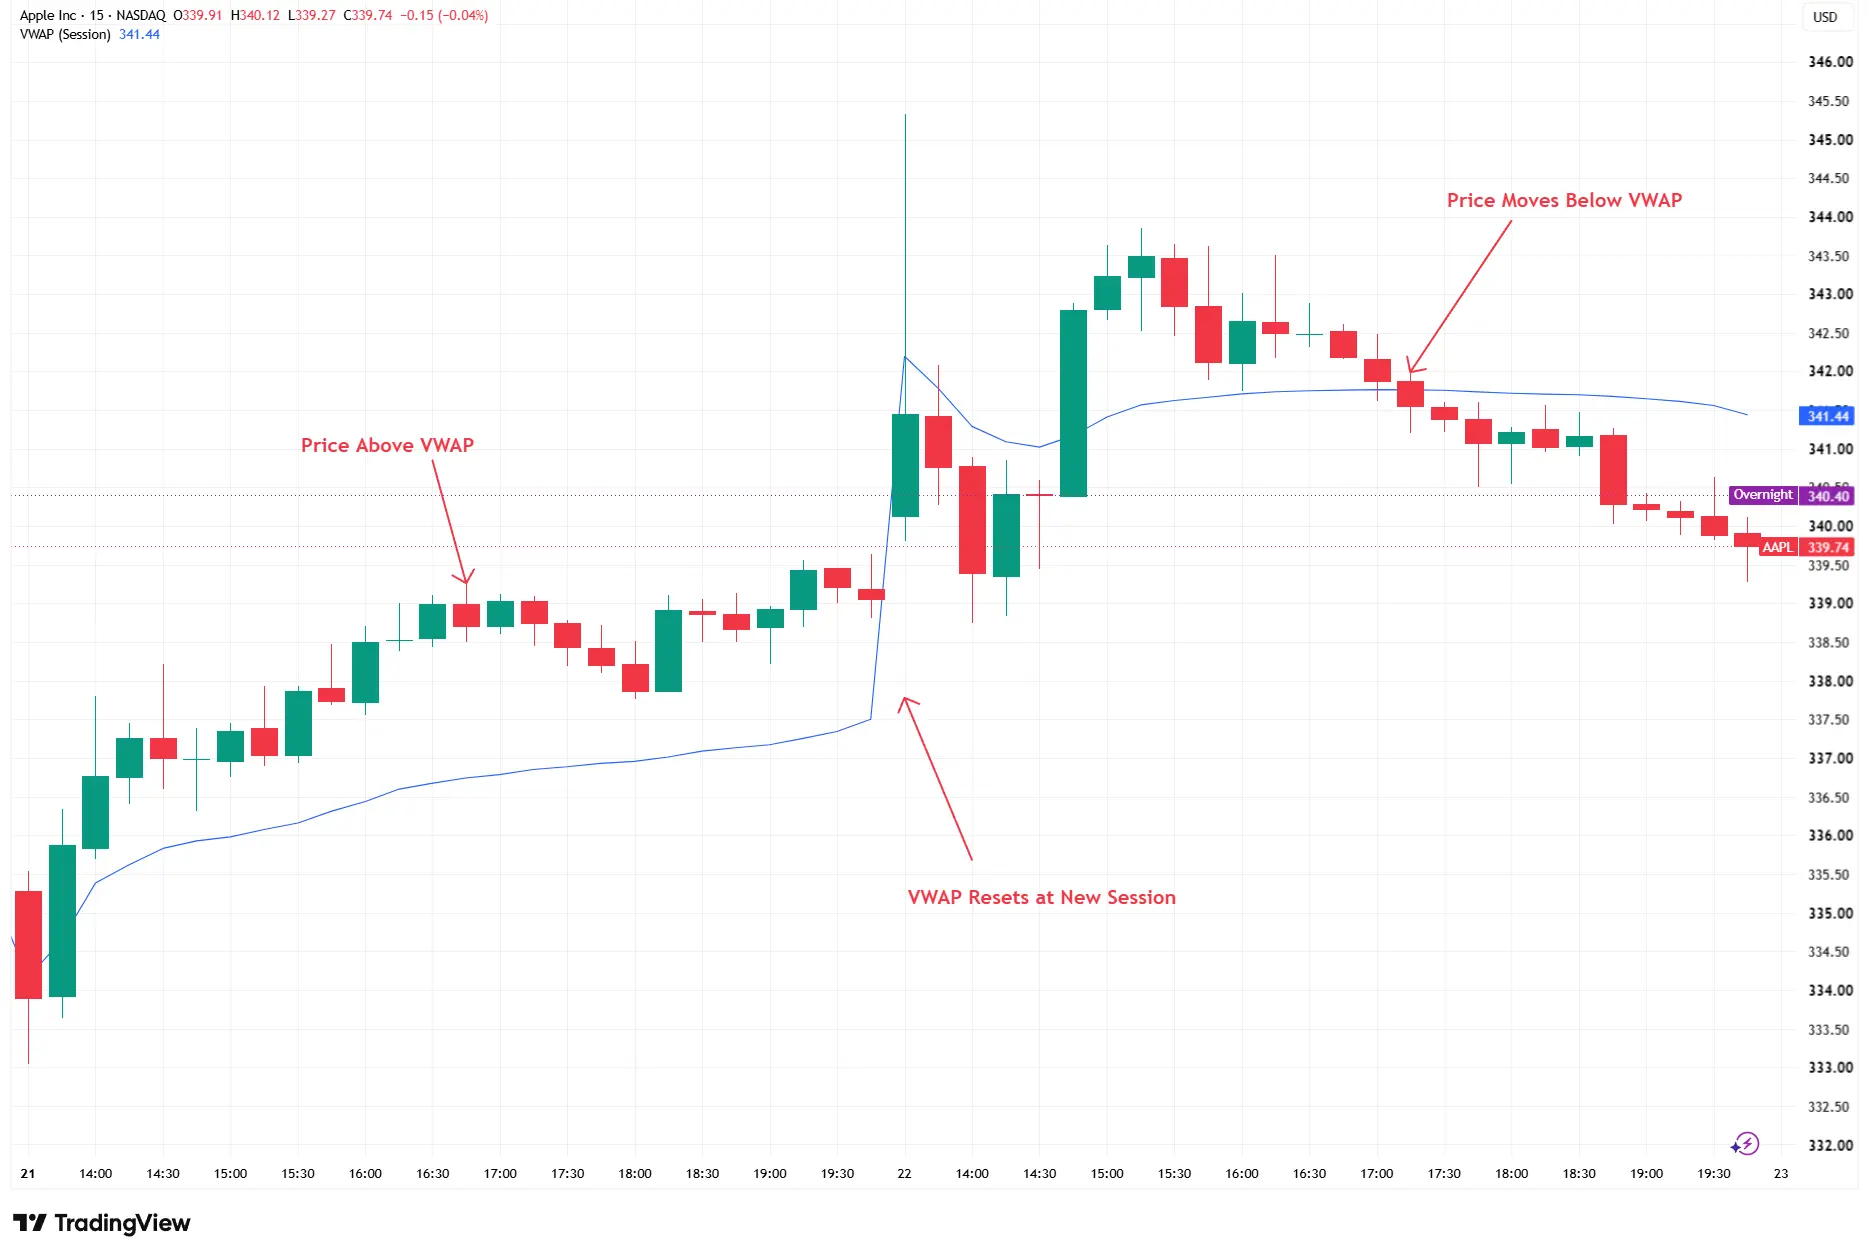
Biểu đồ 15 phút của Apple với VWAP phiên, từ ngày 21 đến 22 tháng 9 năm 2026
Nguồn: TradingView. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu chính xác tính đến ngày 23 tháng 9 năm 2026.
Biểu đồ cho thấy Apple giao dịch trên và dưới VWAP phiên trong các ngày 21 và 22 tháng 9 năm 2026. Đường VWAP được đặt lại vào đầu phiên mới ngày 22 tháng 9, trước khi phát triển khi thông tin giá và khối lượng mới được ghi nhận.
Trong phiên ngày 21 tháng 9, Apple ban đầu tăng cao hơn và sau đó duy trì ở trên đường VWAP màu xanh trong phần lớn thời gian được hiển thị. Điều này có nghĩa là giá thị trường đang ở trên mức trung bình theo khối lượng giao dịch được tính từ hoạt động trước đó trong phiên đó.
Vào đầu phiên ngày 22 tháng 9, đường màu xanh được đặt lại và bắt đầu tính toán mới bằng cách sử dụng dữ liệu giá và khối lượng của phiên mới. Sự thay đổi đột ngột trong đường này không đại diện cho sự thay đổi đột ngột trong mức trung bình của phiên trước. Nó phản ánh sự bắt đầu của một phép tính riêng biệt.
Trong ngày 22 tháng 9, giá ban đầu tăng trên VWAP khi đà tăng trong ngày phát triển. Giá sau đó suy yếu và cắt xuống dưới đường vào khoảng 17:00 đến 17:30 trên biểu đồ. Sau đó giá duy trì dưới VWAP trong phần lớn thời gian còn lại của phiên.
Ví dụ này minh họa cách VWAP phát triển trong suốt một phiên và cách mối quan hệ giữa giá và đường này có thể thay đổi. Nó không gợi ý rằng VWAP đã dự đoán chuyển động giá tăng hay giảm.
Hạn Chế Của VWAP
VWAP dựa trên thông tin giá và khối lượng lịch sử và có thể bị trễ so với thị trường hiện tại.
Phép tính có thể phản ứng chậm hơn vào cuối phiên vì nó bao gồm ngày càng nhiều dữ liệu tích lũy. Tin tức đột ngột cũng có thể khiến giá dịch chuyển mạnh khỏi đường này.
Giá trên VWAP không đảm bảo tăng thêm, trong khi giá dưới VWAP không đảm bảo giảm thêm. Một lần giao cắt không tạo ra tín hiệu vào hoặc thoát lệnh tự động.
VWAP không nên được coi là mức giá trị hợp lý chính xác hoặc như một mức hỗ trợ hay kháng cự được đảm bảo. Các chỉ số của nó cũng phụ thuộc vào định nghĩa phiên và chất lượng cũng như phạm vi của dữ liệu khối lượng có sẵn.
Các nhà giao dịch có thể xem xét VWAP cùng với hành động giá, hỗ trợ và kháng cự, cấu trúc thị trường, mức cao và thấp của phiên, khối lượng và các sự kiện liên quan đến công ty hoặc kinh tế. Kết hợp các công cụ này không loại bỏ khả năng xuất hiện tín hiệu sai hoặc chuyển động thị trường bất ngờ.
Kết Luận
VWAP kết hợp giá và khối lượng giao dịch để tính toán giá trung bình theo khối lượng giao dịch của phiên. Các giai đoạn có khối lượng lớn hơn có ảnh hưởng nhiều hơn đến phép tính. Giá trên hoặc dưới VWAP có thể cung cấp bối cảnh về chuyển động trong ngày, nhưng nó không dự đoán điều gì xảy ra tiếp theo. VWAP hữu ích nhất như một mô tả về hoạt động giao dịch đang phát triển của phiên hơn là một tín hiệu giao dịch độc lập.