



VWAP Explicado: Cómo el Volumen Cambia el Significado del Precio Promedio


Un promedio ordinario otorga igual importancia a cada observación. Sin embargo, los mercados financieros no registran el mismo nivel de actividad en cada período. Algunas velas representan una actividad relativamente escasa, mientras que otras contienen un volumen considerablemente mayor.
El precio promedio ponderado por volumen, comúnmente conocido como VWAP (por sus siglas en inglés), tiene en cuenta esta diferencia. Calcula un precio promedio otorgando mayor influencia a los períodos en los que se produjo más actividad de negociación.
El VWAP puede ayudar a los operadores a observar si el precio actual se encuentra por encima o por debajo del precio promedio ponderado por volumen de la sesión. Sin embargo, describe la actividad de negociación que ya ha ocurrido y no predice el próximo movimiento del precio.
¿Qué es el VWAP?
VWAP son las siglas en inglés de Volume Weighted Average Price (precio promedio ponderado por volumen). Representa el precio promedio de un instrumento durante un período seleccionado, ponderado según el volumen de negociación.
El indicador normalmente aparece como una sola línea sobre el gráfico de precios. Los períodos con mayor volumen tienen más influencia sobre la línea, mientras que los períodos con menor volumen tienen menos influencia.
El VWAP de sesión se actualiza a medida que se dispone de nueva información de precio y volumen durante la jornada de negociación. Normalmente comienza a calcularse en la apertura de la sesión y se reinicia cuando comienza la siguiente sesión.
El VWAP se utiliza principalmente en gráficos intradía. Los inversores institucionales también pueden emplearlo como referencia al evaluar el precio promedio obtenido durante la ejecución de una orden.
¿Cómo se calcula el VWAP?
El cálculo comienza con el precio típico de cada vela:
Precio típico = (Máximo + Mínimo + Cierre) ÷ 3
El precio típico se multiplica luego por el volumen registrado durante esa vela. Estos valores se suman desde el inicio de la sesión.
El VWAP se calcula de la siguiente manera:
VWAP = Suma acumulada (precio típico × volumen) ÷ volumen acumulado
Cada nueva vela aporta información adicional de precio y volumen. Esto hace que el VWAP sea acumulativo, en lugar de basarse en un número fijo de velas en una ventana móvil.
¿Por qué se reinicia el VWAP?
El VWAP de sesión normalmente se reinicia al comienzo de cada nueva sesión de negociación. Esto evita que la actividad de sesiones anteriores continúe influyendo en el promedio de la sesión actual.
El reinicio distingue al VWAP de una media móvil convencional. Una media móvil normalmente utiliza un número fijo de velas en una ventana móvil, mientras que el VWAP de sesión acumula información desde la apertura de la sesión actual.
La definición exacta de una sesión depende del instrumento, la bolsa, el proveedor de datos y la configuración del gráfico.
El VWAP de sesión se utiliza generalmente en gráficos intradía que contienen varias velas dentro de cada sesión. Aplicar un anclaje de sesión a un gráfico diario haría que el VWAP se reiniciara en cada vela, lo que haría que la línea tuviera una utilidad práctica limitada.
Lectura del precio en relación al VWAP
Precio por encima del VWAP
Cuando el precio está por encima del VWAP, el último precio de mercado es superior al promedio ponderado por volumen de la sesión hasta ese momento.
Esto puede acompañar a un movimiento intradía alcista más pronunciado. Sin embargo, no garantiza que el precio continúe subiendo. Un precio por encima del VWAP no debe interpretarse como una señal de compra automática.
Precio por debajo del VWAP
Cuando el precio está por debajo del VWAP, el último precio de mercado es inferior al promedio ponderado por volumen de la sesión.
Esto puede acompañar a un movimiento intradía bajista más pronunciado. No garantiza mayores caídas ni constituye una señal de venta automática.
El precio cruza el VWAP repetidamente
El precio puede moverse hacia arriba y hacia abajo a través del VWAP cuando el mercado carece de una dirección intradía consistente.
Los cruces repetidos pueden generar indicaciones engañosas si cada movimiento a través de la línea se trata como una señal de entrada o salida. Se necesitan la acción del precio y una estructura de mercado más amplia para comprender el contexto.
El VWAP en la práctica
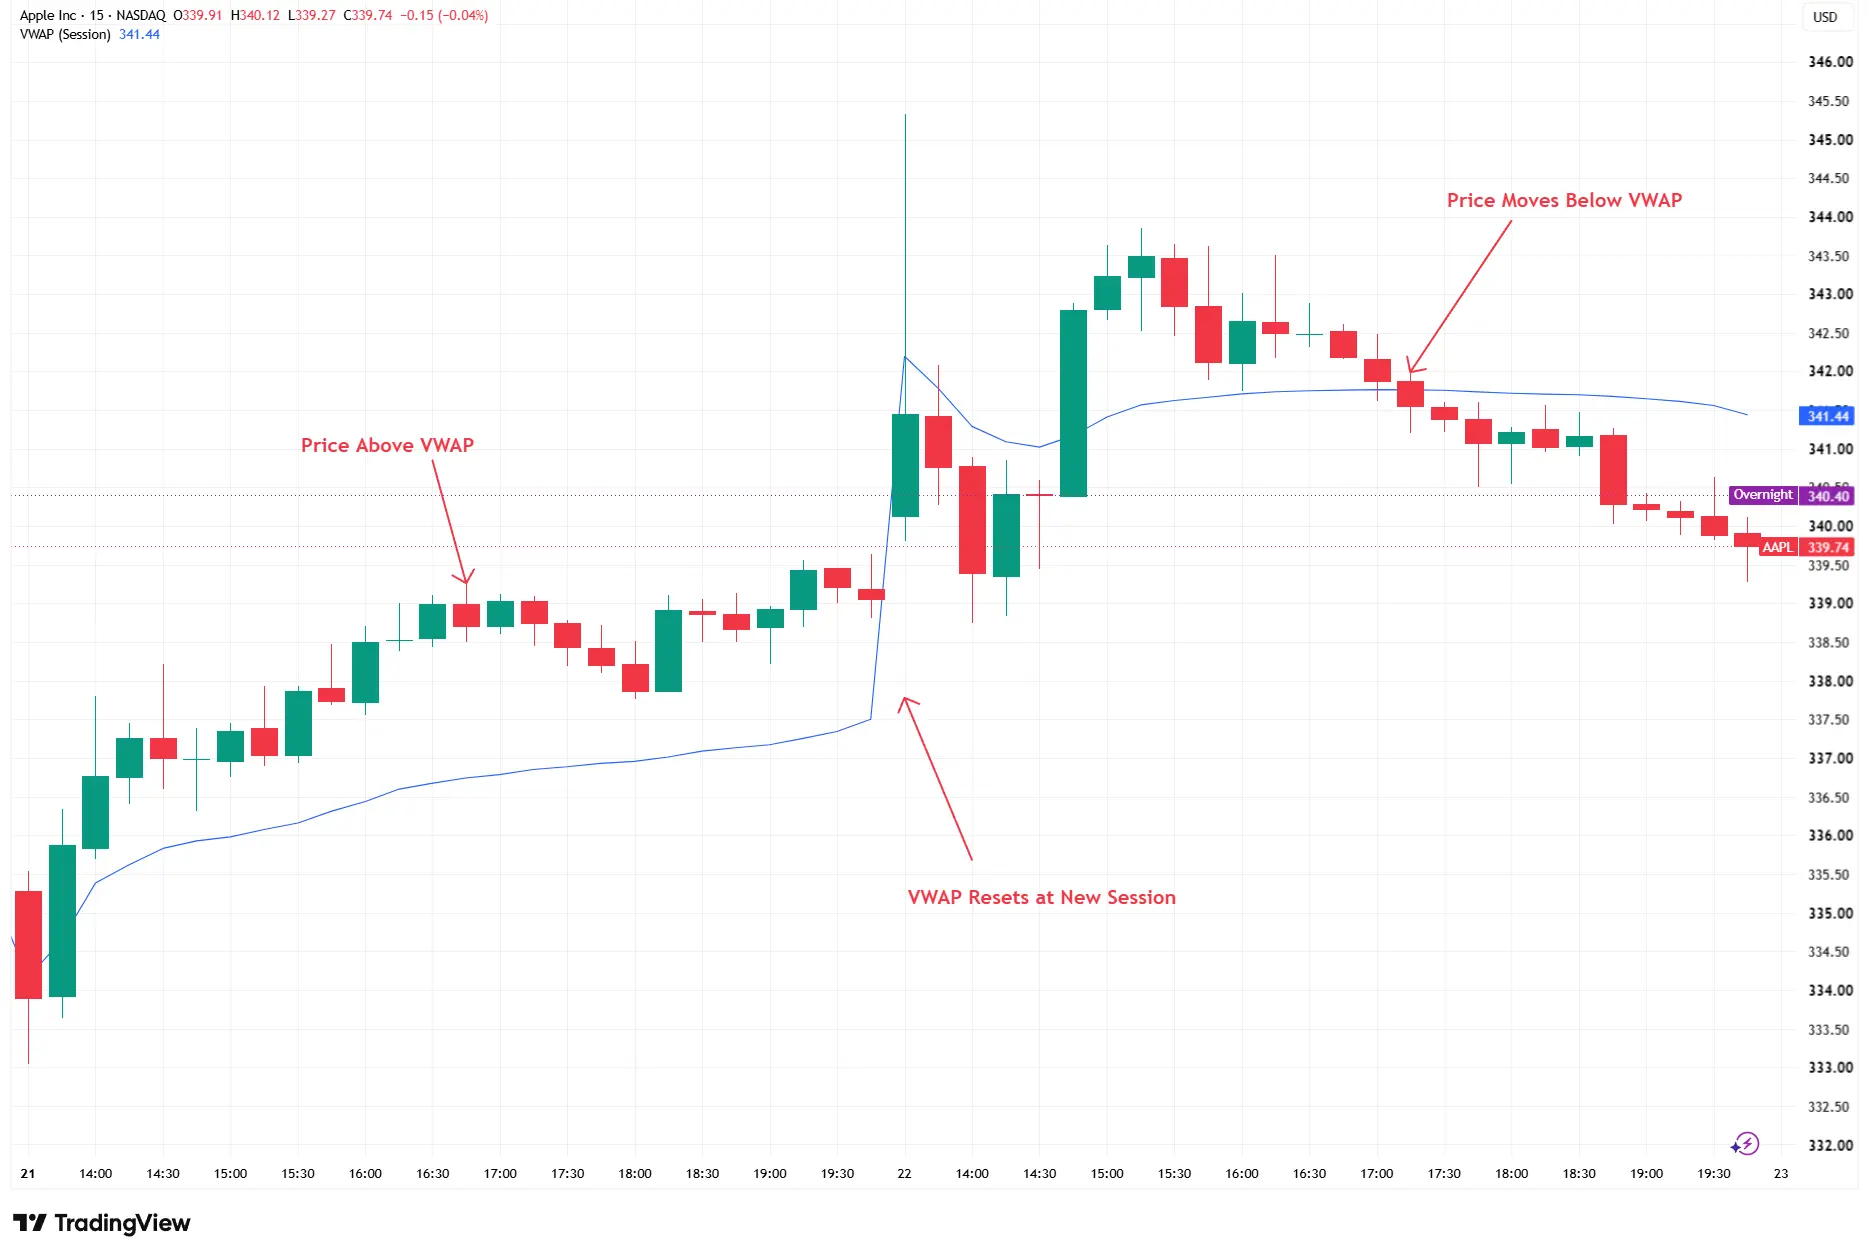
Gráfico de Apple de 15 minutos con VWAP de sesión, del 21 al 22 de septiembre de 2026
Fuente: TradingView. El rendimiento pasado no es un indicador fiable del rendimiento futuro. Datos actualizados a 23 de septiembre de 2026.
El gráfico muestra a Apple cotizando por encima y por debajo de su VWAP de sesión durante el 21 y el 22 de septiembre de 2026. La línea del VWAP se reinicia al inicio de la nueva sesión del 22 de septiembre, antes de desarrollarse a medida que se registra nueva información de precio y volumen.
Durante la sesión del 21 de septiembre, Apple inicialmente sube y luego se mantiene por encima de la línea azul del VWAP durante gran parte del período mostrado. Esto significa que el precio de mercado es superior al promedio ponderado por volumen calculado a partir de la actividad anterior en esa sesión.
Al comienzo de la sesión del 22 de septiembre, la línea azul se reinicia y comienza un nuevo cálculo utilizando los datos de precio y volumen de la nueva sesión. El brusco cambio en la línea no representa un cambio repentino en el promedio de la sesión anterior. Refleja el inicio de un cálculo separado.
Durante el 22 de septiembre, el precio inicialmente se mueve por encima del VWAP a medida que se desarrolla el avance intradía. Posteriormente el precio se debilita y cruza por debajo de la línea aproximadamente entre las 17:00 y las 17:30 en el gráfico. A continuación, se mantiene por debajo del VWAP durante gran parte del resto de la sesión.
El ejemplo demuestra cómo el VWAP se desarrolla a lo largo de una sesión y cómo puede cambiar la relación entre el precio y la línea. No sugiere que el VWAP haya predicho el movimiento de precio al alza ni a la baja.
Limitaciones del VWAP
El VWAP se basa en información histórica de precio y volumen, y puede ir con retraso respecto al mercado actual.
El cálculo puede volverse más lento en su respuesta a medida que avanza la sesión, debido a que incluye una cantidad creciente de datos acumulados. Las noticias repentinas también pueden mover el precio bruscamente alejándolo de la línea.
Un precio por encima del VWAP no garantiza mayores ganancias, mientras que un precio por debajo del VWAP no garantiza mayores caídas. Un cruce no constituye una señal de entrada o salida automática.
El VWAP no debe tratarse como un valor razonable exacto ni como un nivel de soporte o resistencia garantizado. Sus lecturas también dependen de las definiciones de sesión y de la calidad y el alcance de los datos de volumen disponibles.
Los operadores pueden considerar el VWAP junto con la acción del precio, los soportes y resistencias, la estructura del mercado, los máximos y mínimos de sesión, el volumen y los eventos relevantes de la empresa o de carácter económico. La combinación de estas herramientas no elimina la posibilidad de señales falsas o movimientos de mercado inesperados.
Conclusión
El VWAP combina el precio y el volumen de negociación para calcular el precio promedio ponderado por volumen de la sesión. Los períodos con mayor volumen tienen más influencia en el cálculo. Un precio por encima o por debajo del VWAP puede aportar contexto sobre el movimiento intradía, pero no predice lo que ocurrirá a continuación. El VWAP resulta más útil como descripción de la actividad de negociación que se va desarrollando durante la sesión, en lugar de como señal de negociación independiente.