



VWAP Dijelaskan: Bagaimana Volum Mengubah Maksud Harga Purata


Purata biasa memberikan kepentingan yang sama kepada setiap pemerhatian. Walau bagaimanapun, pasaran kewangan tidak mencatatkan tahap aktiviti dagangan yang sama pada setiap tempoh. Sesetengah lilin mewakili aktiviti yang agak sedikit, manakala yang lain mengandungi volum yang jauh lebih besar.
Harga Purata Berwajaran Volum, yang umumnya dikenali sebagai VWAP, mengambil kira perbezaan ini. Ia mengira harga purata dengan memberikan pengaruh yang lebih besar kepada tempoh di mana lebih banyak dagangan berlaku.
VWAP dapat membantu pedagang untuk memerhatikan sama ada harga semasa berada di atas atau di bawah purata berwajaran volum sesi tersebut. Namun, ia menggambarkan aktiviti dagangan yang telah berlaku dan tidak meramalkan pergerakan harga seterusnya.
Apakah VWAP?
VWAP adalah singkatan bagi Volume Weighted Average Price (Harga Purata Berwajaran Volum). Ia mewakili harga purata sesuatu instrumen dalam tempoh yang dipilih, diberi wajaran mengikut volum dagangan.
Penunjuk ini biasanya muncul sebagai satu garisan pada carta harga. Tempoh dengan volum yang lebih tinggi mempunyai pengaruh yang lebih besar ke atas garisan tersebut, manakala tempoh dengan volum yang lebih rendah mempunyai pengaruh yang lebih kecil.
VWAP sesi dikemas kini apabila maklumat harga dan volum baharu tersedia semasa hari dagangan. Ia biasanya mula dikira pada pembukaan sesi dan ditetapkan semula apabila sesi berikutnya bermula.
VWAP digunakan terutamanya pada carta intrahari. Pelabur institusi juga boleh menggunakannya sebagai penanda aras ketika menilai harga purata yang dicapai semasa melaksanakan suatu pesanan.
Bagaimana VWAP Dikira?
Pengiraan bermula dengan harga tipikal bagi setiap lilin:
Harga tipikal = (Tinggi + Rendah + Tutup) ÷ 3
Harga tipikal kemudiannya didarabkan dengan volum yang dicatatkan semasa lilin tersebut. Nilai-nilai ini ditambah bersama dari awal sesi.
VWAP dikira sebagai:
VWAP = Kumulatif (harga tipikal × volum) ÷ volum kumulatif
Setiap lilin baharu menyumbang maklumat harga dan volum selanjutnya. Ini menjadikan VWAP bersifat kumulatif dan bukannya berdasarkan bilangan lilin bergulir yang tetap.
Mengapa VWAP Ditetapkan Semula?
VWAP sesi biasanya ditetapkan semula pada permulaan setiap sesi dagangan baharu. Ini menghalang aktiviti daripada sesi-sesi sebelumnya daripada terus mempengaruhi purata sesi semasa.
Penetapan semula ini membezakan VWAP daripada purata bergerak konvensional. Purata bergerak biasanya menggunakan bilangan lilin bergulir yang tetap, manakala VWAP sesi mengumpulkan maklumat dari pembukaan sesi semasa.
Definisi tepat sesuatu sesi bergantung kepada instrumen, bursa, pembekal data dan tetapan carta.
VWAP sesi umumnya digunakan pada carta intrahari yang mengandungi beberapa lilin dalam setiap sesi. Menerapkan sauh sesi pada carta harian akan menyebabkan VWAP ditetapkan semula pada setiap lilin, menjadikan garisan itu kurang berguna secara praktikal.
Membaca Harga Berbanding VWAP
Harga di Atas VWAP
Apabila harga berada di atas VWAP, harga pasaran terkini adalah lebih tinggi daripada purata berwajaran volum sesi sehingga ketika itu.
Ini mungkin disertai dengan pergerakan intrahari ke atas yang lebih kukuh. Namun, ia tidak menjamin harga akan terus meningkat. Pergerakan di atas VWAP tidak boleh dianggap sebagai isyarat beli automatik.
Harga di Bawah VWAP
Apabila harga berada di bawah VWAP, harga pasaran terkini adalah lebih rendah daripada purata berwajaran volum sesi.
Ini mungkin disertai dengan pergerakan intrahari ke bawah yang lebih kukuh. Ia tidak menjamin penurunan selanjutnya atau mewujudkan isyarat jual automatik.
Harga Menyilang VWAP Berulang Kali
Harga mungkin bergerak maju mundur merentasi VWAP apabila pasaran tidak mempunyai arah intrahari yang konsisten.
Penyilangan berulang boleh menghasilkan petunjuk yang mengelirukan jika setiap pergerakan melalui garisan itu dianggap sebagai isyarat masuk atau keluar. Tindakan harga dan struktur pasaran yang lebih luas diperlukan untuk memahami konteksnya.
VWAP dalam Amalan
Carta 15 minit Apple dengan VWAP sesi, 21 hingga 22 September 2026
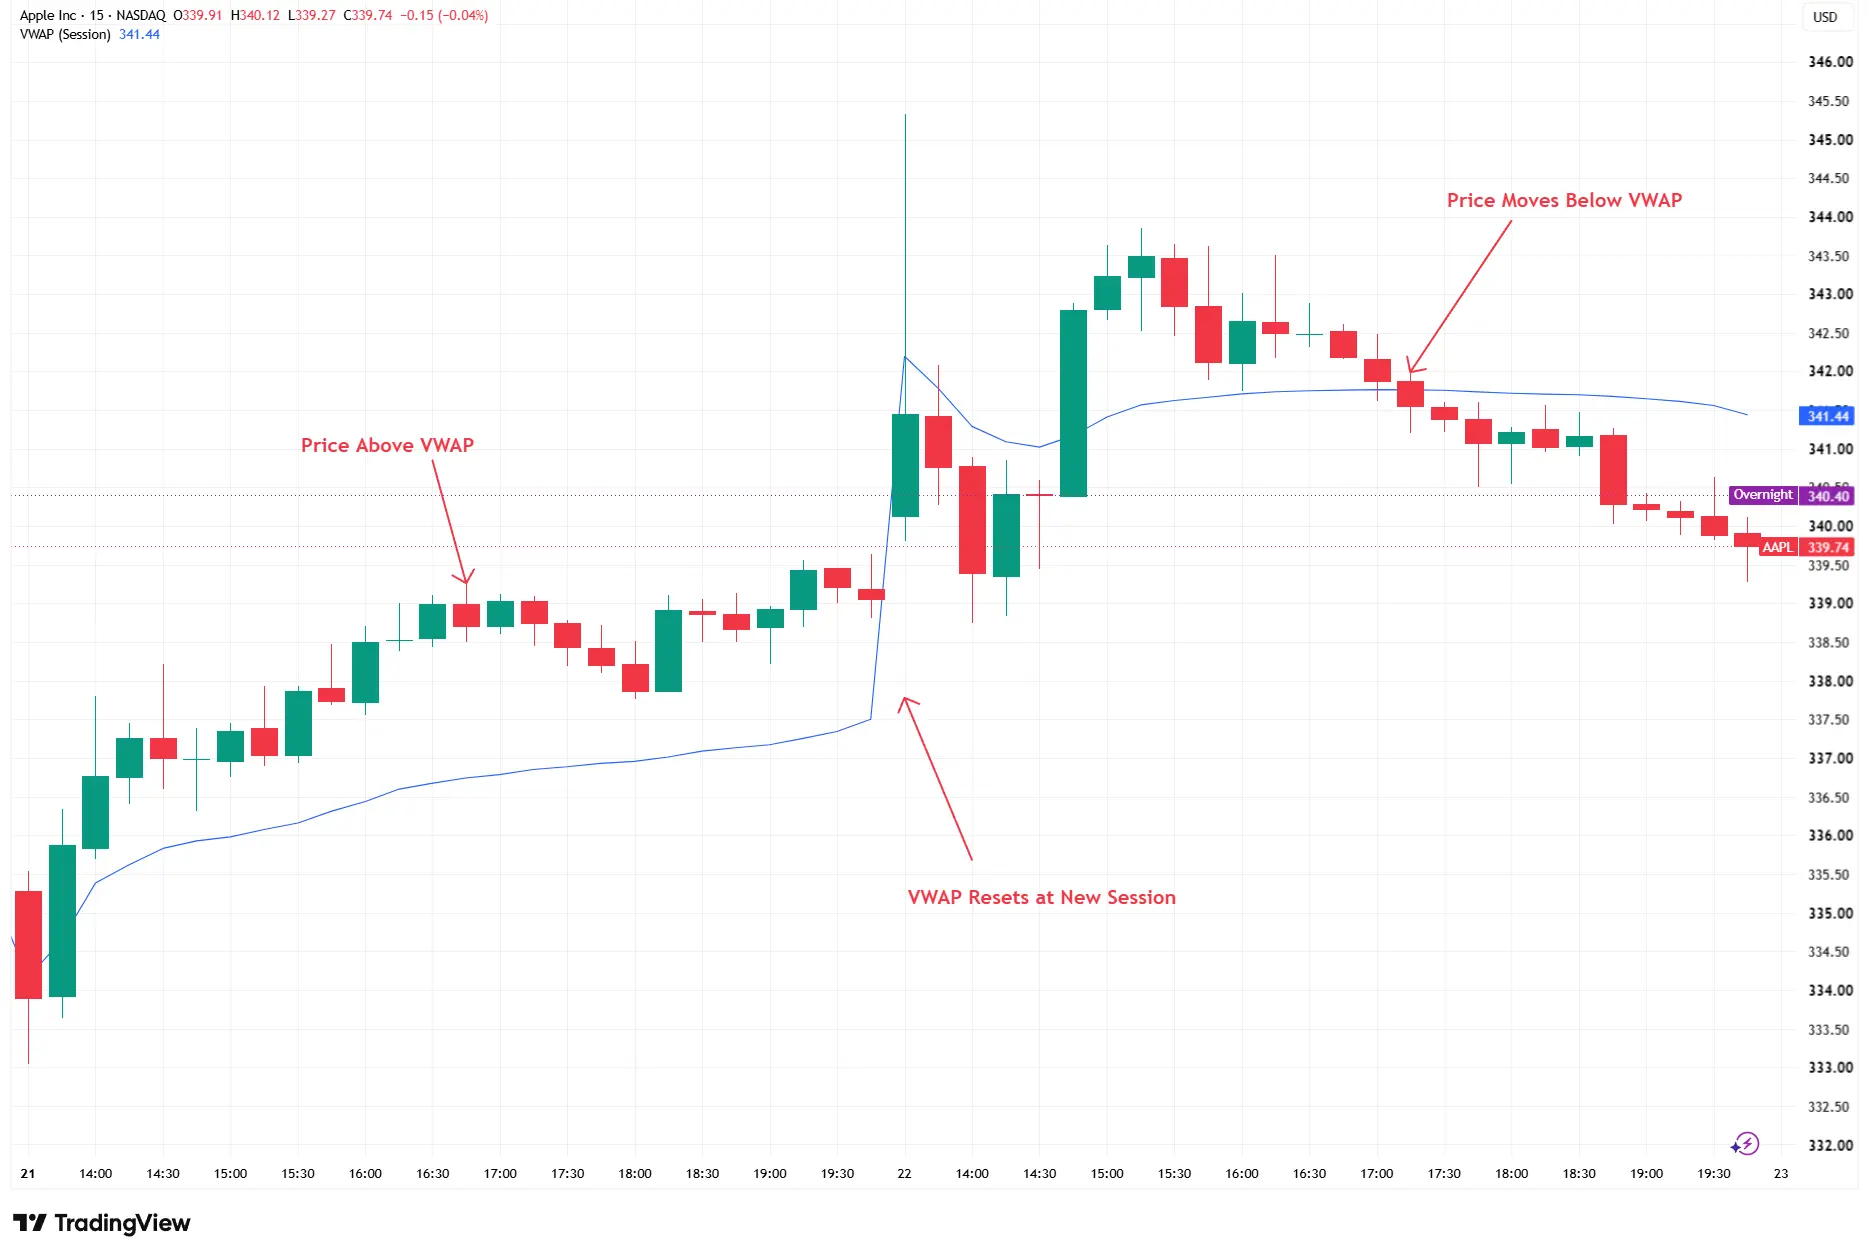
Sumber: TradingView. Prestasi masa lalu bukan penunjuk yang boleh dipercayai bagi prestasi masa hadapan. Data tepat setakat 23 September 2026.
Carta menunjukkan Apple berdagang di atas dan di bawah VWAP sesinya pada 21 dan 22 September 2026. Garisan VWAP ditetapkan semula pada permulaan sesi baharu pada 22 September, sebelum berkembang apabila maklumat harga dan volum baharu dicatatkan.
Semasa sesi pada 21 September, Apple pada mulanya bergerak lebih tinggi dan kemudian kekal di atas garisan VWAP biru untuk sebahagian besar tempoh yang ditunjukkan. Ini bermakna harga pasaran berada di atas purata berwajaran volum yang dikira daripada aktiviti lebih awal dalam sesi tersebut.
Pada permulaan sesi 22 September, garisan biru ditetapkan semula dan memulakan pengiraan baharu menggunakan data harga dan volum sesi baharu tersebut. Perubahan mendadak pada garisan itu tidak mewakili perubahan tiba-tiba dalam purata sesi sebelumnya. Ia mencerminkan permulaan pengiraan yang berasingan.
Semasa 22 September, harga pada mulanya bergerak di atas VWAP apabila kenaikan intrahari berkembang. Harga kemudiannya melemah dan menyilang ke bawah garisan pada sekitar pukul 17:00 hingga 17:30 pada carta. Seterusnya ia kekal di bawah VWAP untuk sebahagian besar baki sesi.
Contoh ini menunjukkan bagaimana VWAP berkembang sepanjang sesi dan bagaimana hubungan antara harga dan garisan boleh berubah. Ia tidak menunjukkan bahawa VWAP meramalkan sama ada pergerakan harga ke atas atau ke bawah.
Batasan VWAP
VWAP adalah berdasarkan maklumat harga dan volum sejarah dan mungkin ketinggalan berbanding pasaran semasa.
Pengiraan boleh menjadi lebih lambat untuk bertindak balas pada peringkat akhir sesi kerana ia merangkumi jumlah data kumulatif yang semakin besar. Berita tiba-tiba juga boleh menggerakkan harga dengan mendadak menjauhi garisan.
Harga di atas VWAP tidak menjamin keuntungan selanjutnya, manakala harga di bawah VWAP tidak menjamin penurunan selanjutnya. Penyilangan tidak mewujudkan isyarat masuk atau keluar secara automatik.
VWAP tidak seharusnya dianggap sebagai nilai saksama yang tepat atau sebagai paras sokongan atau rintangan yang terjamin. Bacaannya juga bergantung kepada definisi sesi serta kualiti dan skop data volum yang tersedia.
Pedagang boleh mempertimbangkan VWAP bersama tindakan harga, sokongan dan rintangan, struktur pasaran, paras tinggi dan rendah sesi, volum serta peristiwa syarikat atau ekonomi yang berkaitan. Menggabungkan alat-alat ini tidak menghapuskan kemungkinan isyarat palsu atau pergerakan pasaran yang tidak dijangka.
Kesimpulan
VWAP menggabungkan harga dan volum dagangan untuk mengira harga purata berwajaran volum sesi. Tempoh dengan volum yang lebih besar mempunyai pengaruh yang lebih besar ke atas pengiraan. Harga di atas atau di bawah VWAP boleh memberikan konteks tentang pergerakan intrahari, tetapi ia tidak meramalkan apa yang akan berlaku seterusnya. VWAP paling berguna sebagai gambaran aktiviti dagangan sesi yang sedang berkembang dan bukannya sebagai isyarat dagangan yang berdiri sendiri.