



VWAP 해설: 거래량이 평균 가격의 의미를 어떻게 바꾸는가


일반적인 평균은 모든 관측값에 동일한 중요도를 부여합니다. 그러나 금융시장에서는 모든 기간에 동일한 수준의 거래 활동이 발생하지 않습니다. 일부 캔들은 비교적 적은 활동을 나타내는 반면, 다른 캔들은 상당히 많은 거래량을 포함하고 있습니다.
거래량 가중 평균 가격(Volume Weighted Average Price), 흔히 VWAP로 알려진 이 지표는 이러한 차이를 반영합니다. VWAP는 거래가 더 많이 발생한 기간에 더 큰 비중을 부여하면서 평균 가격을 산출합니다.
VWAP는 현재 가격이 해당 세션의 거래량 가중 평균보다 높은지 낮은지를 트레이더가 파악하는 데 도움을 줄 수 있습니다. 다만, VWAP는 이미 발생한 거래 활동을 나타내며 다음 가격 움직임을 예측하지는 않습니다.
VWAP란 무엇인가?
VWAP는 거래량 가중 평균 가격(Volume Weighted Average Price)의 약자입니다. 선택된 기간 동안 거래량에 따라 가중치를 부여하여 산출한 금융상품의 평균 가격을 나타냅니다.
이 지표는 일반적으로 가격 차트 위에 단일 선으로 표시됩니다. 거래량이 많은 기간은 해당 선에 더 큰 영향을 미치고, 거래량이 적은 기간은 영향이 적습니다.
세션 VWAP는 거래일 중 새로운 가격 및 거래량 정보가 들어올 때마다 업데이트됩니다. 일반적으로 세션 시작 시점부터 계산을 시작하며, 다음 세션이 시작될 때 초기화됩니다.
VWAP는 주로 장중 차트에 사용됩니다. 기관 투자자들은 주문을 체결하는 과정에서 달성한 평균 가격을 평가하는 기준으로 활용하기도 합니다.
VWAP는 어떻게 계산되는가?
계산은 각 캔들의 대표 가격(Typical Price)을 산출하는 것에서 시작합니다:
대표 가격 = (고가 + 저가 + 종가) ÷ 3
대표 가격에 해당 캔들 동안 기록된 거래량을 곱합니다. 이 값들은 세션 시작 시점부터 누적하여 더해집니다.
VWAP의 계산식은 다음과 같습니다:
VWAP = 누적 (대표 가격 × 거래량) ÷ 누적 거래량
새로운 캔들이 형성될 때마다 추가적인 가격 및 거래량 정보가 반영됩니다. 이로 인해 VWAP는 고정된 수의 캔들에 기반하지 않고 누적 방식으로 계산됩니다.
VWAP는 왜 초기화되는가?
세션 VWAP는 일반적으로 새로운 거래 세션이 시작될 때 초기화됩니다. 이는 이전 세션의 활동이 현재 세션의 평균에 계속 영향을 미치는 것을 방지합니다.
이러한 초기화는 VWAP를 일반적인 이동 평균과 구분 짓는 특징입니다. 이동 평균은 일반적으로 고정된 수의 캔들을 사용하는 반면, 세션 VWAP는 현재 세션 시작 시점부터의 정보를 누적합니다.
세션의 정확한 정의는 금융상품, 거래소, 데이터 제공업체 및 차트 설정에 따라 다를 수 있습니다.
세션 VWAP는 일반적으로 각 세션 내에 여러 캔들이 포함된 장중 차트에서 사용됩니다. 일봉 차트에 세션 기준을 적용할 경우 VWAP가 모든 캔들마다 초기화되어 실용성이 크게 떨어집니다.
VWAP 대비 가격 읽기
VWAP 위의 가격
가격이 VWAP 위에 있다는 것은 현재 시장 가격이 그 시점까지의 세션 거래량 가중 평균보다 높다는 것을 의미합니다.
이는 장중 상승 움직임이 강하게 나타나는 상황과 함께할 수 있습니다. 그러나 가격이 계속 상승할 것을 보장하지는 않습니다. VWAP 위의 가격을 자동적인 매수 신호로 간주해서는 안 됩니다.
VWAP 아래의 가격
가격이 VWAP 아래에 있다는 것은 현재 시장 가격이 세션의 거래량 가중 평균보다 낮다는 것을 의미합니다.
이는 장중 하락 움직임이 강하게 나타나는 상황과 함께할 수 있습니다. 추가 하락을 보장하거나 자동적인 매도 신호를 생성하지는 않습니다.
VWAP를 반복적으로 교차하는 가격
시장에 일관된 장중 방향성이 없을 경우, 가격은 VWAP를 중심으로 앞뒤로 움직일 수 있습니다.
선을 통과하는 모든 움직임을 진입 또는 청산 신호로 간주할 경우, 반복적인 교차는 잘못된 판단을 유발할 수 있습니다. 맥락을 파악하기 위해서는 가격 행동과 폭넓은 시장 구조에 대한 이해가 필요합니다.
실전에서의 VWAP
세션 VWAP를 적용한 애플 15분 차트, 2026년 9월 21일~22일
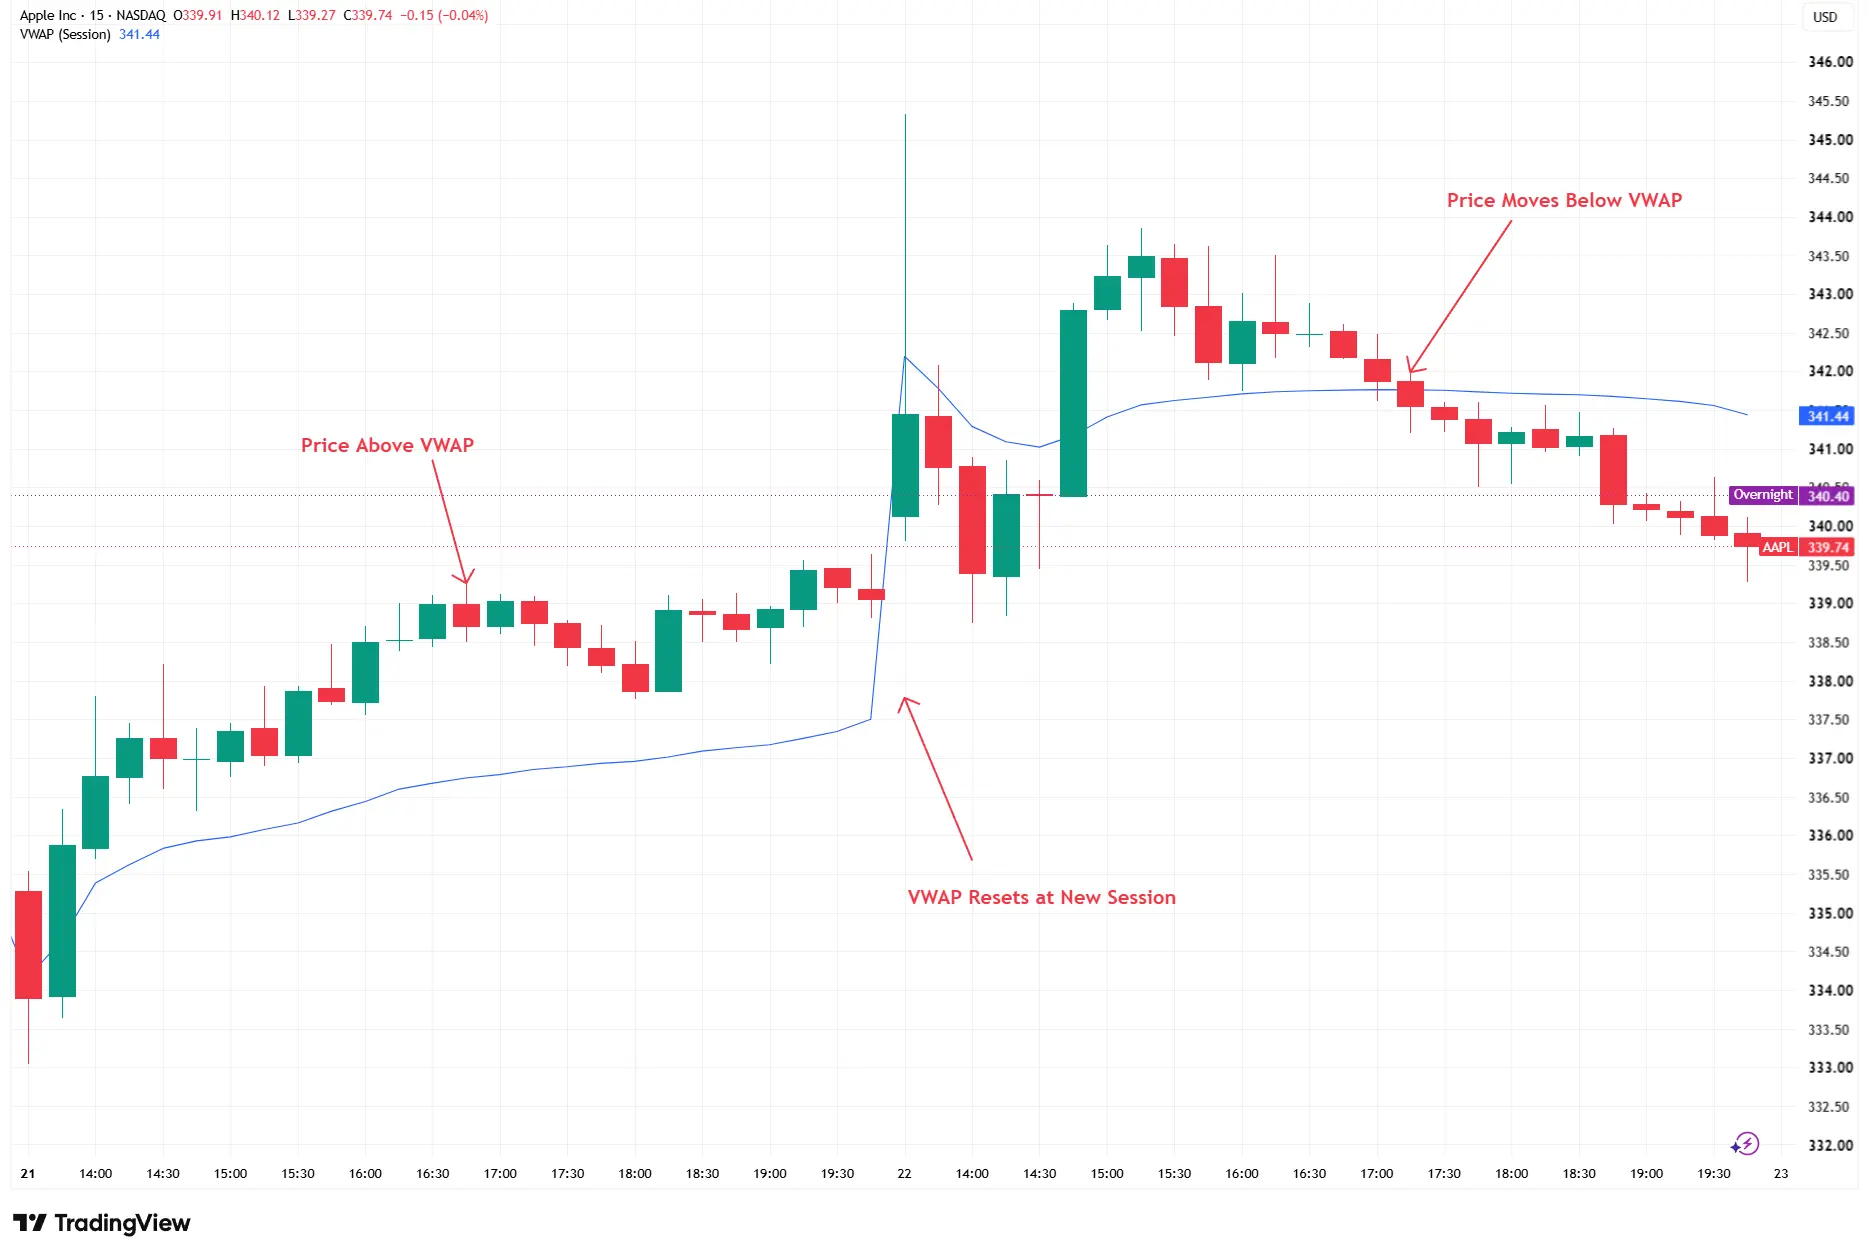
출처: TradingView. 과거 성과는 미래 성과의 신뢰할 수 있는 지표가 아닙니다. 데이터 기준일: 2026년 9월 23일.
이 차트는 2026년 9월 21일과 22일에 걸쳐 애플 주가가 세션 VWAP 위아래로 움직이는 모습을 보여줍니다. VWAP 선은 9월 22일 새 세션 시작 시점에 초기화된 후, 새로운 가격 및 거래량 정보가 기록되면서 다시 형성됩니다.
9월 21일 세션 중에는 애플 주가가 초반에 상승한 후 표시된 기간의 대부분 동안 파란색 VWAP 선 위에 머물렀습니다. 이는 시장 가격이 해당 세션의 이전 활동을 기반으로 계산된 거래량 가중 평균보다 높다는 것을 의미합니다.
9월 22일 세션이 시작되면서 파란색 선이 초기화되고 새 세션의 가격 및 거래량 데이터를 사용하여 새로운 계산이 시작됩니다. 선의 급격한 변화는 이전 세션 평균의 갑작스러운 변화를 나타내는 것이 아닙니다. 이는 별도의 계산이 시작되었음을 반영합니다.
9월 22일 중에는 장중 상승세가 전개되면서 가격이 초반에 VWAP 위로 올라섰습니다. 이후 가격이 약화되어 차트상 약 17:00~17:30경에 선 아래로 교차하였으며, 이후 세션의 나머지 대부분 동안 VWAP 아래에 머물렀습니다.
이 사례는 VWAP가 세션 전반에 걸쳐 어떻게 전개되는지, 그리고 가격과 선의 관계가 어떻게 변화할 수 있는지를 보여줍니다. VWAP가 상승 또는 하락 가격 움직임을 예측했음을 시사하는 것은 아닙니다.
VWAP의 한계
VWAP는 과거의 가격 및 거래량 정보에 기반하며 현재 시장 상황에 뒤처질 수 있습니다.
세션 후반으로 갈수록 누적 데이터의 양이 늘어나기 때문에 계산의 반응 속도가 느려질 수 있습니다. 또한 갑작스러운 뉴스가 가격을 선에서 급격히 멀어지게 할 수도 있습니다.
VWAP 위의 가격이 추가 상승을 보장하지 않으며, VWAP 아래의 가격이 추가 하락을 보장하지도 않습니다. 교차 신호가 자동적인 진입 또는 청산 신호를 생성하지는 않습니다.
VWAP를 정확한 공정 가치나 확실한 지지 또는 저항 수준으로 간주해서는 안 됩니다. VWAP의 수치는 세션 정의와 사용 가능한 거래량 데이터의 품질 및 범위에 따라 달라지기도 합니다.
트레이더들은 VWAP를 가격 행동, 지지 및 저항, 시장 구조, 세션 고가 및 저가, 거래량, 관련 기업 또는 경제 이벤트와 함께 고려할 수 있습니다. 이러한 도구들을 함께 사용한다고 해서 거짓 신호나 예상치 못한 시장 움직임의 가능성이 사라지는 것은 아닙니다.
결론
VWAP는 가격과 거래량을 결합하여 세션의 거래량 가중 평균 가격을 계산합니다. 거래량이 많은 기간일수록 계산에 더 큰 영향을 미칩니다. VWAP 위 또는 아래의 가격은 장중 움직임에 대한 맥락을 제공할 수 있지만, 다음에 일어날 일을 예측하지는 않습니다. VWAP는 독립적인 매매 신호로서보다 세션의 진행 중인 거래 활동을 설명하는 지표로서 가장 유용합니다.