



Fed Naikkan Suku Bunga saat Bank Sentral Global Hadapi Inflasi yang Persisten | Rekap Mingguan: 14-18 September 2026


Kebijakan moneter global kembali menjadi sorotan utama setelah Federal Reserve dan Bank of Japan menaikkan suku bunga, sementara Bank of England mempertahankan suku bunga namun memperingatkan bahwa tekanan energi yang berkepanjangan dapat mengharuskan kebijakan yang lebih ketat.
Pasar merespons secara tidak merata. Saham teknologi tetap tangguh meskipun suku bunga lebih tinggi, dolar AS menguat, dan imbal hasil obligasi pemerintah bertahan di level tinggi. Sementara itu, harga minyak mencatatkan penurunan mingguan pertama dalam tiga minggu, memberikan sedikit kelegaan dari tekanan inflasi yang didorong oleh energi dan telah mendominasi pergerakan pasar belakangan ini.
Tinjauan Ekonomi
Keputusan bank sentral mendominasi pasar seiring para pembuat kebijakan merespons inflasi yang persisten dan harga energi yang tinggi.
Federal Reserve menaikkan kisaran target sebesar 0,25 poin persentase menjadi 3,75%-4,00% pada hari Rabu, merupakan kenaikan pertama sejak tahun 2023. Keputusan ini diambil secara bulat. Ketua Kevin Warsh menyatakan bahwa inflasi masih terlalu tinggi dan tekanan harga yang mendasarinya belum membaik secara berarti, seraya menggambarkan aktivitas ekonomi sebagai solid dan pasar tenaga kerja mendekati kondisi lapangan kerja penuh.
Proyeksi terbaru memperkuat pesan yang lebih restriktif. Para pembuat kebijakan menaikkan proyeksi median suku bunga federal funds untuk akhir tahun 2026 menjadi 4,1%, dari 3,8% pada bulan Juni, yang mengindikasikan bahwa kenaikan lebih lanjut masih mungkin terjadi. Proyeksi median pertumbuhan ekonomi 2026 naik menjadi 2,3%, sementara tingkat pengangguran diturunkan menjadi 4,1%. Proyeksi inflasi PCE headline dan inti masing-masing meningkat menjadi 3,7% dan 3,4%.
Penjualan ritel AS naik 1,2% secara bulanan pada bulan Agustus, merupakan kenaikan terkuat sejak Maret, sementara kelompok kontrol yang digunakan dalam perhitungan PDB meningkat 1,4%. Produksi industri tidak berubah, dengan output manufaktur turun 0,3%. Klaim tunjangan pengangguran awal turun menjadi 196.000, menunjukkan ketahanan pasar tenaga kerja yang berlanjut.
Bank of England mempertahankan Bank Rate di 3,75% dengan voting 6-3, dengan tiga anggota lebih memilih kenaikan menjadi 4,00%. Para pembuat kebijakan memperingatkan bahwa konflik Timur Tengah yang berkepanjangan dan harga energi yang lebih tinggi telah meningkatkan risiko kenaikan inflasi. Bank juga memperkenalkan rencana multi-tahun untuk pengetatan kuantitatif, dengan penjualan gilt tahunan sebesar £20 miliar bersama obligasi yang jatuh tempo.
Inflasi Inggris meningkat menjadi 3,1% pada bulan Agustus dari 2,9% pada bulan Juli, meskipun inflasi inti tetap di 2,6% dan inflasi jasa bertahan di 3,4%. Volume penjualan ritel meningkat 0,5% pada bulan Agustus, melampaui ekspektasi.
Bank of Japan menaikkan suku bunga kebijakannya dari 1,00% menjadi 1,25%, level tertinggi dalam 31 tahun, dan memberi sinyal bahwa kenaikan lebih lanjut masih mungkin terjadi. Di China, pertumbuhan produksi industri meningkat menjadi 5,2% secara tahunan pada bulan Agustus, namun pertumbuhan penjualan ritel melambat menjadi 0,4% dan investasi aset tetap turun 7,2% selama delapan bulan pertama tahun ini.
Secara keseluruhan, pekan ini menunjukkan bahwa aktivitas ekonomi tetap tangguh, namun inflasi yang persisten dan ketidakpastian harga energi mendorong bank sentral utama untuk mempertahankan atau mengadopsi kebijakan yang lebih ketat.
Ekuitas, Obligasi, dan Komoditas
Ekuitas AS terbagi seiring antusiasme yang terus berlanjut seputar kecerdasan buatan membantu saham teknologi bertahan dari tekanan suku bunga yang lebih tinggi. Nasdaq Composite naik 0,7%, sementara S&P 500 turun 0,1% dan Dow Jones Industrial Average turun 1,7%.
Saham teknologi tetap relatif tangguh seiring investor terus menyukai perusahaan yang terekspos pada kecerdasan buatan dan investasi pusat data. Namun, kenaikan suku bunga Federal Reserve dan jalur kebijakan yang diproyeksikan lebih tinggi menekan area yang lebih sensitif terhadap suku bunga dan terekspos secara ekonomi.
Pasar Eropa melemah. STOXX Europe 600 turun 0,6% selama sepekan, ditutup pada hari Jumat di 635,45. Volkswagen turun setelah memangkas outlooknya akibat kondisi yang lebih lemah di China, biaya restrukturisasi, dan beban terkait Porsche. FTSE 100 mencatatkan kenaikan mingguan kecil meskipun turun 1,4% pada hari Jumat ke 10.659,13, ketika saham keuangan dan energi berada di bawah tekanan.
Pasar obligasi pemerintah tetap bergejolak seiring investor menyesuaikan diri dengan pergeseran kembali ke arah kebijakan moneter yang lebih ketat. Imbal hasil US Treasury 10 tahun kembali ke sekitar 5% menyusul keputusan The Fed, sementara imbal hasil Jepang tetap tertekan setelah Bank of Japan menaikkan suku bunga.
Imbal hasil gilt Inggris mereda menyusul keputusan Bank of England dan perubahan pada kerangka pengetatan kuantitatif jangka panjangnya, dengan imbal hasil obligasi 30 tahun mundur dari level tertingginya sejak 1998.
Minyak mentah Brent ditutup pada US$104,87 per barel pada hari Jumat dan mencatatkan penurunan mingguan pertama dalam tiga minggu (turun sekitar 4,20% dari harga pembukaan tertinggi pada hari Senin). Harga mendekati level tertinggi empat bulan lebih awal dalam pekan ini setelah serangan merusak pipa East West Arab Saudi, namun mereda setelah China mendorong Iran untuk membantu membatasi serangan Houthi lebih lanjut dan Arab Saudi berupaya memulihkan kapasitasnya.
Emas naik sekitar 1% selama sepekan, mencapai level tertinggi dalam satu minggu dan diperdagangkan mendekati US$4.390 per troy ounce pada hari Jumat. Harga minyak yang lebih rendah mengurangi sebagian kekhawatiran inflasi dan mendorong investor melikuidasi posisi bearish mereka, meskipun dolar yang lebih kuat dan suku bunga yang lebih tinggi tetap menjadi hambatan.
Kinerja Sektor
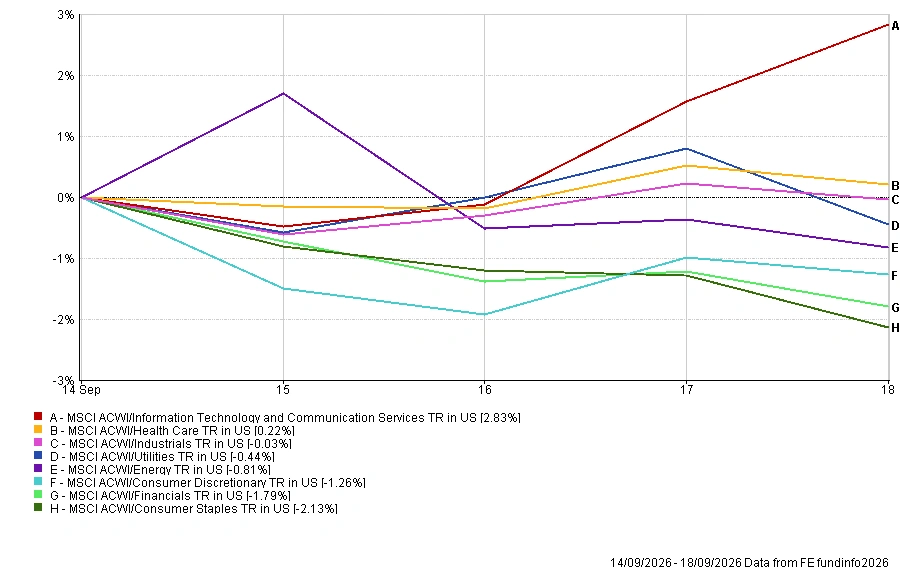
Kinerja sektor mencerminkan divergensi yang lebih luas pada pekan ini, dengan teknologi jauh mengungguli sektor lain seiring permintaan AI dan pusat data terus menarik minat investor meskipun suku bunga lebih tinggi.
Teknologi Informasi & Layanan Komunikasi naik 2,83%, menjadikannya yang terdepan secara jelas, sementara Kesehatan menjadi satu-satunya sektor lain yang mengalami kenaikan sebesar 0,22%.
Industri relatif tidak berubah di -0,03%, diikuti oleh Utilitas (-0,44%), Energi (-0,81%), Konsumen Diskresioner (-1,26%), dan Keuangan (-1,79%). Konsumen Kebutuhan Pokok menjadi sektor terlemah, turun 2,13%.
Pola ini mencerminkan kekuatan yang terkonsentrasi di sektor teknologi sementara suku bunga yang lebih tinggi dan selera risiko yang lemah menekan sebagian besar pasar yang lebih luas.
Kinerja Sektor 14-18 September 2026
Sumber: FE Analytics. Semua indeks merupakan total return dalam USD. Kinerja masa lalu bukan merupakan indikator yang andal untuk kinerja masa depan. Data per 18 September 2026.
Pasar Regional
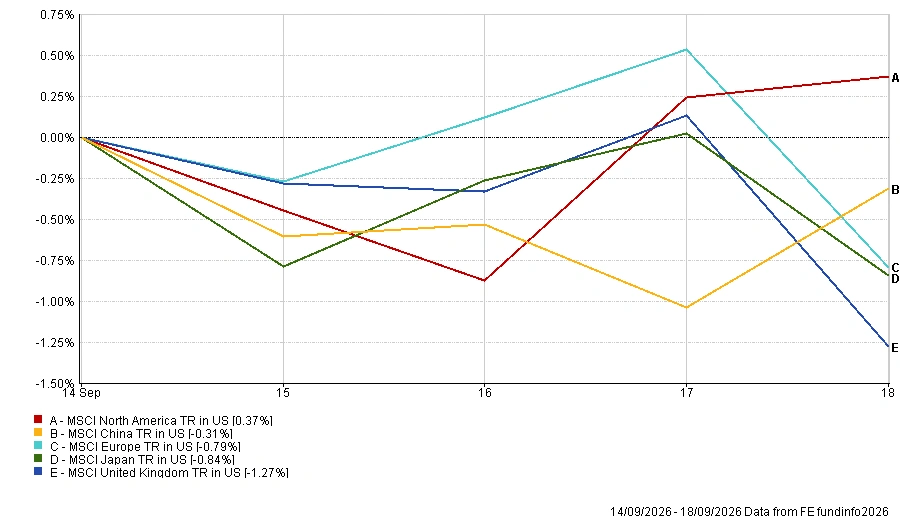
Amerika Utara menjadi kawasan terkuat, dengan MSCI North America TR naik 0,37% dalam mata uang dolar AS, didukung oleh ketahanan saham teknologi.
China turun 0,31%, karena produksi industri yang lebih kuat diimbangi oleh data konsumsi dan investasi yang lebih lemah. Eropa turun 0,79%, Jepang turun 0,84%, dan Inggris menjadi kawasan terlemah di -1,27%.
Pergerakan mata uang juga mempengaruhi imbal hasil dalam dolar AS, dengan sterling, euro, dan yen semuanya melemah terhadap dolar selama pekan ini.
Kinerja Regional 14-18 September 2026
Sumber: FE Analytics. Semua indeks merupakan total return dalam USD. Kinerja masa lalu bukan merupakan indikator yang andal untuk kinerja masa depan. Data per 18 September 2026.
Pasar Valuta Asing
Dolar AS menguat secara luas menyusul kenaikan suku bunga Federal Reserve dan proyeksi kebijakan yang lebih restriktif.
EUR/USD turun dari 1,1593 menjadi 1,1484, sementara GBP/USD turun dari 1,3525 menjadi 1,3395 meskipun data penjualan ritel Inggris cukup tangguh.
Yen juga melemah meskipun Bank of Japan menaikkan suku bunga, dengan USD/JPY naik dari 153,45 menjadi 156,89. GBP/JPY naik dari 207,67 menjadi 210,15, yang berarti sterling menguat terhadap yen meskipun melemah terhadap dolar.
Secara keseluruhan, pergerakan mata uang pekan ini menyoroti kekuatan relatif dolar AS seiring pasar menyesuaikan diri dengan jalur kebijakan The Fed yang lebih tinggi.
Prospek dan Minggu yang Akan Datang
Setelah sepekan yang didominasi oleh bank sentral, perhatian kini beralih kembali ke aktivitas ekonomi dan apakah suku bunga yang lebih tinggi mulai memberatkan pertumbuhan secara lebih signifikan.
PMI awal bulan September untuk Amerika Serikat, Inggris, dan kawasan euro akan memberikan penilaian luas pertama mengenai aktivitas bisnis, ketenagakerjaan, dan tekanan harga sejak putaran terbaru keputusan kebijakan.
Di AS, klaim tunjangan pengangguran mingguan dan penjualan rumah baru menyusul pada hari Kamis, dengan pesanan barang tahan lama dan pembacaan akhir sentimen konsumen Universitas Michigan dijadwalkan pada hari Jumat. Investor juga akan memantau pernyataan para pejabat Federal Reserve untuk panduan lebih lanjut mengenai apakah kenaikan suku bunga berikutnya masih mungkin terjadi.
Perhatian korporasi beralih ke hasil kuartalan Costco pada hari Kamis, yang akan memberikan indikasi lain mengenai ketahanan konsumen dan dampak inflasi terhadap pengeluaran rumah tangga.
Geopolitik akan tetap menjadi sumber ketidakpastian yang penting, dengan pasar memantau perkembangan di Timur Tengah bersama dengan diskusi AS-China mengenai perdagangan, kecerdasan buatan, dan mineral kritis.
Dengan bank sentral utama mempertahankan sikap restriktif, pasar kini menghadapi pertanyaan kritis: dapatkah aktivitas ekonomi tetap tangguh seiring suku bunga yang lebih tinggi dan inflasi yang persisten terus bekerja menembus perekonomian global?