



النفقات الرأسمالية: كيف يمكن للإنفاق الكبير اليوم أن يشكّل الأرباح غداً


ما هو CapEx، وكيف يمكنه تفسير سبب إعلان شركة عن أرباح متنامية في حين تُولّد تدفقاً نقدياً حراً أقل؟ تكمن الإجابة في الأسلوب الذي تتبعه الشركات في المحاسبة عن استثماراتها طويلة الأجل.
بعد أن تضخ الشركات مليارات الدولارات في المصانع والمعدات أو البنية التحتية التقنية، تُقرّ بتكاليف هذه الاستثمارات تدريجياً على مدار سنوات عدة، رغم أن النقد يُصرف فورياً. ويُفرز هذا الأمر فارقاً جوهرياً بين الربحية وتوليد النقد.
إن فهم كيفية تأثير النفقات الرأسمالية (CapEx) على الأداء المالي يُعين المستثمرين على تقييم ما إذا كان إنفاق الشركة يدعم النمو المستقبلي أم يُلقي بضغوط على تدفقها النقدي وهوامش أرباحها.
ما هو CapEx؟
النفقات الرأسمالية، المعروفة شيوعاً بـ CapEx، هي الأموال التي تُنفقها الشركة على أصول طويلة الأمد تتوقع استخدامها لأكثر من سنة واحدة.
قد تشمل هذه الأصول المصانع والآلات والمركبات والخوادم الحاسوبية ومراكز البيانات.
على خلاف النفقات التشغيلية الاعتيادية كالأجور وفواتير الكهرباء، تُسجَّل النفقات الرأسمالية عموماً باعتبارها أصلاً وليس خصماً فورياً من الأرباح، إذ يُقرّ بتكلفتها تدريجياً على مدى عمر الأصل الإنتاجي من خلال الاستهلاك.
هذا التمييز بالغ الأهمية، لأن توقيت الصرف النقدي للشركة وتوقيت الإقرار بالمصروفات في قوائمها المالية قد يتباينان تبايناً كبيراً.
كيف يؤثر CapEx على الأرباح والتدفق النقدي
لنفترض أن شركة اشترت معدات بقيمة 10 ملايين دولار وتتوقع استخدامها لمدة خمس سنوات.
افترض أن الشركة سددت المبلغ كاملاً نقداً خلال السنة الأولى، وأنها تُطبّق الاستهلاك الخطي على مدى العمر الإنتاجي للمعدات دون قيمة متبقية.
| المقياس المالي | المبلغ |
| شراء المعدات | 10 ملايين دولار |
| التدفق النقدي الخارج الأولي | 10 ملايين دولار |
| العمر الإنتاجي المتوقع | 5 سنوات |
| الاستهلاك السنوي | 2 مليون دولار |
تُنفق الشركة 10 ملايين دولار نقداً عند شراء المعدات. غير أنها بدلاً من الإقرار بالمبلغ الإجمالي مصروفاً فورياً، تُسجّل 2 مليون دولار كاستهلاك سنوي على مدار خمس سنوات.
يؤثر دفع ثمن المعدات على التدفق النقدي، في حين يُخفّض المصروف الربحَ المحاسبي تدريجياً.
يكتسب هذا الفارق أهمية بالغة عند تحليل التدفق النقدي الحر (FCF).
يحسب المحللون عادةً التدفق النقدي الحر بطرح النفقات الرأسمالية من النقد المُولَّد من الأنشطة التشغيلية، وهو ما يُساعد المستثمرين على تقدير حجم النقد المتاح بعد استثمار الشركة في أصولها. ويُعدّ التدفق النقدي الحر أيضاً مدخلاً أساسياً في تحليل التدفق النقدي المخصوم (DCF)، الذي يُقدّر قيمة الشركة استناداً إلى التدفقات النقدية المستقبلية المتوقعة.
وعليه، قد تُعلن شركة عن أرباح متنامية في حين يتراجع تدفقها النقدي الحر، وذلك بسبب تصاعد إنفاقها على المعدات والبنية التحتية وغيرها من الاستثمارات طويلة الأجل.
CapEx الصيانة مقابل CapEx النمو
لا تخدم جميع النفقات الرأسمالية الغرض ذاته.
يُشير CapEx الصيانة إلى الإنفاق اللازم للحفاظ على الأصول القائمة أو استبدالها وضمان استمرارية العمليات. فعلى سبيل المثال، قد تستبدل شركة تصنيعية آلاتها المتقادمة للحفاظ على طاقتها الإنتاجية الحالية.
أما CapEx النمو، فيتضمن الاستثمار في طاقة إنتاجية إضافية أو تقنيات جديدة أو التوسع في أسواق جديدة. ومثال ذلك شركة تقنية تُنشئ مراكز بيانات جديدة لتلبية الطلب المتزايد.
يبرز أهمية هذا التمييز في أن إنفاق الصيانة قد يكون ضرورة لا مناص منها لاستدامة العمليات، في حين ينبغي أن يدعم إنفاق النمو الإيراداتِ أو الكفاءةَ التشغيلية.
بيد أن الشركات لا تُفصح دائماً عن نفقات الصيانة والنمو بصورة منفصلة، مما يستدعي من المستثمرين الرجوع إلى تعليقات الإدارة والإفصاحات المالية لفهم الغرض من هذا الإنفاق.
لماذا تزيد الشركات من CapEx؟
قد تلجأ الشركات إلى رفع نفقاتها الرأسمالية لأسباب عدة، منها: توسيع الطاقة الإنتاجية، وتلبية الطلب المتنامي، واستبدال الأصول المتقادمة، واعتماد تقنيات حديثة، أو الدخول إلى أسواق جديدة.
وقد يدل ارتفاع الإنفاق على أن الإدارة تتوقع تعافياً أقوى في الطلب أو أنها ترصد فرصاً لتطوير الأعمال على المدى البعيد.
فعلى سبيل المثال، قد تتوقع شركة تستثمر في منشآت إنتاجية جديدة تصنيع منتجات بأحجام أكبر، في حين قد تكون شركة تقنية توسّع بنيتها التحتية الحاسوبية تستعد لخدمة قاعدة عملاء أوسع.
غير أن ارتفاع CapEx لا يضمن بالضرورة عوائد أعلى.
إن نما الطلب بوتيرة أبطأ مما هو متوقع، فقد تجد الشركة نفسها أمام أصول مكتسبة حديثاً لا تُستغل بكامل طاقتها. وقد تتحمل الشركة تكاليف الاستهلاك والمصروفات التشغيلية الأخرى حتى لو لم يُدرّ الاستثمار الإيراداتِ المرتقبة.
وهذا ما يُفسّر ضرورة أن يتأمل المستثمرون ليس فحسب حجم إنفاق الشركة، بل الغرض الذي يرمي إليه هذا الإنفاق.
كيف يمكن لـ CapEx أن يؤثر على هوامش الربح
يمكن للنفقات الرأسمالية أن تؤثر في الربحية لفترة مطوّلة بعد الاستثمار الأولي.
حين تُدرج الأصول القابلة للاستهلاك في الخدمة، يُقرّ بمصروفات الاستهلاك على امتداد عمرها الإنتاجي. وتُحدد طريقة استخدام هذه الأصول ما إذا كان الاستهلاك يُدرج ضمن تكلفة الإيرادات أم ضمن المصروفات التشغيلية.
هذا يعني أن ارتفاع الاستهلاك قد يؤثر على هامش الربح الإجمالي، أو هامش التشغيل، أو كليهما معاً.
قد يُسهم استهلاك الآلات المستخدمة في تصنيع المنتجات في تكلفة الإيرادات، كما تُدرج المنشأة استهلاك بعض الأصول الإدارية ضمن المصروفات التشغيلية.
إذا أسفرت الاستثمارات الجديدة عن إيرادات إضافية كافية أو حسّنت الكفاءة التشغيلية، فقد تُساعد في تعويض هذه التكاليف ودعم الربحية.
غير أنه إذا نمت الإيرادات بوتيرة أبطأ من المصروفات المرتبطة بها، فقد تتعرض هوامش الربح لضغوط متزايدة.
قد يُظهر التدفق النقدي الحر الأثر المبكر للاستثمار المكثف؛ إذ تستلزم النفقات الرأسمالية مدفوعات نقدية تُفضي إلى تدفقات خارجة.
وهذا ما يُفسر سبب عدم تحرك نمو الأرباح وتوليد النقد في الاتجاه ذاته دائماً.
Microsoft: كيف يمكن للنفقات الرأسمالية الضخمة أن تؤثر على التدفق النقدي الحر والهوامش
تُقدم Microsoft مثالاً توضيحياً مفيداً على الكيفية التي يمكن بها للنفقات الرأسمالية الضخمة أن تؤثر في الأداء المالي للشركة.
تُنفق الشركة بكثافة على مراكز البيانات والخوادم والرقائق الإلكترونية لتلبية الطلب المتنامي على الحوسبة السحابية والذكاء الاصطناعي (AI).
تنتهي السنة المالية لـ Microsoft في 30 يونيو. في هذا المثال، تشير النفقات الرأسمالية إلى المبالغ النقدية المنفقة على العقارات والمعدات.
في السنة المالية 2022، بلغت النفقات الرأسمالية لـ Microsoft 23.9 مليار دولار، وارتفعت بحلول السنة المالية 2026 إلى 115.9 مليار دولار، أي ما يعادل نحو 35% من الإيرادات السنوية.
ومع ذلك، جاءت هذه الزيادة الكبيرة في الإنفاق مصحوبةً بنمو تجاري قوي.
في السنة المالية 2026، ارتفعت الإيرادات بنسبة 18% لتصل إلى 331.8 مليار دولار، فيما ارتفع صافي الدخل بنسبة 31% ليبلغ 133.7 مليار دولار.
أما التدفق النقدي الحر، فقد سلك مساراً مختلفاً.
إذ تراجع من 74.1 مليار دولار في السنة المالية 2024 إلى 67.0 مليار دولار في السنة المالية 2026.
يُبيّن هذا التباين سبب اهتمام المستثمرين بفحص التدفق النقدي إلى جانب الأرباح المُعلنة. فقد واصلت أرباح Microsoft نموها، غير أن النقد المتبقي بعد النفقات الرأسمالية كان أقل مما كان عليه قبل عامين.
كما يظل الأثر طويل الأمد على الربحية مسألةً جديرة بالاهتمام.
تراجع هامش الربح الإجمالي لـ Microsoft من 69.8% في السنة المالية 2024 إلى 67.9% في السنة المالية 2026. وقد تكون التكاليف المرتبطة بالبنية التحتية، بما فيها الاستهلاك، قد أسهمت في هذا التراجع، وإن كانت عوامل متعددة تؤثر في الهوامش.
يتمحور السؤال الجوهري حول ما إذا كانت هذه الاستثمارات ستُولّد إيرادات إضافية وطاقة استيعابية وكفاءة كافية لتبرير تكلفتها.
يتوقف هذا على الطلب المستقبلي والأداء التجاري للشركة، وهو ما لا يمكن معرفته مسبقاً.
النفقات الرأسمالية والتدفق النقدي الحر لـ Microsoft، من 2022 إلى 2026
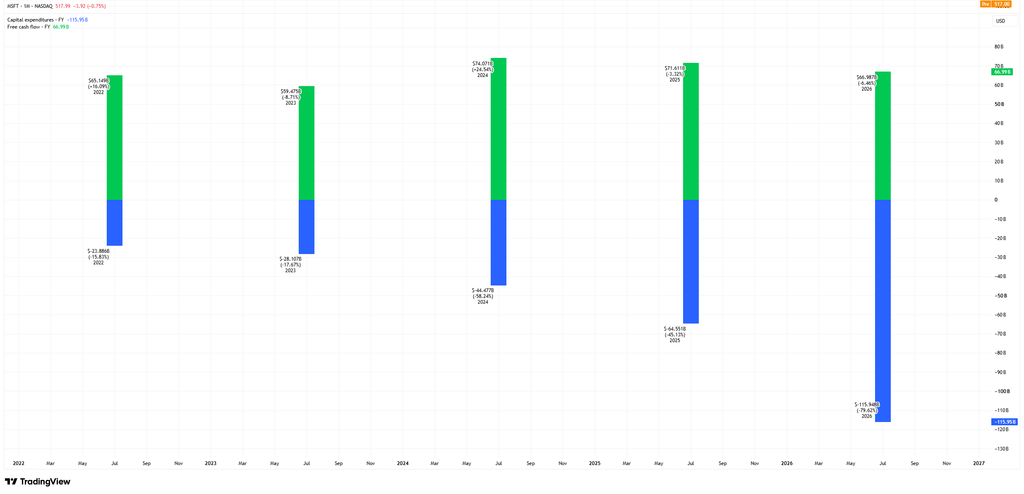
المصدر والمنهجية: TradingView. تقارن الرسم البياني بين النفقات الرأسمالية السنوية والتدفق النقدي الحر لـ Microsoft للسنوات المالية من 2022 إلى 2026. يعرض هذا الرسم البياني كلا المقياسين بالدولار الأمريكي، بالمليارات، على شكل أعمدة. تظهر النفقات الرأسمالية بقيم سالبة لأن TradingView تُسجّلها بوصفها تدفقات نقدية خارجة. تُنسب الأرقام السنوية إلى السنة المالية لـ Microsoft المنتهية في 30 يونيو. يُرسم كل مشاهدة عند نهاية سنتها المالية، لذا قد لا يتطابق موضعها على المحور الزمني مع تسمية السنة المالية تماماً. قد تختلف البيانات المالية الموحّدة من TradingView عن الأرقام الواردة مباشرةً في تقارير Microsoft بسبب منهجية مزود البيانات وتصنيفاته. كما أن الأرقام التاريخية قد تخضع للمراجعة. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 17 نوفمبر 2026.
يُبرز الرسم البياني الفارق بين النفقات الرأسمالية المتنامية لـ Microsoft والتدفق النقدي الحر المتبقي بعد الاستثمار.
ارتفعت النفقات الرأسمالية من نحو 23.9 مليار دولار في السنة المالية 2022 إلى 115.9 مليار دولار في السنة المالية 2026. وفي الفترة ذاتها، تحرك التدفق النقدي الحر من نحو 65.1 مليار دولار في السنة المالية 2022 إلى 59.5 مليار دولار في السنة المالية 2023، قبل أن يرتفع إلى 74.1 مليار دولار في السنة المالية 2024 ثم يتراجع إلى 67.0 مليار دولار في السنة المالية 2026.
على الرغم من الزيادة الكبيرة في الإنفاق الاستثماري، لم يسلك التدفق النقدي الحر المسار التصاعدي ذاته.
لا يُحدد هذا ما إذا كان إنفاق Microsoft سيُحقق في نهاية المطاف عوائد مجزية. غير أن هذا التحليل يوضح لماذا ينبغي فحص النفقات الرأسمالية والتدفق النقدي الحر معاً عند تقييم المركز المالي للشركة واستراتيجيتها الاستثمارية.
قد تختلف الأرقام الموحّدة المستخدمة في الرسم البياني عن تلك الواردة مباشرةً في النتائج المالية لـ Microsoft.
خلاصة القول
تمثّل النفقات الرأسمالية استثماراً في أصول قد تدعم عمليات الشركة ونموها المستقبلي. تنخفض السيولة النقدية عند سداد المدفوعات، بينما تُوزّع الشركة تكلفة الأصول القابلة للاستهلاك على عدة سنوات.
يُساعد هذا الفارق في تفسير كيف يمكن للشركة أن تُسجّل أرباحاً متنامية في الوقت الذي تُولّد فيه تدفقاً نقدياً حراً أقل. ويُجسّد استثمار Microsoft في البنية التحتية للذكاء الاصطناعي والحوسبة السحابية كيف يمكن للنفقات الرأسمالية الضخمة أن تتزامن مع نمو قوي في الأرباح وضغط على توليد النقد.
بالنسبة للمستثمرين، لا يكمن التساؤل في مقدار ما تُنفقه الشركة فحسب، بل في ما إذا كان ذلك الإنفاق مرجّحاً أن يُولّد عوائد كافية على المدى البعيد. لذا، ينبغي على المستثمرين النظر في النفقات الرأسمالية إلى جانب نمو الإيرادات، والتدفق النقدي الحر، وهوامش الربح، وتفسيرات الإدارة لقراراتها الاستثمارية.