



Áp Lực Lạm Phát Gia Tăng Khi Biến Động Tại Nvidia Gây Sức Ép Lên Công Nghệ | Tổng Kết Tuần: 9-13 Tháng 11 Năm 2026


Thị trường toàn cầu trải qua thêm một tuần đối mặt với lạm phát dai dẳng, lợi suất trái phiếu tăng và những bất ổn xoay quanh trí tuệ nhân tạo. Chỉ số giá tiêu dùng Mỹ vượt kỳ vọng củng cố dự báo về việc Cục Dự trữ Liên bang tiếp tục thắt chặt chính sách, trong khi sự thay đổi lãnh đạo tại Nvidia gây sức ép lên cổ phiếu công nghệ.
Bất chấp đà giảm vào thứ Sáu, các chỉ số cổ phiếu chủ chốt tại Mỹ và châu Âu vẫn kết thúc tuần trong sắc xanh. Trong khi đó, giá dầu và vàng giảm, còn đồng đô la Mỹ tăng giá so với các đồng tiền chủ chốt.
Tổng Quan Kinh Tế
Dữ liệu lạm phát và những thay đổi trong kỳ vọng lãi suất đã chi phối thị trường trong tuần, với các diễn biến tại Mỹ, Anh, châu Âu và Trung Quốc mang lại thêm góc nhìn về triển vọng kinh tế toàn cầu.
Lạm Phát Mỹ Củng Cố Kỳ Vọng Tăng Lãi Suất
Giá tiêu dùng tại Mỹ tăng 0,4% trong tháng 10 sau khi tăng 0,6% trong tháng 9, vượt mức dự báo 0,3%. Lạm phát lõi, không bao gồm thực phẩm và năng lượng, tăng 0,3%.
Hầu hết các so sánh CPI theo năm không có sẵn do việc đóng cửa chính phủ năm 2025 đã ngăn cản việc thu thập dữ liệu tương đương vào tháng 10 năm đó.
Thống đốc Cục Dự trữ Liên bang Christopher Waller đã phát biểu trước khi công bố báo cáo rằng cần xem xét tăng lãi suất nửa điểm phần trăm nếu lạm phát lõi đạt 0,3% hoặc cao hơn. Sau khi báo cáo được công bố, thị trường đã tính đủ xác suất cho khả năng tăng lãi suất một phần tư điểm phần trăm vào tháng 12, đồng thời gán xác suất nhỏ hơn cho khả năng tăng nửa điểm phần trăm.
Giá sản xuất tăng 0,3% trong tháng 10 và tăng 6,5% so với cùng kỳ năm trước. Mức tăng theo năm là lớn nhất kể từ tháng 11 năm 2022, mặc dù con số theo tháng thấp hơn một chút so với kỳ vọng.
Tổng hợp lại, các số liệu này củng cố thêm lo ngại rằng áp lực lạm phát có thể khiến lãi suất tại Mỹ duy trì ở mức cao.
Tăng Trưởng của Anh và Châu Âu Vẫn Vững Chắc
GDP Anh tăng 0,7% trong quý ba, tiếp nối mức tăng 0,5% trong quý hai. Ngành dịch vụ mở rộng 0,9%, trong khi sản lượng xây dựng giảm. Nền kinh tế cũng tăng trưởng 0,2% trong tháng 9.
Các số liệu này cho thấy Ngân hàng Trung ương Anh có thể cần tăng lãi suất thêm một lần nữa, sau khi đã nâng lãi suất cơ bản lên 4,00% vào đầu tháng 11.
GDP khu vực đồng euro tăng 0,4% trong quý ba, so với mức 0,6% trong quý hai, trong khi việc làm không thay đổi so với quý trước.
Trung Quốc Đối Mặt Với Nhu Cầu Tiêu Dùng Yếu
Lạm phát tiêu dùng của Trung Quốc giảm xuống 0,7% trong tháng 10, từ mức 0,9% trong tháng 9, phản ánh nhu cầu hộ gia đình còn ở mức thấp.
Giá sản xuất tăng 5,7% so với cùng kỳ năm trước, mức tăng nhanh nhất kể từ tháng 6 năm 2022, khi chi phí năng lượng toàn cầu gia tăng gây áp lực lên các nhà sản xuất.
Nhìn chung, tăng trưởng kinh tế vẫn duy trì được sức bền, nhưng lạm phát dai dẳng và chi phí năng lượng cao củng cố kỳ vọng rằng các ngân hàng trung ương lớn sẽ duy trì chính sách tiền tệ thắt chặt hoặc tiếp tục tăng lãi suất.
Cổ Phiếu, Trái Phiếu và Hàng Hóa
Cổ phiếu Mỹ ghi nhận mức tăng trong tuần dù kết thúc yếu hơn, trong khi lợi suất trái phiếu kho bạc tăng và đồng đô la Mỹ mạnh lên gây sức ép lên hàng hóa.
Cổ Phiếu
Cổ phiếu Mỹ tăng trong tuần dù giảm vào thứ Sáu. Chỉ số S&P 500 tăng 2,5%, Nasdaq Composite tăng 2,3% và Dow Jones Industrial Average tăng 2,1%.
Cổ phiếu công nghệ chịu áp lực vào cuối tuần sau khi Giám đốc điều hành Nvidia Jensen Huang từ chức, làm gia tăng sự bất ổn xoay quanh một trong những công ty lớn nhất gắn liền với trí tuệ nhân tạo.
Cổ phiếu Nvidia giảm khoảng 12,8% trong tuần. Vào thứ Sáu, chỉ số S&P 500 giảm 0,4% và Nasdaq giảm 0,9%, trong khi Dow tăng nhẹ 0,1%.
Cổ phiếu châu Âu vượt trội hơn. Chỉ số STOXX Europe 600 tăng 2,44% để kết thúc tại mức cao kỷ lục, trong khi FTSE 100 tăng 2,14%.
Mức độ tiếp xúc thấp hơn của châu Âu với cổ phiếu liên quan đến AI, kết quả kinh doanh doanh nghiệp khả quan, và nhu cầu đối với các công ty bảo hiểm, nhà sản xuất dầu mỏ và các công ty phòng thủ đã hỗ trợ đà tăng này.
Trái Phiếu
Lợi suất trái phiếu chính phủ tăng khi dữ liệu lạm phát củng cố kỳ vọng về việc tiếp tục thắt chặt chính sách.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm kết thúc gần mức 5,15%, tăng khoảng 29 điểm cơ bản trong tuần. Lợi suất kỳ hạn 2 năm, vốn đặc biệt nhạy cảm với kỳ vọng lãi suất, tăng khoảng 37 điểm cơ bản lên 4,88%.
Lợi suất tăng phản ánh sự đánh giá lại của các nhà đầu tư về mức độ Cục Dự trữ Liên bang cần thắt chặt chính sách tiền tệ đến đâu.
Hàng Hóa
Dầu thô Brent kết thúc ở mức 95,84 USD/thùng vào thứ Sáu, giảm khoảng 2,5% trong tuần.
Những lo ngại về nguồn cung dư thừa và rủi ro địa chính trị trực tiếp giảm bớt đã lấn át sự bất ổn liên quan đến cơ sở hạ tầng năng lượng ở Trung Đông.
Hợp đồng tương lai vàng cũng giảm mạnh, đóng cửa gần mức 3.880 USD/ounce và mất hơn 4% trong tuần.
Lợi suất trái phiếu tăng, đồng đô la Mỹ mạnh lên và kỳ vọng về chính sách thắt chặt hơn của Cục Dự trữ Liên bang đã làm giảm nhu cầu đối với kim loại không sinh lãi này.
Hiệu Suất Theo Ngành
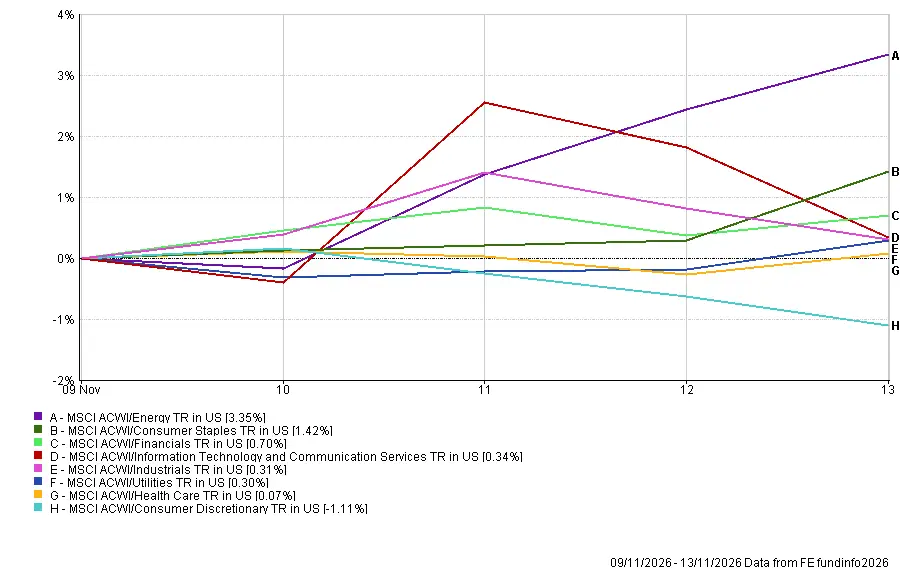
Ngành Năng lượng dẫn đầu mức tăng toàn cầu theo ngành dù giá dầu thô giảm, trong khi Hàng Tiêu Dùng Tùy Ý là ngành duy nhất kết thúc tuần trong sắc đỏ.
Chỉ số MSCI ACWI Energy TR tính bằng đô la Mỹ tăng 3,35%, được hỗ trợ bởi giá dầu duy trì ở mức cao dù giảm trong tuần. Hàng Tiêu Dùng Thiết Yếu tăng 1,42%, phản ánh hiệu suất tương đối tốt hơn của các doanh nghiệp có nhu cầu ổn định hơn, trong khi Tài Chính tăng 0,70% trong bối cảnh lợi suất trái phiếu tăng cao.
Công Nghệ Thông Tin & Dịch Vụ Truyền Thông tăng 0,34% bất chấp sự bất ổn xoay quanh Nvidia. Công Nghiệp tăng 0,31%, Tiện Ích tăng 0,30% và Chăm Sóc Sức Khỏe tăng nhẹ 0,07%.
Hàng Tiêu Dùng Tùy Ý là ngành yếu nhất, giảm 1,11%, khi kém hiệu suất so với thị trường chung.
Hiệu Suất Theo Ngành Từ 9-13 Tháng 11 Năm 2026
Nguồn: FE Analytics. Tổng lợi nhuận của tất cả các chỉ số tính bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 13 tháng 11 năm 2026.
Thị Trường Khu Vực
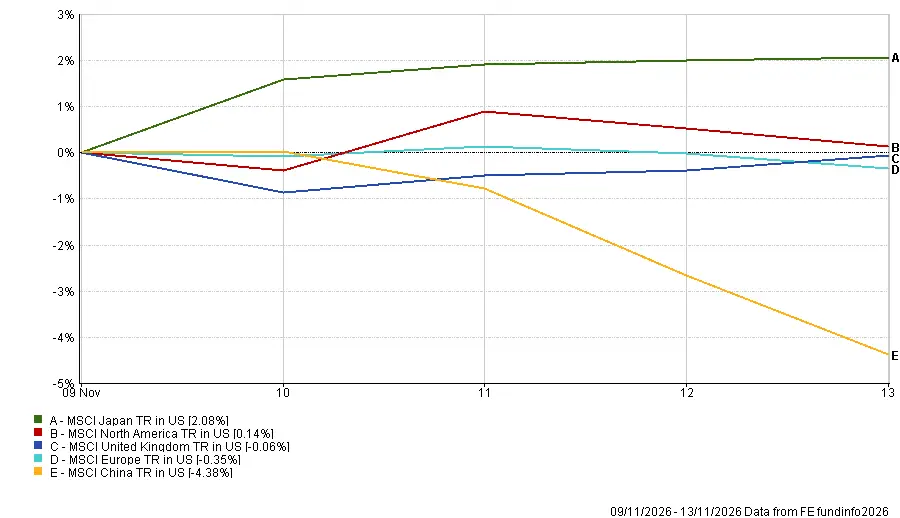
Nhật Bản dẫn đầu về hiệu suất trong khu vực, trong khi Trung Quốc ghi nhận mức giảm mạnh nhất do lo ngại về các hạn chế công nghệ cộng thêm với các dấu hiệu về nhu cầu nội địa yếu hơn.
Chỉ số MSCI Japan TR tính bằng đô la Mỹ tăng 2,08%, trở thành chỉ số khu vực mạnh nhất. Bắc Mỹ theo sau với mức tăng khiêm tốn 0,14%.
Chỉ số MSCI United Kingdom TR tính bằng đô la Mỹ giảm 0,06%, trong khi MSCI Europe giảm 0,35%. Các mức lợi nhuận này khác so với mức tăng được ghi nhận bởi các chỉ số châu Âu và Vương quốc Anh tính theo nội tệ, một phần do đồng euro và đồng bảng Anh suy yếu so với đồng đô la Mỹ.
Trung Quốc là khu vực yếu nhất, với chỉ số MSCI China TR tính bằng đô la Mỹ giảm 4,38%.
Những diễn biến liên quan đến Nvidia làm dấy lên lo ngại rằng các công ty điện toán đám mây của Trung Quốc có thể đối mặt với các hạn chế chặt chẽ hơn từ Mỹ trong việc tiếp cận chip tiên tiến. Alibaba giảm khoảng 7% vào ngày Thứ Năm, trong khi lạm phát tiêu dùng yếu củng cố thêm lo ngại về nhu cầu nội địa trì trệ.
Hiệu Suất Khu Vực Từ Ngày 9-13 Tháng 11 Năm 2026
Nguồn: FE Analytics. Tổng lợi nhuận của tất cả các chỉ số tính bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 13 tháng 11 năm 2026.
Thị Trường Tiền Tệ
Đồng đô la Mỹ tăng giá so với đồng euro, đồng bảng Anh và đồng yên khi lạm phát cao hơn và lợi suất trái phiếu Kho bạc tăng củng cố kỳ vọng về việc Cục Dự trữ Liên bang tiếp tục thắt chặt chính sách tiền tệ.
So sánh mức giá mở cửa ngày Thứ Hai với mức giá đóng cửa ngày Thứ Sáu:
- EUR/USD 1.1138 → 1.1023: Đồng euro suy yếu so với đồng đô la khi kỳ vọng về lãi suất của Mỹ được củng cố.
- GBP/USD 1.3361 → 1.3217: Đồng bảng Anh giảm bất chấp số liệu GDP Vương quốc Anh khả quan hơn, khi sức mạnh của đồng đô la lấn át sự hỗ trợ từ dữ liệu kinh tế trong nước.
- USD/JPY 158.36 → 159.69: Đồng yên suy yếu so với đồng đô la trong bối cảnh lợi suất trái phiếu Mỹ tăng.
- GBP/JPY 211.73 → 211.05: Đồng bảng Anh suy yếu so với đồng yên, khi mức giảm của đồng bảng vượt trội hơn so với mức tổn thất của đồng tiền Nhật Bản so với đồng đô la.
Nhìn chung, đồng đô la tăng giá trong cả ba cặp tiền tệ chính, được hỗ trợ bởi kỳ vọng rằng lãi suất của Mỹ có thể duy trì ở mức cao hơn trong thời gian dài hơn.
Triển Vọng và Tuần Tiếp Theo
Tuần từ ngày 16-20 tháng 11 sẽ có thêm các công bố kinh tế và diễn biến doanh nghiệp, trong đó chính sách của Cục Dự trữ Liên bang và triển vọng đầu tư vào AI tiếp tục là trọng tâm của tâm lý thị trường.
Các sự kiện chính bao gồm:
- Thứ Hai: Số liệu sản xuất công nghiệp, doanh số bán lẻ và đầu tư của Trung Quốc, tiếp theo sau công bố sơ bộ GDP quý III của Nhật Bản.
- Thứ Ba: Doanh số bán lẻ và sản xuất công nghiệp của Mỹ, cùng với số liệu thị trường lao động của Vương quốc Anh. Nvidia công bố kết quả kinh doanh hàng quý sau khi thị trường Mỹ đóng cửa.
- Thứ Tư: Số liệu lạm phát của Vương quốc Anh và biên bản cuộc họp tháng 10 của Cục Dự trữ Liên bang.
- Thứ Sáu: Doanh số bán lẻ của Vương quốc Anh, cùng với dữ liệu lạm phát của Nhật Bản cũng dự kiến được công bố trong nửa cuối tuần.
Các nhà đầu tư sẽ xem xét biên bản họp của Fed để tìm kiếm bằng chứng về sự ủng hộ đối với việc tăng lãi suất thêm, mặc dù cuộc họp diễn ra trước khi có số liệu lạm phát mới nhất của Mỹ.
Kết quả kinh doanh của Nvidia cũng sẽ được theo dõi chặt chẽ nhằm tìm kiếm bằng chứng về nhu cầu chip AI và chi tiêu của các khách hàng lớn, đặc biệt sau sự thay đổi lãnh đạo tại công ty.
Số liệu lạm phát và việc làm của Vương quốc Anh sẽ giúp thị trường đánh giá liệu Ngân hàng Trung ương Anh có cần tăng lãi suất thêm hay không, trong khi dữ liệu kinh tế từ Trung Quốc và Nhật Bản sẽ cung cấp thêm thông tin về điều kiện kinh tế tại châu Á.
Với áp lực lạm phát duy trì lên lãi suất và kết quả kinh doanh của Nvidia đang đến gần, tuần tới sẽ là phép thử để xem liệu các thị trường cổ phiếu có thể duy trì đà tăng hay không bất chấp chi phí đi vay cao hơn và sự bất định xung quanh đầu tư vào AI.