


O Que a Margem Bruta Revela aos Investidores Sobre uma Empresa


A receita mostra quanto dinheiro uma empresa gera com as vendas, mas não revela quanto resta após os custos diretos associados a essas vendas. A margem bruta ajuda a colmatar essa lacuna, indicando a proporção da receita retida como lucro bruto.
As variações na margem bruta podem revelar se uma empresa está a reter mais ou menos das suas vendas, mesmo quando a receita está a crescer.
Compreender o que impulsiona essas variações pode ajudar os investidores a avaliar a política de preços, as pressões sobre os custos e a composição das vendas de uma empresa.
O Que É Lucro Bruto?
O lucro bruto corresponde à receita menos os custos diretos de produção ou aquisição dos bens e serviços vendidos por uma empresa. Estas despesas diretas são habitualmente reportadas como custo de vendas ou custo dos produtos vendidos.
Considere uma empresa que gera $100 milhões em receita e regista $60 milhões em custo de vendas. O seu lucro bruto é de $40 milhões.
O lucro bruto não corresponde ao lucro final da empresa. Despesas como marketing, administração, investigação, juros e impostos ainda não foram deduzidas.
O Que É Margem Bruta e Como É Calculada?
Expressa o lucro bruto como uma percentagem da receita.
Margem Bruta (%) = (Lucro Bruto ÷ Receita) × 100
No exemplo, a empresa obtém $40 milhões de lucro bruto sobre $100 milhões de receita. A sua margem bruta é, portanto, de 40%.
Isto significa que a empresa retém 40 cêntimos de lucro bruto por cada $1 de receita, antes de deduzir as restantes despesas operacionais.
A margem bruta difere da margem operacional e da margem de lucro líquido porque não considera todas as despesas envolvidas na gestão e no financiamento de uma empresa. Compreender outros rácios financeiros pode ajudar os investidores a avaliar a rentabilidade em conjunto com a valorização e a solidez financeira.
Este é um exemplo hipotético simplificado, apresentado apenas para fins educativos, e não representa uma empresa real.
Por Que a Margem Bruta Pode Aumentar
A percentagem pode aumentar quando uma empresa sobe os preços sem registar um aumento equivalente nos custos de produção.
A redução dos custos de matérias-primas, transporte ou fabrico também pode melhorar a margem. Uma maior eficiência pode permitir à empresa produzir cada artigo a um custo mais baixo.
O mix de produtos também pode influenciar o resultado. O mix de produtos refere-se à combinação de produtos que uma empresa vende. Se os produtos com margens mais elevadas representarem uma proporção maior das vendas, a margem bruta global pode aumentar.
Uma empresa pode ainda beneficiar de uma redução dos descontos, de uma melhor gestão de stocks ou de uma maior proporção de vendas diretas.
Uma margem bruta em melhoria sugere que a empresa está a reter mais de cada venda. No entanto, o motivo da melhoria é relevante. Uma redução temporária nos custos de frete ou de materiais pode não produzir uma alteração duradoura.
Por Que a Margem Bruta Pode Diminuir
A margem pode diminuir quando os custos de produção ou de aquisição aumentam mais rapidamente do que os preços de venda.
Descontos mais elevados também podem exercer pressão sobre a margem. Uma empresa pode reduzir os preços para atrair clientes ou escoar produtos que não venderam conforme o esperado.
Os stocks podem tornar-se obsoletos ou menos procurados. A empresa pode então registar uma provisão para obsolescência de stocks. Trata-se de um montante reconhecido quando a gestão prevê que alguns produtos possam ter de ser vendidos por um valor inferior ao inicialmente esperado ou que não cheguem a ser vendidos.
A margem bruta pode também diminuir quando os clientes migram para produtos mais baratos ou quando os produtos de menor margem passam a representar uma quota maior das vendas.
Uma diminuição não é necessariamente indicativa de uma fraqueza permanente do negócio. Uma empresa pode temporariamente aceitar uma margem mais baixa para liquidar stocks antigos, entrar num novo mercado ou atrair novos clientes.
Nike: Receita e Margem Bruta
A Nike constitui um exemplo útil de como as alterações nos preços, nos custos de produção, nos descontos e nos canais de vendas podem afetar a margem bruta, mesmo quando a receita evolui em sentido diferente.
Entre os exercícios fiscais de 2020 e 2022, a receita reportada pela Nike aumentou de $37,4 mil milhões para $46,7 mil milhões, enquanto a margem bruta subiu de 43,4% para 46,0%. A Nike atribuiu a melhoria da margem no exercício fiscal de 2022, em parte, a uma maior proporção de vendas a preço cheio, a margens mais fortes no canal Nike Direct e a movimentos cambiais favoráveis, apesar do aumento dos custos de frete e logística.
No entanto, o crescimento da receita nem sempre se traduziu em margens mais robustas. No exercício fiscal de 2023, a receita aumentou para $51,2 mil milhões, mas a margem caiu para 43,5%. O aumento dos custos de inputs de produtos, das despesas de frete, dos descontos e os movimentos cambiais desfavoráveis exerceram pressão sobre a margem.
A margem bruta recuperou para 44,6% no exercício fiscal de 2024, suportada pela política de preços estratégica e pela redução dos custos de frete marítimo e logística. No ano seguinte, a receita caiu para $46,3 mil milhões e a margem bruta recuou para 42,7%, refletindo descontos mais elevados, alterações no mix de canais de vendas e um aumento das provisões para obsolescência de stocks.
No exercício fiscal de 2026, a receita manteve-se praticamente inalterada nos $46,4 mil milhões, enquanto a margem bruta melhorou ligeiramente para 42,9%. No entanto, a margem permaneceu abaixo do nível registado no exercício fiscal de 2024.
Os dados ilustram por que razão os investidores devem olhar para além do crescimento das receitas. Vendas mais elevadas não significam necessariamente que uma empresa está a reter mais lucro bruto por cada dólar de receita. Compreender as razões subjacentes a estas alterações é uma parte importante da análise fundamental.
Receita Anual e Margem Bruta Normalizada da Nike, 2020 a 2026
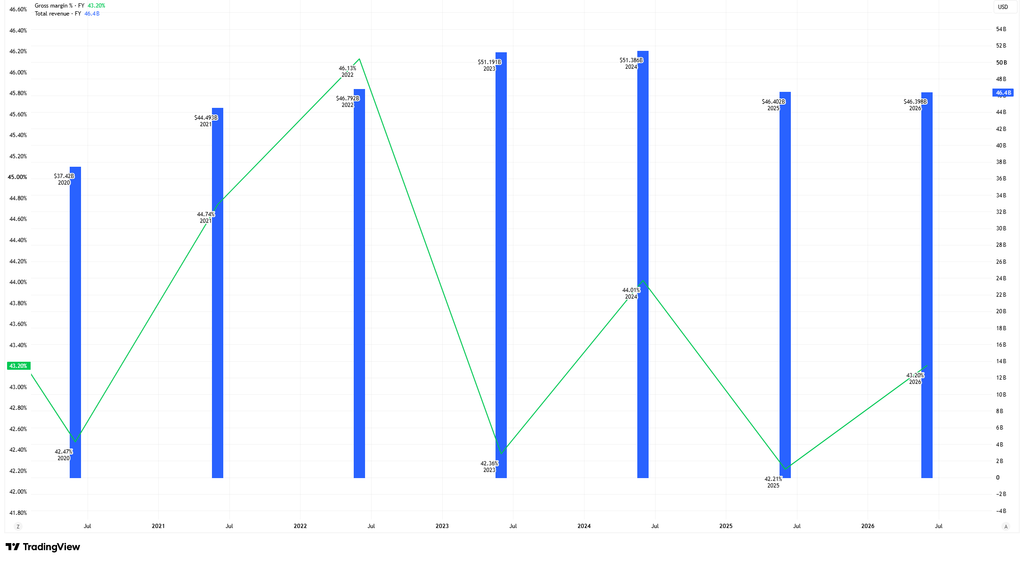
Fonte e Metodologia: TradingView. O gráfico compara a receita total anual e a margem bruta normalizada da Nike para os anos fiscais de 2020 a 2026. O gráfico apresenta a receita total da Nike em dólares norte-americanos, em milhares de milhões, como colunas azuis no eixo direito. A margem bruta normalizada é apresentada em percentagem através da linha verde no eixo esquerdo. Os dados anuais são identificados pelo ano fiscal da Nike, que termina a 31 de maio. O gráfico posiciona cada observação no final do ano, pelo que a posição no calendário pode não coincidir com o rótulo do ano. Os dados financeiros normalizados da TradingView podem diferir dos valores divulgados diretamente nos relatórios da Nike devido à metodologia e classificação do fornecedor. Os investigadores podem rever os dados históricos. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 3 de novembro de 2026.
O gráfico da TradingView mostra que a receita normalizada e a margem bruta da Nike não evoluíram de forma consistente na mesma direção entre os anos fiscais de 2020 e 2026. A receita aumentou durante parte do período, mesmo quando a margem bruta diminuiu, ilustrando como as variações nos custos, nas políticas de desconto e na composição de vendas podem afetar a proporção da receita retida como lucro bruto.
Os valores normalizados diferem dos resultados reportados pela Nike devido a diferenças na metodologia e classificação do fornecedor de dados.
O Que Devem os Investidores Considerar ao Comparar Margens Brutas?
Esta métrica é mais útil quando analisada ao longo de vários períodos de reporte e em conjunto com outras medidas financeiras.
Os investidores podem avaliar se uma variação na margem reflete uma alteração duradoura nos preços ou na eficiência produtiva, ou um fator temporário, como os custos de transporte ou os ajustamentos de inventário.
As comparações entre empresas também requerem cuidado. As margens brutas podem variar consideravelmente entre setores, uma vez que as empresas apresentam estruturas de custos, produtos e práticas contabilísticas distintas.
Uma margem bruta mais elevada não significa necessariamente que uma empresa é mais rentável no seu conjunto. Os gastos operacionais, os custos da dívida, os impostos e o fluxo de caixa podem afetar materialmente a sua posição financeira.
Analisar estes fatores em conjunto, incluindo a relação entre resultados e fluxo de caixa, proporciona uma visão mais completa.
Conclusão
A margem bruta indica o lucro bruto que uma empresa retém das receitas após dedução dos custos diretos das suas vendas.
As variações na margem podem revelar alterações nos preços, nos custos de produção, nas políticas de desconto e na composição de produtos. Como demonstram os resultados da Nike, o crescimento das receitas e as métricas de rentabilidade nem sempre evoluem em paralelo.
Para os investidores, a questão fundamental não é simplesmente se a margem bruta subiu ou desceu, mas sim por que razão. Compreender os fatores subjacentes, em conjunto com os gastos operacionais, o fluxo de caixa e o desempenho financeiro global, permite uma avaliação mais significativa da rentabilidade de uma empresa.