
Petróleo Atinge Máximo de Seis Meses com Preocupações sobre IA a Pesar nas Ações | Resumo Semanal: 19-23 de Outubro de 2026


O Resumo Semanal de Mercados desta semana analisa como a escalada dos preços do petróleo, as preocupações com o financiamento de IA e a crescente pressão sobre os mercados de obrigações europeus perturbaram os mercados globais.
O Brent subiu para o seu valor de fecho mais elevado desde abril, enquanto o ouro registou a maior queda semanal desde o início de junho. As ações tecnológicas norte-americanas sofreram a maior queda diária em meses, e as ações europeias registaram a pior semana desde o início de setembro.
Entretanto, os Treasuries norte-americanos protagonizaram a maior valorização diária em mais de três anos, mesmo com os custos de financiamento franceses a disparar. Os movimentos divergentes destacaram como os investidores estavam a reavaliar a inflação, o crescimento e o risco financeiro antes de uma semana decisiva para os bancos centrais.
Visão Geral Económica
A atividade económica norte-americana manteve-se resiliente apesar da volatilidade dos mercados. Os pedidos iniciais de subsídio de desemprego desceram para 194.000, enquanto os PMI preliminares de outubro para o setor industrial e de serviços atingiram 56,0 e 57,9, respetivamente, sinalizando expansão contínua.
No Reino Unido, a inflação anual acelerou para 3,5% em setembro, acima dos 3,1% anteriores e das expectativas de 3,4%. O desemprego desceu para 4,7%, reforçando as expectativas de um aumento de taxa pelo Banco de Inglaterra em novembro.
A atividade empresarial também melhorou. O PMI composto do Reino Unido para outubro subiu para 53,1, o valor mais elevado desde fevereiro, com as novas encomendas a registar o aumento mais expressivo em mais de dois anos. No entanto, as vendas a retalho recuaram 0,4%, indicando pressão persistente sobre o consumo das famílias.
A zona euro apresentou um quadro mais fraco. O seu PMI composto desceu de 53,1 para 51,9, um mínimo de quatro meses, à medida que os custos energéticos mais elevados e as condições financeiras mais restritivas afetaram a confiança empresarial.
A leitura de França caiu para 48,4, indicando contração em meio a incerteza política e orçamental, enquanto a Alemanha se manteve em expansão com 52,8.
O contraste era evidente: o Reino Unido entrou no último trimestre com um dinamismo empresarial mais forte, enquanto a zona euro mostrou sinais de abrandamento. Ambas as regiões permaneceram vulneráveis ao impacto inflacionista dos preços energéticos elevados.
Ações, Obrigações e Matérias-Primas
Ações
As ações norte-americanas encerraram a semana de forma mista, com as preocupações sobre os gastos em infraestrutura de IA a desencadear uma forte queda no setor tecnológico.
O S&P 500 recuou 0,5% para 7.623,68, enquanto o Nasdaq Composite encerrou em 25.955,34 (uma queda de 0,7% na semana). O Dow Jones ganhou 0,4% na semana, apesar de ter caído mais de 650 pontos na sexta-feira.
O movimento mais significativo ocorreu na quinta-feira, quando o Nasdaq caiu 2,6%, a maior queda diária desde junho, e o Philadelphia Semiconductor Index recuou 6,7%.
As ações da Meta caíram 7% apesar de receitas acima das expectativas, depois de os avultados gastos em IA terem contribuído para o primeiro fluxo de caixa negativo da empresa em mais de uma década. A queda evidenciou o escrutínio crescente dos investidores sobre se o investimento em IA pode gerar retornos suficientes para justificar o seu custo.
Na Europa, o STOXX Europe 600 caiu aproximadamente 1,4% para 635,77, enquanto o FTSE 100 recuou 1,76% para 10.690,36, a maior queda semanal desde 2 de outubro.
Resultados empresariais dececionantes agravaram a pressão. A Kering desvalorizou 16,6% na sexta-feira na sequência das fracas vendas da Gucci, enquanto a Volvo Cars caiu mais de 24% após reportar um prejuízo trimestral superior ao esperado.
Obrigações
Os Treasuries norte-americanos registaram uma forte valorização, à medida que os investidores procuraram ativos de refúgio durante a queda do setor tecnológico.
A yield do Treasury a 10 anos caiu aproximadamente 19 pontos base na quinta-feira, a maior descida diária desde março de 2023, brevemente abaixo dos 5%. Apesar de ter recuperado na sexta-feira, a yield encerrou a semana cerca de nove pontos base abaixo, nos 5,00%.
As obrigações do Estado francesas moveram-se em sentido contrário.
A yield francesa a 10 anos subiu aproximadamente 27 pontos base durante a semana, superando os 5% em meio a agitação política e preocupações com as finanças públicas do país. O prémio de risco face às obrigações do Estado alemãs alargou-se para níveis não vistos desde a crise da dívida da zona euro.
A divergência destacou como os investidores estavam a reagir de forma diferente aos riscos de mercado: procurando refúgio na dívida pública norte-americana, enquanto exigiam maiores retornos para deter obrigações francesas.
Matérias-Primas
O Brent disparou 6% para US$116,72 por barril, na sequência de novos ataques à infraestrutura energética saudita e do receio de uma maior escalada envolvendo o Irão. O WTI também avançou, ganhando 2,3% para US$103,27 por barril.
A subida dos preços do petróleo teve implicações económicas mais amplas. A persistência de custos energéticos elevados pode aumentar os custos de produção e transporte, comprimir o poder de compra das famílias e complicar os esforços dos bancos centrais para controlar a inflação.
O ouro caiu aproximadamente 4% para cerca de US$4.000 por onça, tendo brevemente negociado abaixo deste nível na sexta-feira.
A queda foi incomum, uma vez que o ouro enfraqueceu mesmo com a descida das ações e o alívio das yields dos Treasuries. As expectativas elevadas de taxas de juro mantiveram-se como um obstáculo, enquanto a venda simultânea sugeriu que as relações tradicionais de ativo de refúgio não se estavam a manter de forma consistente.
Desempenho Setorial
Os retornos globais por setor revelaram uma clara preferência por negócios defensivos em detrimento de áreas mais sensíveis ao ciclo económico.
O setor da Saúde liderou com um ganho de 2,56%, seguido pelas Utilities com 2,12%. O seu desempenho superior refletiu a resiliência relativa de negócios com procura mais estável em períodos de incerteza nos mercados.
O setor Energético avançou 1,80%, impulsionado pela subida dos preços do petróleo, enquanto os Bens de Consumo Básico ganharam 1,05% e os Serviços Financeiros subiram 0,32%.
Na extremidade oposta, o Consumo Discricionário foi o setor mais fraco, com uma queda de 2,22%, seguido pelos Industriais com -2,09%. Ambos enfrentam desafios decorrentes de custos operacionais mais elevados e potencial pressão sobre o consumo das famílias e das empresas.
As Tecnologias de Informação e Serviços de Comunicação caíram 1,54%, à medida que os investidores continuavam a questionar os retornos do investimento em IA em larga escala.
A diferença de 4,78 pontos percentuais entre os setores mais forte e mais fraco evidenciou uma mudança mais ampla para um posicionamento defensivo. A fraqueza estendeu-se para além da tecnologia, sugerindo que os investidores estavam cada vez mais preocupados com o modo como os custos mais elevados poderiam afetar a economia em geral.
Desempenho Setorial: 19-23 de Outubro de 2026
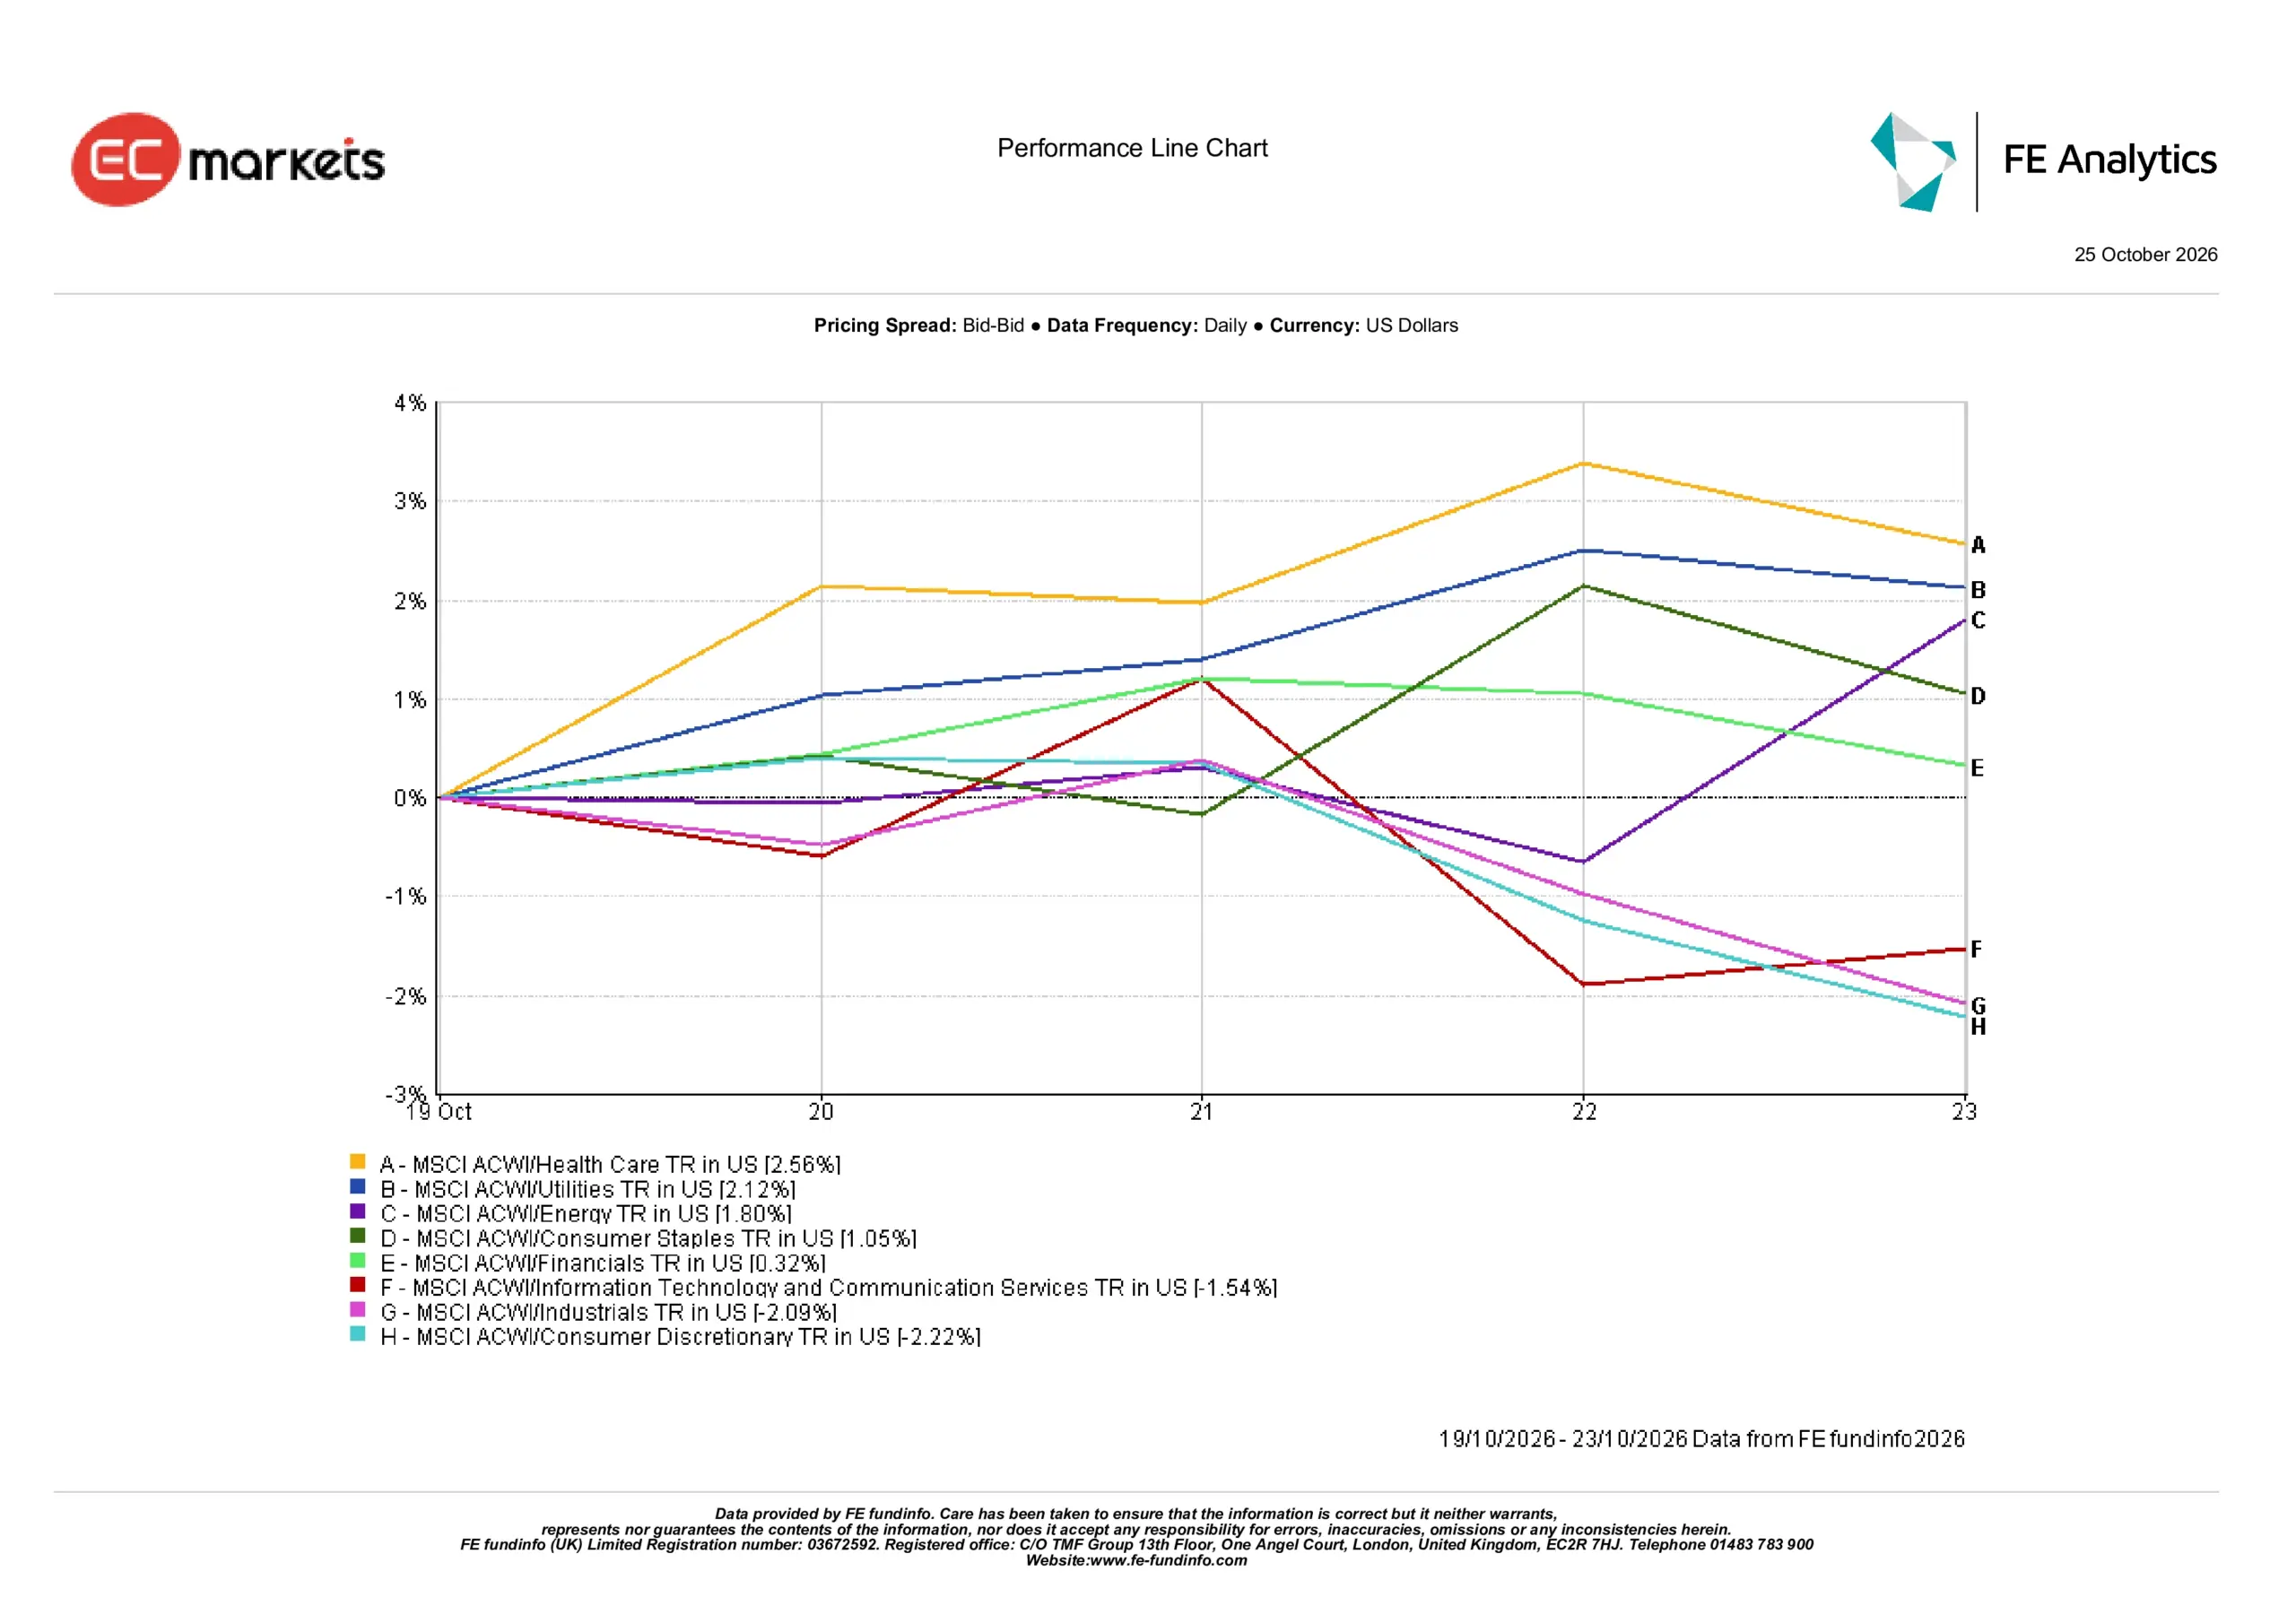
Fonte: FE Analytics. Todos os índices em retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 23 de outubro de 2026.
Mercados Regionais
Os cinco índices regionais MSCI registaram retornos semanais negativos, embora a magnitude das perdas tenha variado consideravelmente.
O MSCI United Kingdom TR foi o mais resiliente, com uma queda de apenas 0,07% em termos de dólares norte-americanos. Este resultado contrastou com a queda de 1,76% do FTSE 100, refletindo diferenças na composição dos índices, no tratamento de dividendos e na conversão cambial.
O MSCI Europe TR caiu 0,58%, com os resultados empresariais mais fracos e os custos energéticos crescentes a pesarem no sentimento.
A América do Norte recuou 0,78%, com a fraqueza no setor tecnológico a contribuir para as perdas, apesar dos dados económicos norte-americanos relativamente resilientes.
Na Ásia, o Japão caiu 1,48%, com a fraqueza do setor tecnológico e a valorização do iene a pesarem no sentimento. O Nikkei registou vendas particularmente acentuadas durante a semana, evidenciando a exposição da região às mudanças nas expectativas de investimento relacionado com IA.
A China foi a região mais fraca, com uma queda de 4,52%. As ações chinesas e de Hong Kong também ficaram sob pressão, com os principais índices a atingirem mínimos de vários meses antes de recuperarem algum terreno.
Os resultados regionais evidenciaram uma queda global desigual. Enquanto as ações do Reino Unido e europeias se revelaram relativamente resilientes em termos de retorno total em dólares norte-americanos, as perdas foram consideravelmente mais acentuadas nos mercados asiáticos, em particular na China.
Desempenho Regional: 19-23 de Outubro de 2026
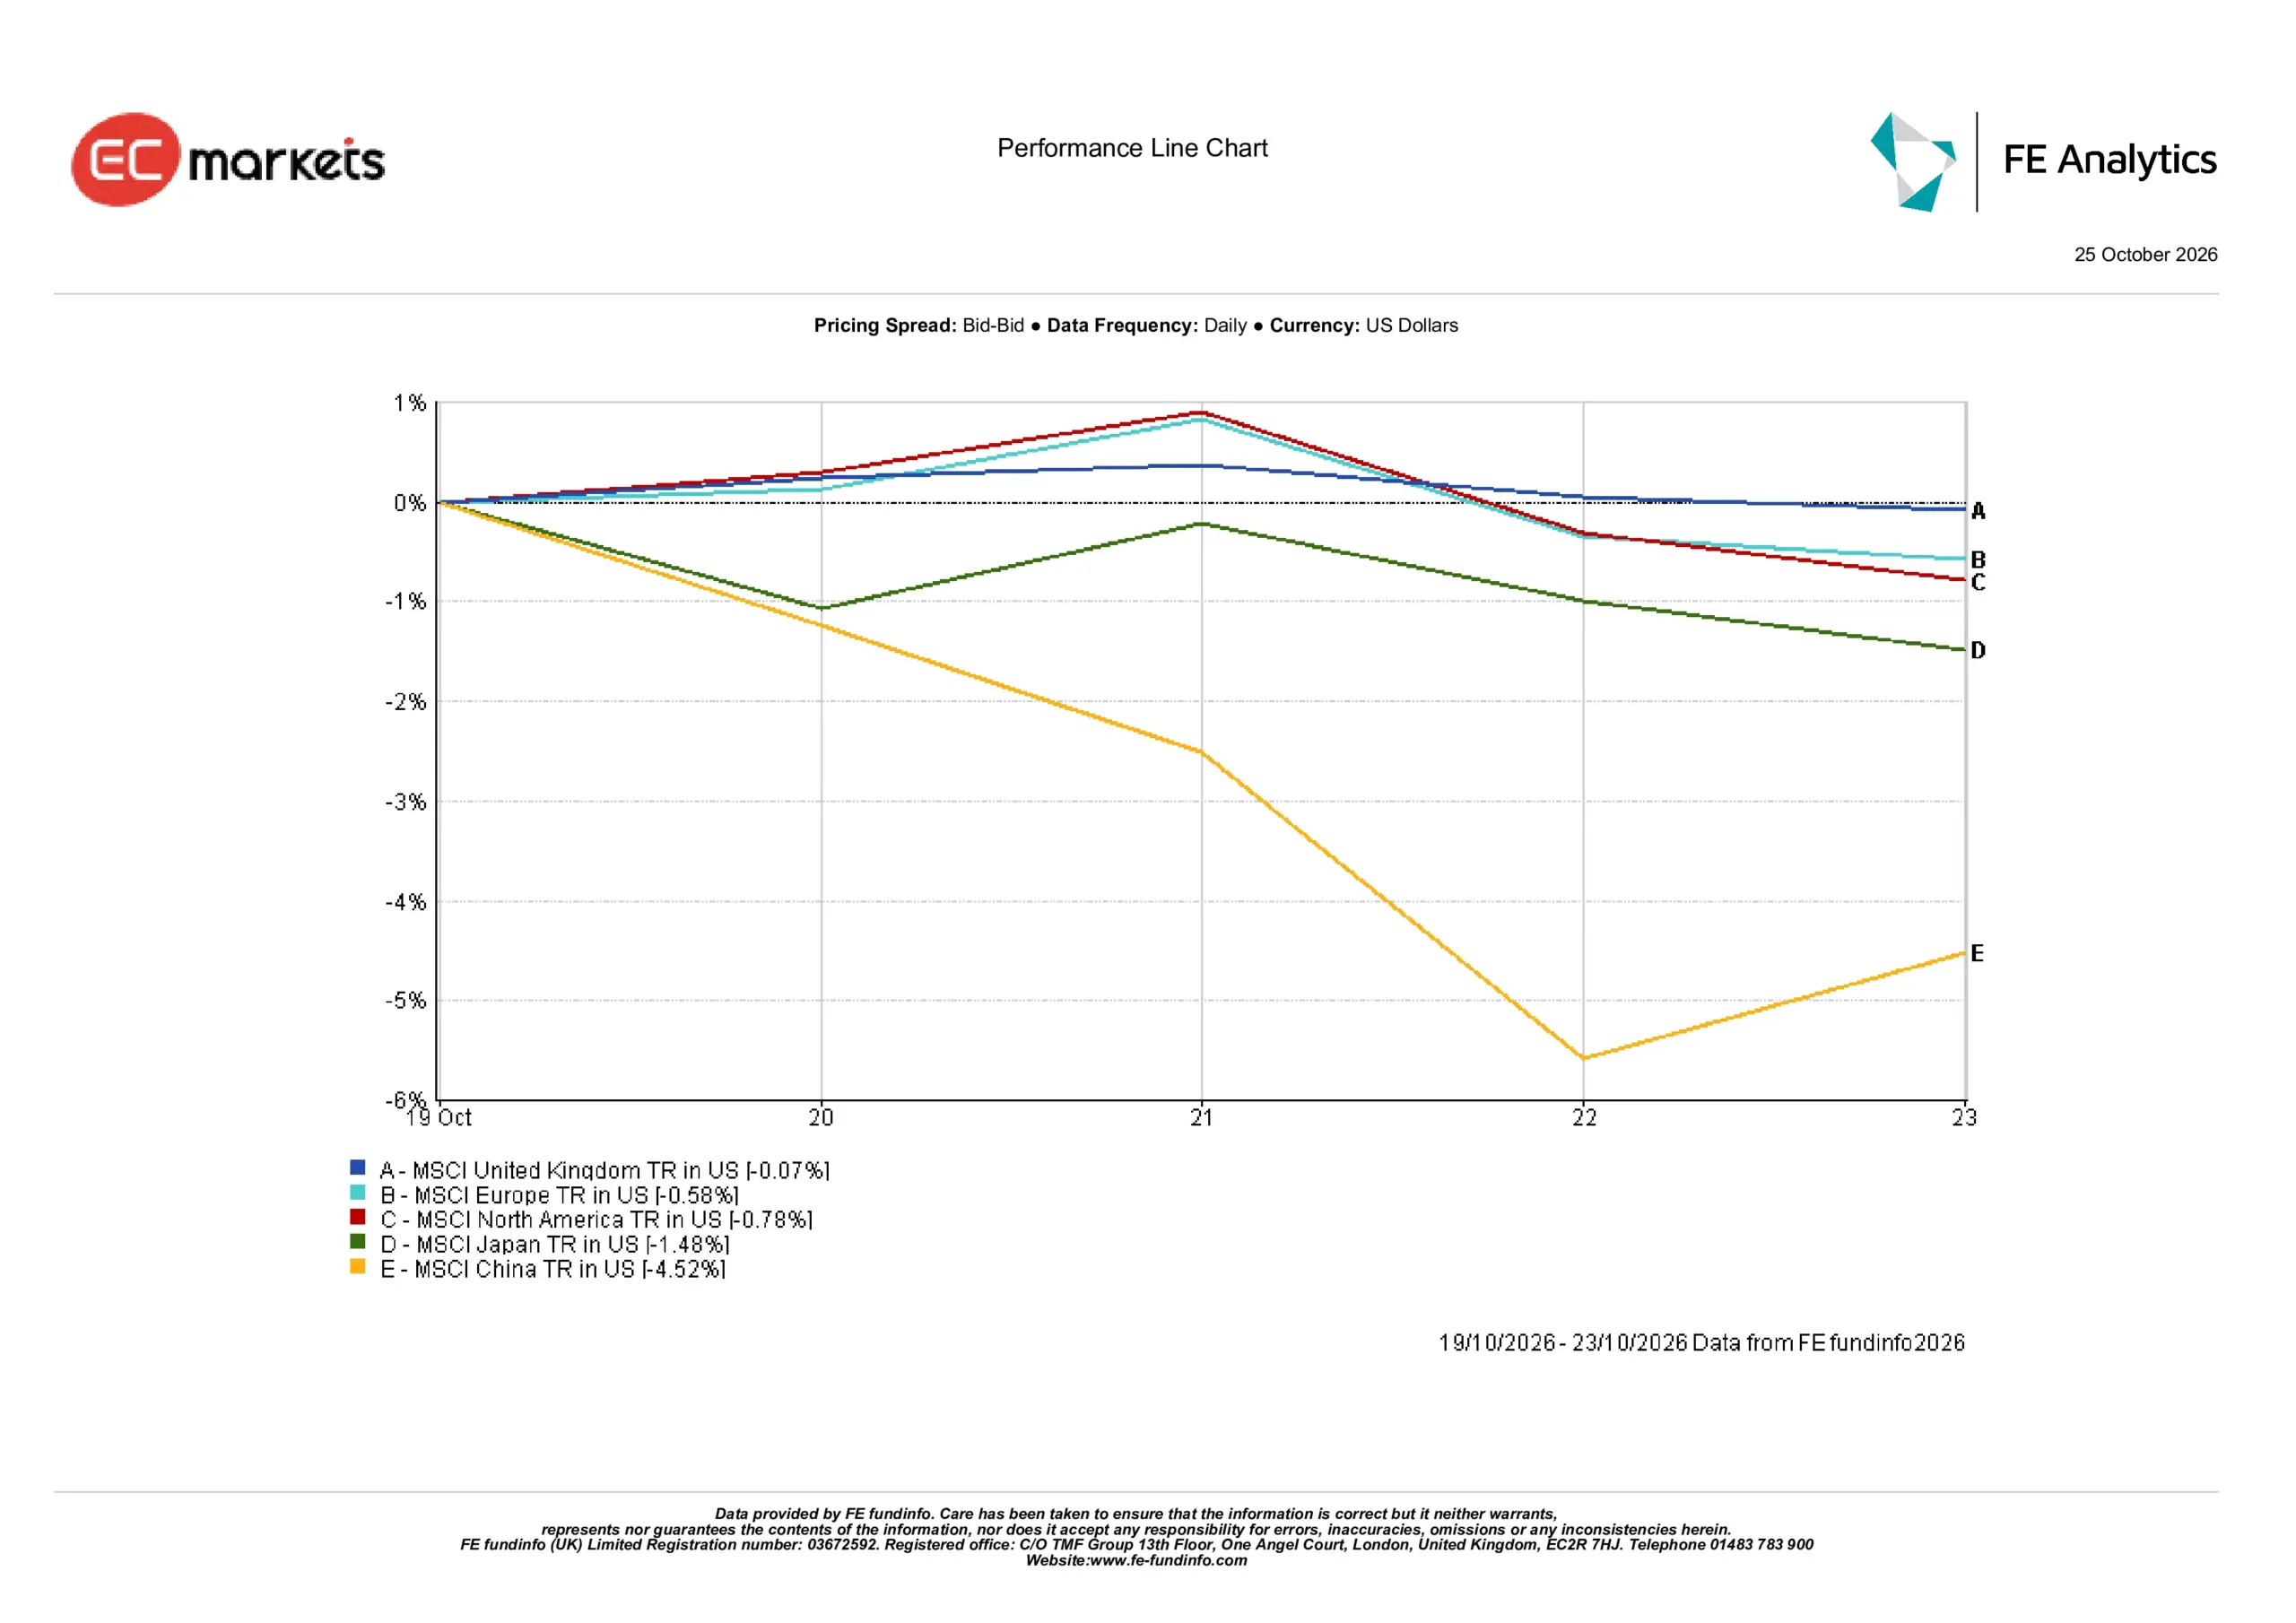
Fonte: FE Analytics. Todos os índices em retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 23 de outubro de 2026.
Mercados Cambiais
Os mercados cambiais refletiram a mudança nas expectativas de taxas de juro, a divergência económica e o aumento da procura por ativos mais seguros.
O EUR/USD recuou ligeiramente de aproximadamente 1,1214 para 1,1202, com o abrandamento da atividade na zona euro e a incerteza orçamental a pesarem sobre a moeda única.
O GBP/USD encerrou perto de 1,3373, sustentado por dados de emprego mais fortes no Reino Unido e por uma inflação acima das expectativas. A libra esterlina chegou brevemente a um máximo de cinco semanas acima de 1,34, à medida que as expectativas de um aumento de taxa pelo Banco de Inglaterra em novembro se reforçaram.
O USD/JPY desceu de 158,52 para 156,86, aproximadamente 1,05%, com a queda das yields dos Treasuries norte-americanos e a maior aversão ao risco a apoiarem o iene.
O GBP/JPY caiu de 210,42 para 209,76, revertendo os ganhos anteriores à medida que a procura pelo iene se intensificou durante a venda de ações no final da semana.
Em geral, os movimentos cambiais destacaram as crescentes diferenças nas expectativas de política monetária e no desempenho económico. A libra esterlina beneficiou de dados mais sólidos do Reino Unido, enquanto o iene obteve suporte da queda das yields norte-americanas. Com a Fed, o BCE e o Banco do Japão todos a reunirem na próxima semana, as suas orientações de política poderão ser decisivas para a direção dos principais pares cambiais.
Perspetivas e a Semana Seguinte
Os mercados enfrentam agora uma semana decisiva em termos de política monetária, dados económicos e resultados empresariais.
A Reserva Federal anuncia a sua decisão na quarta-feira, seguida pelo Banco Central Europeu na quinta-feira e pelo Banco do Japão na sexta-feira. Os investidores avaliarão como os responsáveis de política monetária equilibram a inflação persistente face às condições de financiamento mais restritivas e ao crescimento económico desigual.
Os dados do PIB do terceiro trimestre nos EUA e a inflação PCE fornecerão mais informações sobre a resiliência económica e as pressões sobre os preços. Na Europa, as estimativas preliminares do PIB e as divulgações nacionais de inflação ajudarão a determinar se o abrandamento da atividade empresarial está a afetar o crescimento em geral.
O Orçamento do Estado do Reino Unido a 28 de outubro também será acompanhado de perto pelas suas implicações para o endividamento público, a credibilidade orçamental e a confiança dos investidores.
Entretanto, a Alphabet, a Microsoft e a Amazon deverão apresentar resultados. Os seus planos de despesa de capital, receitas de cloud e retornos do investimento em IA serão particularmente importantes na sequência do renovado escrutínio das valorizações tecnológicas.
Com os preços do petróleo elevados e as condições de financiamento cada vez mais relevantes, a questão central é se os resultados empresariais conseguirão restaurar a confiança no investimento em IA enquanto os bancos centrais continuam a combater a inflação persistente.