

Pourquoi les charges d'intérêts sont importantes pour les bénéfices des entreprises


La charge d’intérêts représente le coût que les entreprises supportent lorsqu’elles empruntent des fonds pour financer des acquisitions, des équipements, des infrastructures ou leurs activités courantes.
Les paiements d’intérêts peuvent absorber une part plus importante du bénéfice d’exploitation lorsque les coûts d’emprunt augmentent. Ainsi, une entreprise peut maintenir un chiffre d’affaires et des performances opérationnelles stables tout en affichant des bénéfices inférieurs après déduction des coûts de financement.
Comprendre le fonctionnement de la charge d’intérêts peut aider les investisseurs à évaluer la rentabilité d’une entreprise, ses obligations en matière de dette et sa flexibilité financière.
Qu’est-ce que la charge d’intérêts ?
La charge d’intérêts est le coût d’emprunt comptabilisé dans les états financiers d’une entreprise au cours d’une période de reporting.
Les emprunts peuvent inclure des obligations d’entreprise, des prêts bancaires, des lignes de crédit, des obligations locatives et d’autres formes de dette. Le montant emprunté et le taux d’intérêt appliqué contribuent à déterminer la charge qui en résulte.
Prenons l’exemple simplifié d’une entreprise qui réalise 20 millions de dollars de bénéfice d’exploitation et paie 5 millions de dollars d’intérêts. Il lui reste ainsi 15 millions de dollars de bénéfice avant impôt.
Si le bénéfice d’exploitation demeure à 20 millions de dollars mais que la charge d’intérêts passe à 8 millions de dollars, le bénéfice avant impôt tombe à 12 millions de dollars. Les ventes et les performances opérationnelles de l’entreprise n’ont pas changé, mais ses coûts de financement ont augmenté.
Il s’agit d’un exemple pédagogique simplifié qui ne représente pas une entreprise réelle.
Pourquoi la charge d’intérêts peut augmenter
La charge d’intérêts peut augmenter lorsqu’une entreprise contracte des dettes supplémentaires. Le remplacement d’emprunts existants à un taux d’intérêt plus élevé peut également accroître la charge d’intérêts.
Ce processus de remplacement s’appelle le refinancement. Les entreprises ne remboursent pas toujours intégralement leur dette arrivant à échéance avec les liquidités disponibles. Elles peuvent émettre de nouvelles obligations ou contracter de nouveaux emprunts pour remplacer la dette dont la date de remboursement approche.
Si la dette précédente portait un taux d’intérêt de 3 % et que la dette de remplacement coûte 6 %, la charge d’intérêts annuelle peut augmenter même si le montant total de la dette reste globalement inchangé.
La dette à taux variable peut réagir rapidement aux variations des taux d’intérêt du marché. La dette à taux fixe maintient généralement le même taux d’intérêt pendant une période déterminée, mais elle n’élimine pas le risque de refinancement. Lorsque la dette à taux fixe arrive à échéance, l’entreprise peut être contrainte de la remplacer à des conditions moins favorables.
Le traitement comptable peut également affecter la charge d’intérêts déclarée. Certains coûts d’emprunt liés à des actifs en cours de développement peuvent initialement être incorporés dans la valeur de ces actifs. C’est ce que l’on appelle les intérêts capitalisés. Lorsqu’un actif est prêt à être utilisé, une moindre part des intérêts peut être capitalisée et une part plus importante apparaît immédiatement en charge.
Comment la charge d’intérêts affecte le bénéfice
Dans un compte de résultat simplifié, la charge d’intérêts affecte la rentabilité de la manière suivante :
- Chiffre d’affaires
- Moins les charges d’exploitation
- Égale le bénéfice d’exploitation
- Moins la charge d’intérêts
- Égale le bénéfice avant impôt
- Moins l’impôt
- Égale le résultat net
Le bénéfice d’exploitation mesure le profit généré par les activités principales de l’entreprise. La charge d’intérêts apparaît généralement sous le bénéfice d’exploitation car elle concerne le mode de financement de l’entreprise plutôt que le coût direct de la fourniture de ses produits ou services.
Une entreprise peut donc afficher un chiffre d’affaires et des performances opérationnelles stables mais un résultat net plus faible lorsque la charge d’intérêts augmente.
Pour une compréhension plus approfondie de la façon dont le chiffre d’affaires, les charges et la rentabilité sont présentés, consultez notre guide sur la lecture des rapports de résultats des entreprises.
Qu’est-ce que le ratio de couverture des intérêts ?
Le ratio de couverture des intérêts compare le bénéfice d’exploitation à la charge d’intérêts.
Couverture des intérêts = bénéfice d’exploitation divisé par la charge d’intérêts
Si une entreprise réalise 20 millions de dollars de bénéfice d’exploitation et paie 5 millions de dollars d’intérêts, son ratio de couverture des intérêts est de quatre fois.
Si le bénéfice d’exploitation reste à 20 millions de dollars mais que la charge d’intérêts passe à 10 millions de dollars, la couverture tombe à deux fois. L’entreprise dispose de moins de marge pour absorber un ralentissement de l’activité ou de nouvelles hausses des coûts d’emprunt.
Un ratio de couverture plus élevé indique généralement que les paiements d’intérêts sont mieux couverts par le bénéfice d’exploitation. Cependant, il n’existe pas de niveau unique approprié pour toutes les entreprises. Les niveaux adéquats varient selon les secteurs et les entreprises.
Verizon : revenus stables et charge d’intérêts en hausse
Verizon Communications constitue un exemple utile illustrant comment la hausse des coûts d’emprunt peut affecter la rentabilité, même lorsque le chiffre d’affaires reste relativement stable.
Entre 2022 et 2025, le chiffre d’affaires de Verizon s’est maintenu dans une fourchette relativement étroite, tandis que sa charge d’intérêts a augmenté de manière significative.
| Exercice financier | Chiffre d’affaires | Charge d’intérêts | Résultat net attribuable à Verizon |
| 2022 | 136,8 Md$ | 3,6 Md$ | 21,3 Md$ |
| 2023 | 134,0 Md$ | 5,5 Md$ | 11,6 Md$ |
| 2024 | 134,8 Md$ | 6,6 Md$ | 17,5 Md$ |
| 2025 | 138,2 Md$ | 6,7 Md$ | 17,2 Md$ |
Les raisons de l’augmentation de la charge d’intérêts ont varié d’une année à l’autre. En 2023, la hausse des coûts d’emprunt en a été le principal facteur, le taux d’intérêt moyen sur la dette de Verizon passant de 3,7 % à 4,9 %.
En 2024, un facteur important a été la réduction des intérêts capitalisés. Pendant que Verizon préparait ses licences de spectre nouvellement acquises à leur mise en service, une partie des coûts d’emprunt était incorporée dans la valeur de ces actifs plutôt que comptabilisée immédiatement en charges. À mesure que les licences entraient en service, une part plus importante de ces coûts apparaissait en charge d’intérêts. En 2025, la charge d’intérêts était restée relativement stable.
Le résultat net a suivi une trajectoire différente. Il a chuté fortement en 2023 avant de se redresser en 2024, malgré la poursuite de la hausse de la charge d’intérêts. Cela démontre que les coûts d’emprunt ne sont qu’un facteur parmi d’autres affectant la rentabilité. En 2023, Verizon a également enregistré une dépréciation de goodwill de 5,8 milliards de dollars dans sa division Business, reflétant une réduction de la valeur comptable de cette activité.
La position d’endettement de Verizon a également évolué. La dette totale est passée de 144,0 milliards de dollars à fin 2024 à 158,2 milliards de dollars à fin 2025. À la suite de l’acquisition de Frontier le 20 janvier 2026, Verizon a repris environ 12,9 milliards de dollars de dette de Frontier et en avait remboursé environ 12,4 milliards au 30 juin 2026.
Le graphique ci-dessous offre une perspective à plus long terme sur la rentabilité et les coûts de financement de Verizon, en comparant le résultat net annuel et la charge d’intérêts entre 2019 et 2025.
Résultat net annuel et charge d’intérêts de Verizon, 2019-2025
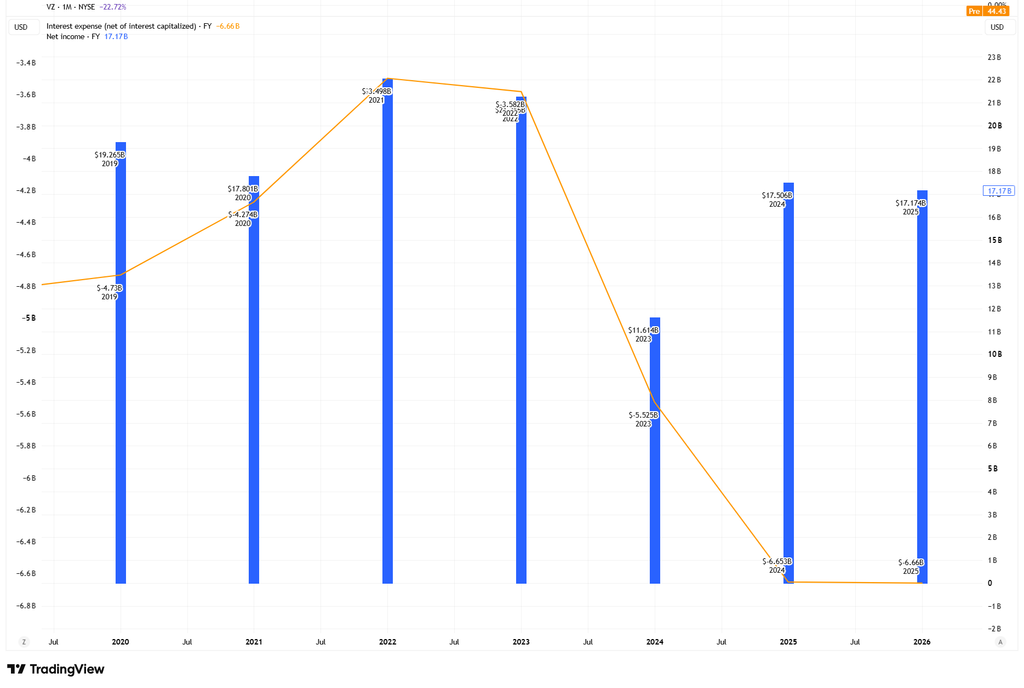
Source et méthodologie : TradingView. Le graphique compare le résultat net annuel attribuable à Verizon et la charge d’intérêts standardisée, nette des intérêts capitalisés, pour les exercices financiers 2019 à 2025.
Verizon présente le résultat net en dollars américains, en milliards, sous forme de colonnes bleues sur l’axe de droite. La ligne orange sur l’axe de gauche indique la charge d’intérêts en milliards de dollars américains. L’entreprise déduit la charge d’intérêts du revenu, ce qui lui confère une valeur négative. Un mouvement vers le bas de la ligne orange représente donc une charge d’intérêts plus élevée. Verizon libelle les chiffres annuels par exercice financier. Le graphique positionne chaque colonne à la fin de son exercice financier, de sorte que la colonne de l’exercice 2025 apparaît au-dessus du libellé 2026. Les données financières standardisées de TradingView peuvent différer des chiffres déclarés directement dans les rapports de Verizon en raison de la méthodologie et de la classification du fournisseur. Le résultat net attribuable à Verizon exclut les montants attribuables aux intérêts minoritaires et peut donc différer du chiffre consolidé global de Verizon. Les chiffres historiques peuvent également être révisés.
Conclusion
La charge d’intérêts illustre comment les coûts d’emprunt affectent la rentabilité des entreprises. Lorsque les coûts de financement augmentent plus vite que les bénéfices d’exploitation, le bénéfice résiduel après intérêts diminue, même si le chiffre d’affaires est stable.
Toutefois, une charge d’intérêts plus élevée ne signifie pas automatiquement des difficultés financières. Comprendre pourquoi une entreprise a emprunté, quand sa dette arrive à échéance et si ses bénéfices et flux de trésorerie peuvent faire face à ces obligations donne une image plus complète de sa situation financière.