

ทำไมดอกเบี้ยจ่ายจึงมีความสำคัญต่อกำไรของบริษัท


ดอกเบี้ยจ่ายคือต้นทุนที่บริษัทต้องแบกรับเมื่อกู้ยืมเงินเพื่อใช้ในการซื้อกิจการ จัดหาอุปกรณ์ พัฒนาโครงสร้างพื้นฐาน หรือใช้ในการดำเนินงานประจำวัน
การชำระดอกเบี้ยอาจดึงส่วนแบ่งกำไรจากการดำเนินงานไปในสัดส่วนที่มากขึ้นเมื่อต้นทุนการกู้ยืมสูงขึ้น ซึ่งหมายความว่าบริษัทอาจยังคงมีรายได้และผลการดำเนินงานที่มั่นคง แต่รายงานกำไรสุทธิที่ลดลงหลังหักต้นทุนทางการเงิน
การทำความเข้าใจเกี่ยวกับดอกเบี้ยจ่ายช่วยให้นักลงทุนประเมินความสามารถในการทำกำไร ภาระหนี้สิน และความยืดหยุ่นทางการเงินของบริษัทได้
ดอกเบี้ยจ่ายคืออะไร?
ดอกเบี้ยจ่ายคือต้นทุนการกู้ยืมที่บริษัทรับรู้ในงบการเงินในระหว่างรอบระยะเวลารายงาน
การกู้ยืมอาจรวมถึงหุ้นกู้บริษัท สินเชื่อธนาคาร วงเงินสินเชื่อ ภาระผูกพันจากสัญญาเช่า และหนี้สินในรูปแบบอื่น ๆ โดยจำนวนเงินที่กู้ยืมและอัตราดอกเบี้ยที่ถูกเรียกเก็บเป็นปัจจัยที่กำหนดค่าใช้จ่ายดังกล่าว
พิจารณาตัวอย่างบริษัทที่เรียบง่าย ซึ่งมีกำไรจากการดำเนินงาน 20 ล้านดอลลาร์และจ่ายดอกเบี้ย 5 ล้านดอลลาร์ ส่งผลให้เหลือกำไรก่อนภาษี 15 ล้านดอลลาร์
หากกำไรจากการดำเนินงานยังคงอยู่ที่ 20 ล้านดอลลาร์ แต่ดอกเบี้ยจ่ายเพิ่มขึ้นเป็น 8 ล้านดอลลาร์ กำไรก่อนภาษีจะลดลงเหลือ 12 ล้านดอลลาร์ ยอดขายและผลการดำเนินงานของบริษัทไม่ได้เปลี่ยนแปลง แต่ต้นทุนทางการเงินเพิ่มสูงขึ้น
นี่เป็นตัวอย่างเพื่อการศึกษาแบบง่าย และไม่ได้แสดงถึงบริษัทจริงใด ๆ
เหตุใดดอกเบี้ยจ่ายจึงอาจเพิ่มขึ้น
ดอกเบี้ยจ่ายอาจเพิ่มขึ้นเมื่อบริษัทก่อหนี้เพิ่มเติม นอกจากนี้ การเปลี่ยนหนี้เดิมด้วยหนี้ใหม่ที่อัตราดอกเบี้ยสูงกว่าก็อาจทำให้ดอกเบี้ยจ่ายเพิ่มขึ้นเช่นกัน
กระบวนการเปลี่ยนหนี้นี้เรียกว่า การรีไฟแนนซ์ บริษัทไม่ได้ชำระคืนหนี้ที่ครบกำหนดด้วยเงินสดที่มีอยู่ทั้งหมดเสมอไป แต่อาจออกหุ้นกู้ใหม่หรือกู้ยืมใหม่เพื่อทดแทนหนี้ที่ถึงกำหนดชำระ
หากหนี้เดิมมีอัตราดอกเบี้ย 3% และหนี้ใหม่ที่นำมาทดแทนมีอัตราดอกเบี้ย 6% ดอกเบี้ยจ่ายต่อปีอาจเพิ่มขึ้นแม้ว่ายอดหนี้รวมจะยังคงไม่เปลี่ยนแปลงมากนัก
หนี้อัตราดอกเบี้ยลอยตัวสามารถตอบสนองต่อการเปลี่ยนแปลงของอัตราดอกเบี้ยในตลาดได้อย่างรวดเร็ว ในขณะที่หนี้อัตราดอกเบี้ยคงที่มักรักษาอัตราดอกเบี้ยเดิมไว้ตลอดระยะเวลาที่กำหนด แต่ก็ไม่ได้ขจัดความเสี่ยงจากการรีไฟแนนซ์ เมื่อหนี้อัตราดอกเบี้ยคงที่ครบกำหนด บริษัทอาจต้องรีไฟแนนซ์ด้วยอัตราที่ไม่เอื้ออำนวย
การบัญชียังส่งผลต่อดอกเบี้ยจ่ายที่รายงาน ต้นทุนการกู้ยืมบางส่วนที่เกี่ยวข้องกับสินทรัพย์ที่อยู่ระหว่างการพัฒนาอาจถูกรวมไว้ในมูลค่าของสินทรัพย์นั้น ๆ ในช่วงแรก ซึ่งเรียกว่า ดอกเบี้ยที่ถูกรวมเป็นต้นทุนสินทรัพย์ (Capitalised Interest) เมื่อสินทรัพย์พร้อมใช้งาน ดอกเบี้ยที่ถูกรวมเป็นต้นทุนสินทรัพย์อาจลดลง และดอกเบี้ยส่วนที่เหลืออาจปรากฏเป็นค่าใช้จ่ายทันที
ดอกเบี้ยจ่ายส่งผลต่อกำไรอย่างไร
ในงบกำไรขาดทุนแบบง่าย ดอกเบี้ยจ่ายส่งผลต่อความสามารถในการทำกำไรดังนี้:
- รายได้
- หักต้นทุนจากการดำเนินงาน
- เท่ากับกำไรจากการดำเนินงาน
- หักดอกเบี้ยจ่าย
- เท่ากับกำไรก่อนภาษี
- หักภาษี
- เท่ากับกำไรสุทธิ
กำไรจากการดำเนินงานวัดกำไรที่เกิดจากกิจกรรมหลักของธุรกิจ ดอกเบี้ยจ่ายมักปรากฏต่ำกว่ากำไรจากการดำเนินงาน เนื่องจากเกี่ยวข้องกับวิธีการจัดหาเงินทุนของธุรกิจ มากกว่าจะเป็นต้นทุนโดยตรงในการจัดหาสินค้าหรือบริการ
ดังนั้น บริษัทอาจรายงานรายได้และผลการดำเนินงานที่มั่นคง แต่มีกำไรสุทธิที่อ่อนแอกว่าเมื่อดอกเบี้ยจ่ายเพิ่มขึ้น
สำหรับความเข้าใจที่กว้างขึ้นเกี่ยวกับวิธีการรายงานรายได้ ค่าใช้จ่าย และความสามารถในการทำกำไร สำรวจคู่มือของเราเกี่ยวกับ การอ่านรายงานผลประกอบการของบริษัท
อัตราส่วนความสามารถในการจ่ายดอกเบี้ยคืออะไร?
อัตราส่วนความสามารถในการจ่ายดอกเบี้ยเปรียบเทียบกำไรจากการดำเนินงานกับดอกเบี้ยจ่าย
ความสามารถในการจ่ายดอกเบี้ย = กำไรจากการดำเนินงาน หารด้วย ดอกเบี้ยจ่าย
หากบริษัทมีกำไรจากการดำเนินงาน 20 ล้านดอลลาร์และจ่ายดอกเบี้ย 5 ล้านดอลลาร์ อัตราส่วนความสามารถในการจ่ายดอกเบี้ยจะอยู่ที่ 4 เท่า
หากกำไรจากการดำเนินงานยังคงอยู่ที่ 20 ล้านดอลลาร์ แต่ดอกเบี้ยจ่ายเพิ่มขึ้นเป็น 10 ล้านดอลลาร์ อัตราส่วนดังกล่าวจะลดลงเหลือ 2 เท่า บริษัทมีพื้นที่ในการรองรับภาวะการซื้อขายที่อ่อนแอหรือต้นทุนการกู้ยืมที่เพิ่มขึ้นน้อยลง
อัตราส่วนที่สูงกว่าโดยทั่วไปแสดงให้เห็นว่าการชำระดอกเบี้ยได้รับการสนับสนุนจากกำไรจากการดำเนินงานได้อย่างสบายใจมากกว่า อย่างไรก็ตาม ไม่มีระดับที่เหมาะสมสำหรับทุกบริษัท ระดับที่เหมาะสมจะแตกต่างกันไปในแต่ละอุตสาหกรรมและธุรกิจ
Verizon: รายได้ที่มั่นคงและดอกเบี้ยจ่ายที่เพิ่มขึ้น
Verizon Communications เป็นตัวอย่างที่เป็นประโยชน์ในการอธิบายว่าต้นทุนการกู้ยืมที่เพิ่มขึ้นส่งผลต่อความสามารถในการทำกำไรอย่างไร แม้ว่ารายได้จะยังคงมีเสถียรภาพ
ระหว่างปี 2022 ถึง 2025 รายได้ของ Verizon ยังคงอยู่ในช่วงที่ค่อนข้างแคบ ในขณะที่ดอกเบี้ยจ่ายเพิ่มขึ้นอย่างมีนัยสำคัญ
| ปีงบการเงิน | รายได้ | ดอกเบี้ยจ่าย | กำไรสุทธิที่เป็นของ Verizon |
| 2022 | 136.8 พันล้านดอลลาร์ | 3.6 พันล้านดอลลาร์ | 21.3 พันล้านดอลลาร์ |
| 2023 | 134.0 พันล้านดอลลาร์ | 5.5 พันล้านดอลลาร์ | 11.6 พันล้านดอลลาร์ |
| 2024 | 134.8 พันล้านดอลลาร์ | 6.6 พันล้านดอลลาร์ | 17.5 พันล้านดอลลาร์ |
| 2025 | 138.2 พันล้านดอลลาร์ | 6.7 พันล้านดอลลาร์ | 17.2 พันล้านดอลลาร์ |
สาเหตุของการเพิ่มขึ้นของดอกเบี้ยจ่ายแตกต่างกันในแต่ละปี ในปี 2023 ต้นทุนการกู้ยืมที่สูงขึ้นเป็นปัจจัยหลัก โดยอัตราดอกเบี้ยเฉลี่ยของหนี้ Verizon เพิ่มขึ้นจาก 3.7% เป็น 4.9%
ในปี 2024 ปัจจัยสำคัญประการหนึ่งคือการลดลงของดอกเบี้ยที่ถูกรวมเป็นต้นทุนสินทรัพย์ ขณะที่ Verizon กำลังเตรียมใบอนุญาตคลื่นความถี่ที่ซื้อมาใหม่เพื่อใช้งาน ต้นทุนการกู้ยืมบางส่วนถูกรวมไว้ในมูลค่าของสินทรัพย์ดังกล่าวแทนที่จะรับรู้เป็นค่าใช้จ่ายทันที เมื่อใบอนุญาตเริ่มให้บริการ ต้นทุนดังกล่าวปรากฏเป็นดอกเบี้ยจ่ายมากขึ้น และในปี 2025 ดอกเบี้ยจ่ายยังคงค่อนข้างคงที่
กำไรสุทธิมีรูปแบบที่แตกต่างออกไป โดยลดลงอย่างชัดเจนในปี 2023 ก่อนที่จะฟื้นตัวในปี 2024 แม้ว่าดอกเบี้ยจ่ายจะยังคงเพิ่มขึ้น ซึ่งแสดงให้เห็นว่าต้นทุนการกู้ยืมเป็นเพียงปัจจัยหนึ่งที่ส่งผลต่อความสามารถในการทำกำไร ในปี 2023 Verizon ยังบันทึกการด้อยค่าของค่าความนิยม (Goodwill Impairment) จำนวน 5.8 พันล้านดอลลาร์ในหน่วยธุรกิจ Business ซึ่งสะท้อนถึงการลดลงของมูลค่าที่บันทึกของธุรกิจดังกล่าว
ฐานะหนี้สินของ Verizon ก็เปลี่ยนแปลงเช่นกัน หนี้สินรวมเพิ่มขึ้นจาก 144.0 พันล้านดอลลาร์ ณ สิ้นปี 2024 เป็น 158.2 พันล้านดอลลาร์ ณ สิ้นปี 2025 หลังจากการเข้าซื้อกิจการ Frontier เมื่อวันที่ 20 มกราคม 2026 Verizon รับโอนหนี้ของ Frontier ประมาณ 12.9 พันล้านดอลลาร์ และได้ชำระคืนไปแล้วประมาณ 12.4 พันล้านดอลลาร์ภายในวันที่ 30 มิถุนายน 2026
แผนภูมิด้านล่างแสดงมุมมองระยะยาวของความสามารถในการทำกำไรและต้นทุนทางการเงินของ Verizon โดยเปรียบเทียบกำไรสุทธิประจำปีกับดอกเบี้ยจ่ายระหว่างปี 2019 ถึง 2025
กำไรสุทธิรายปีและดอกเบี้ยจ่ายของ Verizon ปี 2019-2025
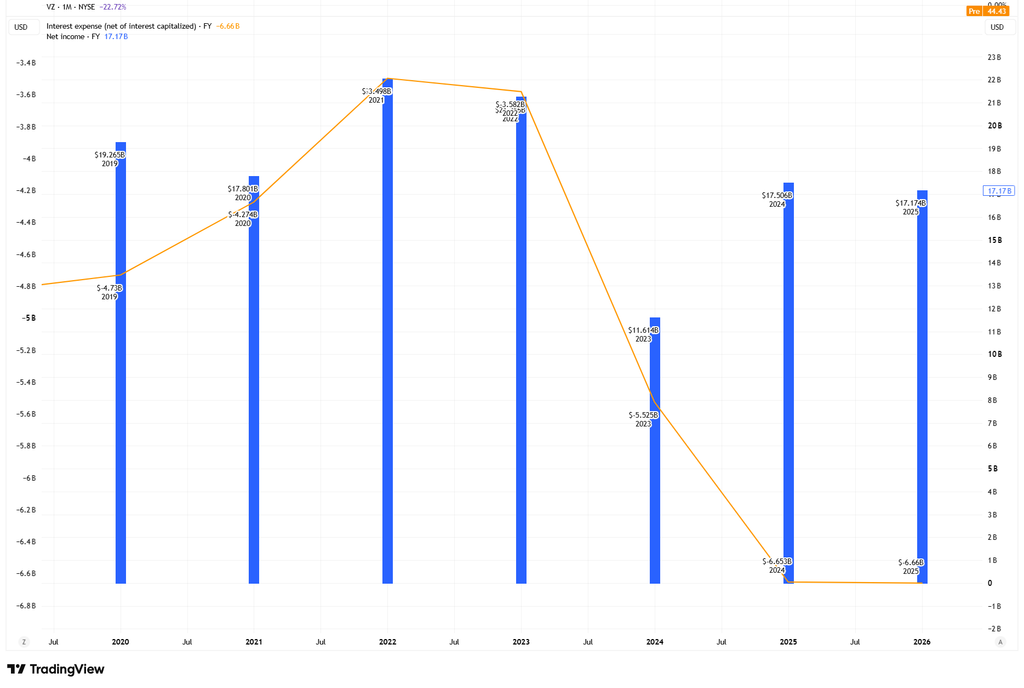
ที่มาและวิธีการ: TradingView แผนภูมินี้เปรียบเทียบกำไรสุทธิรายปีที่เป็นของ Verizon และดอกเบี้ยจ่ายมาตรฐาน สุทธิจากดอกเบี้ยที่ถูกรวมเป็นต้นทุนสินทรัพย์ สำหรับปีงบการเงิน 2019 ถึง 2025
Verizon แสดงกำไรสุทธิเป็นดอลลาร์สหรัฐ หน่วยพันล้านดอลลาร์ เป็นแท่งสีน้ำเงินบนแกนขวา เส้นสีส้มบนแกนซ้ายแสดงดอกเบี้ยจ่ายเป็นพันล้านดอลลาร์สหรัฐ บริษัทหักดอกเบี้ยจ่ายออกจากรายได้ ทำให้ปรากฏเป็นค่าติดลบ การเคลื่อนไหวลงของเส้นสีส้มจึงแสดงถึงดอกเบี้ยจ่ายที่สูงขึ้น Verizon ระบุตัวเลขรายปีตามปีงบการเงิน แผนภูมิแสดงแต่ละแท่งที่ปลายปีงบการเงิน ดังนั้นแท่ง FY2025 จึงปรากฏเหนือป้ายกำกับปี 2026 ข้อมูลทางการเงินมาตรฐานของ TradingView อาจแตกต่างจากตัวเลขที่รายงานโดยตรงในเอกสารของ Verizon เนื่องจากวิธีการและการจัดหมวดหมู่ของผู้ให้บริการข้อมูล กำไรสุทธิที่เป็นของ Verizon ไม่รวมจำนวนที่เป็นของส่วนได้เสียที่ไม่มีอำนาจควบคุม และอาจแตกต่างจากตัวเลขรวมหลักของ Verizon ตัวเลขในอดีตอาจได้รับการปรับปรุงแก้ไขด้วยเช่นกัน
บทสรุป
ดอกเบี้ยจ่ายแสดงให้เห็นว่าต้นทุนการกู้ยืมส่งผลต่อความสามารถในการทำกำไรของบริษัทอย่างไร เมื่อต้นทุนทางการเงินเพิ่มขึ้นเร็วกว่ากำไรจากการดำเนินงาน กำไรที่เหลือหลังหักดอกเบี้ยก็ลดลง แม้ว่ารายได้จะยังคงมั่นคง
อย่างไรก็ตาม ดอกเบี้ยจ่ายที่สูงขึ้นไม่ได้หมายความว่าบริษัทมีปัญหาทางการเงินเสมอไป การทำความเข้าใจว่าเหตุใดบริษัทจึงกู้ยืม เมื่อใดที่หนี้จะครบกำหนด และรายได้และกระแสเงินสดสามารถรองรับภาระผูกพันดังกล่าวได้หรือไม่ จะช่วยให้เห็นภาพฐานะทางการเงินของบริษัทได้ครบถ้วนยิ่งขึ้น