


AI融资担忧冲击美国科技股,防御性股票走强 | 每周市场回顾:2026年10月12日至16日


本期每周市场回顾聚焦全球市场的明显分化——AI融资担忧与美国通胀走高共同打压了投资者信心。
以科技股为主的美国指数下跌,防御性及价值型股票相对抗跌,欧洲股市跑赢大市,投资者纷纷重新评估其对AI相关公司的敞口。
与此同时,美国消费者价格和生产者价格的强势数据使利率前景更趋复杂,尽管受避险需求提振,美国国债收益率有所回落。
上述种种发展共同揭示出投资者如何在韧性经济活动、较高融资成本、科技股估值与持续通胀之间寻求平衡。
经济概览
美国9月通胀加速,令利率前景更趋复杂,尽管经济活动依然具有韧性。
消费者价格指数(CPI)环比上升0.6%,高于8月的0.4%;年度通胀率从3.4%升至3.7%。汽油价格大涨9.1%,贡献了逾半数的月度涨幅。核心通胀环比上升0.3%,同比上升2.6%。
生产者价格压力更为强劲。生产者价格指数(PPI)环比上升1.3%,为2022年3月以来最大单月涨幅,同比上升6.3%。商品价格上涨2.6%,受能源价格上涨10.8%推动;服务价格上涨0.8%。
经济活动保持稳健。美国9月零售销售环比上升0.8%,但燃油价格上涨对此有所贡献。剔除汽车和汽油后,销售增长0.2%。工业生产上升0.7%,产能利用率升至76.9%。初请失业金人数仅增加1,000人至199,000人,显示尽管招聘步伐有所放缓,裁员仍属有限。
美联储褐皮书描述劳动力市场状况总体未变,雇主对招聘依然持谨慎态度。美联储主席凯文·沃什(Kevin Warsh)未就10月27日至28日会议的倾向性决定作出明确表态。市场继续预期10月利率维持不变,其加息概率在他发表评论后进一步下降,但对12月再次加息的预期仍然存在。
其他方面,英国经济8月份环比增长0.1%,受生产业及计算机编程活动支撑。英格兰银行持续关注能源成本对通胀的影响,市场预计年底前至少还有一次加息。
欧元区9月通胀率确认为3.8%,欧洲央行进一步收紧政策的可能性依然存在。中国消费者通胀小幅升至0.9%,受石油和大宗商品价格上涨推动,生产者价格同比上涨5.0%。
韧性经济活动与加速通胀并存,令各央行在增长与价格稳定之间面临艰难抉择。
股票、债券与大宗商品
股票
美国股市出现明显分化,对人工智能融资问题的担忧引发科技股抛售。
标普500指数下跌1.9%,纳斯达克综合指数下跌4.5%,创下6月以来最差单周表现。相比之下,道琼斯工业平均指数上涨0.7%,受防御性及价值型公司需求提振。
投资者越来越质疑,高负债的数据中心运营商能否产生足够的回报以证明大规模AI投资的合理性。CoreWeave本周跌幅超过20%,半导体及其他科技公司亦承压。
美国主要银行第三季度财报呈现喜忧参半的局面。投资者关注交易活动、贷款利差、信贷成本及并购前景,因较高利率和市场波动对业绩产生影响。
欧洲股市表现更为稳健。泛欧STOXX 600指数上涨逾2%,创6月以来最强单周表现,积极的企业业绩有助于抵消全球科技股疲软的冲击。富时100指数上涨3.1%,创六个月来最佳单周表现,受企业盈利、对AI抛售的低暴露度以及英国月度GDP的意外扩张提振。
债券
本周政府债券收益率下行,原因是对人工智能融资的担忧提升了对避险资产的需求。美国10年期国债收益率周五收于约5.1%。尽管通胀压力持续,英国国债和德国政府债券收益率亦有所回落。
大宗商品
布伦特原油收于每桶109.86美元,本周上涨4.9%。中东供应忧虑再起及霍尔木兹海峡附近袭击事件增加提振了油价。
现货黄金本周下跌约0.7%,至每盎司约4,165美元。消费者及生产者通胀数据的强势再度引发市场对美国利率可能长期维持限制性水平的预期,削弱了这一无收益金属的吸引力。
板块表现
全球板块回报明显反映出资金从科技相关公司向防御性板块的显著转移。
必需消费品板块表现最强,上涨4.49%,科技股抛售期间投资者青睐防御性公司。能源板块上涨3.46%,受油价上涨提振;医疗保健板块上涨2.95%。
公用事业板块上涨1.69%,金融板块上涨1.01%。可选消费品板块几乎持平,下跌0.01%;工业板块下跌0.38%。
信息技术与通信服务板块表现最弱,下跌6.39%,与表现最强板块之间相差10.88个百分点,原因是市场对AI估值及债务驱动的数据中心投资的担忧持续升温。
2026年10月12日至16日板块表现
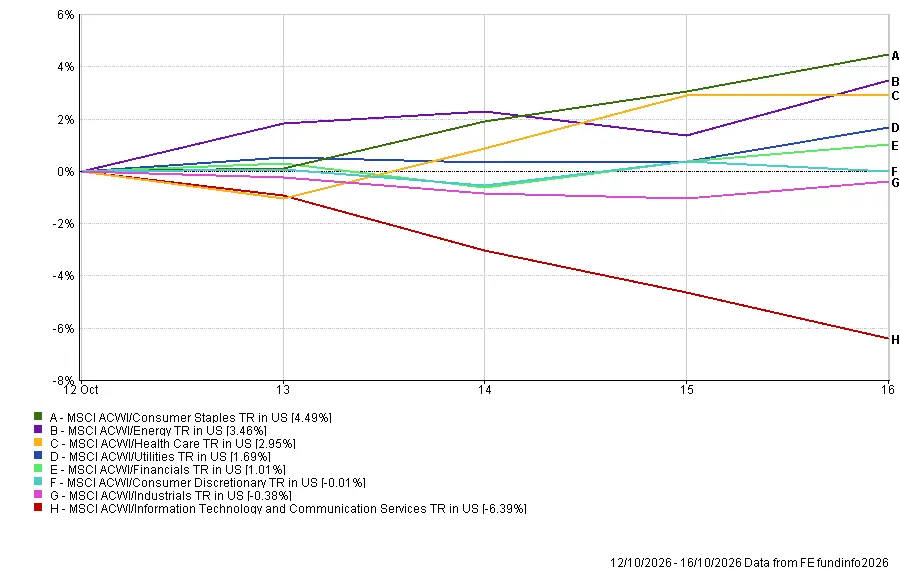
来源:FE Analytics。所有指数以美元计算的总回报。过往表现不代表未来业绩。数据截至2026年10月16日。
区域市场
MSCI英国总回报指数为最强区域指数,上涨3.29%,受富时100指数的防御性配置及英镑走强提振。
MSCI欧洲总回报指数上涨2.15%,反映出企业业绩改善及欧元兑美元升值。MSCI日本总回报指数下跌1.25%,MSCI中国总回报指数下跌1.54%。
MSCI北美总回报指数为最弱区域指数,下跌1.79%,科技及AI相关公司的损失超过了防御性板块的收益。
汇率波动影响了以美元计算的区域回报。英镑和欧元兑美元走强,提升了英国和欧洲股市折算后的回报。日元亦小幅升值,为日本市场回报提供了适度的正向汇率贡献,但这不足以抵消日本股市的下跌。
2026年10月12日至16日区域表现
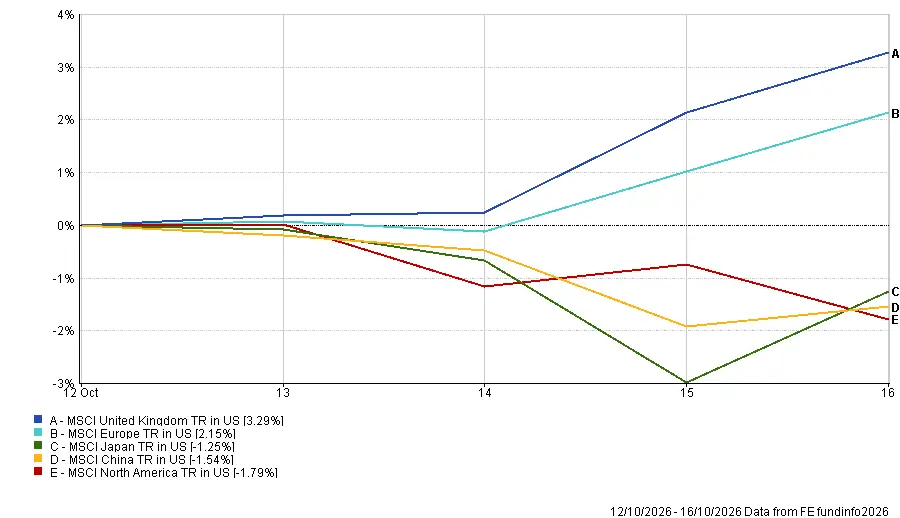
来源:FE Analytics。所有指数以美元计算的总回报。过往表现不代表未来业绩。数据截至2026年10月16日。
外汇市场
随着美国国债收益率下行及市场对美联储10月加息的预期减弱,美元兑欧元和英镑走软。
EUR/USD从1.1200升至1.1240,反映欧元兑美元走强。
GBP/USD从1.3236升至1.3329,受英国月度GDP意外扩张及美元普遍走弱提振。
USD/JPY从158.25降至158.01,显示日元小幅升值。
GBP/JPY从209.57升至210.62,英镑兑日元走强。
总体而言,美元走弱提升了英国和欧洲股市以美元计算的回报,进一步强化了本周区域表现的差异。
展望与下周要闻
市场目光转向周一公布的中国第三季度GDP、工业生产及零售销售数据,以深入了解出口增长与内需疲软之间的平衡。
英国方面,劳动力市场数据将于周二公布,随后是周三的通胀数据和周五的零售销售数据。投资者将评估工资增长和持续价格压力是否进一步支持英格兰银行再次加息的理由。
美国方面,周二将公布新屋开工数据和建筑许可数据,周四公布每周初请失业金人数。周五将发布10月初步采购经理人指数及密歇根大学消费者信心指数终值,进一步揭示经济动能及通胀预期。
美联储官员已进入10月27日至28日政策会议前的静默期,经济数据将主导市场预期的形成。
与此同时,财报季继续推进,Netflix、特斯拉、IBM、德州仪器、宝洁和美国运通将相继发布业绩。投资者将关注AI投资可持续回报的证据、消费者需求的韧性,以及企业应对较高融资成本和能源成本的能力。
核心问题在于:在通胀持续高企、利率预期居高不下的背景下,企业盈利能否重建市场对科技股估值的信心。